
金銀比V型反彈:白銀兩日崩跌13%,市場在恐懼什麼?

一、白銀為何高台跳水?
短短兩天,白銀從87.55美元暴跌至75.99美元,跌幅高達13.2%。金銀比則從53.6迅速拉升至59.75。先前市場預期是黃金補漲來修復比值,但現實是白銀自身完成了這場殘酷的均值回歸。
這是一場多重利空的共振踩踏:
第一,印度關稅核彈。印度將黃金白銀進口關稅從6%一舉提升至15%,直接打擊實物消費端。作為全球最大的白銀消費國之一,印度需求預期驟然轉弱。
第二,宏觀面全面擠壓。美國4月CPI同比3.8%(超預期)、PPI創四年來最大環比漲幅,30年期美債收益率突破5.1%,美元指數連續走強。新任美聯儲主席沃什獲確認,市場擔憂鷹派政策延續,利率預期驟升,無息資產首當其衝。
第三,亞太股市熔斷引發流動性恐慌。5月15日韓國KOSPI暴跌6.12%觸發熔斷,日經跟跌2%,全球風險資產遭恐慌性拋售。Margin call壓力下,投資者被迫拋售白銀等流動性較好的商品以補充保證金——工業與金融雙屬性此時反成災難。
二、金銀比技術面:反彈不改下行趨勢
金銀比從53.6反彈至59.75,看似猛烈,但放在中期來看,這僅僅是中期下行趨勢中的一次技術性修正。
趨勢線壓制:自2025年金銀比從110高位回落以來,一條長期下降趨勢線始終壓制著比值反彈的高點。當前該趨勢線位於65-70區域,與日線MA60(約62.5)形成雙重阻力。這意味著金銀比上方空間有限,反彈至60-62區間即是關鍵阻力測試區。
均線系統:日線上,金銀比雖然V型反彈,但價格仍承壓於MA20(約58.8)和MA60(約62.5)之下。
MACD形態:日線MACD在零軸下方死叉後,快線雖拐頭向上,但柱狀圖仍為綠色(空頭動能),且DIF與DEA均處於零軸以下——屬於空頭趨勢中的弱勢反彈。唯有MACD金叉且柱狀轉紅,才能確認趨勢級別的反轉訊號。周線MACD則處於零軸下方持續放量死叉狀態,中期空頭趨勢明確。
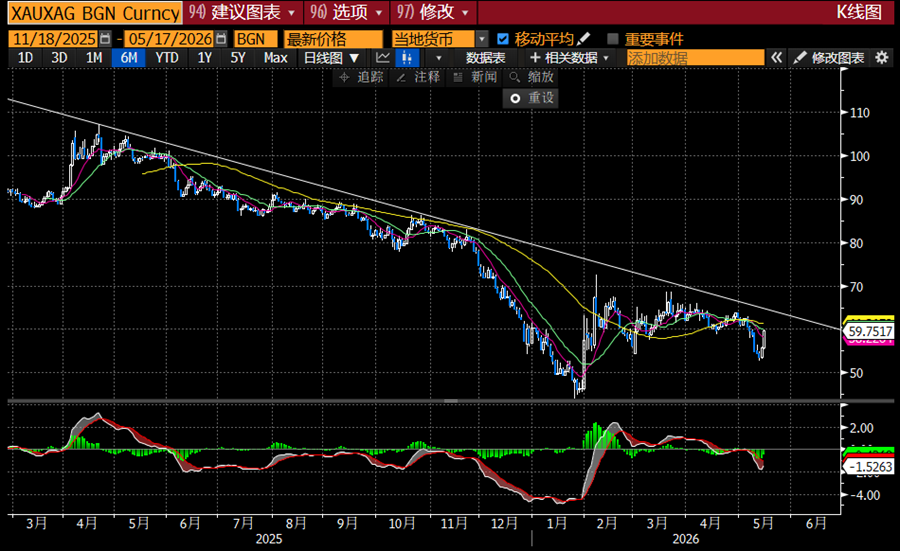
綜合來看,金銀比的V型反彈更接近空頭趨勢中的超跌修復,而非底部反轉。上方趨勢線與均線形成雙重壓制,反彈空間有限。若金銀比反彈至60-62區間承壓回落,將是順勢做空的較好時機,目標看至55甚至53前期低位。
三、黃金的定力還可靠嗎?
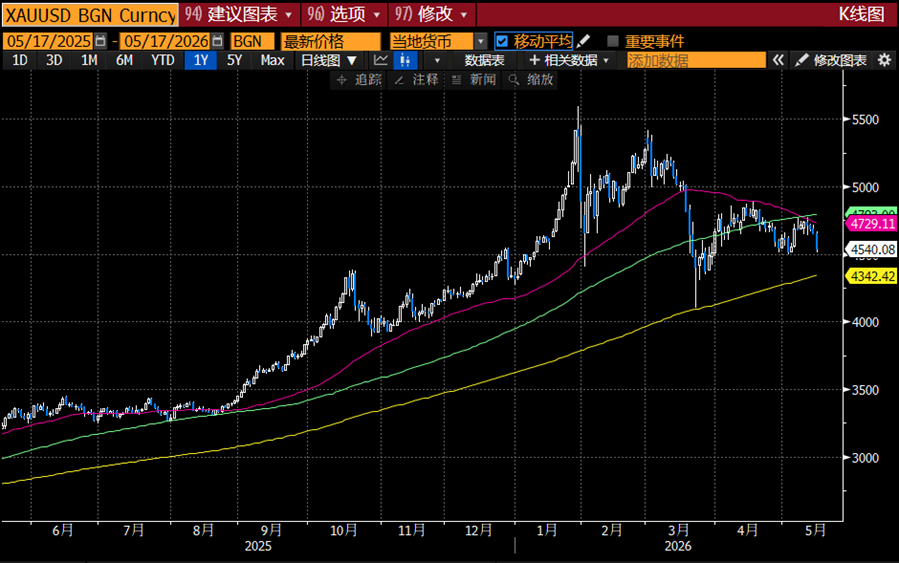
黃金從4736美元跌至4540美元,跌幅4.1%,相較於白銀的崩跌已算相對堅挺。支撐邏輯並未瓦解:全球央行持續增持黃金,持倉達3.87萬噸歷史峰值;中東地緣風險未散;滯脹格局下實際利率仍受壓制。技術上,4500-4550美元區域存在前期成交密集區支撐,若該位置守住,黃金的補漲敘事依然可期。但不利的訊號是,50日均線已下穿100日均線,中期黃金的上漲可能受到一定挑戰。
四、後市展望與交易策略
對於金銀比,中長期的向下結構性趨勢並未改變。交易策略上,金銀比反彈至60-62區間將是重要的觀察窗口:若能放量突破62.5(趨勢線+MA60共振阻力),則反彈級別擴大,可能向65-68方向運行;若在此區間受阻回落,則確認空頭中繼形態,可順勢參與金銀比空頭,下方目標55-53。
整體而言,金銀比反彈做空仍是順大勢的操作。對於黃金,觀察4500附近的關鍵支撐位,若未能守住,則大概率會跌向200日均線4350附近。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
跳票近十年,特斯拉(TSLA.US)新一代Roadster終於亮相:0.81秒破百、能飛,2028年才量產
在延遲近十年後,特斯拉下一代Roadster終於揭開面紗。

印度多家基金暫停黃金ETF大額申購:節慶旺季將至,監管層提前防範進口激增
奪路狂奔!對沖基金單週拋掉兩年淨買入,高盛警告:去槓桿或才剛開始
對沖基金用近兩年累積的AI倉位,在五個交易日內全部被清空。高盛Prime數據顯示,10月8日至14日,全球AI股票淨賣出規模創一年次高,韓國觸發熔斷,中國台灣市場單日外資流出創歷史紀錄。然而,三年維度下AI淨敞口仍處於第83百分位,總槓桿率接近五年高點——這場拋售,更像是開始,而非結束。
橋水談利率上升:不僅因油價,而是一場由供給驅動的資本市場再定價
橋水最新報告揭示,全球債券收益率屢創新高絕非能源衝擊所能解釋——AI資本支出擴張、政府支出高企與央行持續縮表,正共同推動資產淨供給逼近半個世紀峰值。資金成本上升正悄然向股市蔓延,一旦引爆連鎖反應,美國企業投資與居民消費兩大支柱將同步崩塌,而當前財政赤字已在經濟景氣期透支殆盡,屆時政府幾乎無牌可打。
加密貨幣價格
更多


