
黄金并未忘记旧规则:反常暴跌背后,变的是市场的交易方式

黄金过去几周的表现令宏观交易员感到困惑。通常支撑金价的几项因素大体都在朝有利方向发展,但黄金却持续下跌。
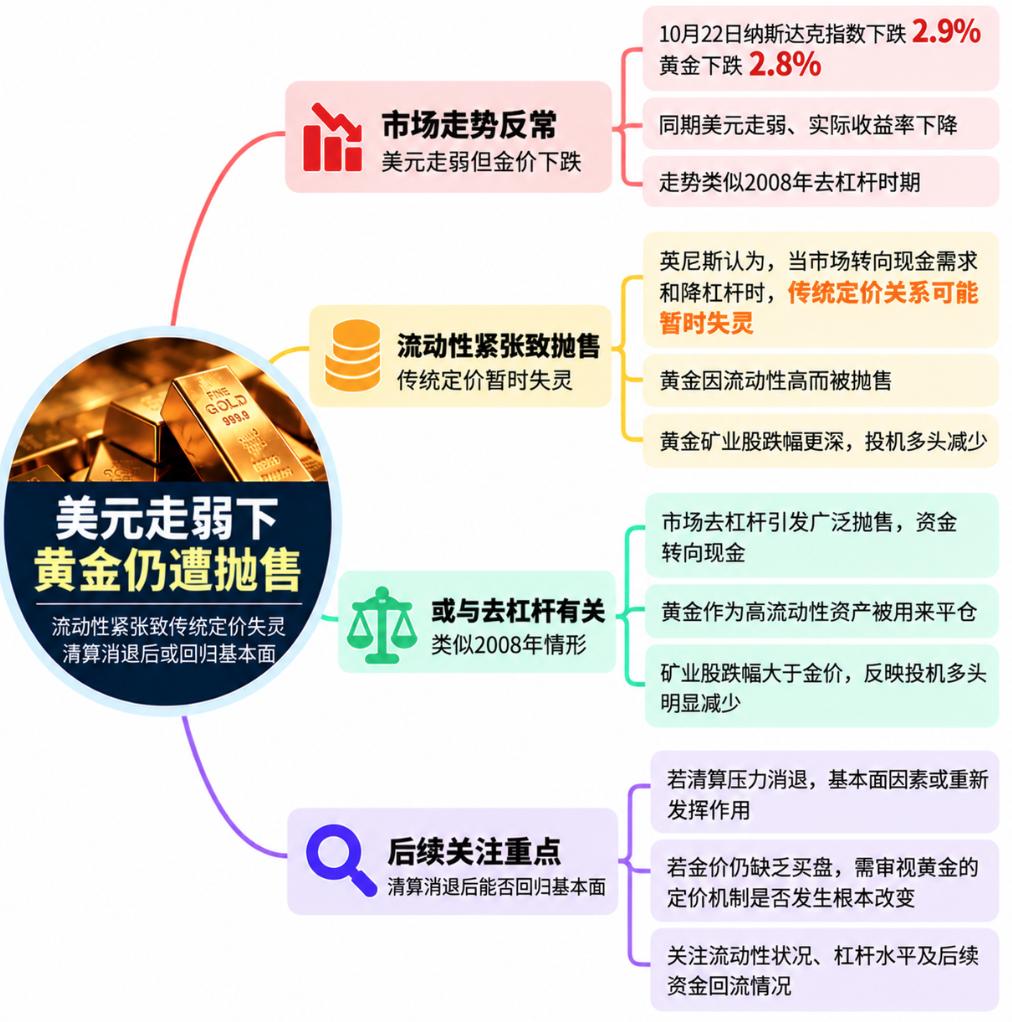
10月22日,这种背离尤为明显:纳斯达克指数下跌2.9%,美元走弱,美国10年期国债名义收益率下降约17个基点,实际收益率下跌约14个基点。然而,黄金没有获得预期中的避险买盘,反而下跌2.8%。
这不仅是令人费解的走势,在历史上也相当罕见。上一次出现具有可比性的行情,要追溯到2008年前后的去杠杆化时期。
国际金融界知名的宏观市场策略师、外汇与大宗商品专家斯蒂芬·英尼斯(Stephen Innes) 撰文称,这并不意味着当前市场正在重演金融危机,而是提醒投资者:当市场关注点从宏观基本面转向资产负债表、杠杆和现金需求时,传统的资产定价关系可能暂时失灵。
去杠杆冲击流动性,黄金也可能成为抛售对象
在常规避险行情中,实际收益率下降、美元走弱和股市承压通常有利于黄金。但当市场进入集中去杠杆阶段,投资者的首要任务可能不再是寻找最佳避险资产,而是筹集现金、降低总敞口、满足保证金要求。
在这种环境下,流动性往往比基本面更重要。
黄金市场流动性较高,通常是它受到投资者青睐的原因之一。但当投资者急需现金时,这一优势也可能让黄金成为容易变现的资产,被用来填补投资组合其他部分的资金缺口。
因此,黄金与股票同步下跌,并不必然意味着其避险属性已经失效。对通胀的担忧、实际收益率下降和地缘政治风险,都可能支撑黄金;但如果市场最主要的压力来自被迫去杠杆,投资者可能连原本看好的资产也一并抛售。
过去20年,黄金与美国国债收益率之间的关系已经发生过明显变化。资产之间的相关性并非一成不变,当流动性和持仓压力成为主导因素时,交易员此前依赖的市场规律就可能暂时失效。
黄金矿业股跌得更深,短线资金正在撤离
黄金矿业股的表现进一步说明,当前冲击并不仅仅来自金价变化。
过去一个月,黄金矿业股下跌约16.5%,纳斯达克100指数ETF(QQQ)同期下跌约5.75%。不过,过去三个月,黄金矿业股的表现仍比纳指高出约6%。
矿业股不仅受到金价影响,还承担股票市场风险,以及劳动力、能源、融资和项目执行等成本压力。当金价下跌与投资者削减股票敞口同时发生时,矿业股便会受到双重冲击。
与实物黄金相比,矿业股也可能更容易成为投资者减仓的对象。当市场参与者的首要目标是降低杠杆、应对保证金追缴时,投资者通常不会只根据长期投资逻辑决定卖出什么。
因此,矿业股下跌20%甚至30%,并不必然与黄金的长期看涨逻辑相矛盾。这更可能反映出,在集中清算阶段,用于表达黄金看涨观点的股票资产,可能比黄金本身承受更大的冲击。
持仓数据也提供了另一条线索。随着金价下跌,投机性多头持仓正在减少,表明此前积累的部分短线资金正在撤离。相比之下,更广泛的长期需求并未以同样的方式消失。
不过,这并不意味着市场已经见底。英尼斯写道,清算式抛售可能持续很长时间,跌幅也可能超过估值模型和宏观经济关系所暗示的合理范围。仅仅因为长期逻辑仍然成立就贸然抄底,仍可能付出高昂的短期代价。
2008年的启示:基本面逻辑可能暂时让位于现金需求
2008年金融危机初期,黄金同样曾遭遇抛售。当时,投资者需要现金,黄金凭借较好的流动性成为变现渠道之一。危机随后引发的货币政策变化,以及黄金对此作出的更大幅度反应,则发生在之后。
这一历史经验并不意味着2026年的市场必然沿着相同路径发展。真正值得关注的是,市场压力出现后,传统避险资产重新发挥作用,中间可能存在一段令人不安的时间差。
目前,黄金走势确实发出了值得重视的信号:名义收益率和实际收益率下跌、美元走弱、股市承压,黄金却未能上涨;矿业股遭到更猛烈的抛售,投机性持仓也在减少。
但这些现象究竟意味着黄金的基本面发生根本变化,还是短期流动性冲击压过了正常定价逻辑,目前仍无法确定。
如果投资者是因为黄金长期价值逻辑失效而撤离,那么疲弱表现理应更广泛地体现在整个需求体系中。英尼斯认为,眼下的情况则更像是杠杆资金和投机性持仓正在经历剧烈调整,矿业股由于同时暴露于金价与股票市场风险,因而受到更大冲击。
这与黄金的底层投资逻辑已经被彻底证伪,是两种截然不同的情形。
被迫抛售消退后,黄金能否重新回归传统定价逻辑?
英尼斯倾向于认为,市场最终可能逐渐恢复正常的定价秩序。
一旦杠杆得到清理、保证金压力缓解,被迫抛售的投资者不再持续压低市场价格,基本面因素通常会重新发挥作用。实际收益率下降、美元走弱,以及宏观和地缘政治不确定性上升,都可能再次为黄金提供支撑。
但这一判断仍需要接受市场检验。
如果持仓调整基本完成后,实际收益率继续下降、美元依然疲软,而黄金仍然无法吸引买盘,那么投资者就需要认真考虑:是否有更根本的因素正在改变黄金的定价机制。
反之,如果强制平仓压力消退后,金价开始重新对实际利率、美元和避险需求作出反应,那么近期暴跌就更像是流动性暂时压过基本面,而非黄金长期逻辑的终结。英尼斯称:
“短期内,我不会仅仅因为宏观环境看起来有利于黄金,就贸然站到清算式抛售的对立面。但同样,我也不会因为市场关系在几周内失灵,就认定这些规律已经永久改变。”
黄金或许并未忘记旧规则,改变的只是市场当下的优先事项:投资者暂时更需要现金,而不是寻找避险资产。 等到保证金压力和集中清算逐步消退,黄金能否重新按照传统宏观逻辑定价,才是判断其长期投资逻辑是否依然成立的关键。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
国际金在4000关口反复拉锯,机构直言持续上涨行情尚未可期
微软 Q3财报前瞻:Azure产能释放与AI货币化验证
谷歌 Q3财报前瞻:云业务高增与资本开支裂痕
高盛研报解读:10 月 FOMC 将跳过加息,12 月是最后一次

加密货币价格
更多


