
谷歌 Q3财报前瞻:云业务高增与资本开支裂痕
 2026/10/27 04:38
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
1. 投资要点速览
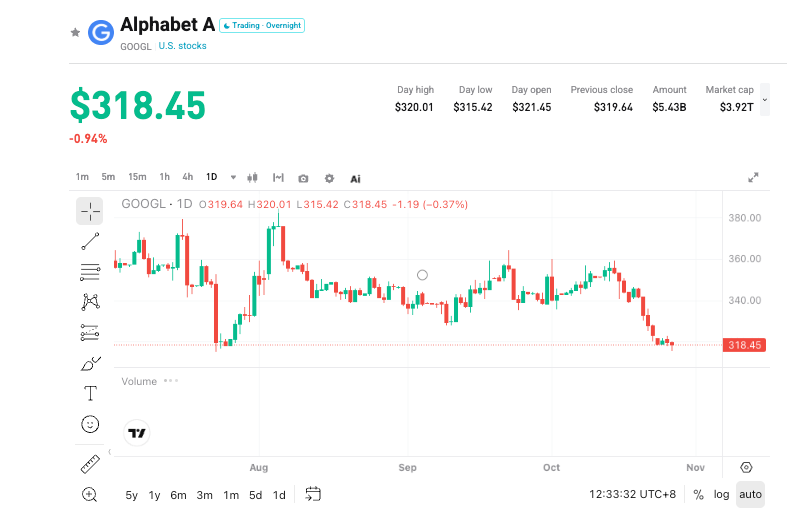
Alphabet(GOOGL.US)将于2026年10月28日美股盘后公布2026财年第三季度业绩(与微软同步)。华尔街预期总营收1270-1300亿美元(约(+25% YoY)),净利润370-380亿美元(环比或大幅下滑,因GAAP不再计入大额股权投资收益)。谷歌云收入预计290-305亿美元((+90%-100% YoY)),运营利润率35.5%-37%;资本开支500-520亿美元(约(+110% YoY)),自由现金流或转负至**-150亿美元或更低。股价近期在320美元**附近震荡,接近伯克希尔成本线。本次财报核心看点是云业务(含TPU)高增能否抵消广告放缓与现金流压力。
2. 四大关注焦点
焦点1:核心广告业务韧性与AI分流
广告仍占营收75%-77%,是基本盘。市场预期广告营收832-844亿美元((+12.5%-13% YoY)),搜索引擎约650亿美元(增速减速至约+15%),YouTube广告112-116亿美元((+10%-11%))。搜索份额稳定在89.3%,浏览器份额73%-75%,短期未明显受冲击。但Gemini进展相对滞后(市场戏称“美国豆包”)、高基数效应及竞争对手分流仍存隐忧,需重点观察流量环比变化与用户获取情况。
焦点2:谷歌云与TPU硬件高增长延续性
云业务是目前最快增长引擎,涵盖谷歌云与自研TPU硬件收入。预期收入超290亿美元,部分机构看至300亿美元以上,运营利润超100亿美元(甚至创纪录110亿美元)。剩余履约义务(RPO)已达5140亿美元(超市场预期4800亿),未来一年超半订单有望转化,潜在收入超2500亿美元。TPU V9发布获好评,出货增速预计维持80%以上,年出货或超600万颗。云收入首次突破300亿将成为强验证信号。
焦点3:资本开支指引与现金流裂痕
2026年资本开支指引约2000亿美元,本季约500亿美元,四季度或达700亿美元量级。明年市场普遍看3000-3500亿美元持续加速。同行开支多不及预期,谷歌存在下调或给出偏保守明年指引的可能(利好应用层、利空硬件)。经营现金流难以覆盖开支,需动用现金储备或发债,自由现金流或进一步恶化至**-150亿至-180亿美元**。债务与AI融资风险已成为市场关注焦点。
焦点4:GAAP净利润环比大跌与估值压力
股权投资收益不再贡献后,GAAP净利润或环比大跌近60%。市场虽知晓原因,但仍可能因估值倍数被动抬升引发抛售。调整后盈利能力、云RPO更新、全年及明年开支与广告展望的管理层表述,将成为情绪拐点。
3. 风险与机会并存
上行催化剂:
- 云业务收入突破300亿美元,RPO上修至5500亿美元以上,运营利润率超预期。
- 总营收接近或超过1300亿美元,广告业务展现韧性,调整后盈利强劲。
- 资本开支略低于预期或明年指引偏保守,缓解现金流与债务担忧。
下行风险:
- 广告增速低于预期,搜索份额出现下滑或AI分流加剧。
- 资本开支超预期、明年指引激进,自由现金流进一步恶化。
- GAAP净利润大幅低于预期,叠加高估值与科技股波动环境。
4. 交易策略建议
多头逻辑: 若云业务(含TPU)明显超预期且RPO上修,广告持稳、开支可控,可能强化市场对谷歌作为AI基础设施龙头的信心,支撑估值修复。
空头风险: 若核心数据仅符合或略低于预期,广告放缓或开支/现金流压力超预期,可能引发获利了结。
关键数据:
- 总营收及同比增速
- 谷歌云收入、利润率与RPO
- 广告(搜索/YouTube)表现与份额
- 资本开支与自由现金流
- 全年/明年指引及GAAP vs 调整后利润
操作建议: 业绩超预期且云指引积极时,可关注回调后的布局机会;若数据平淡或开支压力突出,注意短期波动风险,避免追高。仓位与止损需结合个人风险承受能力灵活调整。
免责声明:以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
CLS财报引爆盘后反弹:AI需求加速,股价能否扭转跌势?
美国中期选举:华尔街真正需要关注的十个问题
Kalshi 三季度揽下 72.4% 真金白银,Polymarket 双平台加起来也不够打
 VIP每周策略 闪迪
加密货币价格
更多


