
Microsoft Q3 moliyaviy hisobotidan oldin: Azure quvvatining oshishi va AI monetizatsiyasi tekshiruvi
 2026/10/27 04:47
🔥 Amerika fond bozorining dolzarb radar tizimi ishga tushdi! 3 ta asosiy AQSh aktsiyalari yo'nalishi + 6 ta saralangan aktsiyalar + 7 ta asosiy voqealar taqvimi, bu hafta AQSh fond bozorida imkoniyatlar qayerda? Havolaga bosing va barcha 22 ta savdo yo'nalishini bir qarashda ko'ring→
1. Investitsiya asosiy jihatlari tez ko‘rib chiqilishi
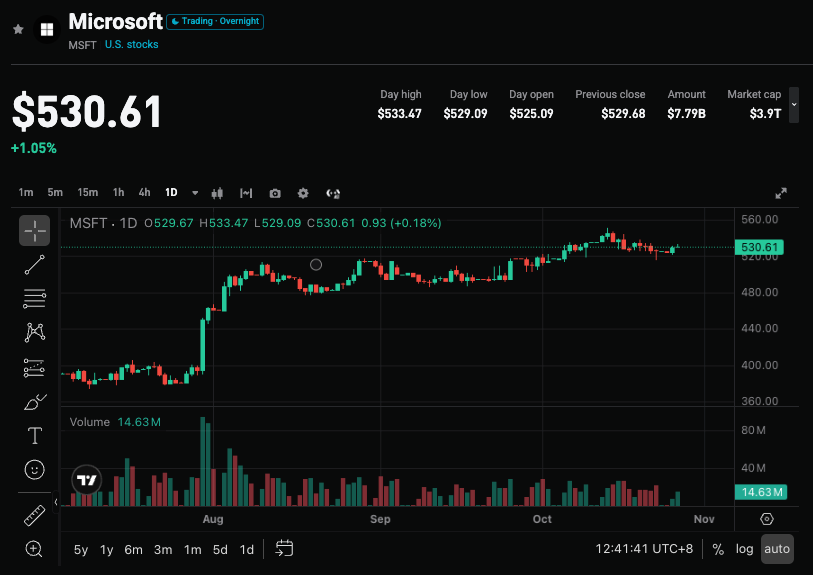
Microsoft (MSFT.US) 2026 yil 28-oktyabr kuni Amerika birjalari yopilgandan so'ng 2026 moliyaviy yili uchinchi chorak (FY2027 Q1) hisobotini e’lon qiladi. Wall Street bir ovozdan tushum prognozi taxminan 89,9 milliarddan 91,2 milliard dollargacha (+16%~17% yiliga), sof foyda 35,2 milliarddan 35,8 milliard dollargacha (+27,5% yiliga), Azure o‘sish sur’ati 45%~46%, kapital xarajatlari 50 milliarddan 51,5 milliard dollargacha deb kutilyapti. Yaqinda aktsiya narxi tarixiy maksimumga yetdi, prognozlarning yaxshilanishi va mablag'larning kiritilishi tufayli foyda ko‘rdi, bozorda esa, Azure quvvatining chiqarilishi, AI monetizasiyasi jarayoni hamda yuqori xarajatlar fonida erkin pul oqimi va keyingi chorak uchun ko‘rsatmalarining barqarorligi so‘roqqa tutilyapti.
2. To‘rtta asosiy e’tibor markazi
Markaz 1: Azure bulutining o‘sish sur’ati quvvat chiqarilishidan foydalana oladimi?
Azure — haliyam smart bulutning asosiy o‘sish dvigateli. Ilgari o‘sish sur’ati uzoq muddat 38%-40% oralig‘ida bo‘lib qoldi, chunki yangi kelgan GPU’larning bir qismi Copilot va ichki ishlanmalarga birinchi navbatda taqsimlandi. Bu chorakda taklif ancha bo‘shashdi: bir chorakda taxminan 31 ta, yil davomida 88 ta ma’lumot markazi ishga tushirilishi, taxminan 1GW yangi quvvat yaratilishi, eng katta hududda GPU’larning ishga tushish muddati qariyb 50% qisqardi, natijada samaradorlik oshib, daromad tezlashdi. Wall Street o‘sish sur’atining 47% yoki hatto 50% ga yaqinlashishini umid qilmoqda, muallif esa 46%-47% atrofida bo‘lishini kutmoqda. Agar amalga oshsa, bu talabning barqarorligi va taklif bloklariga yechim topilganini tasdiqlaydi; agar faqat 45% yoki undan past bo‘lsa, sekinlashuv xavotirlari kuchayadi.
Markaz 2: AI monetizatsiyasi sur‘ati va taraqqiyot biznesi hissasi
Ishlab chiqarish vositalari hamon daromad va foydaning asosiy qismini tashkil qiladi, operatsion foyda marjasi taxminan 60%. M365 Copilot pulli foydalanuvchi o‘rindiqlari 30 milliondan oshdi (o‘tgan chorak 20 million atrofida edi, chorakka nisbatan ikki barobar o‘sdi), yirik mijozlar soni o‘tgan yilga nisbatan 7 baravardan ortdi; GitHub jami foydalanuvchilari 50 millionga yetdi, pulli obuna 4,7 milliondan oshdi (+75% yiliga), to‘liq hajmga asoslangan to‘lovga o‘tishi ortidan Copilot daromadi chorakka nisbatan 60% dan ko‘proqqa oshdi, ARR esa 1 milliard dollardan o‘tdi. Monetizatsiya kutilganidan tez bo‘lishi, Azure ga bog‘liq xavotirlarni yumshatishga yordam beradi, lekin kirish ko‘rsatkichlari yuqori sifatli daromad va foydagacha yetkazilishi kerakligini kuzatish muhim.
Markaz 3: Kapital xarajatlari, erkin pul oqimi va amortizatsiya bosimi
Wall Street bu chorak kapital xarajatlari 50 milliarddan 51,5 milliard dollargacha, 27 FY davomida taxminan 240 milliard dollar bo‘lishini kutyapti. Kompaniya ilgari xarajatlar prognozini biroz pasaytirgan va FCF musbat bo‘lishiga va’da bergan, biroq yuqori xarajatlarga amortizatsiyaning uzayishi ham (ma’lumot markazi binosi 15 yildan 25 yilgacha uzaytirildi) qisqa muddatli natijalarni “go‘zallashtirishi”, ayni paytda boy bermalar va balansdan tashqaridagi lizing xavfi (ijaraga olinmagan majburiyatlar taxminan 329,1 milliard dollar) ortishi mumkin. FCF 10 milliard dollardan pastga, hatto undan ham pastga tushishi mumkin. “Yovvoyi kengayish”dan aniq sarflashga o‘tish to‘g‘ri yo‘nalish, biroq daromad sikli va pul oqimi salomatligi hali ham asosiy test nuqtasi bo‘lib qolmoqda.
Markaz 4: Keyingi chorak ko‘rsatkichi va yil davomida kutilmalar
Bozor keyingi chorakda (26Q4/27FYQ2) daromad 95,5 milliarddan 96 milliard dollargacha, Azure o‘sish ko‘rsatkichi 44%~47% bo‘lishini kutmoqda. Muallif daromad oraliq ancha o‘xshash, biroq Azure uchun biroz ehtiyotkor. Buyurtmalar zaxirasi bo‘yicha konsensus taxminan 720 milliard dollar, agar bu ko‘rsatkich yanada oshsa, ulgurji ko‘lamdagi aniqlik mustahkamlanadi. Yil davomida xarajatlar va Azure ko‘rsatkichlari agar aniq kutilganidan chetda bo‘lsa (ayniqsa, bozor 50% ga yaqin o‘sishni xohlaydi), bu bir necha bor hissiyot va qiymatlarning tiklanishiga bevosita ta’sir qiladi.
3. Xavf va imkoniyat birga mavjud
Yuqarilovchi katalizatorlar:
- Azure o‘sish sur’ati 47% ga yetadi yoki oshsa, quvvat chiqarilishi natijasidagi tezlashuv tasdiqlanadi.
- Umumiy daromad va sof foyda prognozdan oshadi, Copilot/GitHub monetizatsiyasi kuchli, va keyingi chorak yoki yil uchun prognoz oshiriladi.
- Buyurtmalar zaxirasi sezilarli oshadi, kapital xarajatlari aniq yo‘naltirilgan va FCF eng pessimist taxmindan yaxshiroq bo‘ladi.
Pastlatuvchi xavflar:
- Azure o‘sish sur’ati faqat prognozga mos yoki 45% dan past, yoki keyingi chorak ko‘rsatmasi ehtiyotkor bo‘lib, taklif/talab xavotirlarini kuchaytiradi.
- Kapital xarajatlari kutilganidan yuqori va FCF keskin bosimda yoki deyarli nolga yaqin, investitsiya aylanish muddati bo‘yicha shubhalar vujudga keladi.
- AI monetizatsiyasi ortda qoladi, yoki amortizatsiya/lizing bilan bog‘liq xavf oldinga chiqadi, baholashda tazyiq yuzaga keladi.
4. Savdo strategiyasi bo‘yicha tavsiyalar
Bulish (ko‘tarilish) logikasi: Agar Azure aniq tezlashsa, umumiy ko‘rsatkichlar prognozdan ortiq bo‘lsa va rahbariyat ishlab chiqargan quvvat va monetizatsiyaga ijobiy qarasa, aktsiya narxi kuchli o‘sishda davom etishi va kompaniya AI buluti va samaradorlik bo‘yicha yetakchilik mavqeyini mustahkamlashi mumkin.
Bearish (pasayish) xavfi: Agar asosiy raqamlar faqat prognoz bilan mos bo‘lsa, Azure prognozi bozordagi eng yuqori kutuvga yetmasa yoki FCF/xarajat bosimi xavotir uyg‘otsa, yuqori baholash fonida foydani belgilash yuzaga keladi.
Asosiy ko‘rsatkichlar:
- Umumiy daromad, sof foyda va yiliga o‘sish sur‘ati
- Azure o‘sish sur‘ati va keyingi chorak prognozi
- Kapital xarajatlar miqdori va erkin pul oqimi
- Copilot o‘rindiqlari/ARR taraqqiyoti va buyurtmalar zaxirasi
Amaliy tavsiyalar: Natijalar va prognozlar taxmindan ancha yuqori bo‘lsa, tuzatishdan so‘ng portfelni kiritish imkoniyatini ko‘zdan kechiring; agar raqamlar oddiy yoki prognozlar zaif bo‘lsa, qisqa muddatli o‘zgarishlar xavfini hisobga oling va yuqori narxda kirishdan saqlaning. Pozitsiya va stop-lossda shaxsiy xavfga muvofiq moslang.
Majburiy tushuntirish: Yuqoridagi mazmun faqat ma’lumot uchun, investitsiya tavsiyasi sifatida xizmat qilmaydi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
"Bu modelni biz ko‘rganmiz!" Katta short trader batafsil tushuntiradi: Nima uchun AI yangi yulduz CoreWeave-ni short qilmoqda
"Big Short" filmining uchta asosiy prototipi bo‘lgan traderlar tomonidan tashkil etilgan Seawolf Capital CoreWeavega short pozitsiya ochdi, ularning fikricha, yuqori kapital sarfi, GPU iqtisodiy umrining noaniqligi hamda raqobatbardosh chip yetkazib berishning kengayishi biznes modelini xavf ostida qoldiradi. Eng muhim tomoni shundaki, CoreWeave kelajakda uzluksiz milliardlab dollar mablag‘ jalb qilishga muhtoj bo‘ladi, agar mablag‘ olish narxi oshsa yoki kapital olishda muammolar yuzaga kelsa, biznes davom ettirish qiyin bo‘ladi. Bu short pozitsiya AI sanoatini poylab turish emas, balki uning mablag‘ jalb qilish va kapital narxini bashorat qilishga qaratilgan.

Britaniya fond bozori qayta tiklanishiga "byudjet sinovi" to‘qnash kelmoqda! Soliq oshirish, davlat obligatsiyalarining daromadliligi va iste’mol bosimi bozor nervini o‘zgartirmoqda
Dunyo investorlari Britaniya bozorini qayta qadrlashayotganda, shu hafta chorshanba kuni e’lon qilinadigan kuzgi byudjet rejasi mamlakat fond bozorini katta sinovdan o‘tkazadi.

20 milliard dollar mablag' TMTdan chiqib ketgach, Goldman Sachs savdo platformasi tanlab AI sohasida past bahodan sotib olishni tavsiya qiladi: To'rtta asosiy yo'nalishga e'tibor qarating
Goldman Sachs savdo guruhi, bu safar AI aksiyalarning keskin pasayishini hedge fondlarning leveragingni kamaytirishi bilan bog‘liq deb hisoblaydi, bu talabning zaiflashuvi emas. Kvant indikatorlari AIga kuchli qo‘yilgan pozitsiyalar katta darajada yechilganini ko‘rsatmoqda, momentum portfeli -7.8% ga pasaydi, Nasdaq esa umumiy 0.8% ga tushdi; zarar juda yuqori kontsentratsiya bilan. Sotib olish tartibi: elektr energiyasi → ulkan bulut xizmatlari → inference/network security, real pul oqimi bo‘lgan kompaniyalarni ustun qilish kerak. Tasdiqlash oynasi 6-noyabrga qadar, asosiy ko‘rsatkich — Microsoft, Google, Amazon kapital xarajatlari instruktsiyasi pastga tushadimi yoki yo‘q.

Kripto narxlari
Ko'proq


