
Ko‘pik bashoratchisi Amerika uy bozori, oltin va AQSH fond bozori ko‘pikda deb ogohlantirdi, jinnimi yoki bashoratchimi?

Huìtōng Tarmoqi 22-oktyabr xabari—— Harry Dent uzoq vaqtdan beri AQSh aktivlar bozoridagi pufaklikni ogohlantirib keladi, endi esa amaliy harakatga o'tdi — u o'zining uyini sotdi, oltin saqlamayapti. Uning fikricha, bu safargi bozor harakati tarixdagi eng katta pufaklik bo‘lib, AQSh aksiyalari, AQSh uy bozori va oltin narxi keskin pasayish xavfiga ega, ko‘chmas mulk esa aholining demografik tuzilmasi sabab sezilarli bosim ostida. U uch karra short qilish instrumentidan foydalanib AQSh aksiyalari ilk pasayishida foyda olish niyatida va uzoq muddatli AQSh davlat obligatsiyalarini xavfsiz port deb hisoblaydi, keyinchalik uzoq muddatli deflyatsiya bo‘lishini taxmin qilmoqda va pufaklik yorilgandan so‘ng oltinda imkoniyat bo‘lishini bashorat qilmoqda.
Yigirma yil davomida pufaklik xavfi haqida ogohlantirib kelgan AQSh bozorining tajribali ishtirokchisi endi o‘z bashoratiga haqiqiy pul tikmoqda. U o‘zining asosiy uyini sotdi, oltindan voz kechdi va faqat bir gap qoldirdi: Bu, ehtimol, o‘zingizni himoya qilish uchun yagona zarur bo‘lgan vaqt bo‘lishi mumkin.
Asosiy uyni birinchi sotish, eng katta pufaklikka ishonch
Harry Dent — HSDent kompaniyasi asoschisi va “Bir umrda yagona sotish” kitobi muallifi. U hali 1993-yildayoq “Buyuk farovonlik yaqinlashmoqda” nomli asari bilan tanilgan bo‘lib, o‘tgan asrning 90-yillaridagi uzoq muddatli o‘sishni aniq bashorat qilgan. Bugun esa u ishonch bilan aytadi:
Dent shunday deydi: “Men asosiy uyimni sotayapman, chunki aynan o‘sha uy eng ko‘p zarba oladi. Mening dam olish uyimni esa ancha avval sotib yuborganman.” Joriy yilning mart oyida u shunday degandi: “Agar yoz oxiriga qadar pasayish bo‘lmasa, men o‘z prognozimni qayta ko‘rib chiqaman”. Endi esa u bu bahosini olmashmadi. Uning fikricha, bozor "sekin-asta ko‘tarilayotgan bo‘lsa-da, tormozlanmoqda va bu hanuz bozorning eng yuqori nuqtasi kabi ko‘rinmoqda." U qo‘shimcha qiladi: “Bilaman, bu g‘alati eshitiladi, lekin sizga aytaman: bu o‘zini himoyalash uchun yagona vaqt.”
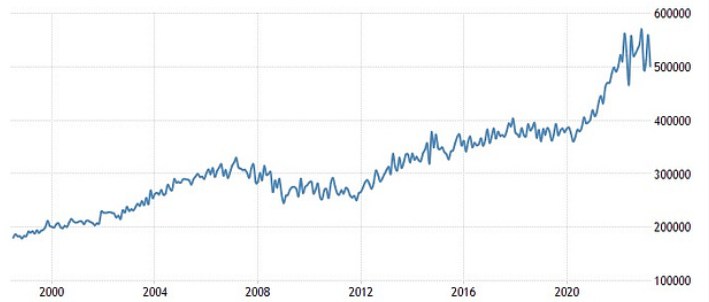
Rasm: AQSh uy narxlari o‘rta va uzoq muddatli dinamikasi
Kutilmagan savdo tavsiyasi, avval eng yuqori qiymatli uy sotilsin
Dentning ko‘chmas mulk bo‘yicha tavsiyasi tinglovchilarni ajablantirdi. Uning aytishicha, nutqdan so‘ng ko‘plab odamlar unga murojaat qilib, hanuz krediti bor dam olish uyini sotish kerakmi, deb so‘raydi. Uning javobi: ilgari to‘liq to‘langan uyni sotish lozim. Dent shunday dedi: “Eng yuqori qiymatli uyngizni sotishingiz kerak, u dam olish uyi bo‘ladimi, farqi yo‘q, chunki aynan o‘sha yo‘qotish eng katta bo‘ladi.”
Uning mantiqi: agar yuqori leveredjli uy narxi tushib ketsa, asosiy yo‘qotishni bank ko‘taradi, qarz oluvchi esa uyni taslim qilishi mumkin. Lekin bu ham muammosiz emas: uyni tark etish kredit tarixini buzadi va ba’zi shtatlarda kredit beruvchi qolgan qarzni ham qaytarishni talab qilishi mumkin. Ko‘chmas mulk bozori allaqachon ogohlantiruvchi signallar bermoqda: sentyabrda bitim rasmiylashtirilgan uylar hajmi oyiga nisbatan 7,3%ga qisqardi — bu AQSh Milliy rieltorlar uyushmasi 2001-yildan beri yuritgan statistikada eng past ko‘rsatkich. Bloomberg so‘rovi bo‘yicha iqtisodchilar bu ko‘rsatkich atigi 0,5% pasayishini kutishgandi. Redfin ma’lumotiga ko‘ra, sentyabr oyida uyni sotib olish bo‘yicha 14,5% kelishuv bekor bo‘ldi, bu pandemiyadan beri maksimal ko‘rsatkichdir.
Biroq uy narxlari hanuz o‘zgarmagan — amaldagi uy narxlari o‘tgan yilga nisbatan 1,3% oshgan. Goldman Sachs ta’kidlashicha, 95%dan ortiq ipoteka uy egalarining foiz stavkasi hozirgi bozor narxidan past, bu esa uylarni sotishga deyarli turtki bermaydi. Dent bunday to‘xtab qolish uzoq davom etmaydi, deb hisoblaydi: Freddie Macning buyrug‘icha, 30 yillik ipoteka foiz stavkasi oktyabr o‘rtasida 7,40% ga yetdi, o‘tgan yili esa u 6,27% edi. U deydi: “7,5% stavka allaqachon ko‘chmas mulk bozorini reaksiya qilishga majbur qilishi kerak edi va, menimcha, u shunday qiladi.”
U buning sababini aholi tarkibida ko‘radi — bu uning butun faoliyati davomida asosiy yo‘nalishi bo‘lgan. Yangi avlodlar hajmi, Dentning so‘zlariga ko‘ra, “baby boom” avlodining keyingi yigirma yil ichida sotiladigan barcha uylari hajmini o‘zi boshqara olmaydi. U shunday deydi: “Bu ko‘chmas mulkni baby boom avlodi vafoti egallaydi.” Katta suburbiyadagi uylarga birinchi zarba tushadi, deb hisoblaydi.
Oltinda nollik portfel, sabab ham pufaklik mavjud
Ehtimol, eng hayratlanarli fakt uning o‘z portfelidir. Oltin sarmoyasi bor-yo‘qligi so‘ralganda, Dent qisqa javob berdi: “Menda oltin yo‘q.” Sababi: oltinda ham pufaklik mavjud. CBS News xabariga ko‘ra, 20-oktyabr kuni spot oltin narxi bir unsiya uchun taxminan 4150 dollar atrofida bo‘lgan, bu yanvar oxiridagi tarixiy rekord 5596 dollardan 26% past. Dent bu narx yanada keskin tushishi mumkinligini prognoz qilmoqda va shunday deydi: “Oltin bu yerda xavfsiz port emas, esda tuting, u allaqachon juda ko‘p shishgan, kamida 60%-70% pasayadi.”
Markaziy banklar sotmayapti. Osiyo davlatlarining rasmiy ma’lumotlariga ko‘ra, ular sentyabrda oltin zaxiralarini 740 ming untsiyaga oshirishdi — bu so‘nggi uch yil ichida eng katta o‘sish. Dent esa bunday holatni e’tiborsiz qoldiradi. Lekin oltin saqlovchilar uchun uning prognozi faqat yomon xabar emas, u pufaklikdan keyin, aynan Hindiston talabi sabab, oltinning eng yaxshi kuni kelishini ishonadi.
AQSh aksiyalarida pasayish kutiladi, uch karra short qilishga sarmoya
Dent fond bozorining ilk pasayishi juda tez va chuqur bo‘lishini taxmin qiladi, asosiy maqsad — 2022 yil oxiridagi pandemiyadan keyingi minimumlarga yetish. U hisoblashicha, bu degani S&P 500 indeksi 54%ga, Nasdaq esa 66%ga tushadi va umumiy pasayish 80–90%ni tashkil qiladi — bu 1929–1932 yillardagiga o‘xshash. Yirik investorlar allaqachon chiqishni boshlagan: The Financial Times xabariga ko‘ra, 16-oktyabrda yakun topgan haftada Nasdaq 100 indeksi 5,5%ga qadrsizlandi — bu 2025-yil aprelidan buyon eng yomon haftalik natija. Bloomberg esa Goldman Sachs ma’lumotlariga tayanib, 15-oktyabrgacha bo‘lgan besh ish kunida hedge fondlar 2016-yildan beri eng tez sur’atda texnologik aksiyalarni sotganini bildiradi. Dentning so‘zlari: “Aqlli pul allaqachon sotishda.”
Albatta, ko‘plab investorlar bu pufaklik deb hisoblashmaydi, statistika esa S&P 500 kompaniyalari ketma-ket 7 chorakda ikki xonali daromad o‘sishini ko‘rsatadi. Lekin
Yagona xavfsiz port, uzoq muddatli AQSh davlat obligatsiyalari
Boshqalar uchun Dentning tavsiyasi eng xavfsiz obligatsiyalarga o‘tishni anglatadi. U uzoq muddatli AQSh obligatsiyalarini ko‘proq ma’qul ko‘radi: ularning yillik daromadliligi taxminan 5–5,5%, "chunki hukumat doimo pul chiqarib qarzlarni qaytarishi mumkin". U shunday deydi: “Bu obligatsiyalar default qilmaydi, ana shuning uchun bu xavfsiz port sifatida ishlaydi.” U umumiy iqtisodiy turg‘unlik davrida uzoq muddatli stavkalar keskin pasayadi va obligatsiyalar narxi ko‘tariladi deb hisoblaydi hamda 20 yildan ortiq muddatli AQSh obligatsiyalariga bog‘langan mashhur TLT fondining narxi "100%dan ortiq oshishi mumkin", deya taxmin qiladi.
Keyingi uzoq vaqt davomida uning bashorati ana shunday: narxlar pasayadi va "keyingi 10-12 yil ichida deflyatsiya yagona trend bo‘ladi". Dent Federal rezerv bu jarayonni teskarilay olmaydi deb hisoblaydi — Federal rezerv allaqachon sentyabrda foiz stavkalarini oshirdi va 28-oktyabrda navbatdagi qaror chiqadi. Dent shunday deydi: “Ular bu pufaklik qanchalik nozik ekanining farqiga bormaydi.” Va pufaklik yorilgach, u sun’iy intellekt va Hindistonga sarmoya qilishni rejalashtiradi, vaqt oynasi 2029-yildan 2065-yilgacha.
Xulosa
Dentning himoya strategiyasi, oxir-oqibat, bir ehtimollik hisobiga asoslanadi: "Agar men xato qilsam, siz shunchaki 5%, 10% yoki hatto 20% kamroq foyda ko‘rasiz; lekin agar men haq bo‘lsam, siz moliyaviy aktivlarning 50% dan 80% gacha — ko‘chmas mulk, aksiyalar, hammasini yo‘qotishdan saqlanib qolasiz."
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Nomura ogohlantirdi: hozirgi AI kredit xatarlari internet pufagi va Lehman inqirozidan oldingi davrga ajablanarli darajada o‘xshaydi, hammasi neft narxiga bog‘liq
Nomura "o'n yillik kredit sikli" ramkasini qurmoqda va hozirgi AI texnologiyasi hamda Fransiya suveren kreditining notinchligini "ikkinchi bosqich zarbasi" sifatida belgilaydi — tarixiy jihatdan ushbu bosqich tugagandan so'ng taxminan 1-2 yil ichida iqtisodiy pasayishni keltirib chiqaradigan "uchinchi bosqich zarbasi" muqarrar yuz beradi. Asosiy o'zgaruvchi bu neft narxi: agar narx oshishi haddan tashqari talabdan kelib chiqsa, Federal Reserve stagflatsiya muammosiga duch keladi va foiz stavkalarini tushira olmaydi, bu esa inqirozni kuchaytiradi va oldini olish qiyin bo'ladi; agar asosiy sabab geosiyosiy bo'lsa, siyosiy manevr uchun joy saqlanadi.

Yarim yilda 80,7 milliard dollar zarar, hisoblash quvvati uchun 750 milliard bilan katta tavakkal, nega Anthropic bankrot bo'lish ehtimoli faqat 17% deb baholanmoqda?
Past bankrotlik ehtimolining past bo‘lishi quyidagi dalillarga asoslanadi: daromad o‘sish sur’ati hanuz yuqori darajada; Google, Amazon kabi strategik investorlar kompaniya faoliyatini davom ettirish uchun kuchli rag‘batga ega; IPO o‘zi kapitalni yangi yo‘nalishlar orqali to‘ldirish imkonini beradi; va 80,7 milliard dollarlik sof zararlarning katta qismi naqd bo‘lmagan loyihalardan iborat bo‘lib, bu darhol naqd pul bosimini keltirib chiqarmaydi.
 VIPHaftalik strategiya Tesla

VIPHaftalik strategiya SpaceX
Kripto narxlari
Ko'proq


