
Основні моменти фінансового звіту SpaceX за третій квартал 2026 року: дохід зріс на 161% у порівнянні з минулим роком до 14,58 млрд доларів США, дохід від бізнесу суперінтелекту (SI) збільшився на 830% до 7,56 млрд доларів США та вперше перевищив Starlink, ставши найбільшим джерелом доходу, чистий прибуток досяг 4,4 млрд доларів США.
 2026/10/21 03:04
🔥 Радар гарячих напрямків американського фондового ринку вже працює! 3 основних напрями американських акцій + 6 обраних акцій + 7 подій календаря, де цього тижня можливості на фондовому ринку США? Натисніть на посилання, щоб побачити всі напрямки торгівлі на одній картинці 22 торгових напрямки→
Ключові тези
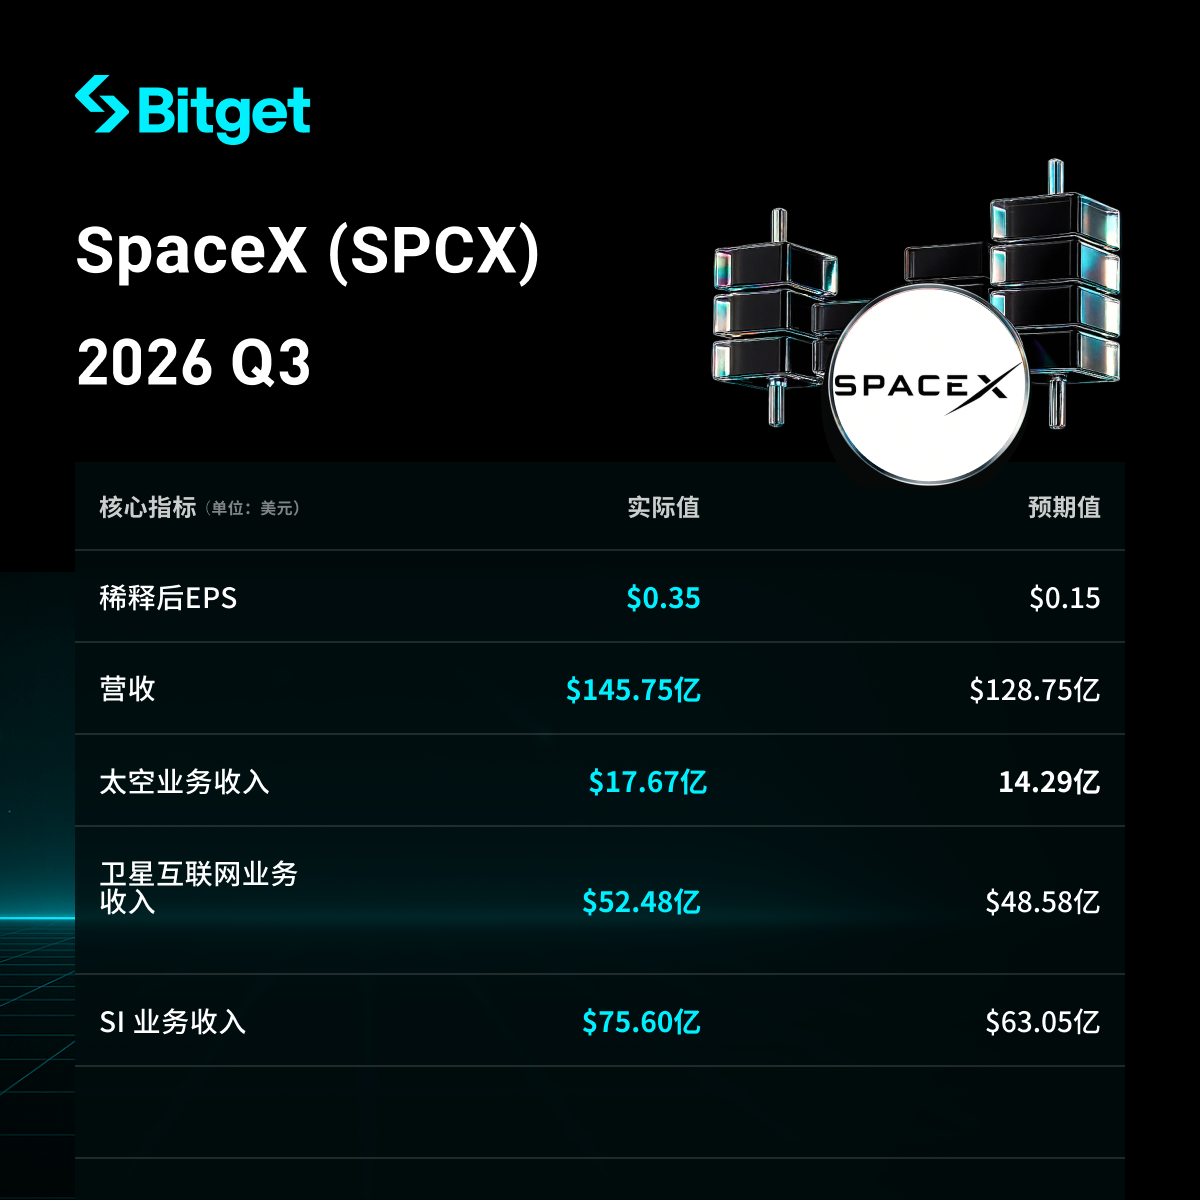
SpaceX (SPCX) 20 жовтня 2026 року оприлюднила результати діяльності за третій квартал 2026 року, завершений 30 вересня: дохід склав 14,58 млрд USD, що на 161% більше у річному вимірі та значно перевищує очікування ринку (близько 12,7-12,9 млрд USD); чистий прибуток за GAAP — 4 млрд USD, що є кардинальним зростанням порівняно з збитком 1,1 млрд USD рік тому, скорегований EBITDA — 8,8 млрд USD (+306% рік до року). Напрям “Super Intelligence” (раніше AI) став найбільшим драйвером: дохід зріс на 830% до 7,56 млрд USD, вперше перевищивши Connectivity (Starlink) і ставши основним джерелом доходу компанії (приблизно 52%). Основними драйверами виступили контракти на оренду хмарних обчислювальних потужностей, придбання Cursor та продукти Grok. Після торгової сесії ціна акцій зросла.
Детальна аналітика
- Загальні показники доходів та прибутковості
- Квартальний дохід: 14,58 млрд USD, +161% рік до року (минулого року 5,6 млрд USD), значний квартальний ріст, перевищив очікування аналітиків (близько 12,72-12,9 млрд USD).
- Чистий прибуток за GAAP: 4 млрд USD (минулого року чистий збиток 1,1 млрд USD), поліпшення на 5,5 млрд USD.
- Операційний дохід: 2,8 млрд USD.
- Скорегований EBITDA: 8,8 млрд USD, +306% рік до року.
- Скорегований EPS: близько 0,35 USD (або 45 центів), суттєво перевищує очікування ринку (близько 0,13-0,16 USD).
- За 9 місяців: накопичений чистий збиток ще приблизно 413 млн USD, але Q3 демонструє суттєве поліпшення фінансових результатів.
- Результати напряму Super Intelligence (SI, раніше AI)
- Дохід: 7,56 млрд USD, +830% рік до року (минулого року 813 млн USD), квартальне зростання з 2,561 млрд USD у Q2, вперше став найбільшим напрямом компанії (51,9% від загального доходу).
- Операційний дохід: 431 млн USD (включаючи ~1,2 млрд USD витрати на акції у зв’язку з покупкою Cursor; без них показники вищі).
- Скорегований EBITDA: близько 5 млрд USD.
- Ключові фактори зростання:
- Нові хмарні сервіси: оренда обчислювальної потужності для Anthropic, Google, Reflection AI та інших (основне джерело доходу).
- 14 серпня завершено покупку Cursor (платформа для програмування AI) з оцінкою акцій близько 60 млрд USD, внесок доходу в Q3 — 608 млн USD.
- Зростання використання Grok моделей та персональних Grok Bot (платні користувачі збільшують чисельність дуже швидко).
- Обчислювальна потужність: на кінець кварталу номінальна (nameplate compute) — 1,7 GW (роком раніше 0,6 GW, на кінець Q2 — 1,4 GW), більшість від Colossus II дата-центрів.
- Дохід від SI-рішень та інфраструктури — близько 7 млрд USD, від реклами — 538 млн USD.
- Показники інших бізнес-напрямків
-
Connectivity (Starlink): дохід 5,25 млрд USD, +69% рік до року; операційний дохід близько 2,37-2,4 млрд USD, +99% рік до року.
- Кількість приватних підписників Starlink: 13,6 млн (квартальне зростання +1,6 млн, рік до року +89%), ARPU користувача — близько 69 USD.
- Активне зростання корпоративного та державного сектору, понад 3800 літаків з встановленими системами.
-
Space (ракети/запуски): дохід 1,77 млрд USD, +6% рік до року; операційний збиток — 7 млн USD.
- Проведено низку запусків, включаючи першу комерційну місію Starship (розгорнуто 26 супутників Starlink V3, яка має пропускну здатність у 10 разів більше Falcon 9).
-
Порівняння напрямків (Q3 2026, млн USD):
Бізнес-напрям Q3 2026 Дохід Зростання рік до року ЧасткаSuper Intelligence (SI) 7,560 +830% ~52% Connectivity (Starlink) 5,248 +69% ~36% Space 1,767 +6% ~12% Разом 14,575 +161% 100%
-
- План капітальних витрат
- Загальні капітальні витрати Q3: 19,6 млрд USD, з них на SI — близько 16,4 млрд USD (84%), основна частина — на інфраструктуру для AI обчислень (розширення Colossus).
- За 9 місяців накопичено CapEx близько 48,1 млрд USD, з них AI — близько 40 млрд USD.
- Прогноз: CapEx у Q4 очікується 35-40 млрд USD (прискорення розгортання потужностей).
- Цільова потужність: до кінця року — 2,5-3 GW; у 2027 планують додати щонайменше 10 GW (загалом 13 GW чи більше, можливість перевищити 20 GW), додатково планується створити інфраструктуру ще на 20 GW (електрика та охолодження).
- Менеджмент зазначає: нові потужності при поточних цінах (понад 30-50 USD/Ват) окупаються менш ніж за рік, у деяких випадках і за 6 місяців.
- Порівняння з основними "cloud"/AI-провайдерами: SpaceX швидко стає важливим "neocloud" гравцем, орендний дохід зростає, серед клієнтів — Anthropic, Google та інші.
- Прогноз наступного етапу
- На Q1 2027 прогноз доходу: 33-37 млрд USD (значно більше за попередній ринковий консенсус — приблизно 22,2 млрд USD).
- Ціль наприкінці 2026 — ARR (річний регулярний дохід): 100 млрд USD (компанія підтверджує попередній прогноз).
- Очікування CEO Elon Musk: до кінця 2027 річний регулярний дохід (ARR) може становити від 500 млрд до 1 трлн USD.
- Інше: заборгованість за замовленнями (backlog) — близько 63 млрд USD, з них приблизно 42 млрд USD мають бути визнані протягом наступних 12 місяців.
- Ринковий фон та занепокоєння інвесторів
- Головна дилема: компанія стрімко переходить від традиційного ракетно-супутникового бізнесу до AI-інфраструктури з фокусом на Super Intelligence та оренду обчислювальної потужності; напрям SI вже перевищив Starlink і став основним джерелом доходу, проте високі капітальні витрати (у Q4 можуть подвоїтися) створюють тиск на грошові потоки та довгострокову прибутковість.
- Ринкові виклики: Grok та інші моделі стикаються з конкуренцією з боку OpenAI, Anthropic, Google; попит на обчислення високий (менеджмент каже, що “hyperscaler постійно орендують”), але необхідно підтвердити ефективність масштабування та повернення інвестицій.
- Реакція інвесторів: результати значно перевищили очікування, особливо дохід від SI та сильний прогноз на Q1 2027; після торгової сесії акції зросли (за різними джерелами — 2%-7%+), ринок уважно слідкує за темпами збільшення потужності, цінами та потенційними синергіями/злиттям із Tesla.
- Інше: інтеграція Cursor після придбання; триває експансія Starlink; здійснено комерційний запуск Starship.
Відмова від відповідальності: Матеріал надано виключно для ознайомлення та не є інвестиційною рекомендацією. Всі дані сформовані на основі відкритих джерел та корпоративної фінансової звітності, дійсна інформація — лише у офіційних документах.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Waymo під управлінням Alphabet (GOOGL.US) розширює свій ринок у Європі: відкриває двері в Іспанію та планує запустити сервіс наступного року
Waymo, дочірня компанія Alphabet, планує розширити свою присутність на європейському ринку та запустити свої послуги у Мадриді у 2027 році.

Передбачається, що Samsung і SK Hynix (SKHY.US) прагнуть модернізувати заводи в Китаї: хочуть захопити замовлення на AI і захистити частку ринку від Yangtze Memory.
За словами чотирьох обізнаних осіб, Samsung Electronics і SK Hynix здійснюють модернізацію виробничих ліній на своїх заводах у Китаї.

Ціни на криптовалюти
Більше


