
Доходність десятирічних держоблігацій США досягла 24-річного максимуму і тисне на ціну золота, однак стратеги стверджують, що довгострокова логіка збереження вартості золота не порушена.

Ukraina Today, 6 жовтня—— Доходність 10-річних держоблігацій США зросла до 5,32%, що є найвищим показником за останні 24 роки, прибутковість фіксованих доходних продуктів підвищується, що тимчасово тисне на ціну фізичного золота. Головний стратег YieldMax Майкл Ху (Michael Khouw) вважає, що високі ставки викликають ефект заміщення активів, проте фундаментальна логіка збереження вартості золота не змінилася. Інфляція має тривалий характер, а її корінь полягає у фінансових проблемах США. Корекція ціни золота та зниження волатильності можуть залучити довгостроковий капітал, золото залишається якісним активом для диверсифікації.
1 жовтня дохідність 10-річних облігацій США піднялася до 5,358%, встановивши 24-річний максимум. Оскільки готівка та фіксовані доходні продукти можуть забезпечувати значний прибуток, висока дохідність облігацій прямо конкурує із золотом. Однак, на думку стратегів, стійка інфляція невпинно підточуючи купівельну спроможність фіатних валют, і базова логіка інвестування в золото все ще актуальна.
Активи з високою дохідністю переміщують капітал, короткостроково ціна золота під тиском
Головний стратег YieldMax Майкл Ху (Michael Khouw) зазначає, що високі ставки у короткостроковій перспективі пригнічують золото, інвестори отримують стабільний прибуток від основної суми, тому привабливість золота знижується. Він каже: "Тиск на ціну золота не є несподіваним. Коли ставки зростають до достатнього рівня, інвестори не завжди ретельно обраховують реальні доходи, але це неминуче впливає на фізичні активи негативно."
Ху зазначає, що інвесторам не обов’язково точно враховувати прибутки з урахуванням інфляції, щоб відчути привабливість високодохідних активів. Доходність рахунків грошового ринку та інших ліквідних продуктів становить близько 5%, що є надзвичайно привабливим для інвесторів із потребою грошових потоків. Він каже: "Після того, як ставки набувають реальної цінності, виникає ефект заміщення, незалежно від того, чи ретельно інвестори рахують доходи."
Інфляція триває, золото залишається основою для збереження вартості
На його думку, конкуренція з боку фіксованих доходних продуктів не усуває фундаментальні причини інвестування в золото. Інвестори купують дорогоцінні метали, чітко розуміючи, що купівельна спроможність фіатних валют з часом зменшується, інфляція по суті є прихованим податком на накопичення, і це породжує попит на фізичні активи, які здатні зберігати вартість. Він каже: "Інвестори купують золото, чітко розуміючи, що долар та інші фіатні валюти не є інструментами для збереження вартості, їхня купівельна спроможність невпинно розмивається. Вони інтуїтивно відчувають втрату реальної купівельної спроможності і прагнуть хеджувати це за допомогою фізичних активів."
Ху також зазначає, що поточний цикл підвищення ставок фактично є корекцією дисбалансу, спричиненого затримкою політики раніше. Інфляція проявляла свою стійкість ще кілька років тому, але регулятори колись визначали підвищення цін як тимчасове явище. Сучасна цінова ситуація вже зазнала структурних змін, і середній рівень інфляції буде вищим за попередні очікування ринку. Він каже: "Ще п’ять років тому були достатні докази реальної інфляції, чотири роки тому влада наполягала, що це тимчасово. Нова інфляційна обстановка навряд чи впаде нижче 2%, велика ймовірність, що залишиться вище 3%. Ринок починає враховувати цю реальність, ціна золота падає, але основна проблема не змінилася."
Фінансові питання є коренем проблеми, золото все ще є якісним диверсифікованим активом
Хоча висока дохідність держоблігацій США відображає стурбованість ринку щодо інфляції, Ху вважає, що за високими ставками стоять глибші фінансові проблеми. Грошова політика здебільшого реагує на інфляційний тиск пасивно, а корінь проблеми — у витратах уряду та фінансовій політиці. Лише суттєве покращення фінансового стану США може змінити перспективу інфляції і ставок; якщо уряд не проведе реформу бюджету, тиск інфляції збережеться.
Водночас він зазначає, що останній корекції ціни золота і нормалізація волатильності привернуть увагу довгострокових інвесторів до ринку золота. Золото ніколи не було високоволатильним спекулятивним активом, стабільна динаміка сприяє поверненню стабільного капіталу у сектор дорогоцінних металів.
Інвестиційний портфель YieldMax постійно включає дорогоцінні метали та акції добувних компаній, розглядаючи їх як важливий інструмент диверсифікації активів. Він зазначає: "
Висновок
Загалом, короткострокова заміна активів внаслідок високої дохідності держоблігацій США тисне на ціну золота, капітал переміщується у фіксовані доходні продукти з високою дохідністю. Але структурна інфляція й фінансові ризики США продовжують підточувати купівельну спроможність фіатних валют, і довгострокова цінність золота для хеджування девальвації й диверсифікації портфеля не змінилася, а короткострокова корекція може привернути довгостроковий капітал для нових інвестицій.
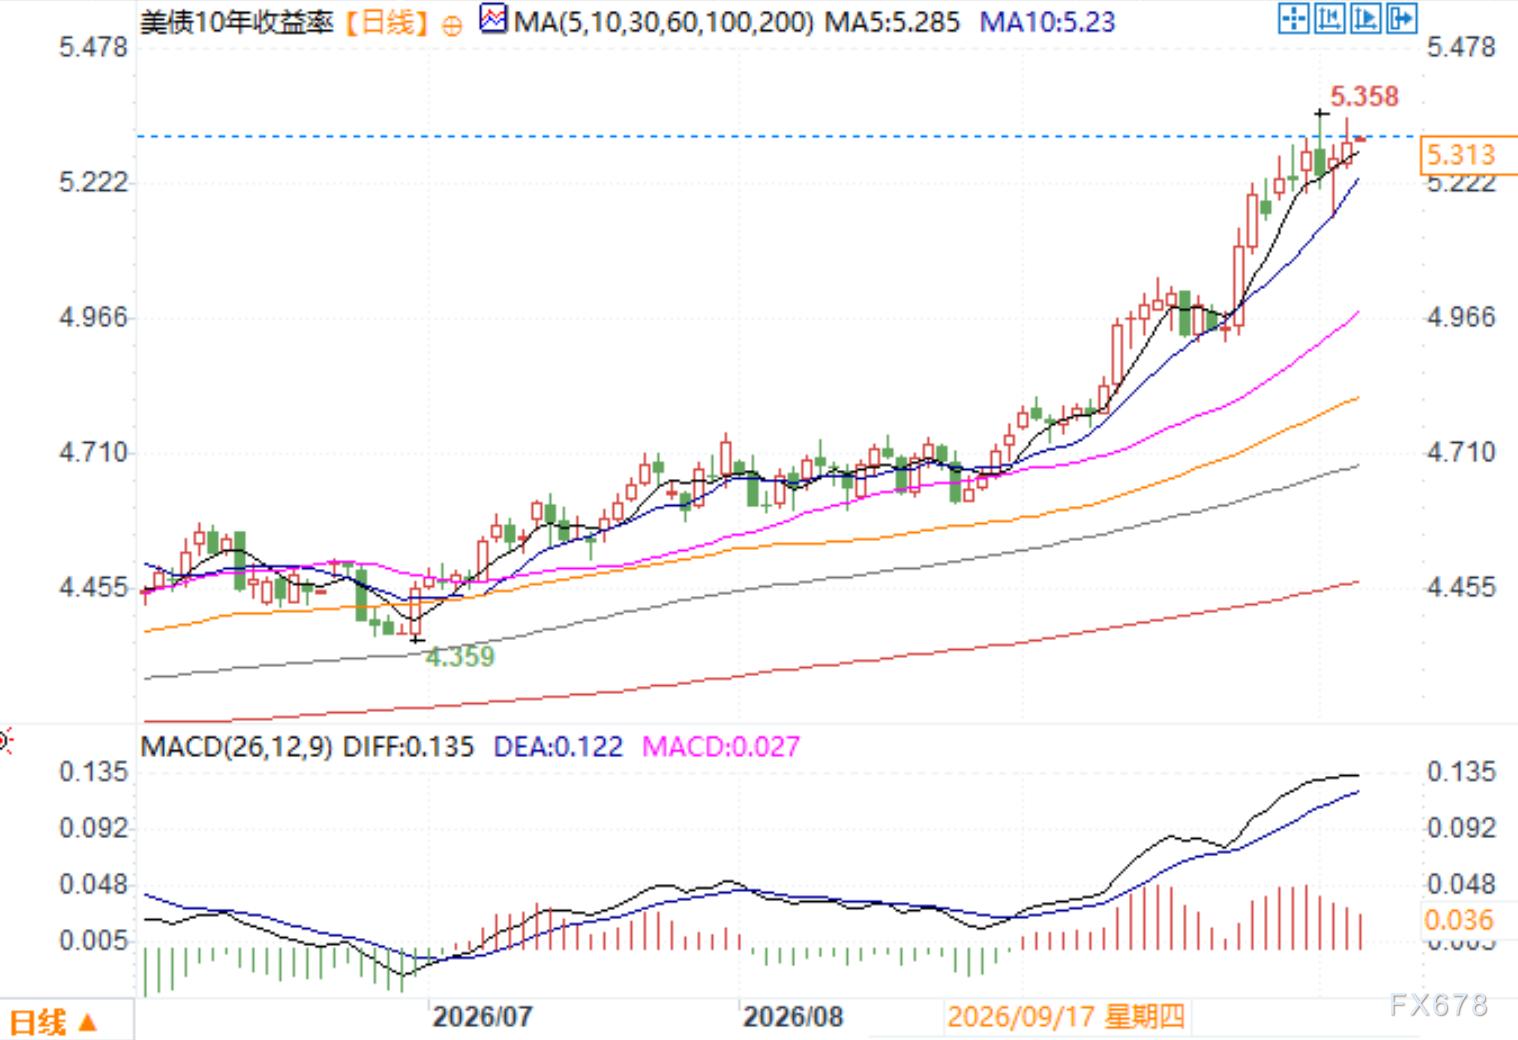
Щоденний графік доходності 10-річних держоблігацій США, джерело: EasyExchange
Часовий пояс GMT+8, 6 жовтня, 9:34 Доходність 10-річних держоблігацій США становить 5,313%
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
AI-агенти стимулюють попит на CPU! Mizuho прогнозує, що до 2030 року ринок досягне $209 млрд, підвищуючи цільові ціни для AMD (AMD.US), Intel (INTC.US) та інших.
Mizuho зазначає, що зі швидким зростанням кількості застосувань AI-агентів очікується суттєве збільшення попиту на серверні CPU, а це, у свою чергу, додатково стимулюватиме попит на DRAM, NAND і серверне обладнання.

Резонанс цін на нафту та євро: великим активам відкривається вікно для змін
Ціни на криптовалюти
Більше


