
Державні облігації США: аналіз фундаментальних факторів після послаблення напруженості з ліквідністю

Після спалаху конфлікту на Близькому Сході держоблігації США пережили розпродаж через напруженість ліквідності, а прибутковість по всій кривій помітно зросла, після чого 2Y досягла максимуму майже на 60 б.п. З минулого тижня прибутковість держоблігацій США почала поступово знижуватися, водночас ціна на золото також стабілізується, що свідчить про маргінальне полегшення напруженості ліквідності, яка спостерігалася раніше.
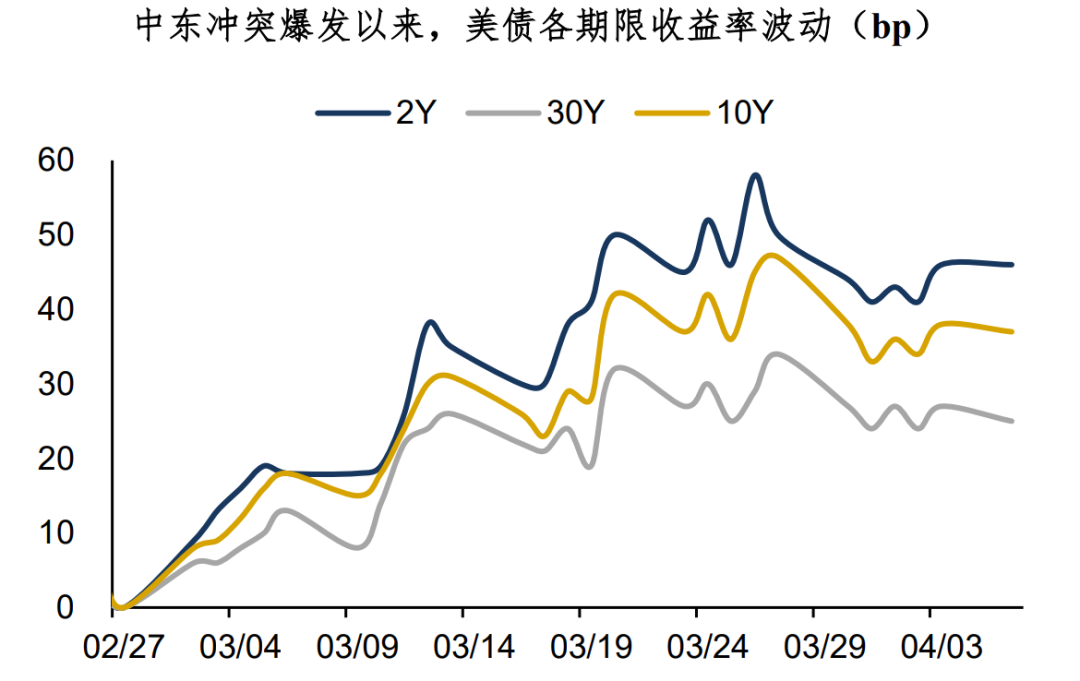
Логіка ціноутворення держоблігацій США поступово виходить із-під впливу ліквідності й переходить до етапу боротьби, на який спільно впливають дані щодо зайнятості, ціна на нафту через передавання інфляції та геополітична невизначеність. Яка зараз ситуація в економіці США? Ми схильні вважати, що слабка зайнятість і більш стійкі ризики інфляції разом складають крихку ситуацію економіки, підтримують зростаючу обережність Fed, і прибутковість держоблігацій США швидше за все буде коливатися в широкому діапазоні на високому рівні.
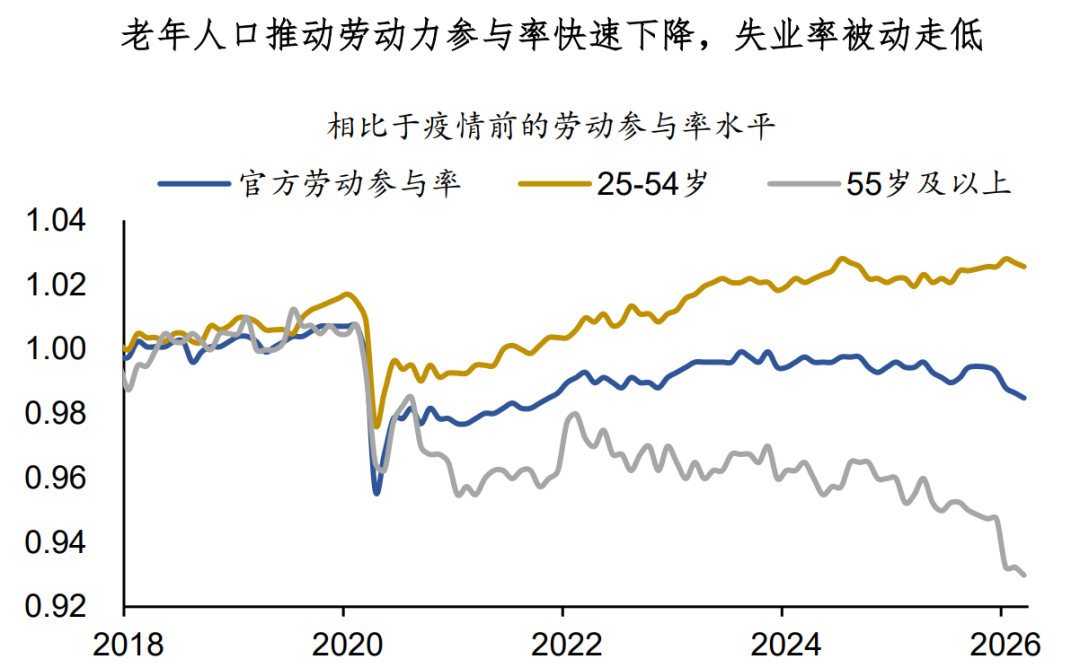
Щодо зайнятості: опубліковані минулого тижня дані по nonfarm та ADP показують, що загальна кількість зайнятих не впала, але сигнал структурної слабкості залишається стабільним. Старіння робочої сили призводить до швидкого зниження рівня участі в праці, і цей фактор певною мірою знижує рівень безробіття. Така картина зайнятості поки недостатня для Fed, щоб перевести увагу з інфляції, відносно стабільна зайнятість швидше забезпечить підстави для збереження поточної ставки.
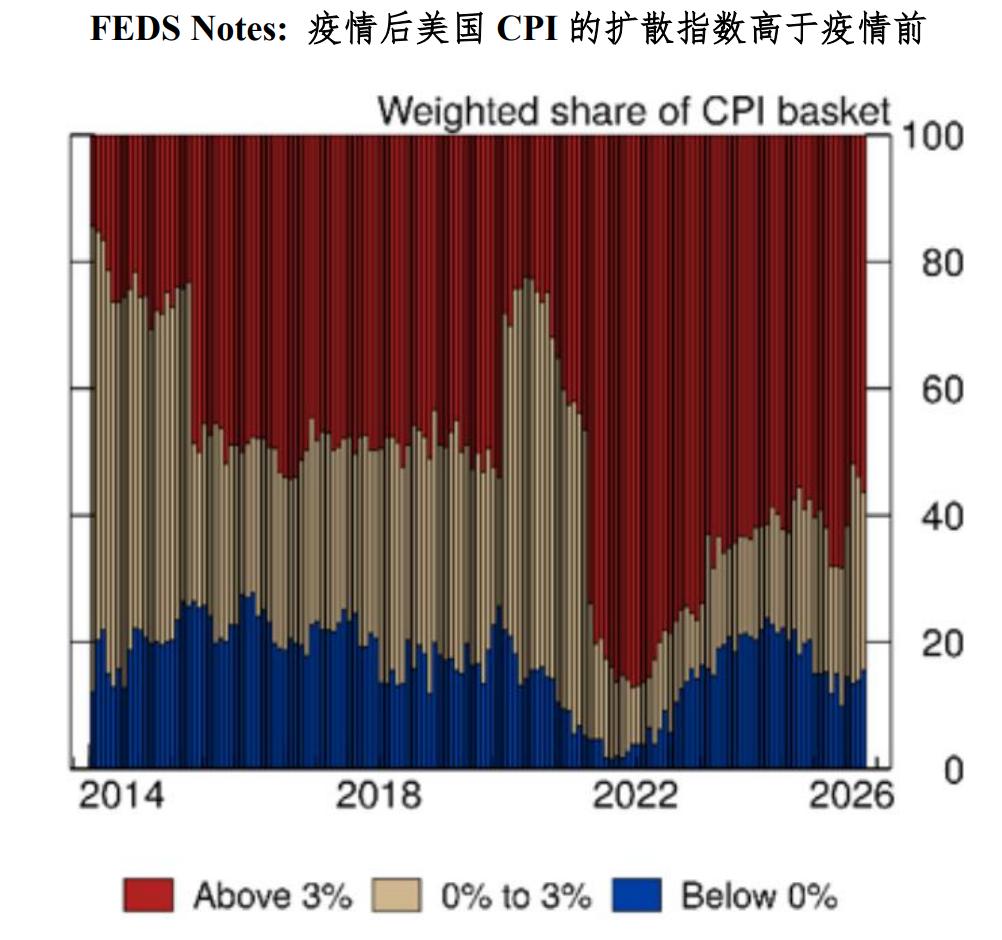
Щодо інфляції, високі ціни на нафту створюють значний інфляційний тиск, цінова компонента даних ISM PMI за березень зросла швидко, ціновий тиск у ланцюгах постачань значно підвищився. Одночасно, нове дослідження FED показує, що характеристики інфляції після пандемії дещо змінилися, шлях поширення інфляції в США може бути більш повільним, але більш тривалим:
1) Поточне становище: навіть через кілька років після пандемії інфляційний тиск все ще більш поширений, ніж до 2020 року, і зважені показники інфляції понад 3% по елементах споживчого кошика значно перевищують рівні, що були до пандемії.
2) Шляхи впливу: дефляційні компоненти мають загалом слабкіший ефект зниження на базовий CPI США порівняно з часами до пандемії, а раніше компоненти з високою інфляцією також менше підвищують базовий CPI. Це означає загальне уповільнення передавання інфляції та посилення її стійкості.
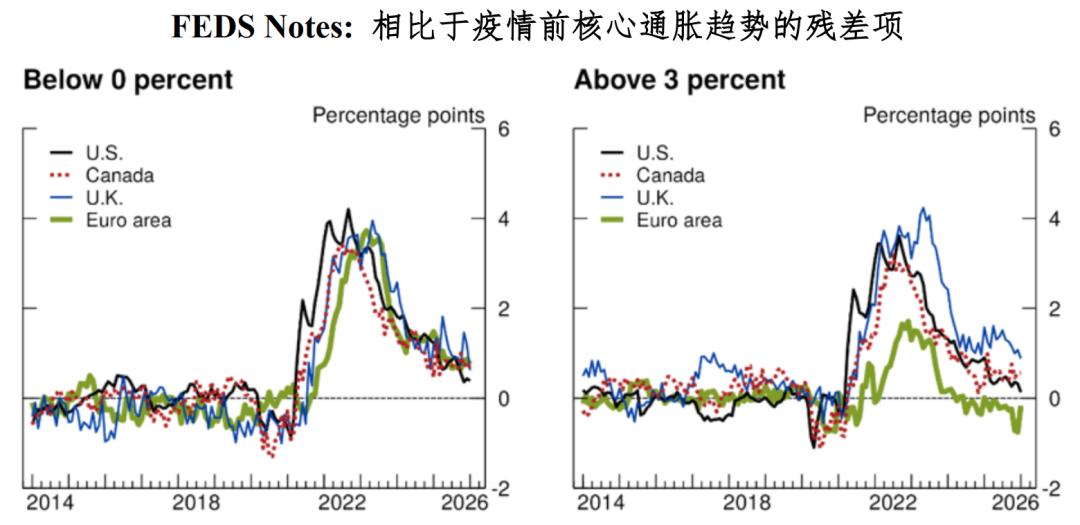
Ці основні висновки показують, що стійкість базової інфляції посилюється, але водночас посилення ефекту "широти інфляції → загальної інфляції" повертається до норми.Тому нинішнє зростання цін на нафту може поширюватися не так швидко, як у 2021-2022 роках, коли воно швидко перетворювалось на широке підвищення базової інфляції, темпи можуть трохи зменшитися, але тривалість залишатиметься.
Учора Іран та США досягли домовленості про двотижкове перемир'я і почнуть переговори з 10 квітня. Іран постійно наполягав на довготривалому перемир'ї для захисту власних інтересів, і фактичний прогрес у переговорах залишається дуже невизначеним. Навіть якщо сторони домовляться про перемир'я, через необхідність відновлення інфраструктури та обмежений рух через Ормузьку протоку у середньостроковому періоді ціна на нафту навряд чи швидко повернеться до рівнів до війни, і вплив ціни на нафту на інфляцію ще підлягає спостереженню. На даний момент ціни на далекі ф'ючерси все ще перевищують середні показники до війни, тривала нестабільність на Близькому Сході та висока стійкість цін на нафту залишаються базовим сценарієм на деякий час.
Загалом Fed зіткнувся зі складною ситуацією: ринок праці демонструє слабкий баланс, а інфляція проявляється як тривалий і стійкий процес. На цьому тлі збереження обережної позиції стає найкращим тимчасовим вибором. У такій ситуації прибутковість держоблігацій США швидше за все залишатиметься у широкому діапазоні на високому рівні.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Потреба в AI сприяє прискоренню розширення виробництва TSMC, до кінця року місячна виробнича потужність 2 нанометрів має сягнути 120 тисяч пластин.
Згідно з повідомленнями, такі гіганти, як Apple, Nvidia, AMD, колективно збільшили замовлення на 10–20%, що безпосередньо сприяло зростанню місячної виробничої потужності TSMC для 2-нм технології до 120 тисяч пластин наприкінці року, що перевищує початковий прогноз більш ніж на 20% і дозволяє досягти цільового показника 2027 року на два роки раніше. Одночасний запуск п'яти заводів відбувається вперше в історії, а річний середньозважений темп зростання виробничої потужності у 2026-2028 роках сягатиме 70%.
Розпродаж довгострокових державних облігацій триває! Доходність 10-річних держоблігацій США знову перевищила 5,2%, протистояння наративів «вибух штучного інтелекту VS зростання вартості фінансування» посилюється
У понеділок, через те що президент США Дональд Трамп відхилив останню пропозицію Ірану щодо повторного відкриття Ормузької протоки, зросли побоювання щодо інфляції, ціни на нафту підвищилися, а американські облігації знову були розпродані.
Банки роками заробляли на неробочих коштах, чи змінять це AI-агенти?
Багато років банки отримували прибуток з невикористаних коштів клієнтів, але AI-агенти можуть змінити цю ситуацію.
Goldman Sachs: Американський фондовий ринок демонструє “сильні індекси, але слабку впевненість”, а відновлення зростання може стати головною темою наступного етапу
Goldman Sachs зазначає, що американський фондовий ринок наразі демонструє незвичайну динаміку — індекси показують сильні результати, але інвесторська впевненість залишається слабкою. Це означає, що у ринку все ще є потенціал для подальшого зростання, а акції, які раніше відставали від лідерів штучного інтелекту, можуть невдовзі отримати додаткове зростання.

Ціни на криптовалюти
Більше


