
Goldman Sachs: монополия мегакапитальных технологических компаний рушится, поворотный момент пятнадцатилетней концентрации на рынке уже наступил

Высокая концентрация на рынке акций США, сохранявшаяся более пятнадцати лет, рушится.
Главный глобальный стратег по акциям Goldman Sachs Питер Оппенгеймер в последнем отчёте отметил, что глобальные фондовые рынки переживают здоровый процесс нормализации: доходность на рынках расширяется одновременно по географическим регионам и отраслям, а ценность диверсифицированных портфелей значительно возрастает.
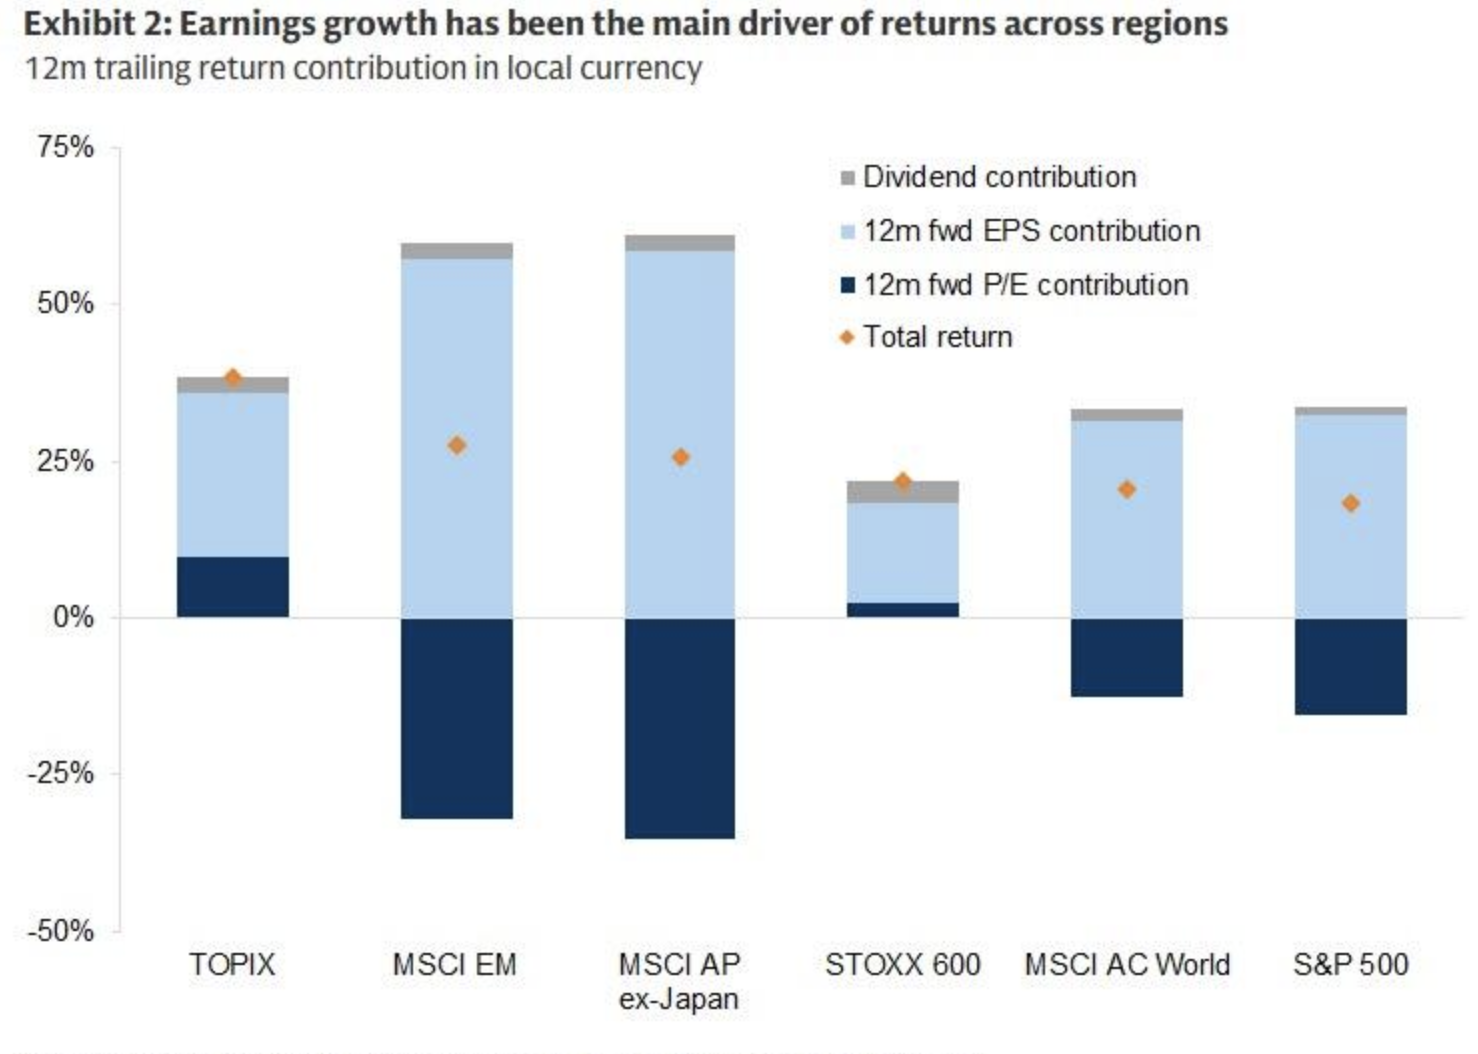
С начала 2025 года эта волна «большой диверсификации» заметно ускорилась. Американский фондовый рынок показал самые слабые результаты среди основных регионов, тогда как Япония, Азиатско-Тихоокеанский регион и развивающиеся рынки зафиксировали наибольший рост в национальных валютах. Одновременно гигантские капитальные затраты hyperscalers продолжают снижать прибыль на свободный денежный поток, что ведёт к снижению оценок в технологическом секторе, а перелив этих процессов поддерживает перспективы роста и переоценку таких традиционных отраслей, как промышленность.
В своей глобальной стратегической записке «Импульс, ротация и ценность среди роста» Оппенгеймер подчеркивает, что движущей силой текущей ротации на рынке выступает фундаментальный рост прибыли, а не расширение оценок или снижение процентных ставок. По его мнению, наблюдается структурный перелом крайне концентрированной структуры рынка по капитализации и результатам, которая сохранялась более десяти лет, и возможности получения дохода из действительно диверсифицированных портфелей возрастают.
Оценки технологического сектора под давлением, преимущества по свободному денежному потоку сокращаются
В течение более десяти лет после финансового кризиса технологический сектор благодаря модели легких активов, взрывному росту спроса на облачные вычисления и программное обеспечение, а также оценочному бонусу в условиях нулевых ставок достигал устойчивого увеличения рентабельности и доходности собственного капитала (ROE), став ключевым направлением глобальных инвестиций.
Тем не менее, появление ChatGPT спровоцировало гонку капитальных вложений среди hyperscalers. Как отмечает Оппенгеймер, этот суперцикл капвложений фундаментально меняет финансовые характеристики технологического сектора — масштабные инвестиции продолжают размывать свободный денежный поток, вынуждая компании обращаться за финансированием к долговым и акционерным рынкам.
По показателю доходности на свободный денежный поток преимущество американского рынка, ориентированного на hyperscalers, по сравнению с европейскими и другими стоимостными рынками резко сократилось, что обеспечивает фундаментальный фон для текущей ротации в динамике. Кроме того, больший объём государственного долга, устойчивое инфляционное давление и рост предложения облигаций совместно увеличивают стоимость капитала, делая рост прибыли основным драйвером доходности рынка акций.
Прибыль как драйвер ротации: реоценка традиционных отраслей
Важно отметить, что нынешняя диверсификация рынка не вызвана переоценкой или мягкой денежно-кредитной политикой, а строится на устойчивом росте прибыли. Оппенгеймер подчёркивает, что не только сами прибыли показывают силу, но и пересмотры прогнозов по прибыли устойчиво идут вверх, что служит двойным подтверждением для фундаментальной поддержки рынка акций.
Масштабные капитальные затраты hyperscalers и полупроводниковых компаний, наряду с ростом правительственных инвестиций в энергетическую безопасность, критическую инфраструктуру и национальную оборону, породили суперцикл капитальных затрат. Перелив этого цикла вновь оживляет долгие годы игнорируемые традиционные отрасли: перспективы роста и оценка таких направлений, как промышленность, заметно повышаются.
На макроуровне общее значение ROE по регионам стабильно высокое, корреляция между акциями снижается, а по мере ротации лидирующих секторов на рынке альфа-возможности увеличиваются. По мнению Оппенгеймера, несмотря на некоторое снижение совокупного P/E на рынке США из-за влияния технологического сектора, с точки зрения ROE американский рынок остаётся самым привлекательным в мире.
Поворот в концентрации: возвращение ценности диверсификации
По оценкам Goldman Sachs, снижение корреляции акций и недавний быстрый крах импульсных стратегий ускоряют смену рыночного лидерства, создавая более благоприятные условия для поиска ценности в сфере роста.
Ключевой вывод Оппенгеймера: после более десяти лет крайней концентрации по капитализации и результатам глобальные фондовые рынки переживают здоровую нормализацию, и диверсифицированные портфели снова приносят реальную отдачу. Он прогнозирует продолжение этого тренда.
Для инвесторов это означает снижение эффективности стратегии концентрации на hyperscalers в США и возвращение к логике сбалансированной диверсификации между регионами и секторами.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Экспорт сырой нефти из Ближнего Востока восстановился до 98% от уровня до войны! Исследование JPMorgan раскрывает охлаждение "нефтяных сделок", но инфляция в энергетическом секторе не отступает
В отчёте команды аналитиков Morgan Stanley, включая Наташу Карнееву, опубликованном 29 сентября, говорится: «Главная артерия экспорта нефти на Ближнем Востоке вновь становится проходимой». По их словам, для региона, который всё ещё находится в состоянии войны, это «значительное восстановление», несмотря на то, что восстановление выглядит неравномерным.
Anthropic 2 трлн долларов IPO раскрывает слабые стороны: 47% доходов зависят от Amazon и Google, с каждого 1 доллара уходит 16 центов
Проспект Anthropic раскрывает, что в 2025 году 47% выручки компании будет проходить через облачные платформы Amazon и Google, что значительно больше по сравнению с 11% в 2023 году. За каждый доллар дохода от облачных платформ Anthropic должна выплачивать около 16 центов комиссионных за продвижение, что в сумме за год составляет примерно 351 миллион долларов. Кроме того, эти два гиганта одновременно выступают для Anthropic инвесторами, поставщиками вычислительных мощностей, дистрибьюторами и прямыми конкурентами.
Борьба за вычислительные мощности ИИ обостряется! Anthropic раскрыла соглашения на сумму 84,5 миллиарда долларов, что значительно превышает майские оценки. Двигатель роста ИИ SpaceX (SPCX.US) ускоряется вновь.
По сообщениям, Anthropic согласилась оплатить SpaceX за вычислительные мощности сумму, почти в два раза превышающую ранее оценённую.
Цены на крипто
Далее


