
Прогноз годового финансового отчета Pinduoduo (PDD) за 2025 год: высокоэффективный минимализм на фоне давления на прибыль!
 Bitget2026/03/24 04:31
Краткий обзор инвестиционных моментов
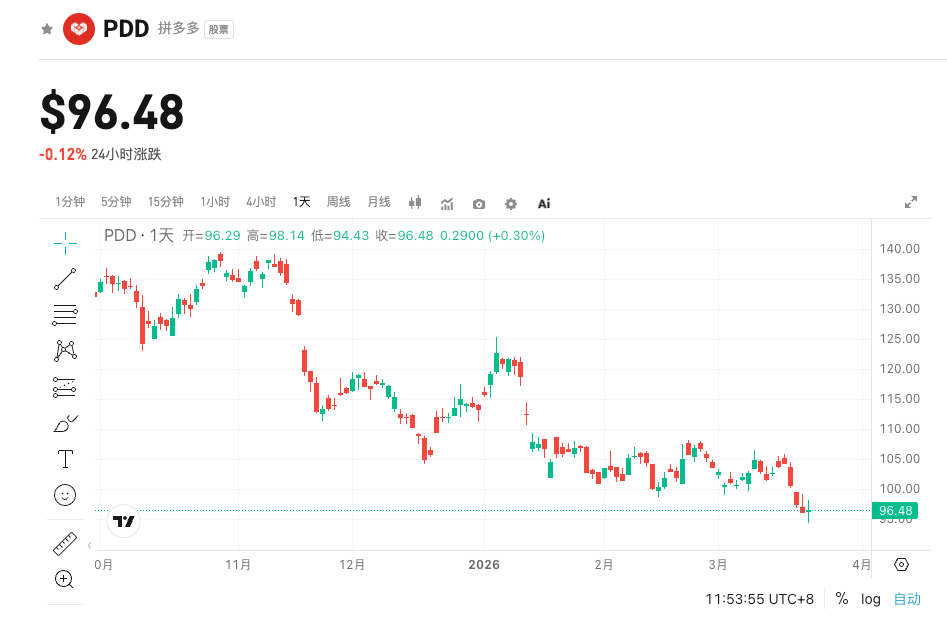
Pinduoduo опубликует отчетность за 4 квартал и весь 2025 финансовый годпосле закрытия торгов 24 марта. Ожидания рынка: годовая выручка составит около 415–420 млрд юаней (+5%–7% г/г), чистая прибыль по GAAP 100–103 млрд юаней (–8%–11% г/г), чистая прибыль по Non-GAAP 106–110 млрд юаней (–10%–13% г/г, консенсус рынка 109–111 млрд).
Несмотря на низкий однозначный рост выручки и очевидное давление на прибыль, компания, имея около 23 000 сотрудников, демонстрирует ведущую по отрасли операционную эффективность с более чем 4 млн юаней прибыли на одного сотрудника, опережая основных конкурентов и оставаясь образцом «минимализма» в электронной коммерции. В этом отчёте будет проведена ключевая проверка влияния внутренней стратегии субсидий и трансформации Temu на зарубежных рынках на прибыль, что даст прямое руководство для краткосрочных колебаний котировок PDD и торговых возможностей.
Четыре главных фокуса
Фокус 1: замедление темпов роста годовой выручки до низких однозначных значений
В 2025 году общий темп роста онлайн-продаж физических товаров в Китае останется однозначным. Доход от онлайн-маркетинга основного сайта Pinduoduo замедлился с +14,8% г/г в Q1 до еще более низкого уровня к Q3. Хотя доход Temu от транзакционных услуг в абсолютном выражении превышает 47–48 млрд юаней, квартальные темпы роста во втором и третьем кварталах уже снизились до однозначных значений.
Ожидается, что квартальная выручка Q4 составит около 110 млрд юаней, а годовая – 415–420 млрд. Это отражает усиление конкуренции в отрасли и влияние макроэкономической среды на потребление. Инвесторам стоит следить, сможет ли компания удержать основную долю рынка внутри страны с помощью таких сервисов, как коллективные покупки Duoduo Maicai.
Фокус 2: снижение прибыли год к году и высокая операционная эффективность
Ожидается, что чистая прибыль по GAAP за год составит 100–103 млрд юаней, по Non-GAAP — 106–110 млрд юаней, что существенно ниже показателей 2024 года. С января по сентябрь Non-GAAP чистая прибыль уже достигла 81 млрд юаней, что на 7,3 млрд выше, чем у Alibaba (73,7 млрд юаней) за тот же период.
Численность персонала компании удерживается около 23 000 человек, а прибыль на сотрудника превышает 4 млн юаней, что отражает отличную способность контролировать издержки. Чистая прибыль Q4 ожидается на уровне 25–28 млрд юаней. Эти показатели напрямую повлияют на уверенность рынка в долгосрочной прибыльности компании, особенно на фоне усиления субсидий.
Фокус 3: вложения и эффективность внутренней программы субсидий
Во второй половине 2024 года запущена акция «Сотни миллиардов скидок», а в апреле 2025-го - программа «Триллионная поддержка», с обещанием инвестировать свыше 100 млрд юаней и ресурс трафика за три года. В первом квартале маркетинговые расходы выросли на 43% г/г до 33,4 млрд юаней, даже вне периодов масштабных акций они выше уровня четвертого квартала 2024 года.
Пункты выдачи Duoduo Maicai уже охватывают более 70% административных деревень по стране, а после ухода Meituan Youxuan охват может еще больше увеличиться. Инвесторам необходимо отслеживать, способны ли субсидии реально стимулировать рост GMV и удержание пользователей или все это оборачивается лишь краткосрочным ростом расходов.
Фокус 4: трансформация зарубежного бизнеса Temu и путь к прибыли
Месячная активная аудитория Temu по всему миру во втором квартале достигла 417 млн, прирост в ЕС +74% г/г, доля ЕС в мировой MAU выросла до 34% и обогнала США. Модель бизнеса изменилась с полной схемы управления на гибридную (затраты на тарифы снижены на 40%–60%), добавлены режимы прямых отправлений Y2 и сторонних платформ — образовался четырехосевой драйвер роста.
Несмотря на некоторое повышение цен после тарифных изменений, удержание пользователей остается стабильным; однако Temu по итогам года все же остается расходной статьей, ожидается, что во втором полугодии выйдет близко к безубыточности, а прибыль может быть достигнута к 2026 году. Исполнение трансформации гибридной модели станет важным катализатором для акций после отчётности.
Риски и возможности
Положительные катализаторы:
- Трансформация Temu к гибридной модели и новые бизнес-схемы превзойдут ожидания — во втором полугодии быстро достигнут точки безубыточности, а возможно, начнут приносить прибыль досрочно.
- Масштабная «триллионная» поддержка внутри страны эффективно стимулирует GMV и доходы от маркетинга, выручка Q4 может превысить 110 млрд юаней.
- Преимущество по прибыли над Alibaba еще больше расширится, укрепив репутацию Pinduoduo как компании с высокой эффективностью и ускорив восстановление оценки.
Риски снижения:
- Продолжительный высокоуровневый рост маркетинговых расходов или отсутствие ожидаемого эффекта от субсидий могут привести к падению годовой прибыли выше согласованного рынка уровня.
- Замедление роста пользователей Temu или ухудшение тарифных/конкурентных условий приведут к затяжным убыткам на зарубежных рынках.
- Постоянные акценты менеджмента на «волатильности результатов» могут усилиться, а реальные данные Q4 окажутся даже ниже пессимистичных ожиданий.
4. Торговые рекомендации
Бычья логика: Если выручка за Q4 приблизится либо превысит 110 млрд юаней, Non-GAAP чистая прибыль будет выше 28 млрд юаней, и менеджмент даст более четкий график прибыльности Temu, а внутренние субсидии приведут к ускоренному росту GMV — акции могут отреагировать положительной динамикой.
Медвежьи риски: Если падение прибыли достигнет высоких двузначных значений, расходы на маркетинг выйдут из-под контроля или Temu создаст большее, чем ожидалось, давление на результат, а также на фоне обострения конкуренции, котировки могут испытать очередную коррекцию.
Ключевые показатели:
- Годовая и квартальная (Q4) выручка (особое внимание — сохранится ли уровень 415 млрд юаней)
- Non-GAAP чистая прибыль и динамика маржинальности
- Темпы роста маркетинговых расходов и реализация плана «триллионная поддержка»
- Ключевые показатели Temu (число пользователей, вклад новых моделей, прогресс по выходу на прибыльность)
Рекомендации по действиям:
- Позитивный сценарий (данные по всем направлениям выше ожиданий): можно рассмотреть вход на скачке после публикации отчета, с дальнейшим подтверждением тренда;
- Умеренно-предостережный сценарий (данные соответствуют либо чуть ниже ожиданий): рекомендуется выжидательная тактика или малый объем, дожидаясь четких комментариев менеджмента по итогам звонка;
Последние 24 часа! Примите участие в акции «Американский фондовый сундук (1-я серия)» и получите шанс выиграть щедрые призы в USDT, возврат комиссии по сделкам и эксклюзивные права на американские акции. Завершите торговлю контрактами и задания, чтобы попытать удачу и выиграть до 300 USDT! Подробные правила и способы участия смотрите по ссылке: Детали акции «Американский фондовый сундук (1-я серия)»
Вся информация предоставлена исключительно в ознакомительных целях и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Экспорт сырой нефти из Ближнего Востока восстановился до 98% от уровня до войны! Исследование JPMorgan раскрывает охлаждение "нефтяных сделок", но инфляция в энергетическом секторе не отступает
В отчёте команды аналитиков Morgan Stanley, включая Наташу Карнееву, опубликованном 29 сентября, говорится: «Главная артерия экспорта нефти на Ближнем Востоке вновь становится проходимой». По их словам, для региона, который всё ещё находится в состоянии войны, это «значительное восстановление», несмотря на то, что восстановление выглядит неравномерным.
Anthropic 2 трлн долларов IPO раскрывает слабые стороны: 47% доходов зависят от Amazon и Google, с каждого 1 доллара уходит 16 центов
Проспект Anthropic раскрывает, что в 2025 году 47% выручки компании будет проходить через облачные платформы Amazon и Google, что значительно больше по сравнению с 11% в 2023 году. За каждый доллар дохода от облачных платформ Anthropic должна выплачивать около 16 центов комиссионных за продвижение, что в сумме за год составляет примерно 351 миллион долларов. Кроме того, эти два гиганта одновременно выступают для Anthropic инвесторами, поставщиками вычислительных мощностей, дистрибьюторами и прямыми конкурентами.
Борьба за вычислительные мощности ИИ обостряется! Anthropic раскрыла соглашения на сумму 84,5 миллиарда долларов, что значительно превышает майские оценки. Двигатель роста ИИ SpaceX (SPCX.US) ускоряется вновь.
По сообщениям, Anthropic согласилась оплатить SpaceX за вычислительные мощности сумму, почти в два раза превышающую ранее оценённую.
Цены на крипто
Далее


