
Доллар: репетиция кризиса

Есть ли экономический кризис? Неизвестно, но финансовые рынки уже репетируют кризис.
Конфликт между США, Ираном и Израилем снова превзошёл ожидания, эскалировав от военного противостояния до комплексной борьбы в формате «энергетическая блокада + устранение высших руководителей + тотальная изоляция». Необратимые затраты всех трёх сторон уже настолько велики, что просто выйти из конфликта невозможно.
Резкий рост цен на нефть приводит к так называемому «один кит приходит — всё остальное рушится», и доллар США становится одним из немногих бенефициаров. Важно отметить, что структура позиций по доллару за месяц кардинально изменилась: подразумеваемая волатильность 25D RR по доллару к корзине валют достигла почти двухлетнего максимума, что отражает довольно перегретые бычьи настроения по доллару.
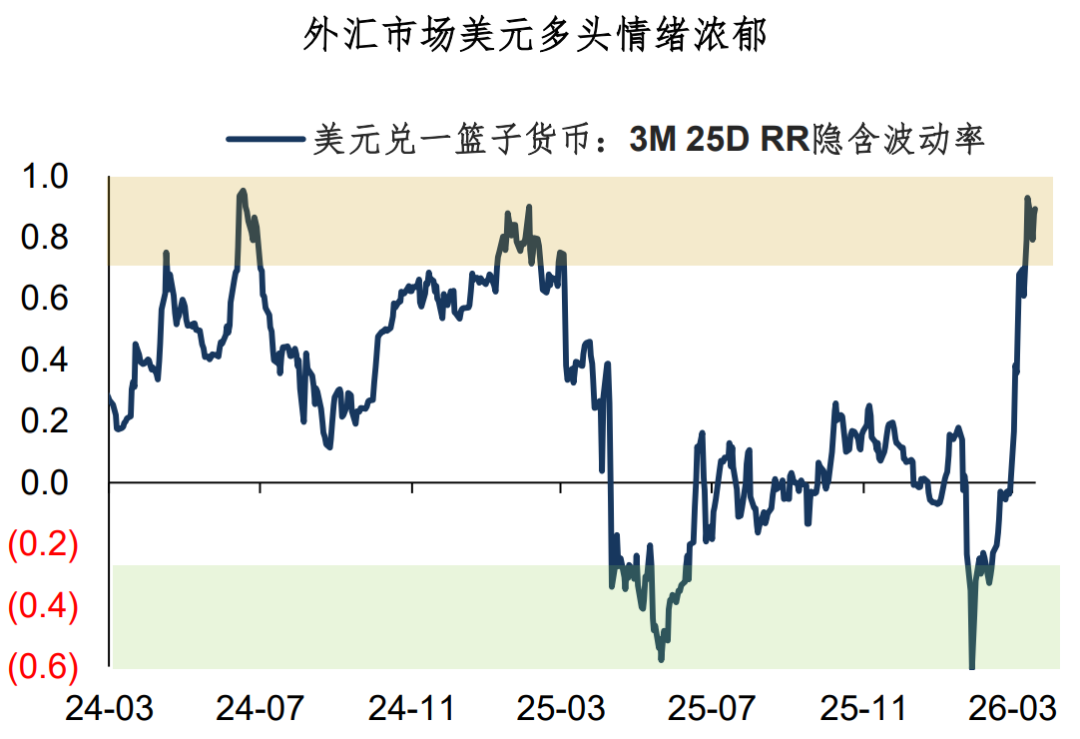
Почему рынок так оптимистично настроен по доллару? Во-первых, с точки зрения энергетической безопасности США — это страна-производитель и чистый экспортёр нефти, что делает её энергетическую структуру относительно более защищённой. Во-вторых, по части финансовой ликвидности: с началом войны глобальные рисковые и защитные активы падали одновременно, и только наличные (доллар США) остались единственным тихим пристанищем.
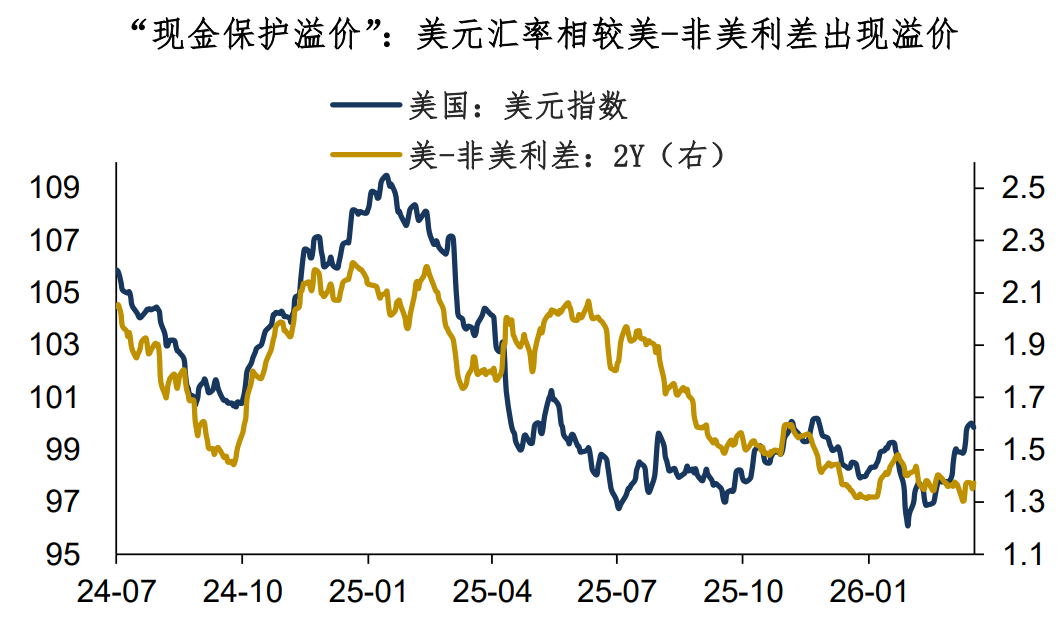
Я заметил, что сейчас курс доллара начал испытывать премию по отношению к процентной разнице между США и другими странами, эту премию можно расценивать как «премию кэшевой защиты», предоставляемую валютным рынком.
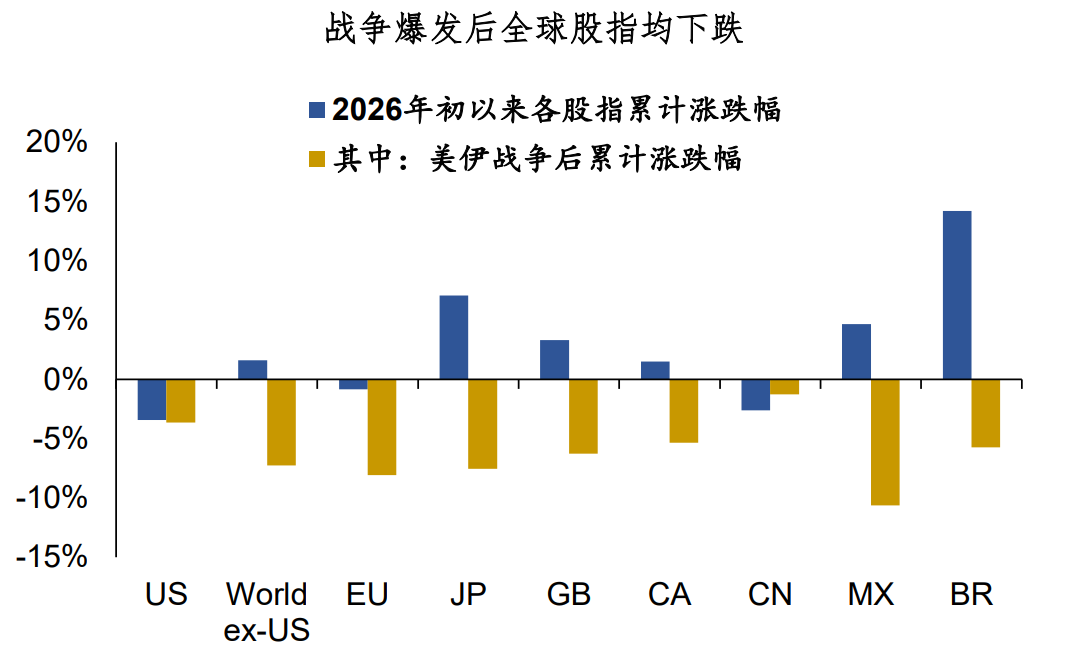
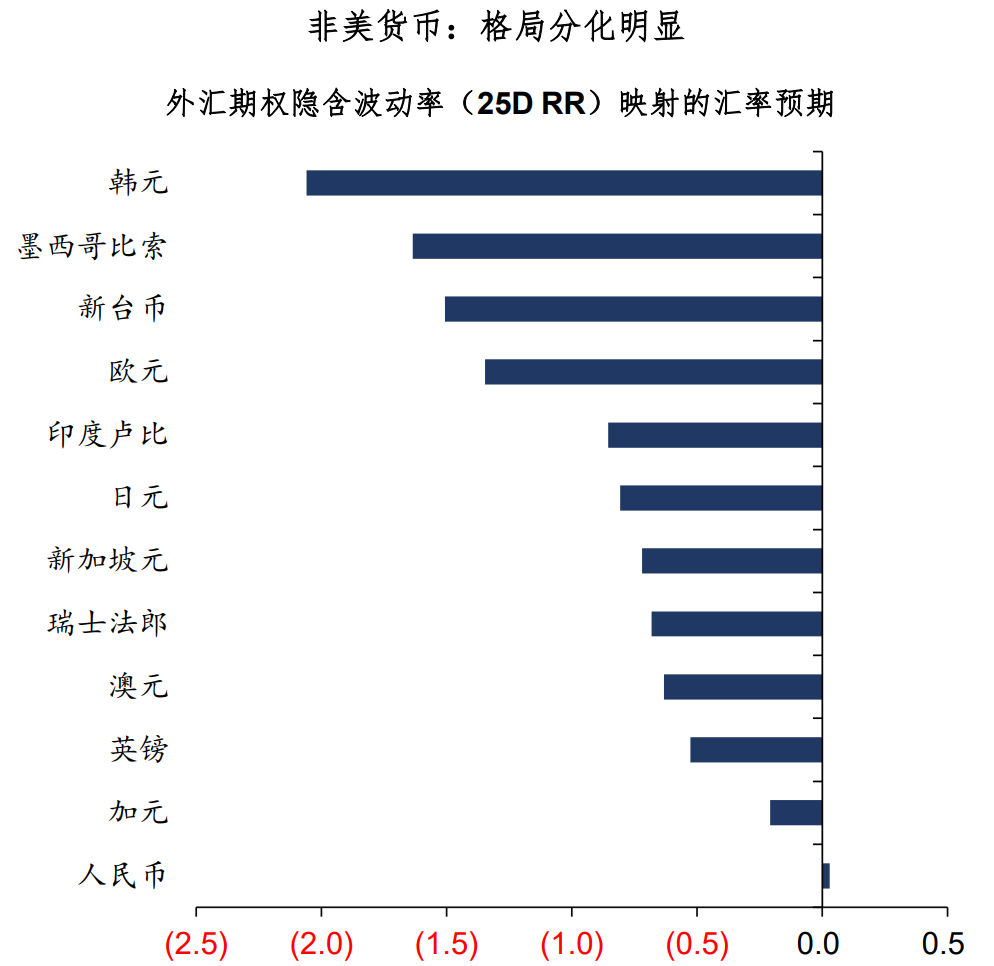
В этой «репетиции кризиса» разнонаправленность поведения валют, отличных от доллара, стала также весьма очевидной. В целом валюты стран с более устойчивой энергетической структурой падали меньше, а валюты с более уязвимой структурой — сильнее. Например, подразумеваемая волатильность 25D RR показывает значительный рост медвежьих ожиданий по южнокорейской воне, новотайваньскому доллару, евро и иене; в то время как ожидания по юаню, канадскому доллару и австралийскому доллару остаются примерно стабильными.
Как смотреть в будущее? У меня два вывода:
1. В краткосрочной перспективе доллар будет обладать «премией кэшевой защиты», но перенасыщенность позиций усложнит торговлю. В условиях устойчиво высоких цен на нефть волатильность финансовых рынков позволит доллару получать «премию за кэшевую защиту». Однако, в отличие от прошлого месяца, на данный момент лонг-позиции по доллару уже оказались перегружены — стоит уделить внимание двухсторонней волатильности и контролю позиций.
2. В средне- и долгосрочной перспективе, по мере продолжения высоких цен на нефть и низкой занятости, вероятность рецессии существенно выросла. Не знаю, когда наступит рецессия, но вероятность её наступления заметно возросла (впоследствии мы это подробно рассмотрим). Инвестиционный портфель должен быть готов к возможному сценарию рецессии.
Подытожим сегодняшнее обсуждение:
1. Есть ли экономический кризис? Неизвестно, но финансовые рынки уже репетируют кризис. Резкий рост цен на нефть приводит к «один кит приходит — всё остальное рушится», а доллар становится одним из немногих бенефициаров. Сейчас доля бычьих настроений на рынке опционов forex по доллару достигла перегретого уровня, а курс доллара начал получать премию по отношению к процентной разнице между США и остальным миром;
2. В этой попытке кризисной репетиции также ярко проявилась дифференциация валют, отличных от доллара. В целом валюты с надёжной энергетической структурой падали меньше, а с уязвимой — больше. В краткосрочной перспективе доллар будет иметь «премию кэшевой защиты», но необходимо пристально следить за разнонаправленными колебаниями и контролем позиций.
3. В средне- и долгосрочной перспективе, по мере того как сохраняются высокие цены на нефть и низкая занятость, вероятность экономической рецессии резко возрастает. Инвестиционный портфель должен быть готов к возможному сценарию рецессии.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Выросли только отдельные акции! Goldman Sachs предупреждает: широта рынка акций США самая низкая с интернет-пузыря 2000 года, волатильность облигаций необычно расходится
Партнёр Goldman Sachs Flood считает, что лидеры AI поддерживают индексы, тогда как среднестатистические акции уже упали на 16% от своих максимумов. Более редкой ситуацией является то, что руководитель по деривативам Goldman Sachs Garrett предупреждает: волатильность облигаций (индекс MOVE) находится на экстремально высоком процентиле, тогда как VIX всё ещё низок. Стратег BTIG Jonathan Krinsky отмечает, что общий леверидж хедж-фондов вырос, а чистый леверидж снизился, что отражает противоречие «увеличивают экспозицию, но не направление» и предупреждает: «Что-то должно уступить».
Трамп отклонил предложение Ирана о переговорах, мировые фондовые и долговые рынки под давлением, цены на нефть выросли более чем на 2%, золото опустилось ниже 4200.
Трамп отклонил последнее предложение Ирана о повторном открытии Ормузского пролива, и дипломатический тупик на Ближнем Востоке быстро изменил оптимизм рынка в пятницу. Brent вырос более чем на 2%, золото упало ниже 4200 долларов, серебро снизилось более чем на 4%; Азиатско-Тихоокеанские фондовые рынки снизились, KOSPI в Южной Корее упал более чем на 2%; мировые облигационные рынки испытывают давление, доходность двухлетних американских государственных облигаций выросла до 4,90%. В центре внимания рынка окажутся данные о PCE-инфляции и отчёт о занятости вне сельского хозяйства на этой неделе.
Спрос на AI стимулирует ускоренное расширение производства TSMC, к концу года месячная производственная мощность 2-нм чипов достигнет 120 000 пластин.
По сообщениям, такие гиганты, как Apple, Nvidia и AMD, коллективно увеличили заказы на 10%–20%, что напрямую стимулировало месячную производственную мощность TSMC для 2-нм чипов к концу года достичь 120 000 пластин, что более чем на 20% превышает первоначальный прогноз. Кроме того, цель на 2027 год будет достигнута на два года раньше. Одновременное увеличение производства на пяти заводах — первый случай в истории, а годовой совокупный темп роста мощности в 2026–2028 годах достигнет 70%.
Цены на крипто
Далее


