
Prévia do relatório financeiro do terceiro trimestre da Bloom Energy (BE): Validação de alto crescimento impulsionado por centros de dados de IA e volatilidade das opções
 2026/10/22 06:30
🔥 Radar de Destaques das Ações Americanas já está disponível! 3 principais setores das ações americanas + 6 ações selecionadas + 7 eventos importantes no calendário. Quais são as oportunidades do mercado de ações dos EUA nesta semana? Clique aqui para ver todos os 22 direcionamentos de trading em um só gráfico→
1. Principais pontos de investimento - Resumo
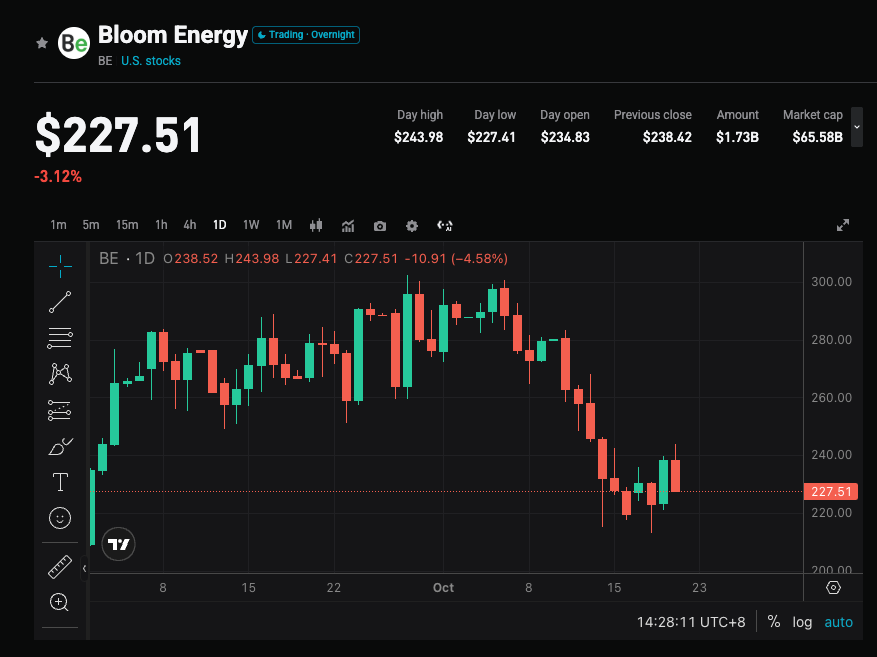
Bloom Energy irá divulgar os resultados do terceiro trimestre do ano fiscal de 2026 em 22 de outubro de 2026, após o fechamento do mercado americano. O consenso de Wall Street espera uma receita de aproximadamente US$ 1,07 bilhão (cerca de +106% A/A, em comparação com US$ 519 milhões no mesmo período do ano anterior) e um lucro ajustado por ação de cerca de US$ 0,69 (cerca de +360% A/A, em comparação aos US$ 0,15 anteriores). O mercado de opções está precificando uma volatilidade implícita de cerca de 10,7% (com base no preço de fechamento recente de cerca de US$ 222, faixa aproximada entre US$ 197 e US$ 248). As ações da empresa acumularam uma alta de cerca de 166% no ano, com grande foco do mercado se a demanda por células de combustível de óxido sólido (SOFC) para datacenters de IA pode continuar impulsionando receita e lucro, bem como novas revisões para cima no guidance anual.
2. Quatro grandes pontos de atenção
Ponto 1: Demanda por datacenters de IA e conquista de clientes em larga escala
O surto do poder computacional de IA impõe gargalos na entrega de energia e turbinas de gás, tornando as células de combustível no local da Bloom uma solução alternativa de rápida implantação. A empresa já foi validada por grandes provedores de cloud nos EUA e está avançando com parcerias de gigawatts com clientes como Oracle, além de ter expandido a estrutura de financiamento da Brookfield para até US$ 25 bilhões. O mercado observará de perto o ritmo dos pedidos e entregas deste trimestre, bem como a contribuição dos clientes de grande porte, para avaliar se a demanda está passando de um “tema” para monetização em escala.
Ponto 2: Expansão de capacidade e aumento do preço médio
A empresa está avançando para uma capacidade anual de produção de 2GW (aproximadamente dobrando), e conteúdos mais sofisticados dos sites podem resultar em elevação do preço médio. Instituições como Truist preveem uma forte demanda ano a ano dando suporte à receita e aos lucros, enquanto a Baird é ainda mais otimista, considerando um potencial de longo prazo para expansão de capacidade a 6GW, 8GW ou até 10GW. O relatório financeiro avaliará se o aumento da capacidade está ocorrendo de forma ordenada e o impacto da otimização do mix de produtos na margem bruta.
Ponto 3: Rentabilidade e tendência de “superação das expectativas + revisão para cima do guidance”
A empresa já superou expectativas de receita e EPS em vários trimestres consecutivos; no 2º trimestre, a receita foi de cerca de US$ 1,07 bilhão (um grande aumento ano a ano) e o EPS ajustado de cerca de US$ 0,78. O guidance anual já foi elevado para receita de US$ 3,9-4,2 bilhões e EPS ajustado de US$ 2,55-2,85. O mercado acompanha se, neste trimestre, haverá nova superação significativa das expectativas e revisão para cima das projeções anuais, confirmando se o alto crescimento é sustentável e não apenas um pico pontual de entrega.
Ponto 4: Absorção de valuation e volatilidade implícita das opções
Após forte alta das ações no ano, o valuation está elevado, com preço-alvo consenso Moderate Buy de cerca de US$ 297 (implicando potencial de alta de cerca de 28-33%). Após os últimos quatro relatórios de resultados, a volatilidade absoluta média foi de 12,95% (em três deles com alta). A volatilidade de 10,7% precificada nas opções sugere possíveis oscilações significativas de curto prazo em ambos os sentidos, sendo crucial a comunicação da gestão sobre entregas e capacidade para o segundo semestre.
3. Riscos e oportunidades coexistem
Catalisadores para alta:
- Receita e EPS ajustado superando claramente o consenso (principalmente se a receita se aproximar ou superar US$ 1,1 bilhão), e revisão para cima do guidance anual.
- Detalhes de novos pedidos ou projetos em escala de gigawatts vindos de clientes de maior porte superando expectativas, com calendário de expansão de capacidade mais agressivo.
- Margem bruta permanecendo em patamar médio-alto (anteriormente, margem bruta não-GAAP em cerca de 30%+), mostrando efeito de escala e controle de custos contínuo.
Riscos de baixa:
- Resultados apenas em linha ou ligeiramente abaixo das expectativas, guidance anual mantido ou comunicado de forma cautelosa, podendo provocar realização de lucros devido ao alto valuation.
- Alta concentração de clientes (historicamente, um único cliente representou parcela expressiva da receita), ritmo de entregas desacelerando ou conversão de pedidos ficando aquém das expectativas.
- Problemas para acelerar o aumento de capacidade ou gargalos na cadeia de suprimentos impactando as entregas, somados à volatilidade ampliada das ações de tecnologia.
4. Recomendações de estratégia de trading
Lógica para posições compradas: Se receita e lucro superarem significativamente as expectativas, com a gestão revisando para cima o guidance anual e sinalizando progresso positivo em capacidade e clientes, pode haver reforço da percepção de Bloom como fornecedor central de soluções de energia para IA, sustentando uma nova valorização das ações.
Riscos para posições vendidas: Caso os dados venham apenas em linha com o consenso, o guidance seja cauteloso ou faltem detalhes sobre conquistas de clientes, somados ao valuation elevado e à volatilidade das opções, pode ocorrer venda forte de curto prazo, especialmente após o recente avanço expressivo das ações.
Dados-chave:
- Receita total e taxas de crescimento anual/trimestral
- Desempenho do EPS ajustado e margem bruta
- Revisão do guidance anual de receita e EPS
- Progresso de expansão de capacidade, contribuição de grandes clientes e tendência de pedidos
Recomendações operacionais: Quando os resultados superarem as expectativas e o guidance for positivo, fique atento a oportunidades de posicionamento após correções; caso os dados sejam mornos ou o guidance fraco, observe o risco de volatilidade de curto prazo e evite perseguir preços muito altos. Com a volatilidade implícita das opções elevada, ajuste alocação e stop de acordo com sua tolerância ao risco.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Compromisso futuro de despesas da Meta dispara para US$ 825 bilhões, indicador de risco de crédito atinge recorde histórico
Meta divulgou compromissos de despesas futuros até o final de setembro de aproximadamente US$ 825 bilhões, um salto significativo em relação aos US$ 700 bilhões de julho, abrangendo US$ 355,7 bilhões em contratos de locação de centros de dados e US$ 454,5 bilhões em contratos de computação em nuvem. O preço do CDS de cinco anos da empresa subiu para cerca de 119,3 pontos-base, o mais alto desde que foi listada, e os títulos enfraqueceram significativamente em relação aos títulos do Tesouro dos EUA. Os CDS de Oracle, Microsoft e Broadcom também subiram, com o sentimento de alerta do mercado em relação ao risco de dívida no setor de tecnologia continuando a se espalhar.

Nomura alerta: O risco de crédito atual da IA é assustadoramente semelhante à bolha da internet e ao período pré-crise do Lehman, tudo depende do preço do petróleo
A Nomura construiu uma estrutura de "ciclo de crédito de dez anos", qualificando a atual tecnologia de IA e a turbulência no crédito soberano francês como "segunda onda de choque"—historicamente, após o fim desta fase, em cerca de 1 a 2 anos, sempre ocorre uma "terceira onda de choque" que leva à recessão. O principal fator é o preço do petróleo: se o aumento dos preços for causado pelo superaquecimento da demanda, o Federal Reserve dos EUA ficará preso em um dilema de estagflação, incapaz de reduzir as taxas de juros, tornando inevitável a escalada da crise; se o motivo principal for geopolítico, ainda haverá espaço para ajuste das políticas.

Preços de criptomoedas
Mais


