
Ouro oscila repetidamente na marca dos 4.000 dólares! UBS adota uma perspectiva técnica otimista, mas o que ainda falta para a recuperação?

O mercado do ouro está atualmente sendo puxado por duas forças: de um lado, a China continua comprando ouro físico e a capacidade de refino está ficando mais restrita, sem mudanças fundamentais na base de demanda de longo prazo; do outro, investidores financeiros reduziram suas posições após uma forte volatilidade, e por ora não estão dispostos a reassumir riscos.
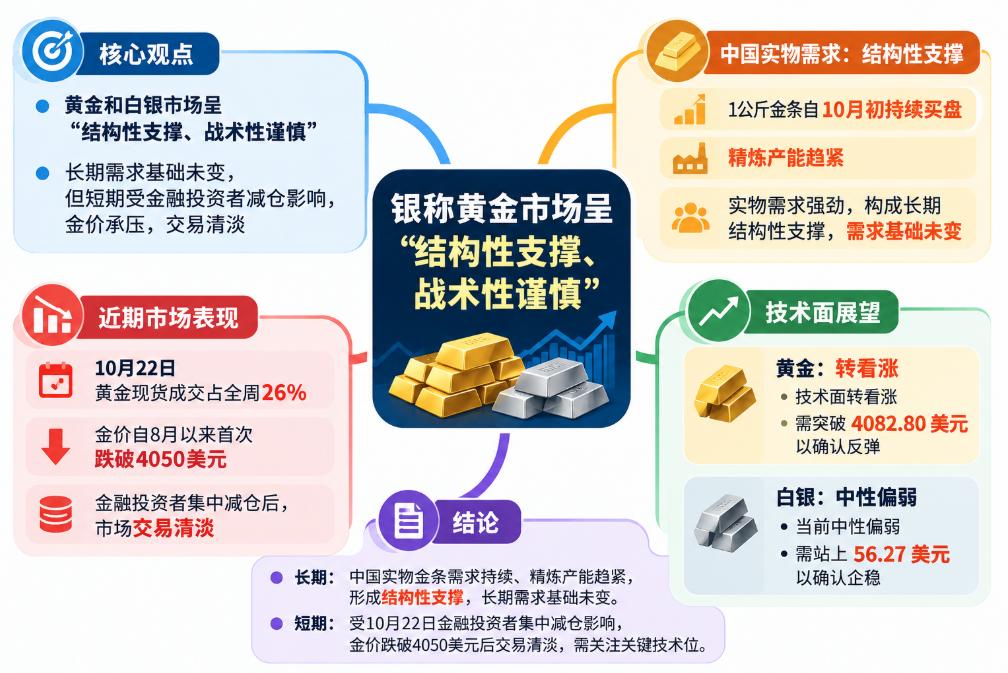
O mais recente Relatório do Ouro (Bullion Report) do UBS resume o mercado atual como “suporte estrutural, cautela tática”. A equipe de negociação de metais preciosos do banco acredita que, mesmo quando o preço do ouro se aproxima do limite inferior da faixa de negociação recente, ainda há compradores, mas a confiança dos investidores é insuficiente para sustentar uma recuperação.
Para os investidores comprados em ouro, o ponto-chave não é apenas saber se o preço pode manter-se próximo dos 4.000 dólares, mas se o mercado consegue ou não reacumular força motriz para alta. Jason Perl, estrategista técnico do UBS, já mudou sua avaliação técnica do ouro para alta, mas propõe uma condição fundamental: o preço do ouro precisa romper de forma convincente os 4.082,80 dólares para confirmar ainda mais a recuperação.
Retirada concentrada de fundos especulativos, mas a demanda de compra não sumiu totalmente
Os dados de negociação de 22 de outubro revelam o grau de concentração das vendas recentes de ouro.
Segundo dados eletrônicos do UBS, o volume negociado de ouro spot cotado em dólar naquele dia representou cerca de 26% do volume total na semana. O preço do ouro esteve sob pressão a maior parte do tempo e, pela primeira vez desde agosto, caiu abaixo de 4.050 dólares por onça.
Atividades de negociação dos principais grupos de clientes atingiram seus picos semanais naquele dia. Gestoras de ativos concentraram cerca de 30% do volume semanal apenas nessa sessão.
Tão elevada concentração de negociação mostra que o mercado está ajustando posições rapidamente. Vários grupos de investidores negociaram quase simultaneamente, indicando que a pressão de venda vem mais da redução geral de risco do que de uma reversão coletiva da avaliação de valor de longo prazo do ouro.
Com uma forte redução de posições, o mercado logo entrou em modo de baixa liquidez. O UBS aponta que investidores focados em volatilidade preferiram esperar de fora, acreditando que o momento não oferece oportunidade clara para abrir posições relevantes. Também investidores que negocia(m) por julgamento subjetivo estão cada vez menos inclinado(s) a ampliar riscos antes do fim do ano.
Isso significa que a questão do momento não é plenamente a ausência de compradores, mas que aqueles que talvez entrassem preferem adiar a tomada de risco.
Há uma diferença importante entre as duas situações. A real exaustão de compras poderia fazer o preço perder suporte de modo continuado; se os compradores apenas aguardam sinais mais claros, o mercado pode voltar a ser ativo assim que o ajuste de posições terminar.
O UBS notou que, sempre que o preço do ouro se aproxima do limite inferior recente, ocorre alguma entrada de compra. Isso impede, em alguma medida, que a venda evolua para uma quebra mais clara para baixo, mas ainda é insuficiente para impulsionar uma alta sustentada.
Ou seja, os vendedores ainda não têm controle total do mercado, e os compradores também não recuperaram a confiança para perseguir alta.
Demanda física da China permanece, capacidade de refino está ficando mais limitada
Em contraste com o volume reduzido de negociações nos mercados financeiros de Nova York, o mercado físico de ouro na Ásia mantém demanda robusta.
O UBS informa que a demanda por barras de ouro de 1 kg segue firme na China, com procura também por barras de maior peso. Esta onda de compras começou no início de outubro, antes do habitual, segundo observações típicas do banco nos últimos anos.
O processo decisório dos compradores de ouro físico difere sensivelmente do de traders de alta frequência ou hedge funds. Investidores financeiros podem fechar posições rapidamente, enquanto compradores físicos, com foco no longo prazo, preocupam-se mais com a disponibilidade do metal, o prêmio sobre o físico e a confirmação da entrega.
O UBS observa que, com o contínuo aumento da demanda por barras de 1 kg, está cada vez mais difícil agendar ordens de produção nas refinarias, tornando-se escassa a capacidade de refino disponível para reserva.
Isso cria um contraste nos mercados físico e financeiro: enquanto o ouro em mercados eletrônicos pode sofrer pressão de venda devido à saída de capital especulativo, certos formatos e locais de entrega específicos de ouro físico continuam sendo muito procurados por compradores. Não há contradição entre essas situações, apenas refletem os diferentes prazos e necessidades dos participantes do mercado.
A demanda estrutural mais ampla também não desapareceu. A diversificação de reservas por bancos centrais, incertezas geopolíticas e a busca de investidores por alternativas ao dólar ainda compõem a lógica de investimentos de longo prazo no ouro.
Mas, embora a demanda física ajude a absorver parte da venda e forneça suporte ao preço, isso não garante automaticamente uma alta acentuada no preço do ouro. Para criar momentum altista sustentável, o mercado segue dependendo que investidores financeiros retomem a construção de posições.
Análise técnica do UBS virou para alta, 4.082,80 dólares é um patamar crítico
A principal novidade no relatório desta semana do UBS vem da análise DeMark feita por Jason Perl sobre o ouro.
Anteriormente, Perl tinha uma visão cautelosa sobre o ouro, esperando que o mercado completasse um padrão de ajuste ABC, satisfazendo certos critérios técnicos, antes de adotar uma postura mais positiva.
O UBS diz que, quando o ouro tocou US$ 3.996,10 a onça em 23 de outubro, as exigências mínimas do padrão teriam sido cumpridas. Perl, assim, alterou sua avaliação técnica para alta.
Contudo, completar o padrão não significa que uma alta sustentada esteja confirmada. Perl ressalta que o preço precisa primeiro romper os 4.082,80 dólares como barreira de alta.
Se o ouro superar convincentemente esse patamar, o cenário de recuperação melhora, e o mercado pode voltar a mirar alvos técnicos mais elevados. Para investidores operando em meio a sinais macroeconômicos complexos e sentimentos de mercado oscilantes, esse patamar oferece referência clara para acompanhamento.
Em sentido contrário, se o ouro falhar em retomar os 4.082,80 dólares, especialmente em caso de novas vendas pelos institucionais, o mercado pode revisitar áreas de suporte.
Desempenho da prata é mais fraco, riscos de baixa permanecem
O UBS está claramente menos otimista em relação à prata comparado ao ouro. O banco mantém uma avaliação técnica neutra pra prata e aponta que os riscos de curto prazo ainda tendem à fraqueza adicional.
Recentemente, o preço da prata tem mostrado sensibilidade incomum a manchetes de notícias e mudanças de posição. Na última sexta-feira, o preço se aproximou de 53 dólares a onça, depois recuperando parte das perdas, mas o volume eletrônico negociado naquele dia foi altamente concentrado.
De acordo com o UBS, mais de 60% do volume semanal de prata negociado por gestoras de ativos aconteceu na sexta-feira passada. Bancos e hedge funds também aumentaram as atividades de negociação neste dia, refletindo a sensibilidade do mercado a mudanças de posições.
Perl observa que a prata precisa retornar acima de 56,27 dólares para reduzir o risco de queda atual. Até lá, os suportes entre 53,02, 52,31 e 49,62 dólares por onça merecem ser acompanhados.
Ambiente de negociação mais calmo, mercado aguarda novos catalisadores
O relatório do UBS também mostra que, apesar dos investidores evitarem posições direcionais, a liquidez normal do mercado de ouro não teve deterioração equivalente.
Entre 19 e 24 de outubro, o ouro spot teve o spread médio de melhor compra/venda estreitado em aproximadamente 5% em relação à média do início de outubro e cerca de 11% comparado a setembro.
Isso mostra que a principal dificuldade do momento não é relutância dos corretores em cotar preços nem deterioração nas condições normais de execução, mas sim a falta de disposição dos investidores em assumir risco direcional.
Com o final do ano se aproximando, alguns gestores de portfólio podem preferir proteger os ganhos já obtidos; outros, que se recuperaram recentemente de perdas, também relutam em enfrentar nova volatilidade acentuada.
Assim, o mercado pode permanecer, por algum tempo, dentro de uma faixa de negociação relativamente estreita, até que novos catalisadores surjam e mudem esse quadro.
A política monetária dos Estados Unidos segue como fator de influência crucial. Caso o mercado antecipe novo aperto monetário, o aumento de juros pode enfraquecer o apelo do ouro, que não gera renda de juros. Ao mesmo tempo, a demanda chinesa por ouro físico segue sendo um suporte relevante ao mercado.
O UBS acredita também que a incerteza política e geopolítica mais ampla pode impactar o ouro, mas sua equipe de negociação segue cautelosa quanto a deduzir a direção do preço do metal diretamente com base em eventos políticos.
A grande questão a ser observada é: quais fatores podem induzir investidores a reconstruir posições após a última onda de fechamento? Isso pode vir de perspectivas monetárias mais favoráveis, uma ruptura técnica clara, ou renovada confiança de que o processo de desalavancagem dos mercados financeiros está próximo do fim.
Por ora, compradores de ouro físico e operadores financeiros continuam tomando decisões em horizontes diferentes. A demanda física chinesa, a escassez de capacidade de refino e a necessidade de diversificação de ativos de longo prazo oferecem suporte estrutural ao ouro; mas, no curto prazo, a continuidade da alta depende de o mercado voltar a correr riscos.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
SK hynix (SKHY.US) lucro líquido do terceiro trimestre de 28,6 bilhões, produção em massa de HBM4, escassez prevista até 2030
A receita da SK Hynix no terceiro trimestre atingiu 75,3 bilhões de dólares, ultrapassando pela primeira vez um milhão de trilhões de won coreanos, com lucro operacional atingindo um novo recorde. O lucro líquido foi de 28,6 bilhões de dólares, um aumento de 216% em relação ao ano anterior, mas uma queda de 58% em relação ao trimestre anterior, bem abaixo do esperado. A empresa anunciou dividendos de 10,1 bilhões e recompra de ações de 14,4 bilhões, prevendo que a escassez de armazenamento continuará até 2030.

Receita trimestral da SK Hynix (SKHY.US) supera 100 trilhões de won pela primeira vez; por que o lucro líquido caiu pela metade em relação ao trimestre anterior?
No terceiro trimestre, a SK Hynix registrou receitas superiores a 100 trilhões de won pela primeira vez, com um lucro operacional recorde, porém o lucro líquido caiu 58% em relação ao trimestre anterior. O principal motivo foi o elevado retorno dos investimentos na Kioxia no segundo trimestre, e a ausência deste ganho extraordinário neste trimestre; operacionalmente, a empresa continua forte.
Receita recorde de 1,4 bilhões, por que o lucro da Robinhood (HOOD.US) caiu 14%?
A receita total da Robinhood no terceiro trimestre atingiu um recorde de US$ 1,424 bilhões, mas o lucro líquido caiu 14% em relação ao ano anterior. A receita de criptomoedas caiu pela metade, enquanto os contratos de eventos aumentaram mais de seis vezes, superando as criptomoedas; as opções se tornaram o principal pilar. O lucro foi impactado por perdas de crédito, prejuízos de avaliação e aumento de impostos.
Decisão do Federal Reserve nesta noite: inflação continua em alta, mas aumento de juros é pausado? Walsh enfrenta grande teste de credibilidade
A inflação subiu acima do esperado, mas o mercado está convencido de que o Federal Reserve manterá as taxas inalteradas na véspera das eleições de meio de mandato. A decisão desta noite pode trazer várias dissidências de membros com postura hawkish, mas o verdadeiro foco será a coletiva de imprensa do presidente Walsh: será que ele conseguirá esclarecer a lógica de “pular um aumento de juros” e evitar repetir o desastre de comunicação de julho?
Crypto prices
More


