
Previsão de resultados do terceiro trimestre da Bloom Energy (BE): validação de alto crescimento impulsionada por centros de dados de IA e volatilidade das opções
 2026/10/22 06:30
🔥 Radar de Ações dos EUA já está disponível! 3 principais linhas temáticas das ações americanas + 6 ações selecionadas + 7 eventos importantes no calendário, onde estão as oportunidades do mercado americano esta semana? Clique no link para ver todos 22 direcionamentos de trading em um só gráfico→
1. Visão Geral dos Pontos de Investimento
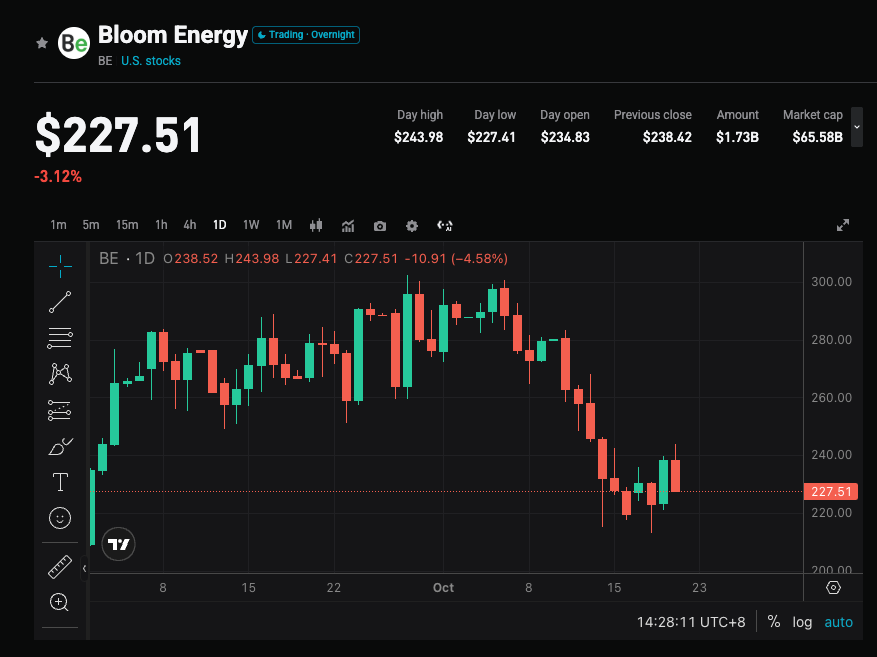
Bloom Energy divulgará os resultados do terceiro trimestre do ano fiscal de 2026 após o fechamento do mercado dos EUA em 22 de outubro de 2026. O consenso de Wall Street estima uma receita de cerca de 1,07 bilhão de dólares (aproximadamente +106% YoY, em comparação com cerca de 519 milhões de dólares no mesmo período do ano anterior), e um lucro ajustado por ação de aproximadamente US$0,69 (cerca de +360% YoY, comparado com US$0,15 do ano passado). O mercado de opções precifica uma volatilidade implícita de cerca de 10,7% (com base no preço de fechamento recente de cerca de US$222, intervalo aproximadamente entre US$197 e US$248). As ações da empresa subiram cerca de 166% desde o início do ano, e o mercado está bastante atento se a demanda por células de combustível de óxido sólido (SOFC) para data centers de AI continuará a ser convertida em receitas e lucros, bem como se a previsão anual será revisada para cima novamente.
2. Quatro Principais Pontos de Atenção
Ponto 1: Demanda de Data Centers de AI e Concretização de Clientes em Grande Escala
A explosão do poder computacional da AI trouxe gargalos à rede elétrica e à oferta de turbinas a gás, tornando as células de combustível locais da Bloom uma solução alternativa para implantação rápida. A empresa já foi validada pelos principais provedores americanos de nuvem em larga escala, possui cooperação de escala gigawatt com clientes como Oracle, e a estrutura de financiamento com Brookfield já foi expandida até US$25 bilhões. O foco do mercado estará nos pedidos e ritmo de entregas deste trimestre, bem como na contribuição dos grandes clientes, para validar se a demanda está passando de “temática” para monetização em escala.
Ponto 2: Expansão de Capacidade e Aumento do Preço Médio de Venda
A empresa está promovendo sua capacidade anual para 2GW (praticamente o dobro do anterior), e sites mais robustos podem elevar o preço médio de venda. Instituições como Truist esperam que a forte demanda YoY sustente receitas e lucros, enquanto a Baird está ainda mais otimista caso a capacidade avance para 6GW, 8GW ou até mesmo 10GW no longo prazo. Os resultados financeiros testarão se o aumento de capacidade está ocorrendo conforme planejado e como a otimização do mix de produtos contribui para a margem bruta.
Ponto 3: Rentabilidade e Tendência de “Superação das Expectativas + Revisão de Projeções”
A empresa superou as expectativas em receita e EPS por vários trimestres consecutivos, tendo registrado no Q2 cerca de US$1,07 bilhão em receita (significativo aumento YoY) e EPS ajustado de cerca de US$0,78. A previsão anual já foi revisada para receita entre US$3,9 e US$4,2 bilhões e EPS ajustado entre US$2,55-2,85. O mercado observa se esse trimestre novamente superará as expectativas e trará nova elevação de projeções para confirmar se o crescimento elevado é sustentável, ao invés de um pico pontual de entregas.
Ponto 4: Digestão de Valuation e Volatilidade Implícita das Opções
Com a forte alta das ações desde o início do ano, o valuation está elevado, e o preço-alvo consensual de Compra Moderada é de cerca de US$297 (implicando uma alta potencial de aproximadamente 28-33%). Após os últimos quatro resultados, a volatilidade absoluta média foi de 12,95% (três vezes em alta). A volatilidade de 10,7% precificada nas opções indica que são possíveis movimentos bilaterais expressivos no curto prazo, e as declarações da gestão sobre entrega e capacidade no segundo semestre serão decisivas para o sentimento do mercado.
3. Riscos e Oportunidades
Catalisadores de Alta:
- Receita e EPS ajustado significativamente acima do consenso (especialmente se a receita se aproximar ou superar US$1,1 bilhão), com revisão positiva da projeção anual.
- Novos pedidos de clientes em grande escala ou detalhes de projetos de escala gigawatt acima do esperado, com cronograma de expansão de capacidade ainda mais agressivo.
- Margem bruta mantida em patamar médio a alto (anteriormente margem bruta não-GAAP superior a 30%), indicando efeito de escala e controle de custos contínuo.
Riscos de Baixa:
- Apenas em linha ou ligeiramente abaixo das expectativas, com projeção anual mantida ou linguagem cautelosa, levando a realização de lucros devido ao valuation elevado.
- Alta concentração de receita em poucos clientes (historicamente um único cliente já representou alta fatia das receitas), ritmo de entregas desacelera ou conversão de pedidos aquém das expectativas.
- Problemas no aumento de capacidade ou gargalos na cadeia de suprimentos afetando entregas, combinados com maior volatilidade das techs levando a recuos no setor.
4. Estratégias de Trading Sugeridas
Lógica de Alta: Se receita e lucros superarem claramente as expectativas, ao mesmo tempo em que a gestão revisa positivamente as projeções anuais e anuncia avanços em capacidade e clientes, isso pode reforçar o posicionamento da Bloom como principal fornecedora de soluções de energia para AI, apoiando nova alta de valuation.
Riscos de Queda: Se os dados apenas atenderem ao consenso, com projeção conservadora ou falta de detalhes sobre concretização de clientes e, combinado ao valuation elevado e volatilidade das opções, pode haver venda no curto prazo, especialmente considerando a forte alta recente das ações.
Dados-chave:
- Receita total e crescimento YoY/ QoQ
- EPS ajustado e desempenho da margem bruta
- Revisão da projeção anual de receita e EPS
- Progresso na expansão de capacidade e contribuição/tendências de pedidos de grandes clientes
Sugestão de Operação: Se os resultados superarem expectativas e as projeções forem positivas, avalie oportunidades de entrada após possíveis recuos; caso os dados sejam mornos ou as projeções fracas, atenção à volatilidade de curto prazo e evite compras em máximas. Como a volatilidade implícita das opções está elevada, ajuste exposição e stop-loss de forma flexível considerando seu perfil de risco.
Disclaimer: Este conteúdo é apenas para referência e não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Nomura alerta: o risco de crédito atual da IA é surpreendentemente semelhante à bolha da Internet e à crise da Lehman, tudo depende do preço do petróleo
A Nomura construiu uma estrutura de "ciclo de crédito de dez anos", qualificando a atual tecnologia de IA e a turbulência de crédito soberano da França como a "segunda onda de choques" — historicamente, cerca de 1-2 anos após o término desta fase, eclodirá uma "terceira onda de choques" que desencadeará uma recessão. A variável central é o preço do petróleo: se o aumento de preços for causado por excesso de demanda, o Federal Reserve ficará preso a um dilema de estagflação, incapaz de cortar as taxas de juros, tornando inevitável uma escalada da crise; se o principal motivo forem fatores geopolíticos, ainda haverá algum espaço para ajustes de políticas.

Perda de 80,7 bilhões de dólares em meio ano, aposta em poder computacional de 750 bilhões de dólares: por que a probabilidade de falência da Anthropic é precificada em apenas 17%?
Os argumentos que sustentam uma baixa probabilidade de falência incluem: o crescimento da receita ainda está em um nível elevado; investidores estratégicos como Google e Amazon têm fortes motivos para manter a operação da empresa; o IPO em si proporcionará um novo canal de captação de capital; e a maior parte dos 80,7 bilhões de dólares em prejuízo líquido refere-se a itens não monetários, não gerando pressão imediata sobre o caixa.
 VIPEstratégia semanal Tesla

Crypto prices
More


