
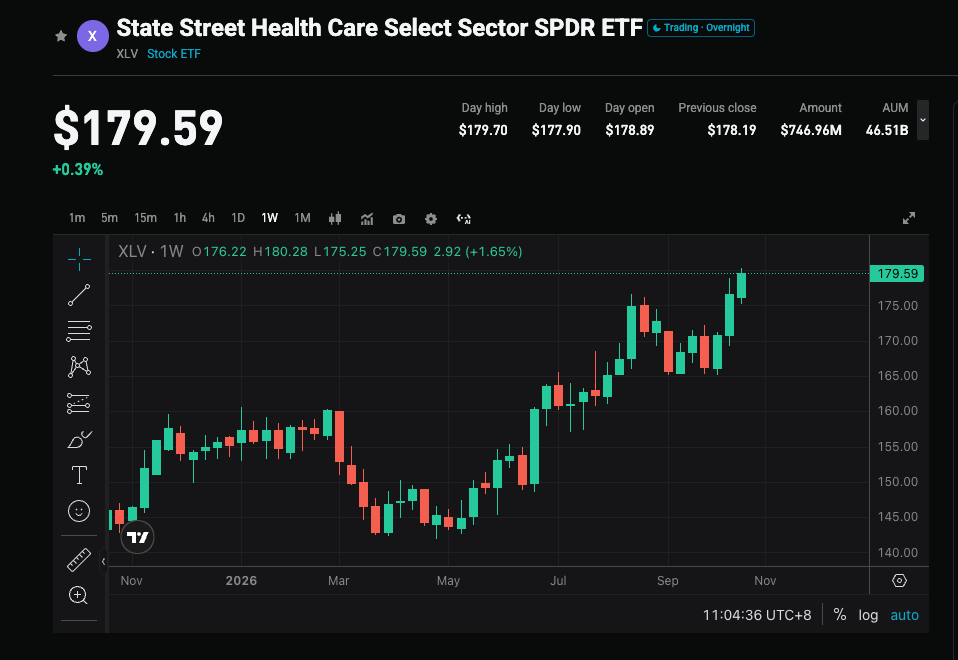
Eli Lilly dispara! GLP-1 impulsiona ISRG, DXCM, TMO, e o setor farmacêutico dos EUA passa de porto seguro a mina de ouro permanente
 2026/10/22 03:22
1. Situação do setor: Defesa e crescimento em alta, novo foco na rotação de capital
- Crescimento explosivo do GLP-1: O mercado de doenças metabólicas foi reavaliado para US$ 150 bilhões. A Eli Lilly, com o tirzepatide, superou a Novo Nordisk e consolidou sua posição de liderança.
- Fase de limpeza dos riscos regulatórios: As negociações de preços de medicamentos e as ameaças tarifárias estão amplamente sob controle, e as expectativas pessimistas já foram plenamente absorvidas pelo mercado.
- Onda de fusões e aquisições para preencher o "patent cliff": Para enfrentar o déficit superior a US$ 300 bilhões decorrente do vencimento de patentes de medicamentos de marca entre 2028 e 2030, a atividade de M&A do setor está retomando, e o volume de transações ao longo do ano poderá se aproximar desse valor.
Ponto central: O setor de saúde está evoluindo de um “ativo defensivo” para um ativo de “defesa + crescimento”, com o atual desempenho forte impulsionado pela busca do capital por previsibilidade.
2. Ativos principais: Líderes em destaque, oportunidades surgem em nichos
- Grandes farmacêuticas (Big Pharma): base sólida
Eli Lilly (LLY): Líder absoluta, valor de mercado ultrapassa US$ 1,1-1,2 trilhão. Alta de cerca de 19% no ano, quase 60% nos últimos 12 meses. Linha de produtos GLP-1 impulsionando crescimento robusto, com expectativa de CAGR de vendas acima de 13% para 2026-2028.AbbVie (ABBV): Skyrizi e Rinvoq, líderes em imunologia, continuam crescendo, e o preço das ações se aproxima do recorde histórico.Johnson & Johnson (JNJ): Diversificação sólida, receita almeja o patamar de US$ 100 bilhões.Merck (MRK): Apesar do risco do “patent cliff” do Keytruda, o portfólio oncologia e as aquisições continuam atraentes.UnitedHealth (UNH): Recuperação das margens do setor de saúde administrada, com benefício claro.
- Ativos de alta popularidade e elasticidade
- Instrumentos médicos e ferramentas de ciências da vida
Intuitive Surgical (ISRG): Líder em robôs cirúrgicos, beneficiada pelo aumento da penetração da cirurgia minimamente invasiva.Dexcom (DXCM) / Insulet: Beneficiadas diretamente pela gestão de doenças crônicas e pela demanda incremental de monitoramento gerada pelo GLP-1.
- Farmacêuticas de IA e plataformas de dados
Recursion / Tempus: Empresas de médio/pequeno porte, com alta elasticidade devido a marcos clínicos e colaborações, mas exigem atenção ao risco de alta volatilidade.
3. Estratégia de investimento: Stock picking mais importante do que seleção de setor
- Envelhecimento populacional e aumento dos custos com doenças crônicas.
- Medicamentos inovadores (metabólicos, oncológicos, imunológicos, terapia gênica) ainda têm espaço para crescimento estrutural.
- A tecnologia de IA eleva a eficiência na descoberta de medicamentos e nos ensaios clínicos.
- Posição central: Alocar em grandes farmacêuticas como Eli Lilly (LLY), AbbVie (ABBV), Johnson & Johnson (JNJ), buscando crescimento estável e proteção defensiva.
- Posição satélite: Participação reduzida em biotechs ou empresas de dispositivos com catalisadores específicos, visando capturar retornos acima da média.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
 VIPEstratégia semanal Tesla

VIPEstratégia semanal SpaceX
Desistência do 4F², produção em massa do HBM4, aceleração do G11 NAND... Seminário técnico da Micron (MU.US) revela roteiro; JPMorgan mantém classificação "Overweight"
O mais recente relatório de pesquisa do JPMorgan aponta que, no seminário online de tecnologia para investidores realizado em 21 de outubro, a Micron Technology apresentou detalhadamente suas mais recentes inovações tecnológicas e planos de longo prazo em suas três principais linhas de produtos: DRAM, HBM e NAND.

O negócio de SI acelera explosivamente e consolida a tendência de crescimento! UBS eleva a meta para SpaceX (SPCX.US) para 230 dólares
O UBS acredita que a SpaceX continua correspondendo às altas expectativas do mercado e que essa tendência deve persistir. O UBS atribuiu à SpaceX a classificação "compra", com um preço-alvo de 230 dólares para 12 meses.
Crypto prices
More


