
Previsão do relatório financeiro do Q3 da Tesla (TSLA): Após entregas acima do esperado, será que conseguirá reverter a pressão de lucro consecutivamente abaixo das expectativas?
 Bitget2026/10/20 03:31
1. Resumo dos pontos de investimento
Tesla (TSLA.US) divulgará os resultados do terceiro trimestre do exercício de 2026 do mercado de ações dos EUA após o fechamento em 21 de outubro de 2026. O consenso de Wall Street prevê receita de cerca de 27,8 a 28,3 bilhões de dólares (basicamente estável ou ligeiramente inferior em relação ao ano anterior), e lucro ajustado por ação de cerca de 0,43 a 0,45 dólares (queda anual de cerca de 10%-14%). A empresa já revelou anteriormente a entrega no Q3 de 486.532 veículos (aproximadamente -2,1% ano contra ano, mas acima do esperado pelo mercado), com implantação de armazenamento de energia de 13,7 GWh (aproximadamente +9,6% ano contra ano).
O foco deste relatório de resultados não está nos números de entregas (já divulgados), mas sim na estabilização da margem bruta do negócio automotivo, na contribuição contínua do segmento energético e se o avanço na comercialização do Robotaxi/FSD pode sustentar a avaliação da empresa. O mercado também observa a pressão sobre o fluxo de caixa livre devido ao alto nível de investimentos (capex), bem como os comentários da administração sobre as orientações para o ano e as narrativas relacionadas à IA.
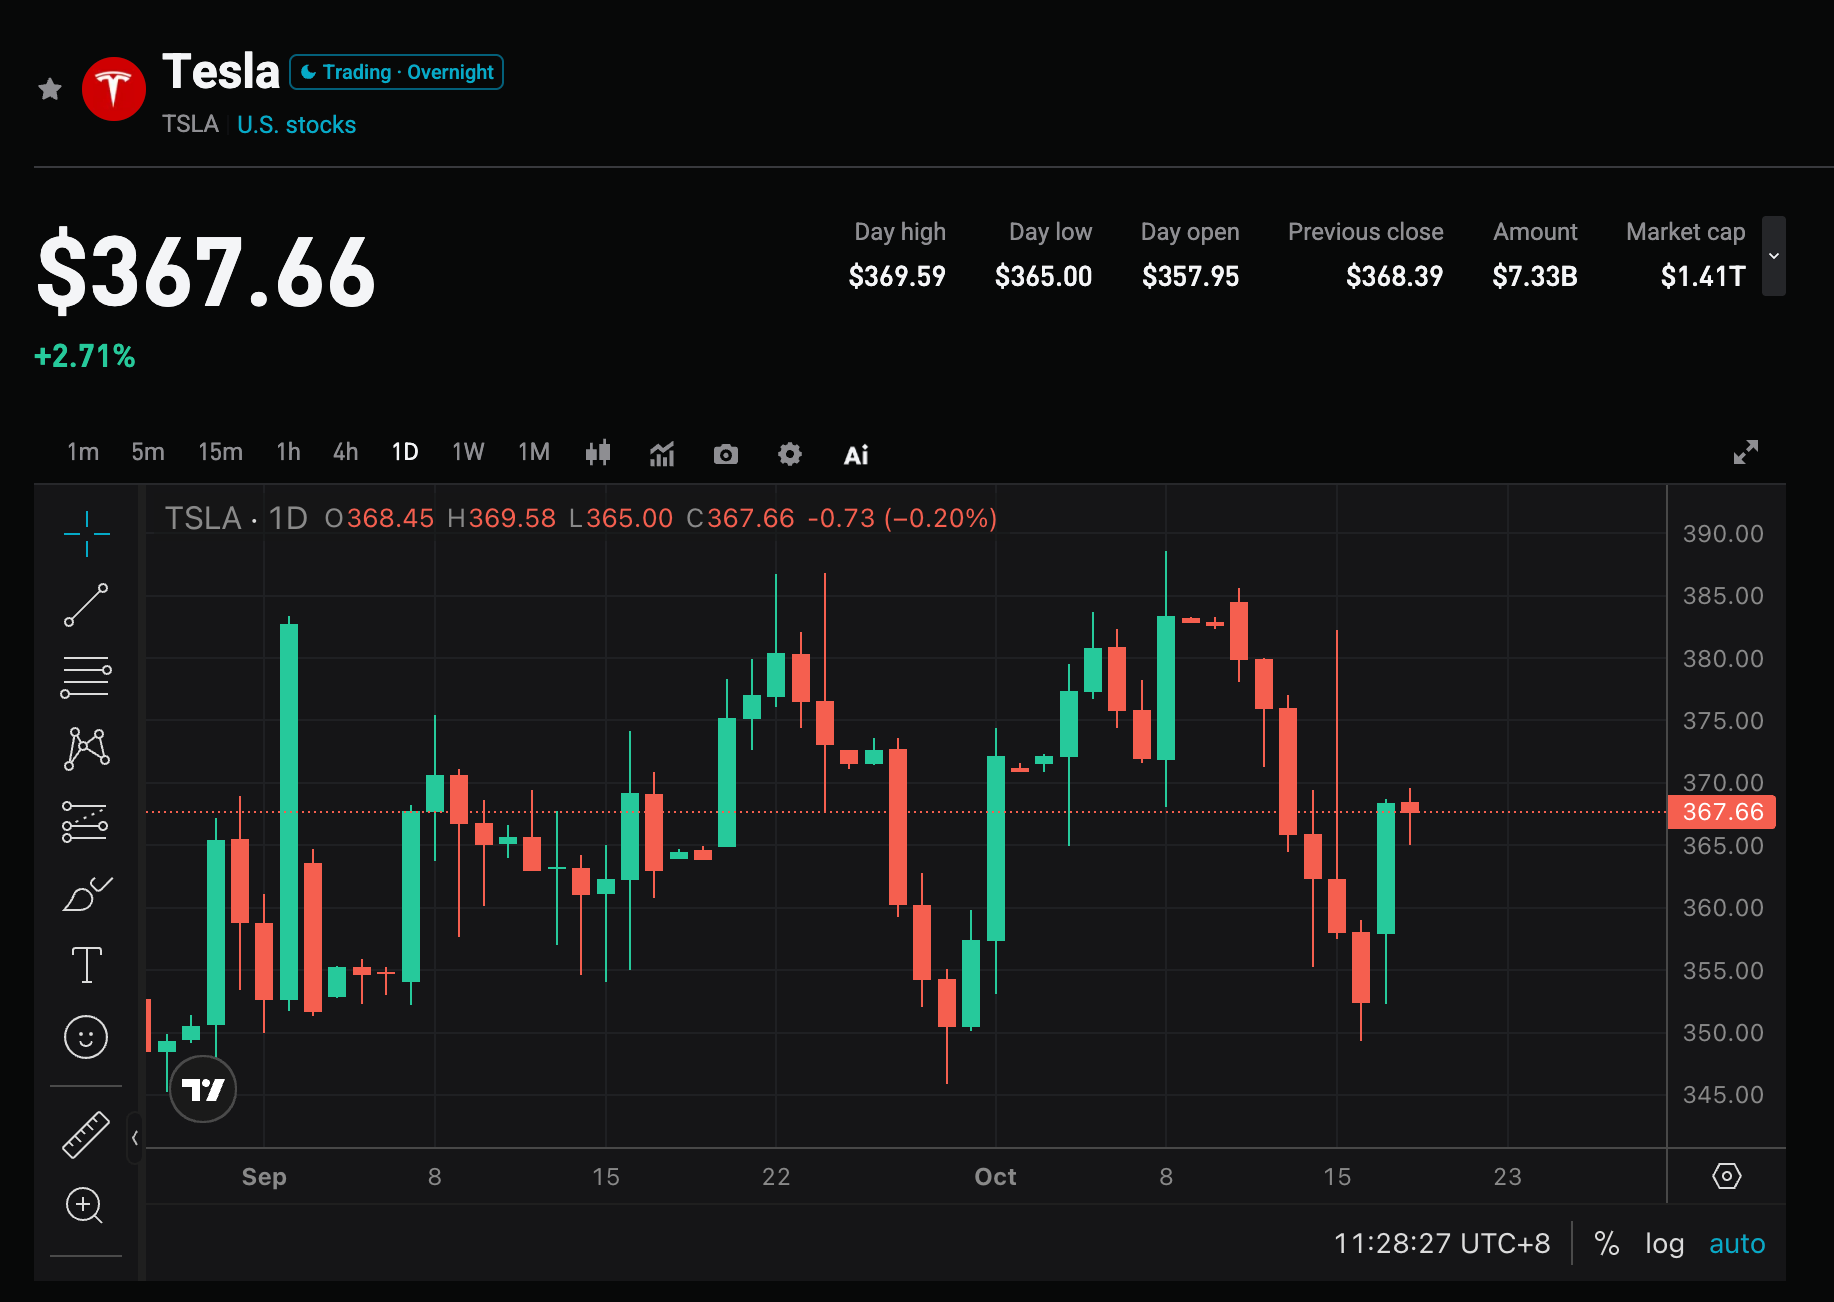
2. Quatro Focos de Atenção
Foco 1: Após entregas acima do esperado, receita e EPS podem interromper seguidas decepções?
As entregas no Q3 superaram o consenso em cerca de 25.000 unidades, mas a expectativa de receita ainda está próxima ou ligeiramente abaixo do mesmo período do ano anterior. Nos últimos 10 trimestres, a Tesla perdeu as estimativas de receita em 6 ocasiões e as de EPS em 5 a 7 vezes, com um índice de superação baixo. Se a receita deste trimestre alcançar a faixa intermediária a superior de 28,3 bilhões de dólares e o EPS atingir ou superar 0,45 dólares, isso ajudará a reverter a percepção de "boas entregas, mas lucros pressionados"; caso contrário, aumentará as preocupações do mercado com a compressão contínua das margens de lucro.
Foco 2: Margem bruta e mix de produtos do segmento automotivo
O segmento automotivo continua sendo a principal fonte de receita, mas espera-se pressão ano a ano. O mercado vai avaliar se a margem bruta automotiva melhorou em relação ao segundo trimestre, bem como a composição das contribuições entre Model 3/Y e outros modelos (incluindo Cybertruck). Custos de matérias-primas, estratégia de preços e a redução de estoques impactam diretamente o desempenho do lucro. Sinais de estabilização da margem bruta dariam suporte à avaliação; queda contínua poderia ampliar dúvidas sobre demanda e poder de precificação.
Foco 3: Crescimento dos segmentos de energia e serviços como compensação
O negócio de armazenamento de energia tem mostrado desempenho impressionante há vários trimestres, com implantação de 13,7 GWh no Q3. Receita de energia e serviços deve ser uma força de compensação importante, com o mercado observando se o crescimento e margens continuarão a aumentar sua contribuição aos resultados globais. Se essa área continuar crescendo rapidamente, pode compensar parcialmente a pressão do segmento automotivo e fortalecer a narrativa de Tesla como uma empresa de tecnologia energética integrada.
Foco 4: Robotaxi, FSD e ritmo de investimentos (capex)
O Q3 marcou o início de algumas operações de Robotaxi, e o mercado acompanhará de perto os quilômetros pagos, o progresso das assinaturas FSD e possíveis atualizações da administração sobre o calendário de comercialização. Ao mesmo tempo, o capex total para o ano deve superar 25 bilhões de dólares, mantendo o fluxo de caixa livre sob pressão no Q3. Se os altos investimentos se convertem em receitas visíveis relacionadas a IA e direção autônoma será crucial para o desempenho das ações no médio e longo prazo.
3. Riscos e oportunidades coexistem
Catalisadores positivos:
- Receita e EPS superam claramente as expectativas, com sinais de melhoria na margem bruta automotiva.
- Crescimento forte no negócio de energia, avanço na comercialização de Robotaxi/FSD além do esperado e orientação anual positiva da administração.
- A administração oferece um caminho e cronograma mais claro para o retorno sobre o alto capex.
Riscos negativos:
- Receita ou EPS desapontam novamente e a margem bruta automotiva continua caindo.
- Fluxo de caixa livre significativamente negativo, orientação de capex ainda maior sem avanço correspondente de receitas.
- Progresso de Robotaxi/FSD aquém do esperado, com pressão de avaliação elevada gerando correções.
4. Sugestões de Estratégia de Operação
Lógica de compra: Se receita, EPS e margens melhorarem simultaneamente, com a administração dando sinais positivos em Robotaxi e energia, a confiança do mercado no valor de longo prazo da IA e direção autônoma da Tesla pode se fortalecer, apoiando uma recuperação na avaliação.
Riscos para os vendidos: Caso o lucro continue pressionado, o fluxo de caixa livre piore ou o progresso em direção autônoma seja fraco, pode haver realização de lucros, especialmente em um ambiente de alta volatilidade para ações de tecnologia.
Indicadores-chave:
- Receita total e crescimento anual
- EPS ajustado e margem bruta automotiva
- Receita e volume do segmento de energia
- Fluxo de caixa livre e capex
- Indicadores operacionais de Robotaxi/FSD e orientação anual
Sugestão operacional: Se os resultados superarem as expectativas e a orientação for positiva, observar oportunidades de compra após correções; se os dados forem mornos ou as orientações fracas, atenção ao risco de volatilidade de curto prazo e evite entrar após altas. O tamanho das posições e os stops devem ser ajustados conforme a tolerância pessoal ao risco.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
A Nvidia investe bilhões de dólares na Alemanha; Jensen Huang: O antigo líder em tecnologia está ficando para trás, o que me deixa muito triste.
A Nvidia assinou uma carta de intenção de cooperação com o governo alemão na cúpula "Investir na Alemanha" em Berlim, investindo em quatro startups alemãs que abrangem os setores de robótica, medicina, IA generativa e satélites. Além disso, está colaborando com a Siemens para desenvolver uma solução de fábrica baseada em IA, que pode reduzir custos em até 20%. Jensen Huang também expressou pesar pelo fato de a Alemanha estar ficando para trás na competição tecnológica, afirmando que os europeus podem ser excessivamente hesitantes e pensar demais ao agir.

O sinal mais direto de que as ações dos EUA atingiram o topo: exportação de chips da Coreia do Sul?
Atualmente, o mercado de ações dos EUA é sustentado por expectativas de lucros extremamente fortes. Se as exportações de semicondutores da Coreia do Sul e de Taiwan, China, caírem, isso poderá sinalizar com 3 a 6 meses de antecedência que os investimentos de capital atingiram o pico. Uma vez que as expectativas se revertam, os altos rendimentos irão rapidamente esmagar as avaliações.

A crise de crédito da CoreWeave se assemelha mais ao pânico do SVB em 2023 do que à crise das hipotecas subprime de 2008?
O ponto crucial atualmente não é se a CoreWeave vai falir ou não, mas se a precificação da capacidade de computação pode sustentar a lógica de financiamento deste ciclo. A resposta para essa questão determinará o destino final desse pânico.

Crypto prices
More


