
SpaceX (SPCX) previsão para o relatório financeiro do terceiro trimestre: primeiro trimestre lucrativo e validação da autonomia de geração de receita por IA
 2026/10/20 03:22
1. Principais Pontos de Investimento
SpaceX (SPCX.US) irá divulgar seu segundo relatório financeiro completo pós-IPO (Resultados do 3º trimestre) após o fechamento do mercado dos EUA em 20 de outubro de 2026. Segundo a Visible Alpha, a receita esperada é de US$ 12,84 bilhões (crescimento anual acima de 100%), com possibilidade de registrar o primeiro trimestre lucrativo, apresentando um lucro por ação (EPS) de cerca de US$ 0,16; o consenso de Wall Street estima a receita em cerca de US$ 12,9 bilhões e EPS de US$ 0,14. A receita de IA e computação deverá ser de US$ 6,47 bilhões, enquanto a Starlink contribui com US$ 4,9 bilhões.
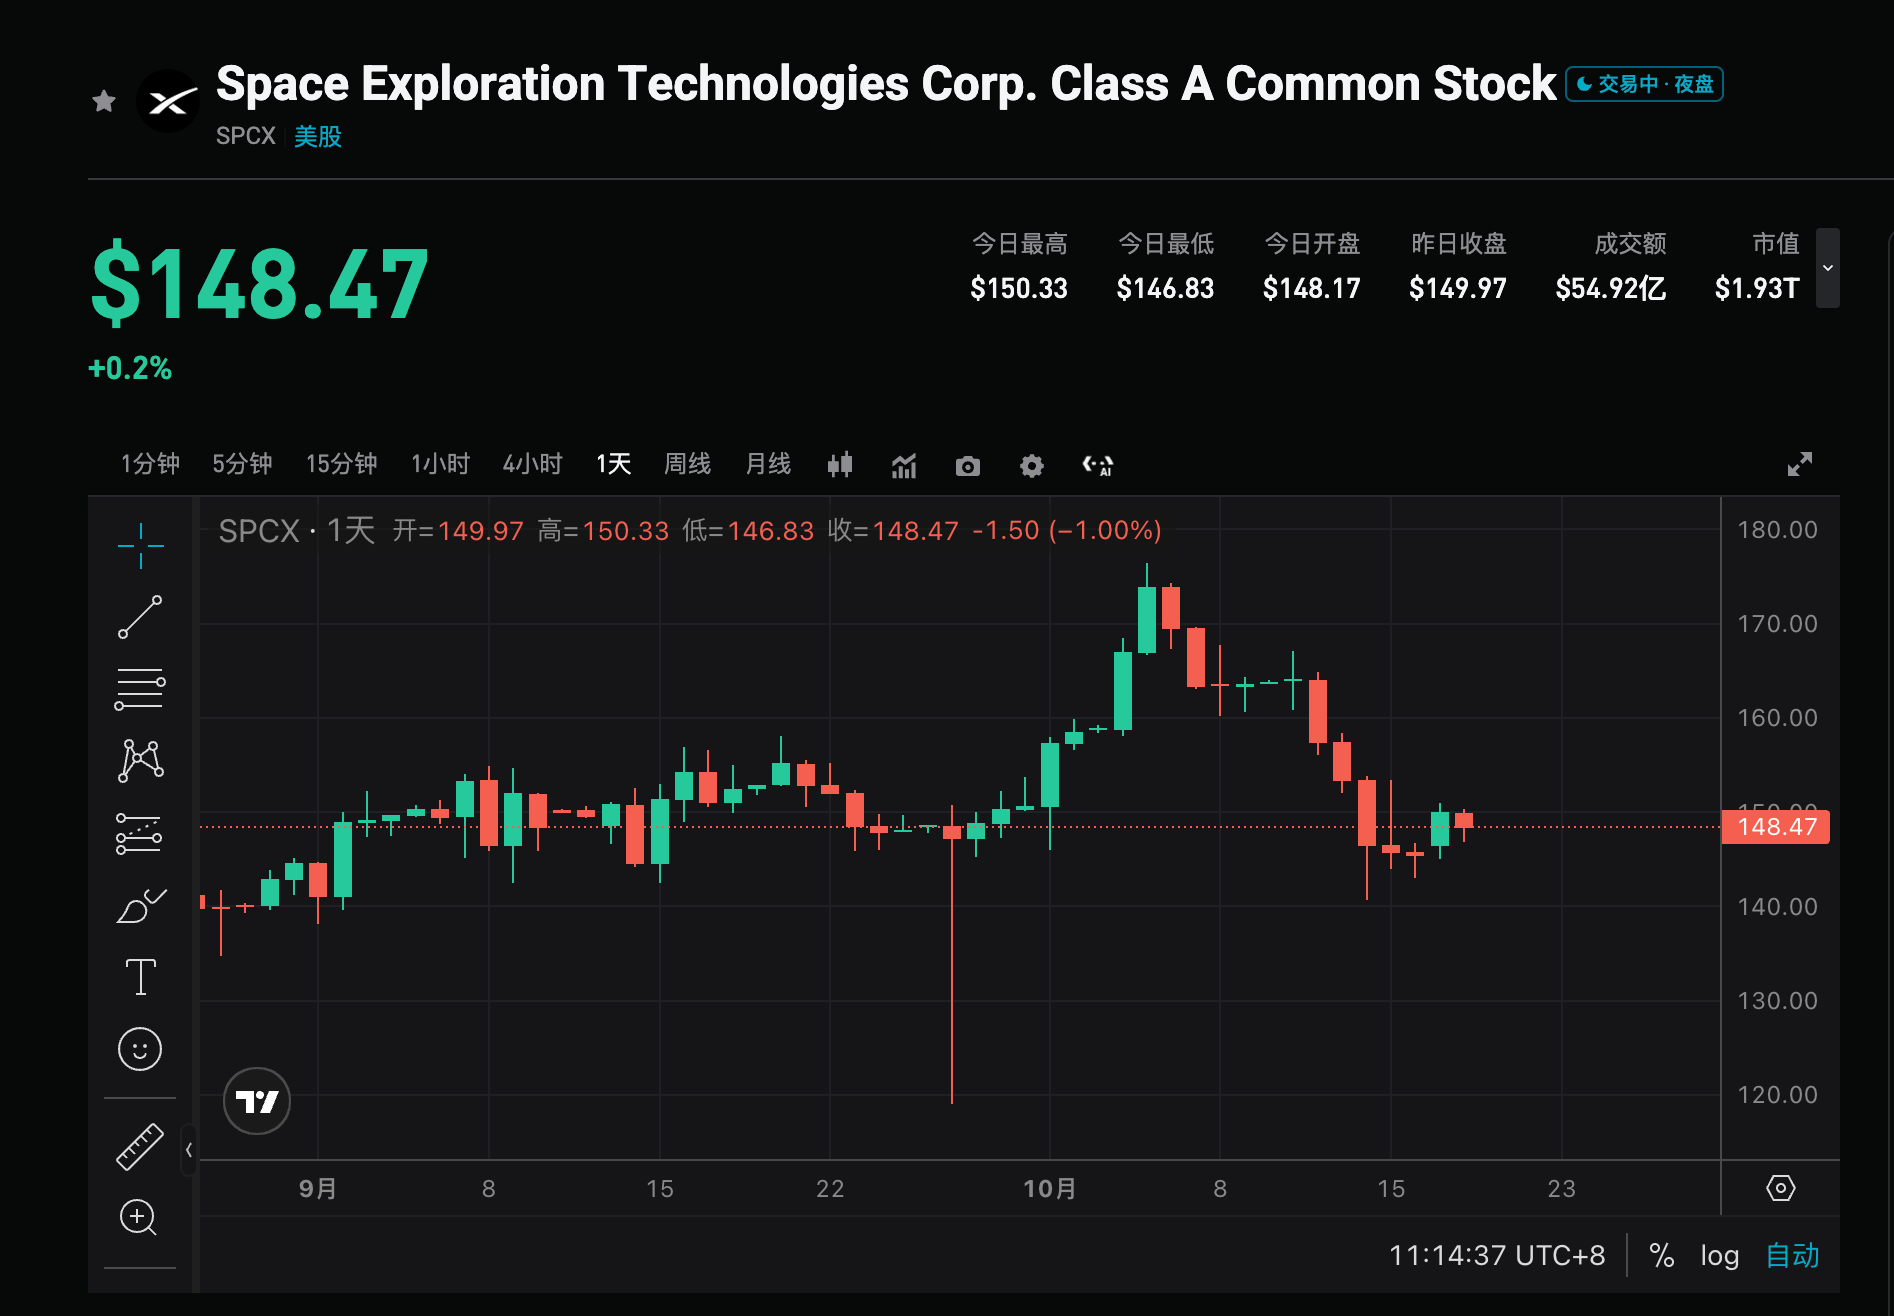
No momento, o preço das ações está em torno de US$ 147,96 (mais de 10% acima do preço do IPO, mas ainda bem abaixo da máxima pós-listagem de US$ 225). A precificação das opções mostra que a volatilidade após o relatório financeiro pode chegar a 7,5% (correspondendo a um intervalo entre US$ 162 e US$ 139). O principal foco do mercado está em saber se os contratos de IA podem ser rapidamente convertidos em receita, gerando caixa de forma independente, ao invés de depender continuamente do fluxo de caixa da Starlink. Também é importante observar os motivos por trás da publicação apressada do relatório, como financiamento e questões relacionadas ao período de lock-up.
2. Quatro Principais Pontos de Atenção
Ponto 1: Será que o primeiro trimestre lucrativo será concretizado?
O mercado espera que o 3º trimestre traga o primeiro lucro após o IPO, um ponto-chave para validar a sustentabilidade do modelo de negócios. Tanto a Visible Alpha quanto o consenso projetam EPS positivo, e caso isso se realize, reforçará a confiança no caminho de alto crescimento; se atender apenas ou ficar abaixo da expectativa mínima, pode aumentar dúvidas sobre a sustentabilidade dos elevados gastos de capital. O fundamental é a receita ficar perto ou acima dos US$ 12,9 bilhões, bem como a melhora nas margens de lucro.
Ponto 2: Velocidade de monetização dos contratos de IA e capacidade de geração de caixa independente
A receita de IA e computação deve contribuir com quase metade da receita (US$ 6,47 bilhões), sendo o maior fator de incerteza. Instituições como Yorkville Ives destacam que a cotação depende fortemente do ritmo em que esses contratos se tornam receita de fato; investidores desejam ver o negócio de IA autossustentável, reduzindo a dependência do fluxo de caixa da Starlink. No 2º trimestre, IA já representou cerca de um terço da receita; se no 3º trimestre chegar ou superar metade, validará a afirmação da administração de “receita de IA ultrapassar outros negócios” e sustenta a narrativa de alta avaliação.
Ponto 3: Estabilidade da Starlink como geradora de caixa
Espera-se que a Starlink contribua com US$ 4,9 bilhões, continuando a ser a fonte de lucro mais estável atualmente. O mercado observará crescimento de usuários, mudança no ARPU e participação de clientes corporativos/governamentais, avaliando se continuará apoiando internamente os altos gastos de IA. Caso a Starlink mostre crescimento sólido e mantenha margens altas, isso pode aliviar preocupações sobre consumo geral de caixa; o contrário pode aumentar a dependência de financiamento externo.
Ponto 4: Sinais sobre financiamento e fim de lock-up
O analista Kutgun Maral, da Evercore ISI, aponta que o relatório apressado pode estar atrelado a preparação para próximos financiamentos ou fim do período de lock-up. A empresa busca cerca de US$ 40 bilhões em financiamento (US$ 10 bilhões em empréstimos bancários + US$ 30 bilhões em títulos de grau de investimento) para comprar chips de IA da Nvidia. Em 22 de outubro, serão liberadas 1,3 bilhão de ações do lock-up, em 24 de outubro mais 329 milhões, restando cerca de 857 milhões ainda com lock-up de 180 dias. Os dados do relatório e comunicados da gestão poderão influenciar a captação subsequente e a pressão de venda por parte dos acionistas.
3. Riscos e Oportunidades
Catalisadores de alta:
- Receita e EPS bem acima do consenso (próximos ou acima dos US$ 12,84 bilhões/US$ 0,16 da Visible Alpha), confirmando lucro no trimestre e aceleração da monetização da IA.
- Receita de IA próxima ou superior a metade do total, com administração sinalizando geração de caixa independente e revisão positiva das metas anuais.
- Desempenho sólido da Starlink, junto com avanços em potenciais integrações com a Tesla ou aquisição de espectros, reforçando a narrativa de longo prazo.
Riscos de baixa:
- Resultados apenas em linha ou abaixo do consenso, com monetização de IA aquém do esperado e alta dependência do caixa da Starlink.
- Gastos de capital continuam elevados, avanços em financiamento travados, ou grandes liberações de lock-up aumentam a pressão vendedora.
- Após realização da volatilidade implícita nas opções, alta avaliação e recentes ganhos podem levar à realização de lucros.
4. Sugestão de Estratégia de Negociação
Lógica para compra: Caso receita e lucro superem expectativas, com aceleração da monetização da IA e perspectiva de geração de caixa independente, isso pode reforçar o posicionamento da SpaceX como líder em IA e satélites, sustentando a revalorização, especialmente absorvendo efeitos positivos antes do fim do lock-up.
Risco para venda: Se os dados forem fracos, IA continuar dependente da Starlink, ou se surgirem pressões de financiamento/desbloqueio, isso poderá desencadear correções em ambiente de alta volatilidade; o intervalo de 7,5% nas opções pode ser referência para oscilações de curto prazo.
Dados-chave:
- Receita total e crescimento anual (consenso de cerca de US$ 12,9 bilhões)
- Se o EPS é positivo e sua magnitude
- Tamanho e participação da receita de IA e computação
- Receita da Starlink e métricas de usuários
- Gastos de capital, fluxo de caixa livre e menções ao financiamento
Recomendações: Em caso de resultados acima do esperado e perspectivas positivas para IA, observe oportunidades após correções; se os resultados apenas coincidirem com o esperado ou orientação for cautelosa, atenção à volatilidade de curto prazo e à pressão do fim do lock-up, evitando compras em alta. Ajuste posição e stop de acordo com sua tolerância ao risco.
Disclaimer: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Queda acentuada do Nasdaq desencadeia a crise da dívida de IA: trilhões de capitais se voltam para os títulos do Tesouro dos EUA
Em outubro de 2026, o índice Nasdaq caiu fortemente, e dívidas altamente alavancadas de gigantes de IA como CoreWeave desencadearam um pânico de inadimplência. Os recursos migraram em grande escala dos projetos arriscados de infraestrutura de IA para títulos do Tesouro americano de 10 anos, revelando uma intensa disputa de poder de precificação entre o setor privado e os governos soberanos pela poupança de longo prazo.
Após o corte pela metade das ações de armazenamento, o índice P/L é de apenas 2 vezes: o Bank of America (BAC.US) afirma que o ciclo ainda não terminou
Os preços das ações da SK Hynix e Samsung caíram mais de 50% desde os seus máximos, e o Bank of America apontou que o P/E para 2027-28 está apenas entre 2-3 vezes, situando-se no fundo histórico. O relatório considera que a atual correção está desconectada dos fundamentos, a demanda por armazenamento de IA permanece forte e os motores de lucro de longo prazo continuam intactos, com a relação risco-retorno superior ao fundo histórico.

AI cai 5% ocultando a melhora na amplitude, UBS: probabilidade de alta conjunta está subestimada
O relatório da UBS aponta que, apesar do setor de IA ter caído 5% na semana passada, houve uma melhora na amplitude do mercado e uma aceleração na retirada de riscos. Com a volatilidade das taxas de juros dominando os retornos e a forte demanda por IA, a possibilidade de uma alta conjunta entre setores tecnológicos e não tecnológicos está subestimada. Recomenda-se a alocação em setores industriais e de serviços públicos.
Crypto prices
More


