
Todos os dados dos EUA superam as expectativas, mas o dólar e os títulos americanos caem; o forte desempenho do varejo esconde preocupações com o consumo.

Site Huìtōng, 15 de outubro—— Dados americanos de inflação, varejo e PPI divulgados em conjunto: dados de consumo parecem fortes, mas são frágeis por dentro, com inflação persistente em alta
Vários indicadores econômicos dos EUA foram divulgados em conjunto, apresentando resultados coletivamente acima do esperado no aspecto dos dados, mas a reação dos ativos e a lógica tradicional de “dados fortes = alta do dólar e dos rendimentos dos Treasuries” se desviaram claramente: o índice do dólar saltou cerca de 12 pontos em pouco tempo até 102,23, para logo depois recuar rapidamente; o ouro à vista caiu momentaneamente US$13 de US$4150 para US$4137 e, em seguida, os compradores retomaram o controle; os rendimentos dos Treasuries também recuaram.
O mercado não interpretou simplesmente o varejo, PPI e CPI acima do esperado como “economia superaquecida, Federal Reserve precisa ser agressivo nos juros”, mas sim buscou sinais ocultos de recessão nos dados, sendo essa a principal característica desse movimento de mercado.
Vendas no varejo: forte na superfície, preocupante na essência
Em agosto, o varejo americano teve alta mensal de 0,8%, expectativa era de 0,3%; o varejo core avançou 0,9%, expectativa de 0,5%, mantendo o ritmo anual em 6,01%, significativamente acima das previsões do mercado.
No entanto, várias instituições apontam que esses dados de varejo não são de alta qualidade:
O aumento do valor nominal das vendas é causado, em boa parte, pelo aumento dos preços (efeito preço), e não por maior volume de compras reais; descontada a inflação, o crescimento real do consumo é claramente inferior ao do nominal, e o crescimento do consumo dos lares é fraco;
Os dados anteriores foram revisados para baixo, somando-se à queda acentuada nos salários: semanais caíram 0,5% no mês e 0,1% no ano, passando a negativo do lado da renda. O aumento dos gastos depende de consumo de poupança ou aumento do endividamento, não do crescimento de renda;
Consumo de energia e combustíveis impulsiona o total do varejo, mas, excluindo energia, a demanda em setores de consumo discricionário permanece fraca.
Em resumo: vendas nominais são vistosas, mas o consumo real é fraco, e essa resiliência do consumo não é sustentável a longo prazo. O que o mercado percebe não é uma economia forte, mas sim famílias tomando empréstimos ou gastando poupança para lidar com alta de preços, com um enfraquecimento da base do consumo.
Os dados foram coletivamente melhores do que o esperado, mas houve claro descolamento da reação dos ativos em relação à lógica tradicional de “dados fortes = alta do dólar e do rendimento dos Treasuries”: o índice do dólar saltou cerca de 12 pontos até 102,23 em curto prazo e logo depois recuou; o ouro à vista caiu momentaneamente US$13 de US$4150 para US$4137, antes de os compradores retomarem o controle; e o rendimento dos Treasuries também caiu.
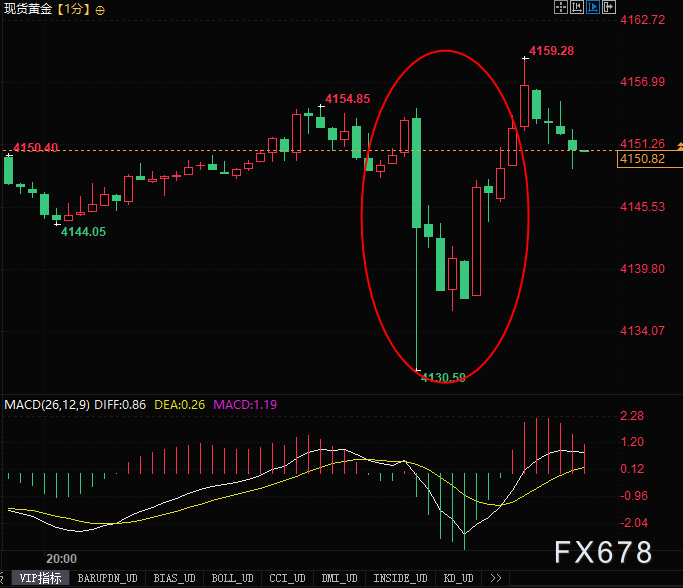
(Gráfico de 1 minuto do ouro à vista, Fonte: iHuiTong)
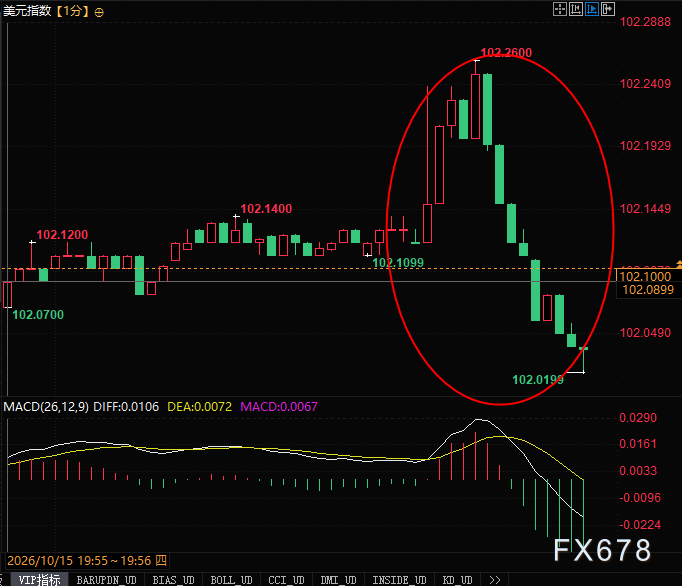
(Gráfico de 1 minuto do índice do dólar, Fonte: iHuiTong)
PPI mostra inflação simultânea entre cadeia de suprimentos: energia como principal impulsionador, núcleo de inflação persiste pegajoso
A inflação dos produtos industriais (upstream) voltou a subir, sinalizando risco de transmissão da pressão de preços aos produtos de consumo (downstream).
Ponto-chave: a fonte da alta inflacionária reside nos preços da energia (fatores geopolíticos externos) e não no superaquecimento do consumo ou dos salários domésticos. Esse tipo de inflação impulsionada pela energia tem efeito limitado de contenção por parte do Federal Reserve através dos juros.
Mercado de trabalho aponta sinal de esfriamento: preços sobem, renda nominal negativa
A remuneração do trabalho evidencia sinal claro de desaquecimento: salários semanais caíram 0,5% no mês (anterior +0,2%); na base anual, recuaram para -0,1% (anterior +0,3%), fazendo com que ambos, mensal e anual, passem ao negativo.
Os preços sobem, mas a renda nominal dos lares diminuiu, corroendo o poder de compra real. Esse é o mais importante indicativo dovish entre os dados divulgados.
O mercado entende que a queda dos salários significa que a força inflacionária endógena dos serviços está se enfraquecendo. Mesmo que o CPI suba temporariamente devido ao aumento do preço do petróleo, o risco de espiral salário-preço recuou.
Dados remodelam expectativas de política monetária do Fed, explicando por que dólar e Treasuries não subiram, mas caíram
Lógica tradicional: CPI, PPI e varejo todos acima do esperado → Federal Reserve precisa seguir com altas agressivas de juros → Dólar e rendimentos dos Treasuries sobem forte
Mas desta vez, a interpretação de mercado foi diferente
Primeiro, a inflação veio do choque externo dos preços da energia, e não do superaquecimento da demanda interna;
Segundo, o varejo elevado é efeito dos preços nominais, mas o consumo real está enfraquecido;
Depois, houve queda acentuada nos dados salariais, reduzindo o risco de espiral salário-preço, a maior preocupação do Federal Reserve;
Por fim, a presidente do Fed de San Francisco, Daly, afirmou que pode haver necessidade de altas nos juros futuramente, mas que não é preciso agir imediatamente em outubro, adotando postura cautelosa.
Os traders julgam: inflação incitada pontualmente pelo petróleo difícilmente forçará o Fed a elevar juros sucessivamente. A demanda interna já está enfraquecendo, e o risco de desaceleração econômica é mais relevante que uma alta inflacionária temporária.
Assim, após a divulgação de dados fortes, o capital opera expectativas de “desaceleração econômica adiante”, caindo os rendimentos dos Treasuries, o dólar recua, e o ouro recupera rapidamente.
Resumo: economia em equilíbrio complexo, dados mostram “superfície forte, essência enfraquecida”
De forma geral, a economia americana apresenta sinais contraditórios: varejo nominal, CPI e PPI robustos, mas o crescimento do consumo vem de alta de preços, saque de poupança e crédito, enquanto renda diminui e falta força real da demanda interna. No curto prazo, energia eleva inflação, mas o núcleo endógeno da inflação – salários – já está esfriando.
O foco da precificação dos ativos mudou de “a inflação vai disparar?” para “quando a demanda interna sucumbirá ao juro alto e à queda da renda?”. Os próximos pontos de atenção: velocidade de consumo da poupança, inadimplência no cartão de crédito e possível queda do consumo no quarto trimestre.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
O aumento do preço do petróleo impulsiona o crescimento mensal de 0,8% das vendas no varejo dos EUA em setembro, mas o consumo mostra fraqueza após excluir itens voláteis
As vendas no varejo dos EUA em setembro aumentaram 0,8% em relação ao mês anterior, superando as expectativas, mas esse crescimento foi impulsionado principalmente por um aumento de 6,4% nos gastos em postos de gasolina. Os gastos dos consumidores com combustíveis em setembro subiram mais de 20% em relação ao ano anterior, enquanto os gastos totais com cartão por domicílio cresceram apenas cerca de 0,2% em relação ao mês anterior, uma desaceleração significativa em comparação com os 1% registrados em agosto.
A disputa pela transparência do Federal Reserve: será que o silêncio realmente é ouro?
O presidente do Federal Reserve, Waller, defende um estilo de banco central "mais discreto", buscando eliminar as orientações prospectivas e o gráfico de pontos, mas enfrenta resistência pública interna. Com a oscilação dos dados de inflação e as perspectivas incertas sobre aumentos de juros, seus colegas se manifestam frequentemente para estabilizar as expectativas do mercado. Um silêncio total pode aumentar a volatilidade do mercado, e Waller precisará ponderar o equilíbrio entre transparência de políticas e comunicação em seu próximo discurso.
Quando o impulso da IA começa a diminuir, o "investimento entediante" ao estilo Buffett retorna discretamente.
Após anos de predominância de IA e negociações baseadas em momentum, a estratégia de investimento baseada no “fator qualidade” faz um forte retorno. Impulsionada pela reprecificação das expectativas de juros e desaceleração do crescimento dos lucros, o capital passou a dar mais importância à qualidade dos lucros e a balanços sólidos, em vez de buscar apenas crescimento. A estratégia long quality/short momentum já subiu 55% no ano. O fator qualidade apresenta correlação negativa com a IA; em meio ao posicionamento excessivo em momentum, o conceito de Buffett de manter ativos de alta qualidade volta a ser reconhecido por Wall Street.

Crypto prices
More


