
O mercado não confia nos títulos do Tesouro dos EUA como antes?

👆Clique no texto azul para nos seguir
Prêmio de prazo
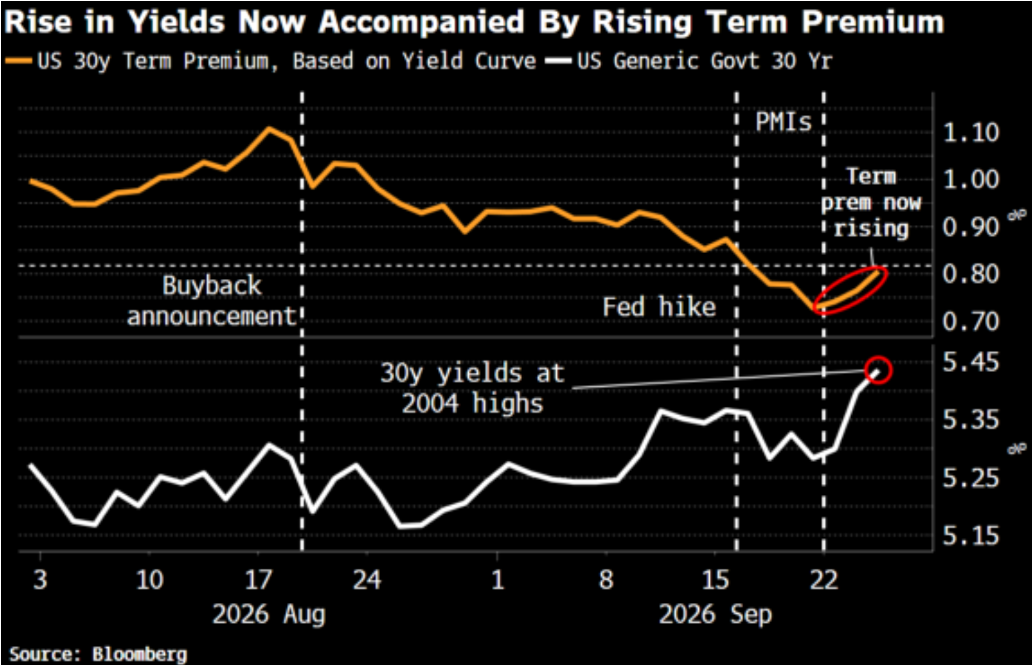
Se formos falar do maior risco que preocupa hoje no mercado de ações americano, o rendimento dos títulos do Tesouro dos EUA certamente está entre os principais. Nos últimos tempos, o rendimento do título de 10 anos está totalmente fora de controle, tendo atingido hoje quase 5,16% durante o dia, enquanto o de 30 anos subiu para 5,45%, alcançando o nível mais alto desde 2004. Mas qual é a razão fundamental por trás desse aumento no rendimento? E, ao final, como isso deve afetar o mercado de ações? Hoje, um artigo interno da Bloomberg fez uma análise muito valiosa sobre o caso, e vamos conferir juntos.
O analista macroeconômico da Bloomberg, Simon White, acredita que, recentemente, as razões para a alta dos rendimentos dos títulos americanos começaram a mudar. O aumento anterior era principalmente devido à percepção de que o Federal Reserve continuaria aumentando as taxas de juros. White acredita que esse aumento é do tipo "bom", pois ele está sob controle do próprio Federal Reserve, com trilhas previsíveis de até onde pode ir e quando deve parar.
No entanto, metade da alta no rendimento de 30 anos registrada ontem não veio da expectativa de aumento de juros, mas sim do prêmio de prazo. Prêmio de prazo é a compensação extra exigida pelos investidores ao emprestarem dinheiro ao governo por um longo período. Quanto maior o prazo, maior é a incerteza; por isso, os investidores exigem uma taxa extra de juros. Isso é chamado de prêmio de prazo. White afirma que, se essa alta do rendimento se dá pelo prêmio de prazo, é sinal de que os investidores estão mais receosos com o futuro, já não confiam tanto em manter esses títulos a longo prazo. E esse movimento escapa ao controle direto do Federal Reserve.
Podem observar este gráfico: a linha de cima mostra o prêmio de prazo calculado pelo modelo da Bloomberg, enquanto a linha de baixo mostra o rendimento do título americano de 30 anos. Após a recompra de títulos de longo prazo pelo Tesouro em agosto e o aumento dos juros pelo Federal Reserve em setembro, o prêmio de prazo caiu, aliviando parte da pressão sobre o rendimento. Porém, após a divulgação do PMI, o prêmio de prazo voltou a subir, e o rendimento atingiu o maior patamar desde 2004.
Por que então um PMI mais forte deixa os títulos americanos mais perigosos? White responde que, precisamente por indicar um PMI tão positivo, isso mostra que o governo segue gastando em larga escala, agravando os problemas fiscais. Grande parte desse crescimento econômico recente é sustentado por despesas públicas. De 2020 até agora, o déficit fiscal acumulado dos EUA chegou perto de 15 trilhões de dólares, mas a taxa média de desemprego foi de apenas 4,8%. Ou seja, mesmo em um cenário de economia razoável, o governo mantém gastos elevados, o que é bastante irracional. Esses déficits elevados aumentaram o lucro das empresas e sustentaram altos investimentos e endividamento em infraestrutura de IA. Assim, quando o PMI apresenta bons números, isso pode, na verdade, indicar que o governo está gastando desordenadamente, levando a mais vendas de títulos pelo mercado e ao aumento do prêmio de prazo.
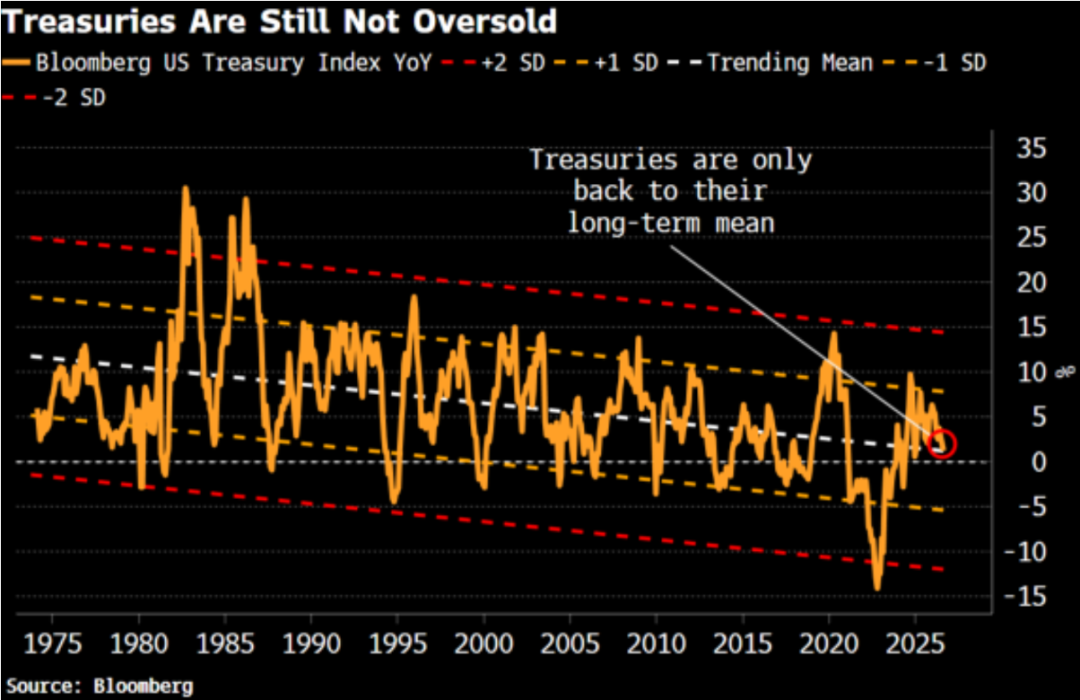
White também acredita que, embora os títulos americanos já tenham caído consideravelmente, historicamente ainda não estão em situação de sobrevenda. Segundo o índice de títulos rastreado pela Bloomberg, atualmente ele está apenas próximo à média de tendência de longo prazo, ainda longe de um desvio padrão significativo. Portanto, White afirma que, se a pressão de venda continuar, os preços dos títulos ainda podem cair mais e os rendimentos seguir subindo.
White identifica ainda que, enquanto o rendimento dos títulos de dez anos estiver acima de 5,25%, as ações e os títulos praticamente nunca apresentaram um cenário em que um cai e o outro sobe. Em outras palavras, as bolsas e o mercado de títulos devem cair juntos. Geralmente, os dois ativos possuem movimentos inversos, o que ajuda a diversificação das carteiras. Mas, se ambos caírem simultaneamente, os investidores podem vender ainda mais títulos, levando o rendimento ainda mais para cima e formando um ciclo vicioso.
Bem, essa foi a análise de White. Agora vejamos o que pensa Justin, analista da equipe americana com mais conhecimento sobre títulos públicos dos EUA.
Justin acredita que, para controlar o rendimento de longo prazo, são necessárias duas condições: uma abertura para o Federal Reserve adotar uma postura mais flexível e uma contração fiscal significativa nos EUA. No entanto, ambas as condições ainda não estão presentes e dificilmente devem acontecer no curto prazo.
Quanto ao Federal Reserve, a demanda econômica continua forte, os preços do petróleo estão elevados e as empresas conseguem repassar o aumento de custos aos consumidores, tornando a inflação mais difícil de ser reduzida. Sob estas circunstâncias, é improvável que o Federal Reserve adote um tom mais flexível rapidamente apenas por conta do aumento dos rendimentos de longo prazo. Enquanto inflação, emprego e consumo não desacelerarem, o foco do Federal Reserve continuará sendo o controle da inflação.
Sobre a questão fiscal, nem é preciso comentar, pois dificilmente alguém desconhece a gravidade atual da situação dos títulos americanos. Segundo a previsão do Escritório de Orçamento do Congresso dos EUA, só neste ano os gastos federais líquidos com juros devem ultrapassar 1 trilhão de dólares, e até 2036 podem dobrar para 2,1 trilhões. Isso tornará o crédito cada vez mais caro, o peso dos juros cada vez maior e crescerá a preocupação do mercado com a sustentabilidade fiscal dos EUA no longo prazo.
Justin conclui que os rendimentos de longo prazo continuam sob grande pressão e, mesmo que o Federal Reserve pare de aumentar os juros, os rendimentos devem permanecer elevados por conta da questão fiscal. Portanto, acredito que rendimentos acima de 5% podem se tornar o novo normal.
E o que isso significa para o mercado de ações? Primeiramente, haverá uma migração de recursos das empresas de alto crescimento para aquelas de lucros mais previsíveis, como já mencionei ontem. Porém, mais importante é a possibilidade, como disse White, de vermos uma queda simultânea dos preços das ações e dos títulos devido à elevação dos rendimentos. Caso isso ocorra, não se trata apenas de uma simples rotação setorial. Atualmente, o nível de alavancagem do mercado está longe de ser baixo: de acordo com dados da FINRA, em agosto, os investidores tomaram cerca de 1,45 trilhão de dólares emprestados junto a corretoras para comprar ações, um aumento de 37% em relação ao ano anterior. Isso quer dizer que, caso ocorra uma queda dupla, a desvalorização dos colaterais pode forçar investidores a aportar mais garantias ou mesmo vender ativos, provocando um efeito dominó na bolsa. Assim, se os rendimentos dos títulos americanos continuarem subindo sem controle, é preciso estar preparado para uma correção de curto prazo no mercado de ações, sem assumir que a bolsa está imune – um alerta importante.
Fale conosco
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Modelos pequenos "roubam" a demanda por poder de computação em nuvem, colocando à prova os gastos de capital de trilhões de dólares nos centros de dados.
De acordo com o relatório da Jefferies, o desempenho aprimorado dos modelos de linguagem menores e a redução de custos podem levar à migração da implantação de IA das empresas da nuvem para soluções locais, impactando os investimentos em megacentros de dados. Com a queda na taxa de utilização dos servidores e o descompasso entre os enormes gastos de capital das gigantes da tecnologia e a demanda por poder computacional, parte dos centros de dados pode acabar se tornando "ativos ociosos". Embora a demanda por IA persista, a escala e o retorno dos investimentos em poder computacional centralizado estão sendo reavaliados.
O boom da IA está remodelando o cenário da fabricação de wafer! UBS: Explosão da demanda acelera a expansão de processos avançados, enquanto processos maduros entram em ciclo de alta
O relatório divulgado recentemente pelo UBS destacou que, no mercado de fabricação de wafers, o tamanho do mercado atendido (TAM) pelo nó N2 (2 nanômetros) supera amplamente as expectativas, a expansão do A14 (1,4 nanômetros) está acelerando e o ciclo ascendente dos processos maduros já foi iniciado.
iPhone com tela dobrável de 1999 dólares está prestes a ser lançado, mas a Apple (AAPL.US) foi condenada a pagar mais de 5,7 bilhões de dólares por violação de patente.
A Apple está intensificando seus negócios de telas dobráveis e IA, enquanto enfrenta uma decisão judicial de mais de US$ 5,7 bilhões em indenização por patentes de tecnologia tátil. Em 25 de setembro, um júri federal da Califórnia determinou que o Taptic Engine usado em alguns iPhones e Apple Watches infringe duas patentes da Taction Technology.
Perspectiva de abertura de Hormuz mais uma vez obscurecida, pressão sobre títulos asiáticos: rendimento dos títulos japoneses de 2 anos se aproxima de 2%, rendimento dos títulos sul-coreanos de 3 anos atinge o nível mais alto desde 2022
Com os preços do petróleo elevados, os rendimentos de títulos de curto prazo na Coreia do Sul e no Japão estão aumentando.
Crypto prices
More


