
BlackRock optymistycznie patrzy na długoterminowe perspektywy złota: dług i deficyt osłabiają siłę nabywczą papierowej waluty, akcje kopalń złota mają szansę wzmocnić wzrost ceny złota

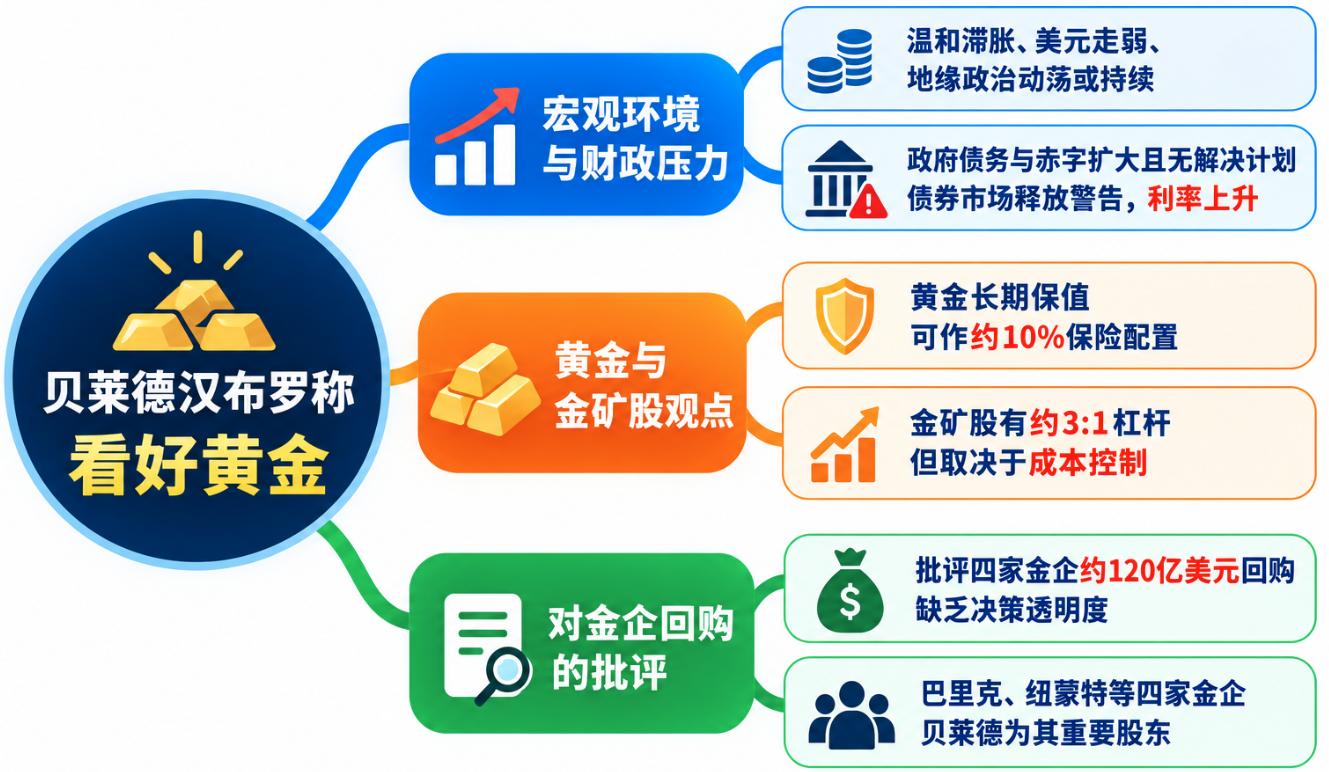
Evy Hambro, Globalny Dyrektor Tematycznych i Branżowych Inwestycji w BlackRock, w wywiadzie udzielonym dla „MoneyWeek” stwierdził, że obecne otoczenie rynkowe charakteryzujące się umiarkowaną stagflacją, osłabieniem dolara oraz geopolityczną niepewnością może się utrzymać. Według niego, rynek obligacji, zwłaszcza obligacji skarbowych, nieustannie wysyła sygnały o rosnącej presji fiskalnej.
Hambro podkreślił, że zadłużenie państw jest bardzo wysokie, a roczne deficyty fiskalne wciąż rosną, podczas gdy rządy nie przedstawiły skutecznych planów rozwiązania tych problemów. To nie tylko zwiększa presję finansową, ale także skłania inwestorów do ponownej oceny ryzyka związanego z posiadaniem obligacji rządowych i walut fiducjarnych.
Powiedział: „Uważam, że to będzie trwało. Jeśli spojrzymy w przyszłość i spróbujemy zrozumieć, co dzieje się na rynku, to moim zdaniem jedna rzecz jest bardzo wyraźna, przynajmniej dla części osób: rynek obligacji, zwłaszcza rynek obligacji skarbowych, wysyła sygnały ostrzegawcze. One mówią, że sytuacja nie jest zdrowa. Stopy procentowe rosną, a zadłużenie osiągnęło bardzo wysoki poziom. Rogczne deficyty rządów, które trzeba sfinansować, nieprzerwanie się zwiększają, co wywiera ogromną presję na cały system finansowy.”
Zdaniem Hambro, obawy inwestorów o siłę nabywczą walut są jedną z przyczyn przenoszenia kapitału do aktywów materialnych.
Powiedział: „Ludzie mówią, że za jednego funta, dolara czy euro dziesięć lat temu, a nawet wcześniej, mogli sobie pozwolić na znacznie więcej niż dziś, i nie chcą już ponosić takiego ryzyka. To jest jeden z czynników.”
Skrytykował również nieefektywność wydatków niektórych rządów i stwierdził, że gdy państwa utrzymują deficyty fiskalne bez jasnych planów spłaty zadłużenia, inwestorzy mogą wymagać wyższych stóp procentowych jako rekompensatę za potencjalne ryzyko.
Hambro powiedział: „Te rządy mają ogromne deficyty fiskalne i olbrzymie zadłużenie, a nie prezentują planów rozwiązania tych problemów, a sytuacja wygląda na to, że się tylko pogorszy. Jeśli chcą moich pieniędzy, muszą płacić odsetki znacznie wyższe niż wcześniej.”
Złoto jako kluczowy instrument zabezpieczający przed długiem i ryzykiem walutowym
W obliczu rosnącego zadłużenia rządowego, powiększających się deficytów fiskalnych i spadku siły nabywczej walut, Hambro uważa, że aktywa materialne mogą w dłuższym okresie chronić wartość pieniądza.
Powiedział: „Aktywa materialne mogą oznaczać infrastrukturę, surowce lub złoto. W perspektywie długoterminowej mogą one chronić siłę nabywczą. Gdy zaczynałem pracę ponad 30 lat temu, miedź kosztowała 0,60 dolara za funt, a dziś to 6 dolarów. Wówczas złoto kosztowało 400 dolarów za uncję, dziś przekracza 4000 dolarów za uncję.”
Hambro podkreślił tym samym, że długoterminowa wartość złota nie zależy wyłącznie od pojedynczych cykli stóp procentowych. Uważa, że złoto może zachować wartość przez długi czas, choć w różnych okresach jego zachowanie może się znacząco różnić.
Powiedział: „Zwolennicy złota żartują, że od 2000 lat jedna uncja złota pozwala kupić męski garnitur. Dlatego złoto w dużym stopniu jest aktywem przechowującym wartość przez długi czas. Historycznie okresami radziło sobie lepiej, czasem gorzej; niekiedy siła nabywcza przewyższała oczekiwania, a czasem wypadała poniżej. Ale ogólnie rzecz biorąc, w długim terminie złoto zawsze było bardzo wartościowym aktywem. Myślę, że ludzie na nowo to doceniają.”
Hambro wskazuje też na zmiany w sposobie, w jaki inwestorzy lokują środki w złoto. W latach 90. instytucje zarządzające majątkiem zwykle alokowały złoto w portfelach klientów, lecz wraz z początkiem XXI wieku ta praktyka stopniowo zanikała. Obecnie złoto ponownie przyciąga uwagę, choć ogólny udział w portfelach pozostaje relatywnie niski.
Powiedział: „Zwykle mówi się, że udział złota powinien wynosić około 10%, bo w swej istocie jest to rodzaj ubezpieczenia. Jeśli nie masz ubezpieczenia, a coś pójdzie nie tak, twoje straty mogą być ogromne. Jeśli kupujesz ubezpieczenie co roku, a przez dziesięć lat nic się nie dzieje, możesz uważać, że to stracone pieniądze. Lecz gdy w końcu zdarzy się coś złego, wszystko to się zwraca.”
Zdaniem Hambro, rola złota w portfelu inwestycyjnym przypomina raczej ubezpieczenie niż aktywo, któremu zawsze udaje się przebić inne klasy aktywów. Inwestorzy muszą być gotowi znosić okresy, gdy złoto zachowuje się gorzej, i mogą wykorzystywać lepsze wyniki innych aktywów do realizacji zysków i podtrzymywania pozycji w złocie.
Dodał: „Trzymając złoto w portfelu, na pewno zdarzą się momenty, gdy złoto radzić sobie będzie słabo. Jeśli tak będzie, możesz zrealizować część zysków z aktywów, które świetnie sobie radziły – zazwyczaj są one dziewięć, dziesięć razy większe od twojego zaangażowania w złoto, a nawet więcej. Następnie część tych zysków znów przeznaczasz na złoto, zachowując stały poziom zabezpieczenia w portfelu.”
Hambro uważa, że sygnały ostrzegawcze z rynku obligacji przypominają inwestorom o potrzebie dywersyfikacji i unikaniu nadmiernego uzależnienia od pojedynczej klasy aktywów.
Powiedział: „Dywersyfikacja jest kluczowa. Nie wkładaj wszystkich jajek do jednego koszyka. Bo ostatecznie jak rządy pozbędą się długów? Najmniej bolesny sposób to powolne, inflacyjne obniżanie ich realnej wartości. To oznacza, że rządy i banki centralne mogą nie być tak rygorystyczne w realizacji celów inflacyjnych, jak być powinny. W rzeczywistości, od dawna nie udaje im się konsekwentnie realizować tych celów.”
Dodatkowo powiedział: „Z mojego punktu widzenia to bardzo oczywiste. Uważam, że cena złota odzwierciedli cierpienia doświadczane gdzie indziej. Jeśli sytuacja się pogorszy – złoto odzwierciedli tę zmianę; jeśli polepszy – zareaguje odpowiednio. Trudno sobie wyobrazić, by obecna sytuacja szybko się poprawiła.”
Akcje spółek wydobywczych złota z efektem dźwigni – kluczowa jest kontrola kosztów
Poza fizycznym złotem, Hambro pozytywnie patrzy również na firmy wydobywające złoto. Uważa, że akcje spółek górniczych pozwalają na uzyskanie lewarowanej ekspozycji, ale decyduje o tym zarządzanie kosztami i marżami zysku przez te firmy.
Hambro wskazuje, że historycznie ceny akcji producentów surowców i ceny tychże surowców, szczególnie na rynku złota, utrzymują relację około 3:1.
Powiedział: „Historii rzecz biorąc, ceny akcji producentów surowców i ceny surowców, szczególnie w segmencie złota, mają relację około 3:1. Oznacza to, że zmiana ceny surowca o 1% przekłada się na około 3-procentową zmianę wartości udziałów spółek. Ta relacja przez lata pozostawała bardzo stabilna.”
Porównuje tę relację do opcji, podkreślając, że dźwignia firm wydobywczych zależy od tego, czy są one w stanie kontrolować koszty operacyjne. Jeśli koszty rosną szybciej niż cena złota, marże zysku stają się trudne do utrzymania, a efekt dźwigni może zanikać.
Hambro zauważa, że w przeszłości notowano sytuacje, gdzie cena złota rosła, a akcje spółek górniczych spadały, co było skutkiem presji kosztowej. Jednak w ostatnich latach relacja ta została przywrócona.
Powiedział: „Cieszy mnie, że w ostatnich kilku latach ta relacja całkowicie powróciła. Nie chodzi tylko o ten rok, ale także ostatnie kilka lat, kiedy surowce osiągały bardzo dobre wyniki, a zwroty z akcji tych spółek były wielokrotnie wyższe. Podobną sytuację obserwujemy w miedzi i wielu innych surowcach.”
Uważa, że inflacja kosztów w spółkach wydobywczych nie nadążała za wzrostem cen złota, dzięki czemu marże regularnie się powiększały, co napędzało lepsze wyniki akcji tych podmiotów.
Wybierając narzędzia inwestycyjne związane ze złotem, Hambro podkreśla, że inwestorzy powinni uwzględnić własną akceptację ryzyka przy podejmowaniu decyzji – ci, którzy chcą ekspozycji bez ryzyka działalności operacyjnej spółek, powinni rozważyć ETF na złoto oparty na fizycznym kruszcu; poszukujący większego potencjału mogą wybrać akcje spółek wydobywczych.
Powiedział: „Często słyszę pytania: jak najlepiej zainwestować w złoto? To zależy od twojej tolerancji na ryzyko. Jeśli zależy ci na ekspozycji powiązanej bezpośrednio z ceną złota, wybierz ETF, który jest zabezpieczony fizycznym złotem. Gdy chcesz większych emocji, możesz włączyć do portfela spółki wydobywcze. Jeśli zależy ci na silnym efekcie lewarowania, inwestuj w akcje kopalń złota.”
Hambro zwraca uwagę, że sztabki złota nie wypłacają dywidendy ani nie powiększają swojej wartości samodzielnie, natomiast spółki wydobywcze mogą generować przepływy pieniężne, płacić dywidendy oraz zwiększać wartość przez konsolidacje i przejęcia.
Powiedział: „Zawsze byłem zwolennikiem inwestowania w akcje kopalń złota, bo sztabki nie wypłacają dywidendy, ani nie zwiększają wartości same z siebie. Firmy górnicze wypłacają dywidendy i mogą tworzyć dodatkową wartość przez przejęcia. Jeśli odpowiednio dywersyfikujesz ryzyko, twoje zwroty powinny przekroczyć wzrost cen samego surowca.”
Trzeba jednak pamiętać, że efekt dźwigni spółek górniczych nie jest gwarantowany. Jeśli firmy nie panują nad kosztami, marże się kurczą lub pojawiają się problemy operacyjne, to nawet rosnące ceny złota nie muszą przełożyć się na dobre wyniki ich akcji.
Hambro krytykuje programy skupu akcji za 12 mld USD, podważa politykę kapitałową gigantów wydobywczych
Pozytywne nastawienie Hambro wobec spółek wydobywczych złota nie oznacza akceptacji dla wszystkich decyzji kapitałowych branży.
W zeszłym tygodniu podczas FT Mining Summit skrytykował programy skupu akcji prowadzone przez największe firmy, podkreślając, że wydatki na buybacki są dokonywane bez odpowiednich procedur decyzyjnych i określił je mianem „lekkomyślnych decyzji kapitałowych”.
Hambro powiedział: „Przez ostatnie około 18 miesięcy bardzo nas rozczarowała lekkomyślność kapitałowa w postaci skupów akcji przez przedsiębiorstwa złotowe. Widzimy ogromne wydatki na buybacki bez rzeczywistej, dogłębnej analizy i odpowiednich procedur decyzyjnych.”
Szczególnie porównał buybacki do decyzji o zainwestowaniu w nową kopalnię. Przy inwestycji 1 mld USD w kopalnię przeprowadzane są skomplikowane analizy, podczas gdy przy takiej samej skali wydatków na skupy już niekoniecznie podejmuje się równie dogłębną analizę.
Powiedział: „Dokładnie analizując, ile pracy wykonują firmy decydując się zainwestować miliard dolarów w nową kopalnię, zauważysz, że ilość analiz jest znacznie większa niż przy podjęciu decyzji o takiej samej kwocie na buyback akcji własnych.”
Obecnie cztery największe firmy wydobywcze ogłosiły skupy akcji o wartości około 12 miliardów dolarów: Barrick Mining, Newmont, AngloGold Ashanti i Gold Fields.
Hambro krytykuje również brak transparentności tych planów. Firmy powinny wyjaśnić założenia dotyczące wyceny oraz powód wyboru określonego poziomu cenowego na buybacki.
Powiedział: „Byliśmy bardzo rozczarowani, gdy firmy ogłaszały wielomiliardowe programy odkupu przy najwyższych kursach swoich akcji. Gdy cena złota spadła do 4000 dolarów za uncję, buybacki zostały wstrzymane, mimo że ceny akcji były już o 40% niższe. Jakie wyliczenia stanowiły podstawę tych decyzji?”
Jego zdaniem, zamiast zapowiadać sztywne programy odkupu, spółki wydobywcze powinny zachować więcej elastyczności kapitałowej, by wykorzystać naprawdę atrakcyjne rynkowe okazje inwestycyjne.
Hambro wypowiada się też w imieniu BlackRock, który posiada znaczące udziały w tych spółkach: 12% akcji w Newmont, 10% w AngloGold Ashanti i 6% w Gold Fields.
Jego krytyka programów buybacków dotyczy nie tylko kwestii ładu korporacyjnego, ale także tego, jak duzi inwestorzy instytucjonalni oceniają efektywność alokacji kapitału przez spółki wydobywcze i czy zarządy kierują się rzeczywiście interesem długoterminowym akcjonariuszy.
Dług i deficyty fiskalne wspierają długoterminową logikę złota, choć krótkoterminowe wahania są nieuniknione
Mimo krytyki decyzji kapitałowych firm wydobywczych, Hambro pozostaje pozytywnie nastawiony do długoterminowych perspektyw złota. Uważa, że ogromny poziom zadłużenia rządów na całym świecie, stale rosnące deficyty fiskalne oraz brak wiarygodnych planów ich rozwiązania będą nadal kierować inwestorów ku aktywom materialnym.
Hambro powiedział: „Patrząc na dzisiejszy świat, widzimy państwa o przytłaczającym zadłużeniu i wiele krajów z ogromnymi, ciągłymi deficytami fiskalnymi. Nie widać, by rządy proponowały konkretne plany wyjścia z tej sytuacji; widzimy powtarzanie tych samych działań. To moim zdaniem oznacza, że siła nabywcza walut papierowych będzie w dalszym ciągu spadać.”
Uważa, że presja fiskalna ostatecznie objawi się w postaci inflacji, a złoto ma szansę być jednym z głównych beneficjentów tego otoczenia.
Hambro powiedział: „Efektem końcowym będzie wzrost cen aktywów materialnych, a złoto bardzo prawdopodobnie stanie się jednym z największych beneficjentów.”
Jednak przyznaje również, że w krótkim terminie cena złota nadal może podlegać wahaniom, a ciągłe dostosowywanie się rynku do oczekiwań dotyczących polityki pieniężnej, stóp procentowych i wzrostu gospodarczego może wpływać na decyzje inwestycyjne.
Powiedział: „Te elementy powodują krótkoterminowe wahania, ale w długim terminie trend pozostaje na twoją korzyść.”
W opinii Hambro, kluczową kwestią dla długotrwałego wzrostu złota jest to, że problem globalnego zadłużenia i deficytów nie został rozwiązany, a zarówno oficjalne rezerwy, jak i prywatne portfele inwestycyjne na nowo oceniają rolę aktywów materialnych. Akcje górnicze mogą zaś przynieść większą elastyczność zwrotu w warunkach rosnących cen złota i opanowanych kosztów.
Dla spółek wydobywczych natomiast kluczowe jest skuteczne zarządzanie kosztami, rozsądna alokacja kapitału oraz zwiększenie transparentności zarówno buybacków, jak i pozostałych decyzji inwestycyjnych – te czynniki decydować będą o ostatecznych korzyściach dla akcjonariuszy.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Co powiedział Nvidia na GTC w Berlinie? Oto podsumowanie Goldman Sachs
Po wysłuchaniu wystąpienia Jensena Huanga na GTC, Goldman Sachs opublikował raport koncentrujący się na trzech kluczowych kwestiach: znaczne zwiększenie produkcji na różnych etapach łańcucha dostaw Nvidia sugeruje, że wkrótce nastąpi jeszcze większa dostawa GPU; DSX POD skrócił czas wdrożenia centrów danych z kilku miesięcy do dwóch tygodni; przychody z fizycznego AI w pierwszej połowie roku fiskalnego 2027 osiągnęły 11 miliardów dolarów, co stanowi ponad 30% rocznych przychodów FY26, co potwierdza trend dywersyfikacji przychodów. Jednocześnie wprowadzono także architekturę OpenShell, aby sprostać problemom bezpieczeństwa AI w przedsiębiorstwach.

Przychody IBM z oprogramowania wzrosły o 8% w trzecim kwartale, wspierając wyniki finansowe, a udział doradztwa w zakresie AI rośnie|Wiadomości finansowe
Przychody IBM w trzecim kwartale wyniosły 17,1 miliarda dolarów, co oznacza wzrost o 5% rok do roku; skorygowany zysk na akcję wyniósł 2,95 dolara – oba wskaźniki przekroczyły oczekiwania Wall Street. Segment oprogramowania wykazał znakomite wyniki, osiągając przychody w wysokości 7,8 miliarda dolarów, co oznacza wzrost o 8%. Wzrost w segmencie doradztwa zatrzymał się, przychody wyniosły 5,3 miliarda dolarów i pozostały na podobnym poziomie. Wolne przepływy pieniężne za pierwsze dziewięć miesięcy osiągnęły 8 miliardów dolarów, ustanawiając rekord dla tego okresu. Firma podniosła prognozy wzrostu oprogramowania oraz oczekiwania wolnych przepływów pieniężnych na cały rok.
Ceny krypto
Więcej


