
Dolar rośnie, euro w kryzysie

Morning FX
Podczas Święta Narodowego wydarzenia zagraniczne były niezwykle intensywne, a trajektoria globalnych rynków walutowych przeszła ogromne zmiany. Wyodrębniono trzy kluczowe tematy:
1. Rezerwy Federalne łagodzą stanowisko, zaskakująco słabe dane z rynku pracy, kolejne podwyżki stóp najpewniej w grudniu
Dane z amerykańskiego rynku pracy za wrzesień były wyjątkowo słabe: niewielki przyrost zatrudnienia, duża korekta poprzednich wartości, rosnący poziom bezrobocia, słaby wzrost płac. Ponadto, kluczowe sektory IT, finansowy, usługi profesjonalne oraz produkcja drugi miesiąc z rzędu odnotowały netto spadek zatrudnienia – wydaje się, że zarówno „jakość”, jak i „ilość” rynku pracy w USA się pogarszają.
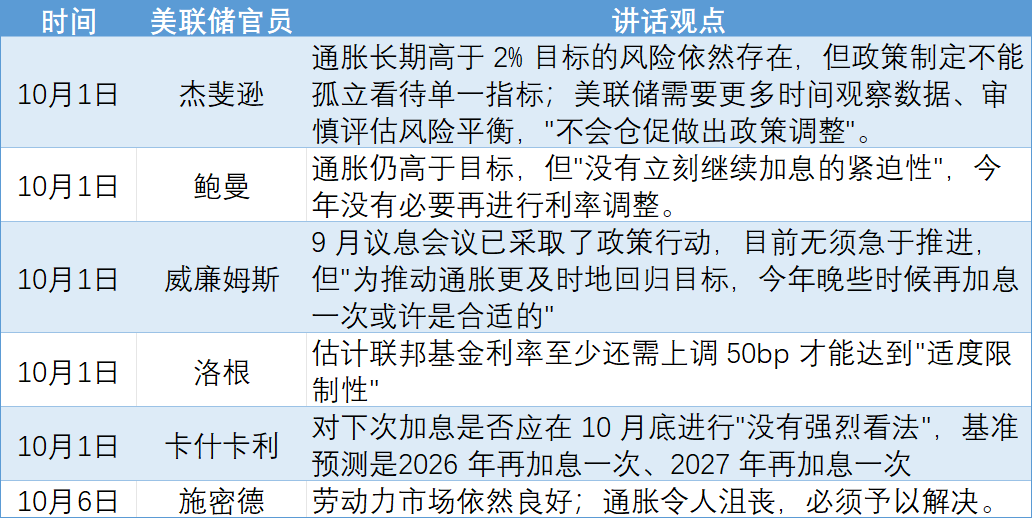
Jednocześnie wypowiedzi członków Fed podczas świąt w większości osłabiły oczekiwania dotyczące podwyżki stóp w październiku.
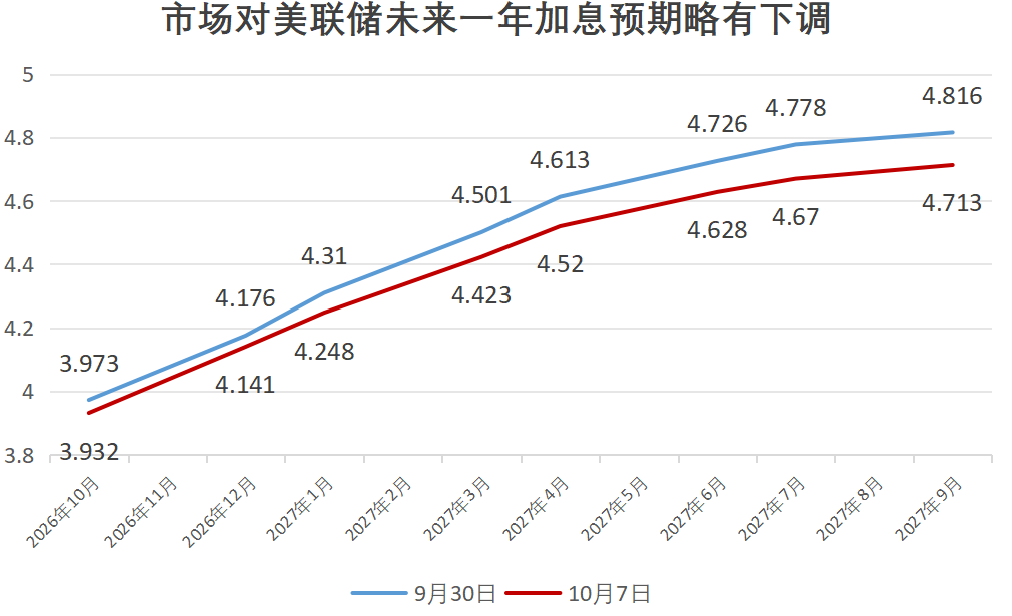
Jednak rynek zachował trzeźwość – nie obstawiał jednoznacznie między „słabym rynkiem pracy” a „wysoką inflacją”, nie przecenił sygnałów „braku podwyżki w październiku”; oczekiwania dotyczące jednorazowej podwyżki o 25pb w październiku/grudniu pozostają, a przewidywania dotyczące podwyżek w kolejnych 12 miesiącach zmniejszyły się tylko o około 10pb. Indeks dolara najpierw spadł, potem wzrósł i zamknął dzień z długim dolnym cieniem.
2. Eskalacja kryzysu fiskalnego we Francji, gwałtowny spadek euro
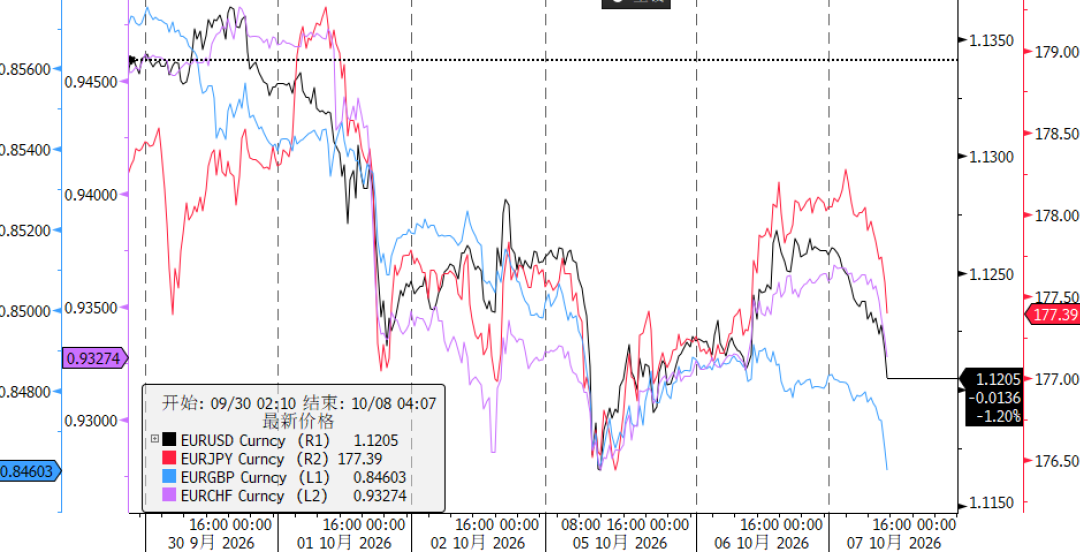
Największym przegranym podczas świąt było euro. EURUSD spadł z poziomu 1.1350 sprzed świąt do 1.1161, najniżej od maja 2025, euro osłabło także w stosunku do funta, franka i jena – to nie silny dolar, to kłopoty euro.
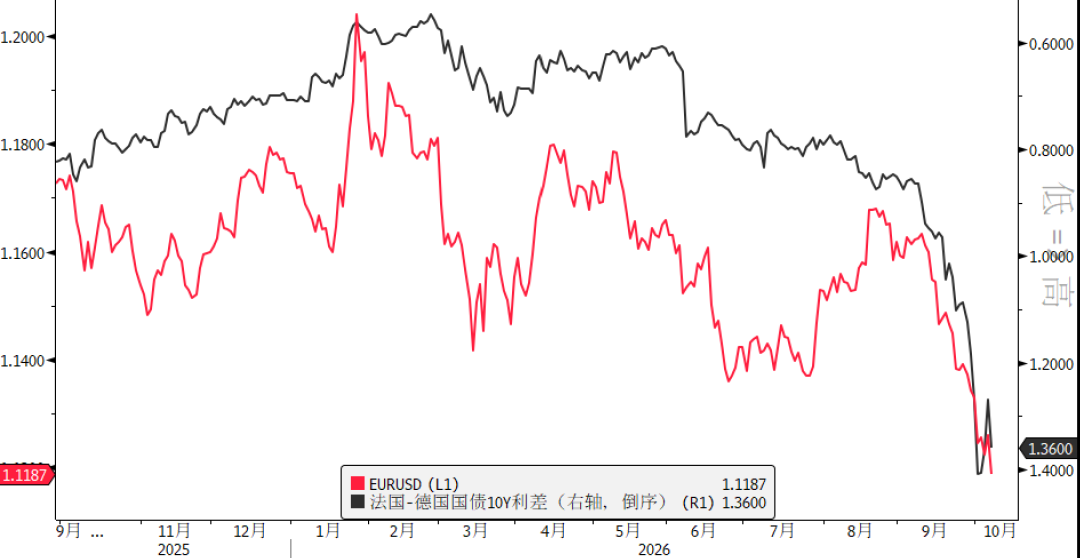
Istotą problemu jest zamieszanie fiskalne we Francji: rząd forsuje niepopularny budżet na 2027 rok, aby obniżyć deficyt i rekordowy dług, podczas gdy parlament jest poważnie podzielony – partie już zaczynają przygotowania do przyszłorocznych wyborów prezydenckich, a niepewność polityczna gwałtownie wzrasta. Kapitał masowo sprzedaje francuskie obligacje, szukając schronienia w niemieckich – spread francusko-niemiecki na 10 lat poszerzył się do najwyższego poziomu od kryzysu długu euro w 2012 roku. Dodatkowym nieszczęściem jest zapowiedź wcześniejszych wyborów w Hiszpanii przez premiera Sáncheza na 29 listopada – ryzyko polityczne narasta, rozprzestrzeniając obawy, że presja z Francji przeniesie się na kraje peryferyjne strefy euro.
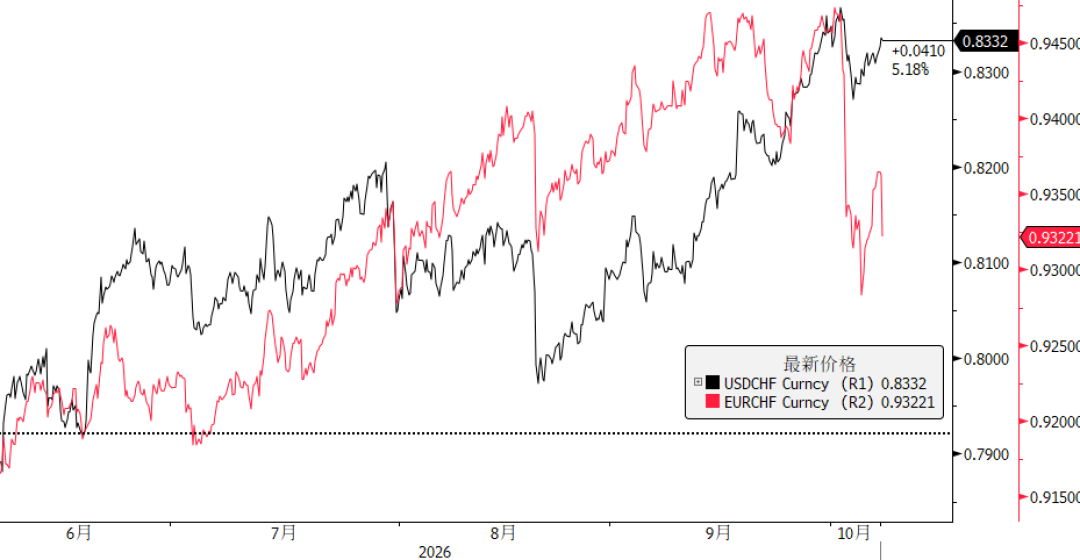
Kryzys fiskalny wpłynął nie tylko na euro, ale znacznie wzmocnił franka – kapitał szukający bezpieczeństwa napływa w szwajcarskie aktywa, szybkie domykanie pozycji carry trade sprawia, że EURCHF spadł do najniższych poziomów od dwóch miesięcy.
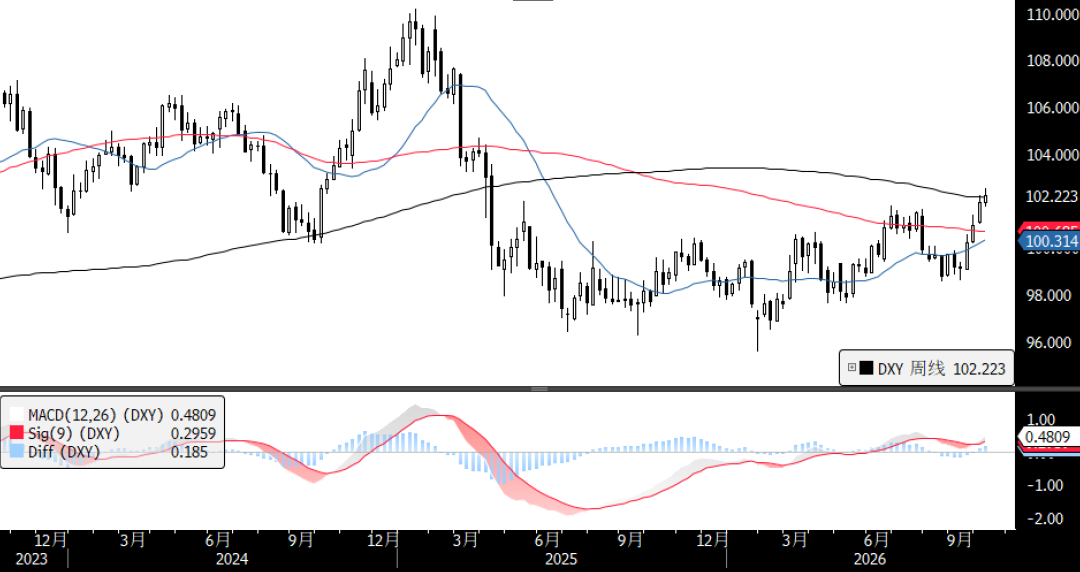
Kryzys euro może przedefiniować strukturę wyceny dolara na IV kwartał: jeśli wcześniej dolar był napędzany tylko „jastrzębią polityką Fed”, to teraz zyska drugi napęd „wzrost bierny”. Technicznie, tygodniowy indeks dolara napotkał opór na poziomie 102.14 – jeśli go przebije, może rozpocząć nową falę wzrostów; nawet jeśli spadnie, silne wsparcie znajduje się w okolicy 100.5.
 3. G7 uwalnia rezerwy vs OPEC+ nie zwiększa produkcji – ekstremalne różnice cen na rynku ropy
Rynek ropy w święta był areną starcia dwóch sił: z jednej strony kraje konsumenckie Europy i USA próbowały ugasić pożar. G7 podczas wideokonferencji ogłosiło uwolnienie w ciągu czterech miesięcy 100 mln baryłek ropy i oleju napędowego, z pierwszych 20 dni skoncentrowanych na oleju napędowym, a Trump równocześnie zadeklarował brak zakazu eksportu diesla. Z drugiej strony producenci z Bliskiego Wschodu pozostali bierni – OPEC+ utrzymał produkcję na dotychczasowym poziomie i odroczył ocenę możliwości produkcyjnych do listopada; Saudi Aramco obniżyło oficjalne ceny sprzedaży do Azji do najniższego poziomu od sześciu lat, próbując zdobyć udział w rynku.
Z jednej strony rzucane są rezerwy i presja na ceny, z drugiej nie zwiększa się produkcji ani nie ratowanych rynku – absolutny poziom cen ropy waha się, a różnica między Brent a WTI chwilowo sięgnęła 12 dolarów, dwukrotnie więcej niż we wrześniu i wcześniej.
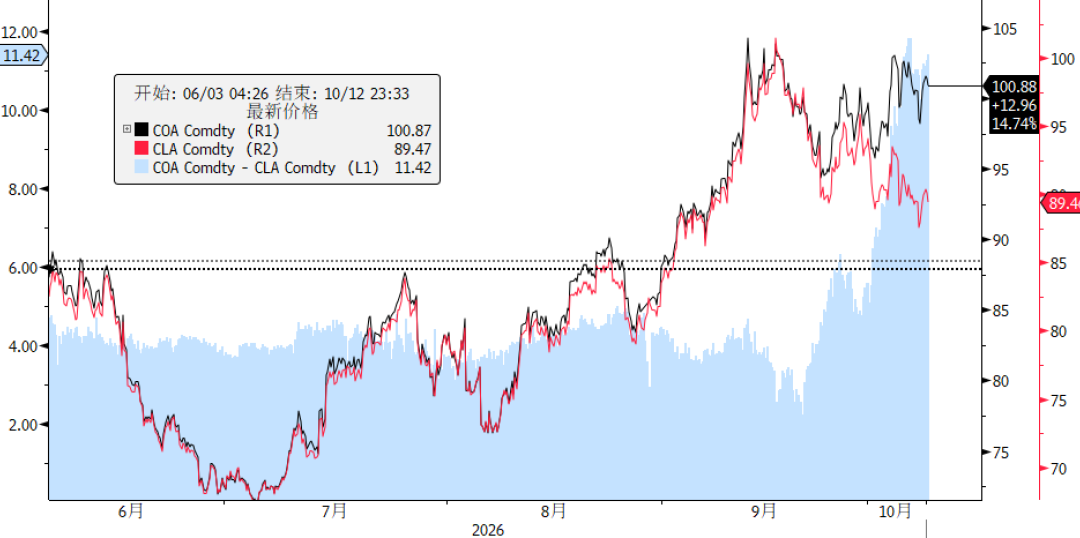
Patrząc w przyszłość, w obliczu niestabilnej sytuacji na Bliskim Wschodzie i ciągłego kurczenia się światowych zapasów komercyjnych, uwolnienie rezerw przez G7 może się okazać tylko krótkotrwałym środkiem przeciwbólowym – wysokie ceny ropy będą nadal zwiększać presję na podwyżki stóp przez banki centralne, by kontrolować inflację.
【Przegląd najważniejszych wiadomości zagranicznych w trakcie Święta Narodowego】
1 października
Bank Japonii opublikował podsumowanie wrześniowego posiedzenia: priorytet polityczny przesuwa się na zapobieganie nadmiernej inflacji, ale nie sugeruje podwyżki stóp w październiku. Wycenianie podwyżki przed 30 października spadło z ponad 30% do poniżej 20%, a podwyżka w grudniu jest już w pełni wyceniona.
- Francja opublikowała projekt budżetu na 2027 rok: przewiduje plan oszczędnościowy wart 54 mld euro, docelowy deficyt na poziomie 5% PKB do 2027 roku, jednak rynek wątpi w jego wiarygodność.
Wrześniowy ISM PMI dla przemysłu USA wyniósł 54.5, indeks cen skoczył do 77.9.
Częste wystąpienia członków Fed (szczegóły w tabeli powyżej).
2 października
Wrześniowy rdzeniowy CPI w Tokio wzrósł o 2,7% r/r, oczekiwano 2,4%, poprzednia wartość 1,8% – najszybszy wzrost od 10 miesięcy, po raz pierwszy od stycznia przekroczył cel Banku Japonii na poziomie 2%.
Wrześniowy przyrost zatrudnienia w USA: 29 tys. osób, oczekiwano 90 tys.; stopa bezrobocia 4,2%, poprzednio 4,1%; korekta lipiec-sierpień łącznie minus 60 tys.; wzrost średnich płac r/r 3,0% – najniżej od maja 2021.
G7 ogłosiło, we współpracy z IEA, uwolnienie do 100 mln baryłek ropy i oleju napędowego w ciągu 4 miesięcy, z pierwszych 20 dni skoncentrowanych na oleju napędowym. Trump: Nie będzie zakazu eksportu diesla. WTI spadło w trakcie dnia o ponad 5% do $88.06, zamknięcie minus 1,9%, $91.11; Brent spadło poniżej $100, zamknięcie $102.25.
Wrześniowy wstępny CPI w strefie euro wzrósł o 3,8% r/r (człon energetyczny +18,8%), najwyżej od trzech lat; rdzeniowy CPI 2,5%.
4 października
Siedem głównych krajów OPEC+ utrzymało limity produkcji na listopad bez zmian (drugi miesiąc z rzędu bez ruchu), potwierdzono odroczenie oceny mocy produkcyjnych do listopada.
5 października
Premier Hiszpanii Sánchez ogłosił, że wcześniejsze wybory odbędą się 29 listopada 2026.
Wrześniowy ISM PMI dla usług w USA: 54.9, oczekiwano 55, poprzednio 55.4.Koszty osiągnęły największy wzrost od ponad czterech lat.
Od 28 września zgłoszono już 7 incydentów ataku na statki w cieśninie Ormuz; ilość ropy przesyłanej przez saudyjski wschodni system przesyłowy blisko 6 mln baryłek dziennie (około 86% projektowej wydajności). Saudi Aramco obniżyło w listopadzie oficjalne ceny dla klientów z Azji do najniższego poziomu od wielu lat i ostrzegło, że globalne komercyjne zapasy są „niepokojąco niskie”.
6 października
Trump zadeklarował, że po wyborach śródokresowych możliwe jest zwiększenie bombardowań Iranu. Saudi Arabia planuje wspierać siły jemeńskie w ofensywie przeciwko Houthi, by poprawić bezpieczeństwo żeglugi przez cieśninę Bab-el-Mandeb.
Prezes Banku Japonii Kazuo Ueda: Utrzymanie potencjalnej inflacji blisko celu 2% staje się coraz ważniejsze, Bank Japonii szykuje się do dalszych podwyżek stóp. Ministerstwo Finansów podniosło rentowność 10-letnich obligacji z 2,7% do 3,1%, najwyżej od sierpnia 1996 – czyli od ok. 30 lat.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Aktualizacja AI racków wchodzi w „walkę o efektywność systemu”! Zbliża się szczyt OCP, Jefferies analizuje wydanie 1.6T, rozszerzenie pamięci i zasilanie wysokiego napięcia
Aktualizacja sztucznych inteligencji (AI) racków wchodzi w „bitwę o wydajność przesyłania danych”: wraz z powiększaniem się klastrów, przepustowość, opóźnienie oraz zużycie energii przy szybkich połączeniach coraz bardziej wpływają na wykorzystanie GPU i ogólną wydajność obliczeniową.
Prognoza dla rynku akcji USA | Wszystkie trzy główne indeksy futures spadają, ceny ropy wzrosły o ponad 4%, SpaceX, Broadcom i Oracle jednocześnie realizują finansowanie chipów
Przed otwarciem rynku amerykańskiego w czwartek, 8 października, trzy główne indeksy giełdowe USA spadły.
Deutsche Bank pozytywnie ocenia amerykański rynek akcji na koniec roku: przewiduje wzrost zysków w trzecim kwartale na poziomie 34%, a AI oraz wzrosty cykliczne pozostają silne
Deutsche Bank przewiduje, że wzrost zysków spółek z indeksu S&P 500 w trzecim kwartale utrzyma się na rekordowo wysokim poziomie 34%. Bank jest pozytywnie nastawiony do sezonu publikacji wyników finansowych i spodziewa się odbicia na koniec roku.
Wyniki finansowe Samsunga i TSMC imponujące, ale nie wystarczają, by rozgrzać AI do czerwoności! Rentowność amerykańskich obligacji osiągnęła najwyższy poziom od 24 lat — nadchodzi „wielki egzamin zwrotu gotówkowego z mocy obliczeniowej” dla hossy AI.
Kwartalny zysk operacyjny Samsung Electronics wzrósł prawie dziewięciokrotnie, a sprzedaż TSMC zwiększyła się o 51%, co odzwierciedla zwrot z ciągłych inwestycji w infrastrukturę sztucznej inteligencji. Jednak inwestorzy zaczynają kwestionować, jak długo wydatki w sektorze AI mogą się utrzymać, zwłaszcza w sytuacji, gdy rosnące globalne koszty pożyczek powodują presję na plany dużych nakładów kapitałowych przedsiębiorstw.

Ceny krypto
Więcej


