
Korelacja między amerykańskimi akcjami a obligacjami spadła do najniższego poziomu od 30 lat, UBS ostrzega: kolejny wstrząs może pochodzić z rynku stóp procentowych

Korelacja między amerykańskim rynkiem akcji a rentownościami obligacji amerykańskich spadła do najniższego poziomu od prawie 30 lat. Ta strukturalna zmiana przeobraża logikę inwestycji wieloaktywnych i wprowadza nowe ryzyka na rynku.
Według Trading Desk Chasing the Wind, UBS w swoim raporcie dotyczącym strategii instrumentów pochodnych na amerykański rynek akcji z 16 czerwca wskazał, że obecnie rentowności akcji i obligacji wykazują głęboką negatywną korelację — wzrost rentowności odpowiada spadkowi cen akcji. Ten układ zasadniczo osłabia tradycyjną funkcję obligacji jako narzędzia zabezpieczającego ryzyko portfela akcji i zmusza inwestorów wieloaktywnych do jednoczesnej redukcji pozycji w akcjach i obligacjach podczas unikania ryzyka, co może wywołać efekt samowzmacniającej się współwycofywania dźwigni.
Jednocześnie zmienność stóp procentowych w porównaniu ze zmiennością akcji pozostaje obecnie na niskim poziomie, ale historyczne dane pokazują, że ten układ może być na progu zmiany, a zmienność obligacji ma znaczny potencjał wzrostowy.
Raport zaleca inwestorom rozważenie strategii swapów straddle at-the-money TLT/SPY na grudzień, aby uchwycić okazję ponownego przeszacowania zmienności stóp procentowych względem zmienności akcji, a także dostrzega potencjał wzrostu dla sektorów cyklicznych, takich jak banki regionalne, w scenariuszu wzrostu rentowności i polepszania się koniunktury gospodarczej.
Korelacja akcji i obligacji na najniższym poziomie od 30 lat – logika wieloaktowej ochrony pod znakiem zapytania
Dwumiesięczna skrollingowa korelacja między indeksem S&P 500 a rentownością 10-letnich obligacji amerykańskich spadła do najniższego poziomu od 1996 roku, a beta akcji względem rentowności obligacji również znajduje się na poziomie najniższym od dziesięcioleci.
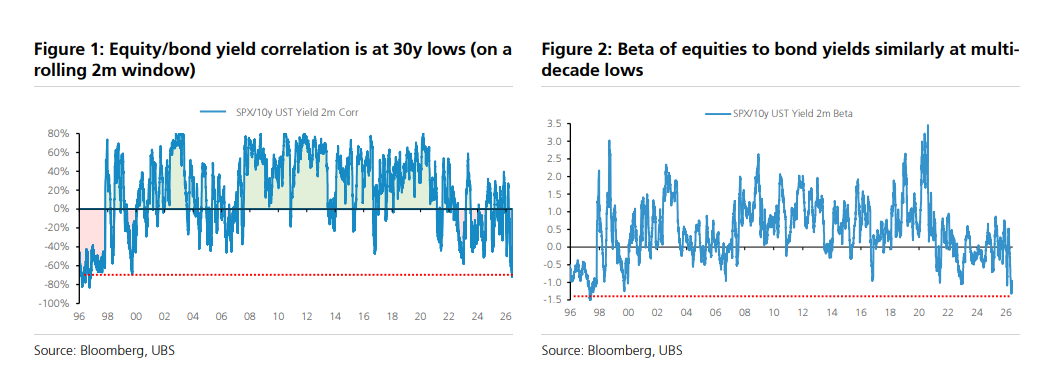
W środowisku z dodatnią korelacją obligacje pełnią naturalną rolę narzędzia dywersyfikacji ryzyka akcji; natomiast obecny głęboko negatywny układ oznacza, że obligacje zwykle wahają się w tym samym kierunku co akcje i ten mechanizm przestaje działać. Stan ten ma potencjał do samowzmacniania — w okresach wzrostu niepewności makroekonomicznej, inwestorzy są zmuszeni jednocześnie redukować ekspozycję na akcje i obligacje, co może nasilić zmienność rynku.
Historyczne dane pokazują, że układ negatywnej korelacji między rentownościami akcji i obligacji często utrzymuje się, a nawet pogłębia podczas cyklu podwyżek stóp. Analizując dane z cykli podwyżek od lat 70., można zauważyć, że zjawisko to było szczególnie widoczne w latach 80. i 90. Warto zauważyć, że rynek kontraktów terminowych na fundusze Federal Reserve obecnie wycenia około 80% prawdopodobieństwa, że Fed podniesie stopy o co najmniej 25 punktów bazowych przed grudniowym posiedzeniem FOMC, choć nie jest to scenariusz bazowy.
Zmienność stóp procentowych nadal relatywnie niska, lecz zmienność obligacji może wzrosnąć
Od końca 2023 roku realizowana była strategia "sprzedawania zmienności obligacji, kupowania zmienności akcji" — strategia ta zasadniczo przyniosła oczekiwane efekty, głównie dzięki znacznemu spadkowi zmienności obligacji w okresach obniżek lub pauz w podwyżkach stóp przez Fed. Jednak ta logika inwestycyjna może być na progu zmiany.
Dane historyczne pokazują, że podczas cykli podwyżek stóp przez Fed, MOVE Index mierzący zmienność stóp procentowych zwykle wykazuje znacznie wyższe wartości niż VIX mierzący zmienność akcji, szczególnie w okresach negatywnej korelacji rentowności akcji i obligacji.
Jedną z charakterystycznych cech ery post-COVID jest to, że wyższa zmienność stóp procentowych zwykle wiąże się z wypłaszczaniem krzywej rentowności, zwłaszcza w przypadku gdy wzrost rentowności na krótkim końcu jest większy niż na długim ("bear flattening"), co jest ściśle powiązane z wycenami oczekiwań względem podwyżek stóp przez Fed.
Biorąc pod uwagę powyższe, raport zaleca inwestorom rozważenie swapów straddle TLT/SPY na grudzień, kupując TLT (czyli long na zmienność stóp procentowych) i sprzedając SPY (czyli short na zmienność akcji) w nominalnym stosunku około 1,5 do 1. Aktualna wycena tej struktury jest atrakcyjna względem poziomów historycznych.
S&P 500 już wycenia „dobry wzrost rentowności”, banki regionalne i sektory cykliczne mają wciąż potencjał
W ramach swojego narzędzia „Market Cookbook” oceniono stopień wyceny aktywów w scenariuszu umiarkowanego wzrostu rentowności. Narzędzie zakłada, że wzrost rentowności wynika z poprawy wzrostu gospodarczego, a nie z podwyższania oczekiwań inflacyjnych, i towarzyszy mu niewielkie wypłaszczenie krzywej oraz umiarkowane rozszerzenie spreadów kredytowych.
Wyniki oceny wskazują, że odnośnie do poziomu indeksu S&P 500, wspomniany scenariusz jest już w pełni wyceniony – prawdopodobieństwo wzrostu powyżej 3% wynosi poniżej 23%, a powyżej 7% poniżej 4%. Jednak wycena części sektorów cyklicznych nadal jest niepełna, szczególnie banków regionalnych, dużych banków oraz sektora wydobycia i produkcji ropy naftowej (E&P).
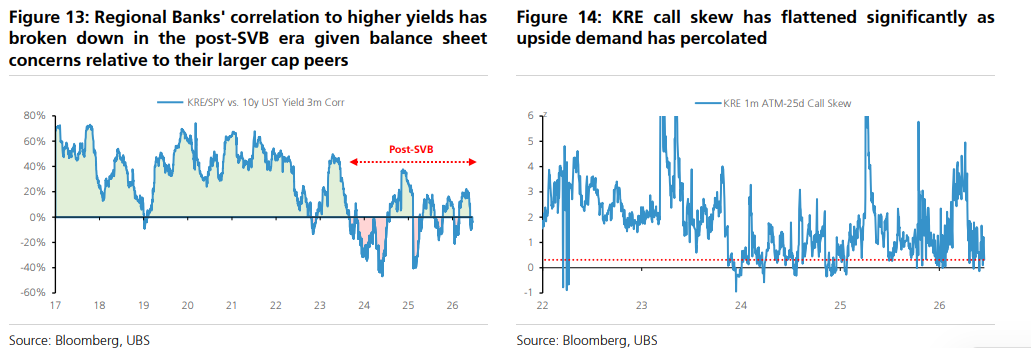
W odniesieniu do banków regionalnych, po erze Silicon Valley Bank (SVB) korelacja tej branży z wzrostem rentowności znacząco osłabła, głównie z powodu obaw rynkowych dotyczących ich bilansu. Ta cecha oznacza, że nawet przy postawie Fed gołębiej lub „nienadmiernie jastrzębiej” strategia ta wciąż ma potencjał zysku. Tymczasem skews na opcjach call na KRE (indeks banków regionalnych) znacząco się wypłaszczył – między at-the-money a 25 delta call znajduje się na poziomie poniżej 10 percentyla ostatnich 5 lat, co czyni wycenę tej struktury opcyjnej jeszcze bardziej atrakcyjną.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Oddziały antyterrorystyczne na ulicach, Luwr zamknięty! We Francji w weekend wybuchła nowa fala protestów, a fala niepokojów może rozprzestrzenić się na Europę
Francja pogrąża się w nowej fali gwałtownych protestów – 70 tysięcy funkcjonariuszy sił bezpieczeństwa zostało pilnie zmobilizowanych, w wielu miastach wprowadzono godzinę policyjną, a Macron przyznał się do błędów w zarządzaniu sytuacją. Rynki finansowe już dały ostrzegawczy sygnał – różnica w rentownościach obligacji Francji i Niemiec wzrosła do najwyższego poziomu od czasu kryzysu zadłużenia w strefie euro, wskaźnik PMI spadł poniżej granicy rozwoju, luksusowe butiki zostały zabite deskami, Luwr zamknięto, a władze miejskie Paryża przewidują straty rzędu dziesiątek milionów euro. Fala niepokojów grozi rozszerzeniem się na całą Europę.

Kiedyś szaleńczo kupowali, dziś „arsenał” zmniejszył się o 51 bilionów wonów! Koreańscy inwestorzy detaliczni nie są już w stanie kupować
W ciągu czterech miesięcy "arsenał" detalicznych inwestorów z Korei spadł o 36,5%, wracając do poziomu z początku roku. Mimo że inwestorzy detaliczni łącznie netto kupili akcje o wartości ponad 75 bilionów wonów i nadal przejmują pozycje, napływ nowych środków został przerwany, a tempo uzupełniania znacznie odbiega od tempa zużycia. Dodatkowo, KOSPI w tym miesiącu gwałtownie spadł prawie o 20%, inwestorzy zagraniczni kontynuują netto sprzedaż, a obawy związane z ryzykiem kredytowym dotyczącym AI pogłębiają sytuację. W efekcie, bez wsparcia środków prywatnych, koreański rynek akcji w krótkiej perspektywie prawdopodobnie nie doczeka się trwałego odbicia.
Rozpad „transakcji konsensusu” i narodziny nowego konsensusu! Goldman Sachs wyjaśnia: Dlaczego instytucje obecnie znacznie zmniejszają swoje zaangażowanie w AI
Ekstremalnie zatłoczone transakcje typu "long na AI, short na wszystko inne" są obecnie boleśnie rozmontowywane — rynek nie zadowala się już "spalaniem gotówki jako narracją". Najwięksi dostawcy usług chmurowych muszą przy jednoczesnych nakładach inwestycyjnych rzędu 1,1 biliona dolarów wykazać rzeczywiste, wymierne przychody. Luka energetyczna na poziomie 40–50 gigawatów, rosnące koszty finansowania i zmiana makroekonomicznego paradygmatu z czasów "nadmiernych wydatków" powodują, że inwestowanie w AI przestaje być kwestią wiary, a staje się brutalnym testem zdolności do monetyzacji.

Wydatki kapitałowe na AI w impasie: przyspieszenie zwiększa presję na przepływy pieniężne, spowolnienie podważa narrację wzrostu
Nomura Securities uważa, że narracja inwestycyjna wokół AI jest obecnie uwikłana w wewnętrzne sprzeczności: jeśli giganci chmury przyspieszą wydatki kapitałowe, wolny przepływ gotówki będzie wciąż konsumowany, co prowadzi do wątpliwości dotyczących trwałości finansowania; jeśli jednak zwolnią, oznacza to, że popyt na AI oraz oczekiwania dotyczące zysków nie zostaną spełnione. Oba scenariusze prowadzą do zbycia aktywów. Nagromadzone długie pozycje podczas wrześniowej „gorączki inteligentnych agentów” po wywołaniu negatywnych katalizatorów doprowadziły do masowych stop-lossów, które rozprzestrzeniły się również na rynek amerykańskich obligacji skarbowych, kursy walut i rynek towarowy, prowadząc do systemowego delewarowania.

Ceny krypto
Więcej


