
Hossa Trumpa to nie tylko „handel TACO”! Wall Street odkrywa „sezonową prawidłowość Trumpa”: wiosną pojawia się dno, pod koniec roku rynek się umacnia
Logiczki handlowe, które ukształtowały się wokół epoki Trumpa na rynku, to nie tylko dobrze znane inwestorom „transakcje TACO”, na które warto zwracać uwagę.
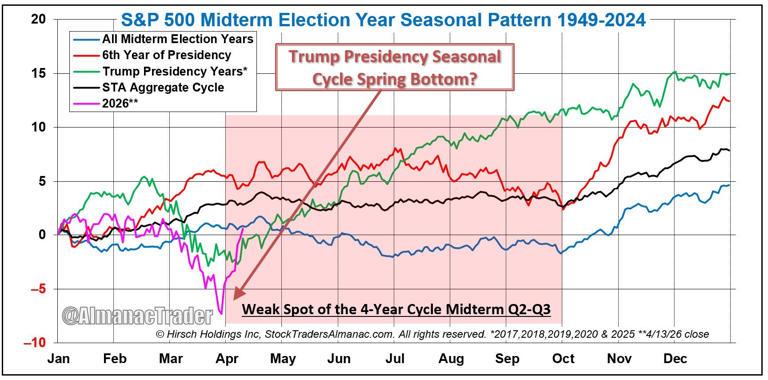
Doświadczony strateg rynkowy, redaktor naczelny „Almanacha Inwestora Giełdowego” Jeffery Hirsch, zwrócił ostatnio uwagę, że w latach prezydentury Trumpa amerykański rynek akcji zwykle prezentował dość charakterystyczny sezonowy wzorzec. W połączeniu z analizą wyników rynku w 2026 roku zauważył, że ten model znów się pojawia i może stanowić ważny sygnał dla przyszłych notowań.
Hirsch wyraził: „Jest jedna zasada, na którą szczególnie warto zwrócić uwagę: podczas lat prezydentury Trumpa indeks S&P 500 często notuje wiosenne minimum pod koniec marca – na początku kwietnia, a następnie do końca roku rozpoczyna się istotny wzrost.” #洞见2026#
W środę tego tygodnia indeks S&P 500 osiągnął historyczny szczyt, nie tylko całkowicie odzyskując wcześniejsze spadki spowodowane sytuacją wojenną, ale także notując odbicie na tle braku postępu w rozmowach pokojowych i wciąż wysokich cen ropy, co czyni ten wynik szczególnie godnym uwagi.
Analizując dotychczasowy przebieg notowań, przełom marca stał się zamknięciem na najniższym poziomie dla indeksu S&P 500, a dwutygodniowe zawieszenie broni, które nastąpiło później, szybko umożliwiło jednoznaczny, emocjonalnie napędzany rajd naprawczy.
Mimo silnego odbicia na giełdzie, ryzyko geopolityczne wcale nie zniknęło. Ponieważ rozmowy twarzą w twarz nie przyniosły znaczącego postępu, perspektywy trwałego porozumienia pokojowego wciąż są niejasne, a niektórzy na Wall Street ostrzegają, że rynek może nadal napotykać większe wahania i presję.
Jednak według Hirscha, sezonowy schemat występujący w cyklu prezydentury Trumpa może oznaczać, że obecne odbicie nie jest tylko chwilowe, lecz raczej ma podstawy do dalszej kontynuacji.
Napisał: „Rynek nigdy nie czeka na całkowite ustąpienie niepewności, zanim osiągnie dno — wręcz przeciwnie, najczęściej dno pojawia się w okresie największej niepewności. Indeks S&P 500 już wymazał wszystkie spadki wywołane wojną z Iranem. Przy zresetowanych nastrojach rynkowych, niższym zaangażowaniu inwestorów i wciąż wysokiej zmienności, warunki do krótkoterminowego odbicia naprawczego są już spełnione.”
Hirsch podkreślił, że konflikt na Bliskim Wschodzie mógł wcześniej uwolnić osłabienie rynku, które zwykle pojawia się w połowie roku wyborczego, tworząc w ten sposób nowe możliwości układania portfela dla inwestorów.
Oświadczył: „Ryzyko geopolityczne i rynek energetyczny pozostają kluczowymi czynnikami kształtującymi przyszłe notowania, jednak zdolność rynku do absorbowania tych wstrząsów jest wyraźnie lepsza, niż się tego spodziewano.”
Dodał: „Obecny wzrost gospodarczy zachowuje odporność, rynek pracy pozostaje stabilny, a stanowisko Fed jest raczej neutralne. Jeśli proces dyplomatyczny nadal będzie zmierzał w kierunku deeskalacji, środowisko inwestycyjne na amerykańskim rynku akcji jeszcze przed końcem roku stanie się coraz korzystniejsze.”
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Oddziały antyterrorystyczne na ulicach, Luwr zamknięty! We Francji w weekend wybuchła nowa fala protestów, a fala niepokojów może rozprzestrzenić się na Europę
Francja pogrąża się w nowej fali gwałtownych protestów – 70 tysięcy funkcjonariuszy sił bezpieczeństwa zostało pilnie zmobilizowanych, w wielu miastach wprowadzono godzinę policyjną, a Macron przyznał się do błędów w zarządzaniu sytuacją. Rynki finansowe już dały ostrzegawczy sygnał – różnica w rentownościach obligacji Francji i Niemiec wzrosła do najwyższego poziomu od czasu kryzysu zadłużenia w strefie euro, wskaźnik PMI spadł poniżej granicy rozwoju, luksusowe butiki zostały zabite deskami, Luwr zamknięto, a władze miejskie Paryża przewidują straty rzędu dziesiątek milionów euro. Fala niepokojów grozi rozszerzeniem się na całą Europę.

Kiedyś szaleńczo kupowali, dziś „arsenał” zmniejszył się o 51 bilionów wonów! Koreańscy inwestorzy detaliczni nie są już w stanie kupować
W ciągu czterech miesięcy "arsenał" detalicznych inwestorów z Korei spadł o 36,5%, wracając do poziomu z początku roku. Mimo że inwestorzy detaliczni łącznie netto kupili akcje o wartości ponad 75 bilionów wonów i nadal przejmują pozycje, napływ nowych środków został przerwany, a tempo uzupełniania znacznie odbiega od tempa zużycia. Dodatkowo, KOSPI w tym miesiącu gwałtownie spadł prawie o 20%, inwestorzy zagraniczni kontynuują netto sprzedaż, a obawy związane z ryzykiem kredytowym dotyczącym AI pogłębiają sytuację. W efekcie, bez wsparcia środków prywatnych, koreański rynek akcji w krótkiej perspektywie prawdopodobnie nie doczeka się trwałego odbicia.
Rozpad „transakcji konsensusu” i narodziny nowego konsensusu! Goldman Sachs wyjaśnia: Dlaczego instytucje obecnie znacznie zmniejszają swoje zaangażowanie w AI
Ekstremalnie zatłoczone transakcje typu "long na AI, short na wszystko inne" są obecnie boleśnie rozmontowywane — rynek nie zadowala się już "spalaniem gotówki jako narracją". Najwięksi dostawcy usług chmurowych muszą przy jednoczesnych nakładach inwestycyjnych rzędu 1,1 biliona dolarów wykazać rzeczywiste, wymierne przychody. Luka energetyczna na poziomie 40–50 gigawatów, rosnące koszty finansowania i zmiana makroekonomicznego paradygmatu z czasów "nadmiernych wydatków" powodują, że inwestowanie w AI przestaje być kwestią wiary, a staje się brutalnym testem zdolności do monetyzacji.

Wydatki kapitałowe na AI w impasie: przyspieszenie zwiększa presję na przepływy pieniężne, spowolnienie podważa narrację wzrostu
Nomura Securities uważa, że narracja inwestycyjna wokół AI jest obecnie uwikłana w wewnętrzne sprzeczności: jeśli giganci chmury przyspieszą wydatki kapitałowe, wolny przepływ gotówki będzie wciąż konsumowany, co prowadzi do wątpliwości dotyczących trwałości finansowania; jeśli jednak zwolnią, oznacza to, że popyt na AI oraz oczekiwania dotyczące zysków nie zostaną spełnione. Oba scenariusze prowadzą do zbycia aktywów. Nagromadzone długie pozycje podczas wrześniowej „gorączki inteligentnych agentów” po wywołaniu negatywnych katalizatorów doprowadziły do masowych stop-lossów, które rozprzestrzeniły się również na rynek amerykańskich obligacji skarbowych, kursy walut i rynek towarowy, prowadząc do systemowego delewarowania.

Ceny krypto
Więcej


