
Rynek zaniża wycenę? „Punkt zwrotny modelu” napędza wzrost AI agentów, szybko odblokowując zastosowania biznesowe

Fala AI przechodzi właśnie przez kluczowy punkt zwrotny – szybki skok zdolności modeli sprawia, że zeszłoroczne projekty pilotażowe przedsiębiorstw są przyspieszane do etapu wdrożeń produkcyjnych, podczas gdy rynek nadal systematycznie niedocenia głębokości i tempa tej transformacji.
Według serwisu Hard AI, zespół analityków Citi pod kierownictwem Heath Terry w najnowszym raporcie wskazuje, że zastosowania korporacyjne AI przechodzą właśnie z pilotażowych wdrożeń do produkcji, a wzrost zdolności modeli jest szybszy niż kiedykolwiek wcześniej – cała krzywa popytu tej branży rośnie gwałtownie.
Citi podwyższyło prognozę całkowitych przychodów branży AI na lata 2026–2030 z 2,8 bln USD do 3,3 bln USD, a prognozę wydatków kapitałowych w tym okresie z 8,0 bln USD do 8,9 bln USD. Ich zdaniem: Rynek nadal skupia się na ryzykach związanych z trudnością budowy centrów danych, presją finansowania i wzrostem konkurencji, ignorując jednak wysokie zwroty z tych inwestycji oraz cykl produktywności generowany przez przedsiębiorstwa.
Dla branży oprogramowania jest to momencik bardziej niebezpieczny niż większość zdaje sobie sprawę. W miarę jak przychody firm AI native rosną stromo, wcześniejsze zalety tradycyjnych dostawców oprogramowania — wysokie koszty migracji, silne prawo do wyceny i wysokie progi wejścia — są przeszacowywane przez technologie AI. Ta zmiana już odbija się na wycenach giełdowych — w ostatnim roku trend wycen spółek softwareowych wyraźnie odłączył się od spółek zajmujących się infrastrukturą AI — ale według Citi konsensus prognoz zysków jeszcze nie odzwierciedla końcowego wpływu.
Warstwa infrastrukturalna, zwłaszcza pamięć, storage, CPU i energia, to obecnie kierunki o najlepszym stosunku ryzyka do zysku według Citi. Okresowa słaba kondycja największych firm chmurowych jest uznawana za kolejne okno możliwości.
Zdolności modeli rosną coraz szybciej
GPT-5.4, Gemini 3.1 Pro, Claude Sonnet 4.6 — trzy czołowe modele zostały wydane w ciągu niespełna trzech tygodni, a ich możliwości przewyższają każdy poprzedni cykl. Według oceny ARC-AGI-2, Gemini 3.1 Pro uzyskał wynik 1,5 razy większy niż wersja sprzed trzech miesięcy; GPT-5.3-Codex to pierwszy model OpenAI, który został użyty do generowania własnego kodu — jest to nie do pominięcia kamień milowy.

Co ważniejsze, wraz ze wzrostem zdolności modeli rosną też ceny tokenów. Modele inferencyjne stosują techniki takie jak Mixture of Experts (MoE) i RLVR, przez co do każdej odpowiedzi zużywają więcej tokenów. Choć cena Gemini 3.1 Pro jest taka sama jak poprzedniej generacji, score inteligencji podwoił się.
Citi uważa, że nakładanie się tych dwóch trendów oznacza strukturalną przestrzeń do wzrostu przychodów na jednostkę dla dostawców usług AI. Wzrost zdolności zaczyna przenikać do konkretnych decyzji biznesowych. W ostatnim komunikacie o zwolnieniach firmy Block, czynnik AI został wyraźnie wskazany — to wczesny sygnał rozprzestrzeniania się technologii od warstwy developerskiej do operacyjnej.
Transformacja przedsiębiorstw z pilotażu do produkcji zachodzi szybciej niż zakładano
Integratorzy systemów są kluczowym motorem tej przyspieszonej transformacji. Czołowe firmy konsultingowe wdrażają technologie AI zarówno u siebie, jak i pomagając firmom tradycyjnym szybciej wdrożyć rozwiązania od takich firm jak Anthropic czy OpenAI, odgrywając rolę „naczyń włosowatych” dyfuzji AI. Badania Citi wśród CIO, CTO i integratorów pokazują, że główną siłą napędzającą przyspieszenie jest presja konkurencyjna — nikt nie chce pozwolić, by konkurencja była o krok dalej.
Liczby to potwierdzają: AWS, GCP, Azure i CoreWeave miały dynamikę przyrostu zamówień do realizacji na Q4 2025 wynoszącą 100%, podczas gdy wzrost przychodów w tym samym czasie to jedynie 30%, a wydatki kapitałowe rosły o 70%.
Wobec obaw o jakość zamówień (duża koncentracja klientów z laboratoriów AI), Citi wskazuje, że wzrost jest już szeroko rozproszony wśród enterprise — DLR, operator centrum danych, potwierdził, że wydanie Claude Opus 4.6 mocno podniosło zapotrzebowanie na wynajem — taki łańcuch transmisji jeszcze rok temu był niewyobrażalny.
Rynek nadal systematycznie niedoszacowuje wydatków kapitałowych
Na 2024 i 2025 rok, konsensus rynkowy znacznie zaniża wydatki kapitałowe wielkich firm chmurowych. Citi przewiduje, że ta sytuacja potrwa jeszcze przez kolejne 5 lat.
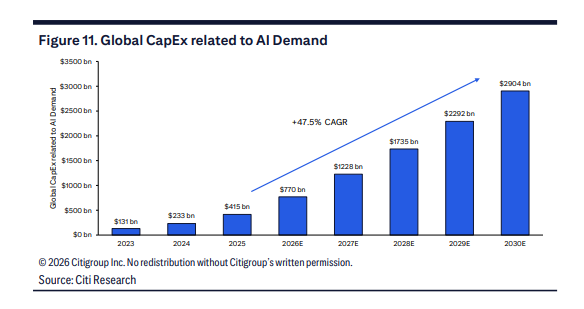
W 2026 roku plany inwestycyjne gigantów chmurowych są ok. 70% wyższe niż w 2025. Citi podniosło prognozę zbiorczą wydatków kapitałowych Amazon (AWS), Google, Meta, Microsoft (Azure) i Oracle na 2026 do 678 mld USD, a globalne wydatki na AI (w tym chmury prywatne, nowe firmy chmurowe, wydatki na suwerenne AI) mają sięgnąć 770 mld USD, a do 2030 roku wzrosnąć do ok. 2,9 bln USD, przy CAGR 47,5%.
Wzrost kosztów jest napędzany nie tylko ceną sprzętu — wzrost cen pamięci i storage ma tu duże znaczenie — ale również kapitalizacją kosztów energii. Giganci chmurowi coraz częściej przenoszą wydatki na generowanie energii z operacyjnych na kapitałowe, budując własne zasilanie dla projektów. Wspólna, niewiążąca deklaracja „budujemy własne elektrownie” (BYOPP) autorstwa Google, Microsoft, Meta, Oracle, xAI, OpenAI i Amazon, jest bezpośrednim dowodem tej zmiany strukturalnej. Citi podwyższyło przez to założenia wydatków kapitałowych na każdy GW centrum danych w 2026–2027 o ok. 30% — dotychczasowa rynkowa kalkulacja 50 mld USD/GW może być zbyt niska.
Rewolucja w branży software — konsensus nie uwzględnia jeszcze w wycenach
„Nikt nie koduje SAP z użyciem vibe coding” — Citi przyznaje, że granice dyfuzji technologii są realne, a wzrost produktywności w rozwoju kodu nie da się przekładać bezpośrednio na całą firmę. Nie zmienia to jednak szerszego obrazu: AI za pomocą technologii o zerowym koszcie krańcowym wypiera narzędzia z kosztami rosnącymi liniowo wraz z użyciem — to fundamentalna zmiana modelu biznesowego, nie zwykła ewolucja funkcjonalności.
Dla tradycyjnych firm softwareowych presja jest podwójna: AI-native rywale (w tym wielu wspieranych przez VC) stale podgryzają rynek; do tego zmniejsza się liczba miejsc i rośnie presja cenowa, bo AI pozwala mniejszej liczbie użytkowników zrobić więcej.
Citi podkreśla, że dotychczasowe argumenty za wycenami premium software — wysokie kosztu migracji, silna pozycja cenowa, głębokie fosy — są konfrontowane z nową rzeczywistością, ale konsensus prognoz zysków jeszcze w pełni tego nie uwzględnia. Trend wycen pokazuje, że rynek już głosuje, choć wciąż głosowanie trwa.
Dodatkowo, zdaniem Citi, najlepszy stosunek ryzyka do zysku w stacku AI występuje w wąskich gardłach infrastruktury: pamięci i storage, optycznej infrastruktury sieciowej oraz sprzęcie energetycznym. Wielkie firmy chmurowe, które ostatnio wypadają gorzej od rynku, zyskują status okazji inwestycyjnej.

Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Rozpad „transakcji konsensusu” i narodziny nowego konsensusu! Goldman Sachs wyjaśnia: Dlaczego instytucje obecnie znacznie zmniejszają swoje zaangażowanie w AI
Ekstremalnie zatłoczone transakcje typu "long na AI, short na wszystko inne" są obecnie boleśnie rozmontowywane — rynek nie zadowala się już "spalaniem gotówki jako narracją". Najwięksi dostawcy usług chmurowych muszą przy jednoczesnych nakładach inwestycyjnych rzędu 1,1 biliona dolarów wykazać rzeczywiste, wymierne przychody. Luka energetyczna na poziomie 40–50 gigawatów, rosnące koszty finansowania i zmiana makroekonomicznego paradygmatu z czasów "nadmiernych wydatków" powodują, że inwestowanie w AI przestaje być kwestią wiary, a staje się brutalnym testem zdolności do monetyzacji.

Wydatki kapitałowe na AI w impasie: przyspieszenie zwiększa presję na przepływy pieniężne, spowolnienie podważa narrację wzrostu
Nomura Securities uważa, że narracja inwestycyjna wokół AI jest obecnie uwikłana w wewnętrzne sprzeczności: jeśli giganci chmury przyspieszą wydatki kapitałowe, wolny przepływ gotówki będzie wciąż konsumowany, co prowadzi do wątpliwości dotyczących trwałości finansowania; jeśli jednak zwolnią, oznacza to, że popyt na AI oraz oczekiwania dotyczące zysków nie zostaną spełnione. Oba scenariusze prowadzą do zbycia aktywów. Nagromadzone długie pozycje podczas wrześniowej „gorączki inteligentnych agentów” po wywołaniu negatywnych katalizatorów doprowadziły do masowych stop-lossów, które rozprzestrzeniły się również na rynek amerykańskich obligacji skarbowych, kursy walut i rynek towarowy, prowadząc do systemowego delewarowania.

Dyrektor generalny Amazon (AMZN.US): pojemność chmury AWS została wyprzedana do 2027 roku, a znaczna część zdolności produkcyjnych na 2028 rok została już zobowiązana przez klientów
Jassy powiedział w piątek, że wraz ze wzrostem zapotrzebowania na infrastrukturę sztucznej inteligencji (AI), pojemność chmury obliczeniowej Amazon AWS została praktycznie wyprzedana do 2027 roku, a na 2028 rok znaczna część mocy została już zarezerwowana przez klientów.

Czy Anthropic opóźni „super IPO” z powodu załamania handlu AI? Do „planowanej daty giełdowego debiutu” w połowie listopada zostało niewiele czasu
Okno czasowe jest niezwykle napięte — zgodnie z przepisami SEC, S-1 musi zostać złożony najpóźniej w przyszłym tygodniu, a prognozy rynkowe wskazują na około 80% szans na wejście na giełdę jeszcze w tym roku. Wyprzedaż w sektorze AI rzuca cień na perspektywy debiutu, a wcześniejsze plany wejścia na giełdę we wrześniu już upadły. Wielu przedstawicieli rynku twierdzi, że Anthropic może być pod presją, aby opóźnić debiut, choć niektórzy analitycy wskazują, że paląca potrzeba kapitału może skłonić firmę do realizacji pierwotnego planu.
Ceny krypto
Więcej


