
Akcje CBL zyskują po wynikach za IV kwartał, wzrost NOI w tych samych centrach

Akcje CBL & Associates Properties, Inc. CBL wzrosły o 1,7% od czasu opublikowania wyników za kwartał zakończony 31 grudnia 2025 roku, przewyższając indeks S&P 500, który w tym samym okresie wzrósł o 0,5%. W ciągu ostatniego miesiąca akcje CBL wzrosły o 4,1%, podczas gdy S&P 500 wzrósł o 0,7%.
Podsumowanie wyników finansowych CBL
W czwartym kwartale 2025 roku zysk netto przypisany akcjonariuszom zwykłym wzrósł o 29,7% rok do roku do 48,3 mln USD, czyli 1,56 USD na akcję rozwodnioną, w porównaniu do 37,2 mln USD, czyli 1,22 USD na akcję rozwodnioną w analogicznym okresie poprzedniego roku. Całkowite przychody wzrosły o 18,8% rok do roku do 156,4 mln USD z 131,7 mln USD rok wcześniej, głównie za sprawą wyższych przychodów z najmu, które wzrosły o 19,6% rok do roku do 150,4 mln USD z 125,8 mln USD.
Za cały rok zysk netto przypisany akcjonariuszom zwykłym wzrósł o 131,8% do 133,9 mln USD, czyli 4,34 USD na akcję rozwodnioną, z 57,8 mln USD, czyli 1,87 USD na akcję rozwodnioną w 2024 roku, podczas gdy roczne przychody wzrosły o 12,2% do 578,4 mln USD z 515,6 mln USD.
Według wskaźników nieopartych na GAAP, środki z działalności operacyjnej (FFO) za czwarty kwartał 2025 roku po uwzględnieniu korekt wzrosły o 17,2% rok do roku, do 2,25 USD na akcję rozwodnioną z 1,92 USD rok wcześniej. Za cały rok FFO po korektach zwiększyło się o 7,8% do 7,21 USD na akcję z 6,69 USD na akcję w 2024 roku.
Dochód operacyjny netto (NOI) w tych samych centrach wzrósł o 3,3% rok do roku w czwartym kwartale 2025 roku i o 0,5% w ujęciu rocznym. Według rodzaju nieruchomości, w czwartym kwartale 2025 roku NOI w tych samych centrach wzrósł o 2,2% w centrach handlowych (malls), o 2,1% w centrach otwartych oraz o 16,3% w centrach lifestyle, podczas gdy centra outletowe zanotowały spadek o 0,3%.
W ujęciu rocznym centra lifestyle prowadziły ze wzrostem o 9,1%, podczas gdy NOI centrów handlowych spadło o 0,5%, a centrów outletowych o 1,9%.
Pozostałe kluczowe wskaźniki biznesowe CBL
Zajętość portfela wyniosła 90% na dzień 31 grudnia 2025 roku, nieznacznie mniej niż 90,3% rok wcześniej. Zajętość w tych samych centrach: centrach handlowych, lifestyle i outletowych była stabilna na poziomie 88,6%. Zarząd zauważył, że zamknięcia sklepów spowodowane upadłościami, w tym Forever21, JoAnn, Claire’s i Party City, negatywnie wpłynęły na zajętość centrów handlowych o niemal 75 punktów bazowych rok do roku.
Aktywność najmu pozostała wysoka. W 2025 roku CBL podpisał umowy najmu obejmujące ponad 4 miliony stóp kwadratowych, przy czym nowe i odnawiane umowy były zawierane przy średnim wzroście czynszu o 2,6% w porównaniu do poprzednich. Tylko w czwartym kwartale 2025 roku podpisano umowy na 1,3 miliona stóp kwadratowych, choć średnie czynsze spadły o 2,9%, co odzwierciedlało ujemne różnice przy odnowieniach, częściowo zrekompensowane silnymi wzrostami czynszów przy nowych umowach.
Wydajność najemców poprawiła się. W tych samych centrach sprzedaż najemców na stopę kwadratową wzrosła o 3,7% rok do roku w czwartym kwartale i o 2,8% w ujęciu rocznym do 437 USD.
CBL & Associates Properties, Inc. - cena, konsensus i zaskoczenie EPS
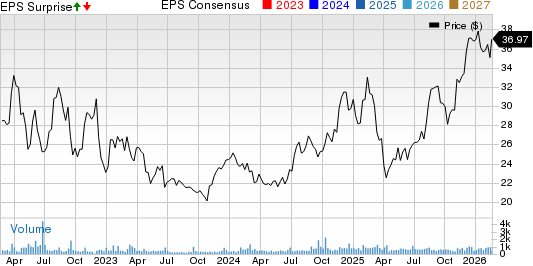
CBL & Associates Properties, Inc. wykres cena-konsensus-zaskoczenie EPS | CBL & Associates Properties, Inc. notowania
Komentarz zarządu CBL i działania dotyczące bilansu
Dyrektor generalny Stephen D. Lebovitz określił rok 2025 jako „wyjątkowy”, podkreślając wyniki operacyjne i postępy w bilansie. CBL wygenerował około 240 mln USD z tytułu sprzedaży aktywów w ciągu roku i ponownie zainwestował kapitał w zakup czterech zamkniętych centrów regionalnych od Washington Prime Group za 178,9 mln USD.
Płynność pozostała solidna, z 335,4 mln USD w gotówce i zbywalnych papierach wartościowych na koniec roku. CBL zakończył również kilka refinansowań i przedłużeń pożyczek w 2025 roku, w tym pożyczkę bez regresu na 78 mln USD przy stopie 6,856% oraz pożyczkę bez regresu na 43 mln USD przy stopie 5,9%, obie na lepszych warunkach niż wcześniejsze finansowania.
Prognoza CBL
CBL przedstawił prognozę FFO za 2026 rok po uwzględnieniu korekt w przedziale od 6,74 do 7,06 USD na akcję. Zarząd oczekuje, że NOI w tych samych centrach wahać się będzie od spadku o 1,2% do wzrostu o 1,1% w ciągu roku. Prognoza uwzględnia różnice czynszowe, presję kosztów operacyjnych, potencjalne straty kredytowe oraz zmiany w szacunkach nieściągalnych przychodów.
Pozostałe wydarzenia dotyczące CBL
Oprócz nabycia czterech centrów handlowych, CBL sfinalizował kilka sprzedaży aktywów w 2025 roku, w tym Fremaux Town Center w Slidell (Luizjana) i The Promenade w D’Iberville (Missisipi), co przyczyniło się do łącznych wpływów brutto ze sprzedaży na poziomie ok. 240,7 mln USD.
CBL wyłączył również z konsolidacji Southpark Mall po oddaniu aktywa pod zarząd sądowy w lipcu oraz odkupił 573 998 akcji za 18 mln USD w ramach programu skupu akcji własnych.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Rozpad „transakcji konsensusu” i narodziny nowego konsensusu! Goldman Sachs wyjaśnia: Dlaczego instytucje obecnie znacznie zmniejszają swoje zaangażowanie w AI
Ekstremalnie zatłoczone transakcje typu "long na AI, short na wszystko inne" są obecnie boleśnie rozmontowywane — rynek nie zadowala się już "spalaniem gotówki jako narracją". Najwięksi dostawcy usług chmurowych muszą przy jednoczesnych nakładach inwestycyjnych rzędu 1,1 biliona dolarów wykazać rzeczywiste, wymierne przychody. Luka energetyczna na poziomie 40–50 gigawatów, rosnące koszty finansowania i zmiana makroekonomicznego paradygmatu z czasów "nadmiernych wydatków" powodują, że inwestowanie w AI przestaje być kwestią wiary, a staje się brutalnym testem zdolności do monetyzacji.

Wydatki kapitałowe na AI w impasie: przyspieszenie zwiększa presję na przepływy pieniężne, spowolnienie podważa narrację wzrostu
Nomura Securities uważa, że narracja inwestycyjna wokół AI jest obecnie uwikłana w wewnętrzne sprzeczności: jeśli giganci chmury przyspieszą wydatki kapitałowe, wolny przepływ gotówki będzie wciąż konsumowany, co prowadzi do wątpliwości dotyczących trwałości finansowania; jeśli jednak zwolnią, oznacza to, że popyt na AI oraz oczekiwania dotyczące zysków nie zostaną spełnione. Oba scenariusze prowadzą do zbycia aktywów. Nagromadzone długie pozycje podczas wrześniowej „gorączki inteligentnych agentów” po wywołaniu negatywnych katalizatorów doprowadziły do masowych stop-lossów, które rozprzestrzeniły się również na rynek amerykańskich obligacji skarbowych, kursy walut i rynek towarowy, prowadząc do systemowego delewarowania.

Dyrektor generalny Amazon (AMZN.US): pojemność chmury AWS została wyprzedana do 2027 roku, a znaczna część zdolności produkcyjnych na 2028 rok została już zobowiązana przez klientów
Jassy powiedział w piątek, że wraz ze wzrostem zapotrzebowania na infrastrukturę sztucznej inteligencji (AI), pojemność chmury obliczeniowej Amazon AWS została praktycznie wyprzedana do 2027 roku, a na 2028 rok znaczna część mocy została już zarezerwowana przez klientów.

Czy Anthropic opóźni „super IPO” z powodu załamania handlu AI? Do „planowanej daty giełdowego debiutu” w połowie listopada zostało niewiele czasu
Okno czasowe jest niezwykle napięte — zgodnie z przepisami SEC, S-1 musi zostać złożony najpóźniej w przyszłym tygodniu, a prognozy rynkowe wskazują na około 80% szans na wejście na giełdę jeszcze w tym roku. Wyprzedaż w sektorze AI rzuca cień na perspektywy debiutu, a wcześniejsze plany wejścia na giełdę we wrześniu już upadły. Wielu przedstawicieli rynku twierdzi, że Anthropic może być pod presją, aby opóźnić debiut, choć niektórzy analitycy wskazują, że paląca potrzeba kapitału może skłonić firmę do realizacji pierwotnego planu.
Ceny krypto
Więcej


