
Analitycy szacują, że Atlas Energy Solutions Inc. (AESI) odnotuje spadek zysków: na co zwrócić uwagę

Oczekuje się, że Atlas Energy Solutions Inc. (AESI) odnotuje spadek zysków rok do roku przy niższych przychodach, gdy opublikuje wyniki za kwartał zakończony w grudniu 2025 roku. Ten powszechnie znany konsensus daje dobre wyobrażenie o kondycji finansowej spółki, jednak to, jak rzeczywiste wyniki wypadają względem tych szacunków, może znacząco wpłynąć na krótkoterminową cenę akcji.
Kurs akcji może wzrosnąć, jeśli kluczowe wskaźniki przewyższą oczekiwania w nadchodzącym raporcie finansowym, którego publikacja planowana jest na 23 lutego. Z drugiej strony, jeśli wyniki będą gorsze od oczekiwań, kurs może spaść.
Chociaż to głównie komentarze zarządu dotyczące sytuacji biznesowej podczas telekonferencji wynikowej zdecydują o trwałości natychmiastowej reakcji cenowej i przyszłych oczekiwań co do zysków, warto mieć rozeznanie w prawdopodobieństwie pozytywnej niespodzianki w zakresie EPS.
Konsensus Zacks
Oczekuje się, że spółka odnotuje kwartalną stratę w wysokości 0,22 USD na akcję w nadchodzącym raporcie, co stanowi zmianę rok do roku o -466,7%.
Przychody mają wynieść 233,89 mln USD, co oznacza spadek o 13,8% w porównaniu z analogicznym okresem ubiegłego roku.
Trend rewizji szacunków
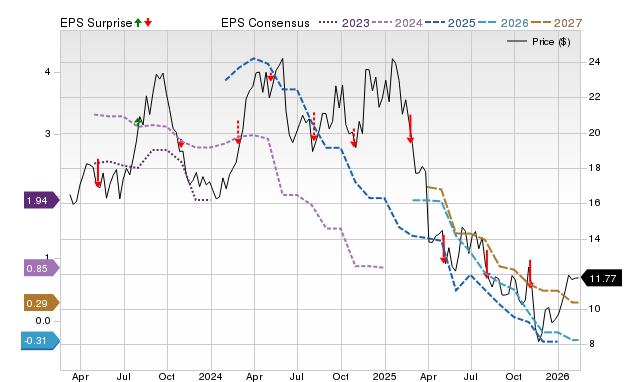
Konsensusowy szacunek EPS na ten kwartał został obniżony o 40,48% w ciągu ostatnich 30 dni do obecnego poziomu. Odzwierciedla to zasadniczo, jak analitycy rewidowali swoje początkowe prognozy w tym okresie.
Inwestorzy powinni pamiętać, że kierunek rewizji szacunków przez poszczególnych analityków nie zawsze znajduje odzwierciedlenie w łącznej zmianie.
Earnings Whisper
Rewizje szacunków przed publikacją wyników spółki dają wskazówki co do warunków biznesowych za okres, którego wyniki będą prezentowane. Nasz autorski model prognozowania niespodzianki – Zacks Earnings ESP (Expected Surprise Prediction) – opiera się właśnie na tej analizie.
Zacks Earnings ESP porównuje Najdokładniejszy Szacunek z Konsensusem Zacks dla danego kwartału; Najdokładniejszy Szacunek to najnowsza wersja konsensusu EPS Zacks. Chodzi o to, że analitycy rewidujący prognozy tuż przed publikacją wyników mają najświeższe informacje, które mogą być dokładniejsze niż wcześniejsze prognozy ich samych i innych współtwórców konsensusu.
Zatem pozytywny lub negatywny odczyt Earnings ESP teoretycznie wskazuje na prawdopodobne odchylenie rzeczywistego wyniku od konsensusu. Jednak przewidywalność modelu jest istotna tylko przy pozytywnych odczytach ESP.
Pozytywny Earnings ESP jest silnym prognostykiem zaskoczenia na plus w wynikach, szczególnie w połączeniu z Zacks Rank #1 (Strong Buy), 2 (Buy) lub 3 (Hold). Nasze badania pokazują, że akcje z tą kombinacją dają pozytywną niespodziankę niemal w 70% przypadków, a solidny Zacks Rank rzeczywiście zwiększa skuteczność Earnings ESP.
Pamiętaj, że negatywny odczyt Earnings ESP nie oznacza, że wyniki będą gorsze od oczekiwań. Badania wykazują, że trudno z dużym prawdopodobieństwem przewidzieć pozytywne zaskoczenie dla akcji z negatywnym ESP i/lub Zacks Rank 4 (Sell) lub 5 (Strong Sell).
Jak kształtują się liczby dla Atlas Energy Solutions Inc.?
Dla Atlas Energy Solutions Inc. Najdokładniejszy Szacunek jest niższy niż Konsensus Zacks, co sugeruje, że analitycy niedawno stali się bardziej pesymistyczni wobec perspektyw zysków spółki. Skutkuje to Earnings ESP na poziomie -9,09%.
Z drugiej strony akcje mają obecnie Zacks Rank #3.
Zatem ta kombinacja utrudnia jednoznaczne przewidzenie, że Atlas Energy Solutions Inc. przekroczy konsensus EPS.
Czy historia niespodzianek wynikowych daje jakąś wskazówkę?
Analitycy często biorą pod uwagę, w jakim stopniu spółka była w stanie spełnić konsensus w przeszłości, gdy przygotowują prognozy na przyszłość. Warto więc przyjrzeć się historii niespodzianek, by ocenić ich wpływ na nadchodzące wyniki.
W ostatnim raportowanym kwartale oczekiwano, że Atlas Energy Solutions Inc. odnotuje stratę 0,03 USD na akcję, podczas gdy faktyczna strata wyniosła -0,13 USD, co oznacza niespodziankę na poziomie -333,33%.
Spółka nie zdołała pobić konsensusu EPS w żadnym z ostatnich czterech kwartałów.
Podsumowanie
Pobicie lub niepobicie oczekiwań co do wyników nie zawsze musi być jedyną podstawą wzrostu lub spadku kursu akcji. Wiele akcji traci na wartości mimo lepszych od oczekiwań wyników z powodu innych czynników rozczarowujących inwestorów. Podobnie, nieoczekiwane katalizatory pozwalają niektórym akcjom zyskać mimo gorszych wyników.
Niemniej jednak obstawianie akcji, które mają szansę pobić oczekiwania, zwiększa prawdopodobieństwo sukcesu. Dlatego warto sprawdzić Earnings ESP i Zacks Rank spółki przed publikacją kwartalnych wyników. Skorzystaj z naszego Filtra Earnings ESP, aby odkryć najlepsze akcje do kupna lub sprzedaży przed publikacją wyników.
Atlas Energy Solutions Inc. nie wydaje się być kandydatem na pozytywne zaskoczenie wynikowe. Inwestorzy powinni jednak zwrócić uwagę na inne czynniki, zanim zdecydują się na zakup lub unikanie tych akcji przed publikacją wyników.
Oczekiwane wyniki innego gracza z branży
Kolejna spółka z branży Zacks Oil and Gas - Integrated - United States, DT Midstream (DTM), wkrótce ma opublikować zysk na akcję w wysokości 1,11 USD za kwartał zakończony w grudniu 2025 roku. Ten szacunek wskazuje na zmianę rok do roku o +18,1%. Przychody za ten kwartał mają wynieść 321,2 mln USD, co oznacza wzrost o 29% w stosunku do analogicznego okresu poprzedniego roku.
W ciągu ostatnich 30 dni konsensus EPS dla DT Midstream został obniżony o 0,8% do obecnego poziomu. Mimo to spółka ma obecnie Earnings ESP na poziomie -7,21%, co odzwierciedla niższy Najdokładniejszy Szacunek.
Ten Earnings ESP, w połączeniu z Zacks Rank #4 (Sell), sprawia, że trudno jednoznacznie przewidzieć, że DT Midstream pobije konsensus EPS. W ostatnich czterech kwartałach spółka trzykrotnie przewyższyła konsensus EPS.
Pozostań na bieżąco z nadchodzącymi publikacjami wyników dzięki Kalendarzowi Wyników Zacks.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Oddziały antyterrorystyczne na ulicach, Luwr zamknięty! We Francji w weekend wybuchła nowa fala protestów, a fala niepokojów może rozprzestrzenić się na Europę
Francja pogrąża się w nowej fali gwałtownych protestów – 70 tysięcy funkcjonariuszy sił bezpieczeństwa zostało pilnie zmobilizowanych, w wielu miastach wprowadzono godzinę policyjną, a Macron przyznał się do błędów w zarządzaniu sytuacją. Rynki finansowe już dały ostrzegawczy sygnał – różnica w rentownościach obligacji Francji i Niemiec wzrosła do najwyższego poziomu od czasu kryzysu zadłużenia w strefie euro, wskaźnik PMI spadł poniżej granicy rozwoju, luksusowe butiki zostały zabite deskami, Luwr zamknięto, a władze miejskie Paryża przewidują straty rzędu dziesiątek milionów euro. Fala niepokojów grozi rozszerzeniem się na całą Europę.

Kiedyś szaleńczo kupowali, dziś „arsenał” zmniejszył się o 51 bilionów wonów! Koreańscy inwestorzy detaliczni nie są już w stanie kupować
W ciągu czterech miesięcy "arsenał" detalicznych inwestorów z Korei spadł o 36,5%, wracając do poziomu z początku roku. Mimo że inwestorzy detaliczni łącznie netto kupili akcje o wartości ponad 75 bilionów wonów i nadal przejmują pozycje, napływ nowych środków został przerwany, a tempo uzupełniania znacznie odbiega od tempa zużycia. Dodatkowo, KOSPI w tym miesiącu gwałtownie spadł prawie o 20%, inwestorzy zagraniczni kontynuują netto sprzedaż, a obawy związane z ryzykiem kredytowym dotyczącym AI pogłębiają sytuację. W efekcie, bez wsparcia środków prywatnych, koreański rynek akcji w krótkiej perspektywie prawdopodobnie nie doczeka się trwałego odbicia.
Rozpad „transakcji konsensusu” i narodziny nowego konsensusu! Goldman Sachs wyjaśnia: Dlaczego instytucje obecnie znacznie zmniejszają swoje zaangażowanie w AI
Ekstremalnie zatłoczone transakcje typu "long na AI, short na wszystko inne" są obecnie boleśnie rozmontowywane — rynek nie zadowala się już "spalaniem gotówki jako narracją". Najwięksi dostawcy usług chmurowych muszą przy jednoczesnych nakładach inwestycyjnych rzędu 1,1 biliona dolarów wykazać rzeczywiste, wymierne przychody. Luka energetyczna na poziomie 40–50 gigawatów, rosnące koszty finansowania i zmiana makroekonomicznego paradygmatu z czasów "nadmiernych wydatków" powodują, że inwestowanie w AI przestaje być kwestią wiary, a staje się brutalnym testem zdolności do monetyzacji.

Wydatki kapitałowe na AI w impasie: przyspieszenie zwiększa presję na przepływy pieniężne, spowolnienie podważa narrację wzrostu
Nomura Securities uważa, że narracja inwestycyjna wokół AI jest obecnie uwikłana w wewnętrzne sprzeczności: jeśli giganci chmury przyspieszą wydatki kapitałowe, wolny przepływ gotówki będzie wciąż konsumowany, co prowadzi do wątpliwości dotyczących trwałości finansowania; jeśli jednak zwolnią, oznacza to, że popyt na AI oraz oczekiwania dotyczące zysków nie zostaną spełnione. Oba scenariusze prowadzą do zbycia aktywów. Nagromadzone długie pozycje podczas wrześniowej „gorączki inteligentnych agentów” po wywołaniu negatywnych katalizatorów doprowadziły do masowych stop-lossów, które rozprzestrzeniły się również na rynek amerykańskich obligacji skarbowych, kursy walut i rynek towarowy, prowadząc do systemowego delewarowania.

Ceny krypto
Więcej


