
Polymarket dorasta: żegnaj, Polygon

Wraz ze wzrostem skali transakcji i wymagań zgodności, Polymarket przebudowuje podstawową infrastrukturę rynku predykcyjnego, żegnając się z erą Polygon.
Autor: Sanqing, Foresight News
Ostatnio na Twitterze pojawiły się informacje, że Polymarket zamierza uruchomić własny blockchain L2. Po weryfikacji okazało się, że źródłem informacji jest oficjalna społeczność Discord, gdzie członek zespołu Polymarket, Mustafa, potwierdził w odpowiedzi na pytanie użytkownika, że budowa własnego L2 stała się obecnie priorytetem platformy.
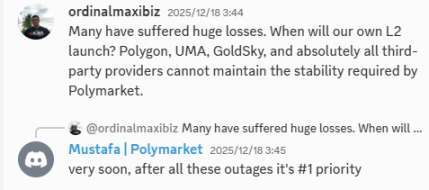
Źródło: Społeczność Discord Polymarket, odpowiedź członka projektu Mustafy na wiadomość użytkownika
To stanowisko oznacza, że Polymarket przechodzi z aplikacyjnego protokołu działającego na ogólnej publicznej sieci blockchain do dostawcy infrastruktury głęboko dostosowanej do rynku predykcyjnego. Niezależnie od często ujawnianych ograniczeń wydajności, kontrowersyjnego mechanizmu zewnętrznych wyroczni czy presji IPO i zgodności, wszystko to popycha Polymarket w kierunku bardziej suwerennej ścieżki technologicznej.
Pożegnanie z Polygon: uwolnienie się od ograniczeń wydajności „pod cudzym dachem”
Przez długi czas Polymarket był zakorzeniony w sieci Polygon, korzystając z korzyści wczesnej, taniej skalowalności, ale wraz z wykładniczym wzrostem skali aplikacji, ograniczenia ogólnej publicznej sieci blockchain zaczęły stawać się „sufitem” rozwoju biznesowego.
W 2025 roku na głównej sieci Polygon wystąpiło 15 różnych incydentów związanych z anomaliami sieciowymi, konserwacją lub przestojami, z których niektóre spowodowały opóźnienia w dopasowywaniu zleceń na Polymarket.
Poważnym przykładem był niemal 24-godzinny okres od 12 do 13 grudnia, kiedy sieć Polygon znalazła się w dziwnym stanie „przerywanych zablokowanych transakcji (Intermittent Stuck Transactions)”. Incydent ten spowodował powolną odpowiedź RPC głównej sieci, a wiele zleceń zakładów utknęło w mempoolu bez możliwości realizacji.
Innym przypadkiem był „opóźnienie finalizacji konsensusu (Consensus Finalization Delay)” z 10 września, kiedy to mimo postępującego potwierdzania transakcji na głównej sieci Polygon, warstwa konsensusu nie była w stanie wydać ostatecznego potwierdzenia („Finality”). Rozliczenia na platformie Polymarket utknęły w próżni trwającej kilka godzin, a przewidywania nie mogły zostać ostatecznie rozliczone z powodu opóźnień na warstwie bazowej blockchain.
Dla platformy przygotowującej się do IPO, za którą stoją giganci tradycyjnych finansów tacy jak ICE (spółka-matka NYSE), taka zawodność infrastruktury bazowej stanowi zagrożenie dla zgodności.
Dla użytkowników, w obliczu szybko zmieniających się wiadomości, utrata najlepszej okazji do obstawienia z powodu przeciążenia sieci bazowej może bezpośrednio podważyć zaufanie do platformy.
Dzięki budowie własnego L2, Polymarket może uwolnić się od konieczności konkurowania o przestrzeń bloków z innymi dAppami na Polygon, a także zoptymalizować sieć pod kątem specyfiki transakcji rynku predykcyjnego.
Oznacza to nie tylko bardziej stabilne środowisko sieciowe, ale także możliwość przejęcia kluczowej kontroli nad kolejnością bloków, co pozwoli rozwiązać tarcia transakcyjne i odzyskać opłaty, które wcześniej trafiały do zewnętrznych publicznych sieci blockchain.
Ponadto Polymarket już wcześniej uruchomił na swojej stronie specjalną sekcję Builder oraz dokumentację Wiki, systematycznie udostępniając interfejsy i narzędzia zewnętrznym deweloperom, zachęcając ich do budowania aplikacji i produktów pochodnych opartych na możliwościach rynku predykcyjnego Polymarket.
W ramach ogólnej publicznej sieci blockchain trudno było stworzyć prawdziwie zamknięty ekosystem. Jednak wraz z postępem własnego L2, te aplikacje skoncentrowane wokół przewidywań, rozliczeń i gry informacyjnej będą mogły w całości przenieść się do natywnej sieci, dostarczając L2 użytkowników, wolumen transakcji i rzeczywiste przypadki użycia.
Przebudowa wyroczni: wypełnienie luki zaufania w mechanizmach stron trzecich
Jeśli wysokowydajne, niskawaryjne L2 jest szkieletem imperium predykcyjnego, to wyrocznia jest sercem tej maszyny.
Przez długi czas Polymarket głęboko polegał na „optymistycznym mechanizmie” zewnętrznej wyroczni UMA, ale w obliczu gwałtownie rosnącego wolumenu transakcji to uzależnienie staje się coraz bardziej niebezpieczną słabością.
Mechanizm rozstrzygania sporów UMA podczas obsługi złożonych kontrowersji często wymaga aż 48 godzin na potwierdzenie – 24 godziny anonimowego głosowania i kolejne 24 godziny na ujawnienie głosów.
Tak długie oczekiwanie nie tylko znacznie opóźnia obrót kapitałem, ale także w konstrukcji systemu pozostawia furtkę do manipulacji przez dużych graczy. Kilka poważnych sporów w 2025 roku już stało się bolesną lekcją niepowodzeń mechanizmu UMA.
Najbardziej kontrowersyjnym przypadkiem w społeczności była „sprawa garnituru Zełenskiego” o wartości transakcji 237 milionów dolarów. Mimo że strój Zełenskiego na szczycie NATO został przez wiele autorytatywnych mediów uznany za spełniający definicję garnituru, wieloryby UMA, kierując się własnym interesem, przegłosowały wynik jako „Nie”.
Kolejna „sprawa umowy na ukraińskie surowce mineralne” tylko pogorszyła sytuację – przy braku jakiegokolwiek oficjalnego potwierdzenia, wieloryby UMA ponownie wykorzystały przewagę w zarządzaniu do wymuszenia decyzji, a Polymarket, choć przyznał, że decyzja była „nieoczekiwana”, odmówił odszkodowania ze względu na ograniczenia protokołu bazowego.
Taka „tyrania zarządzania” sprzeczna z obiektywnym konsensusem nie tylko spowodowała straty liczone w milionach dolarów, ale w istocie ośmieszyła sprawiedliwość zdecentralizowanego rynku predykcyjnego.
Wcześniej Polymarket zaczął już przekierowywać feedy cenowe rynków predykcyjnych kryptowalut na Chainlink. Pokazuje to, że platforma zdała sobie sprawę, iż w dziedzinie rynków predykcyjnych wymagających wysokiej precyzji i odporności na manipulacje, ogólne zewnętrzne głosowanie nie jest już wystarczające.
Dzięki pionowej integracji natywnej wyroczni, Polymarket może zbudować na swoim protokole system zaufania oparty na stakowaniu tokenów POLY.
Codzienne rozliczenia będą realizowane szybko i tanio przez wysoce zautomatyzowane natywne węzły, a w przypadku wyjątkowo złożonych sporów decyzje będą podejmowane przez rzeczywistych interesariuszy POLY.
Taka integracja wyroczni na poziomie suwerennym nie tylko skróci cykl rozliczeń, ale także wyeliminuje przestrzeń do rentierstwa zarządczego generowaną przez zewnętrzne middleware.
Dychotomia udziałów i tokenów: token POLY jako materiał eksploatacyjny
W dyskusji na temat tokena POLY, autor uważa, że najważniejsze jest to, jak rozwiązać relację między „udziałami” a „tokenami”.
Wcześniej, gdy wycena Polymarket wzrosła do 9 miliardów dolarów i pojawiły się plany IPO, rynek obawiał się, że ścieżka tokenizacji zostanie zastąpiona przez proces zgodnego z przepisami IPO. Jednak później CMO Matthew Modabber potwierdził na Twitterze 24 października emisję i plan airdropu tokena POLY.
W związku z tym, w połączeniu z planami infrastrukturalnymi, widać, że Polymarket podąża unikalną „dwutorową” ścieżką.
Struktura udziałów jako nośnik tradycyjnego świata fiat niesie wartość marki, licencje zgodności i zyski firmy, zapewniając tradycyjnym inwestorom długoterminowy punkt odniesienia; natomiast token POLY jest definiowany jako „surowiec przemysłowy” i „materiał eksploatacyjny” całego rynku predykcyjnego.
Nie jest już on jakimś ulotnym certyfikatem zarządzania, lecz paliwem napędzającym działanie sieci L2, niezbędnym nośnikiem do stakowania węzłów wyroczni oraz fizycznym medium do rozliczeń i opłat w ekosystemie.
Taka koncepcja „eksploatacyjności” tokena pozwala uniknąć ryzyka regulacyjnego związanego z uznaniem go za papier wartościowy, a token może być głęboko zintegrowany z protokołem i aplikacjami, realizując sprzężenie wartości i rzeczywistego zastosowania.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Popyt na AI katalizuje przyspieszenie rozbudowy produkcji TSMC, miesięczna zdolność produkcji 2nm ma osiągnąć 120 000 sztuk do końca roku
Według doniesień, giganci tacy jak Apple, NVIDIA i AMD zbiorowo zwiększyli zamówienia o 10–20%, co bezpośrednio napędza miesięczną wydajność produkcji TSMC w procesie 2 nm do poziomu 120 tysięcy wafli pod koniec roku, przekraczając pierwotne prognozy o ponad 20% i przyspieszając osiągnięcie celu na rok 2027 o dwa lata. Jednoczesne zwiększenie produkcji w pięciu fabrykach następuje po raz pierwszy w historii, a roczna skumulowana stopa wzrostu wydajności w latach 2026–2028 wynosi aż 70%.
Wyprzedaż długoterminowych obligacji skarbowych trwa! Rentowność 10-letnich obligacji amerykańskich ponownie przekracza 5,2% — narastająca konfrontacja narracji „eksplozja AI kontra rosnące koszty finansowania”.
W poniedziałek, ponieważ prezydent Stanów Zjednoczonych Donald Trump odrzucił najnowszą propozycję Iranu dotyczącą ponownego otwarcia cieśniny Ormuz, wzrosły obawy związane z inflacją, ceny ropy poszły w górę, a amerykańskie obligacje państwowe ponownie zostały wyprzedane.
Banki przez wiele lat zarabiały na bezczynnych środkach, czy AI ma zamiar to zmienić?
Przez wiele lat banki czerpały zyski z niewykorzystanych środków swoich klientów, lecz agenci AI mogą tę sytuację diametralnie zmienić.
Goldman Sachs: Amerykańskie akcje wykazują obecnie „mocny indeks, słabe zaufanie”; trend doganiania wzrostów może stać się głównym motywem następnego etapu
Goldman Sachs wskazuje, że rynek akcji w USA obecnie wykazuje niezwykły wzorzec — indeksy radzą sobie dobrze, lecz zaufanie inwestorów pozostaje słabe. Oznacza to, że rynek ma jeszcze potencjał do dalszego wzrostu, a akcje, które wcześniej pozostawały w tyle za liderami AI, mogą skorzystać z ruchu uzupełniającego.

Ceny krypto
Więcej


