
Mga highlight ng financial report ng SK Hynix para sa Q3 2026: unang beses na umabot sa 100 trilyong Korean won ang kita, tumalon nang 632% ang operating profit kumpara sa nakaraang taon—bagong rekord, inanunsyo ang humigit-kumulang 100 trilyong Korean won na epic na pagbabalik sa mga shareholder
 2026/10/28 06:19
🔥 Naka-online na ang Hotspot Radar ng US Stocks! 3 pangunahing tema ng US Stocks + 6 napiling mga stock + 7 malalaking kalendaryo ng kaganapan, saan ang mga oportunidad sa US stock ngayong linggo? I-click ang link para makita ang 22 direksyon ng trading→
Pangunahing Punto
SK hynix(SK hynix)ay nagpakita ng record-breaking na resulta sa ikatlong quarter ng 2026 (3Q26): Unang beses na lumampas ang kita sa 100 trilyong KRW, tumaas ang operating profit ng halos 7x year-on-year, at nakapagtala ng all-time high, habang umabot sa halos 80% ang operating profit margin, na pangunahing hinihila ng demand sa HBM at server storage na may kaugnayan sa AI, at sinusuportahan ng pagtaas ng presyo ng produkto. Gayunpaman, ang netong kita ay kapansin-pansing mababa sa inaasahan, dulot ng mga hindi-pinansyal na salik gaya ng mga foreign exchange losses. Ibinahagi rin ng kumpanya na maglalaan sila ng malaking shareholder returns na aabot sa kabuuang 100 trilyong KRW (~$75B) para sa fiscal year 2026. Maganda ang naging tugon ng merkado sa tagumpay at shareholder returns; tumaas nang malaki ang presyo ng stock. Nanatiling optimistiko ang kumpanya sa pangmatagalang kakulangan sa supply at demand outlook, na inaasahang magpapatuloy hanggang 2030, at sinabing ang DRAM/HBM capacity ay praktikal na sold out na hanggang 2029.
Detalyadong Pag-aanalisa
1. Kabuuang Kita at Performance ng Kita
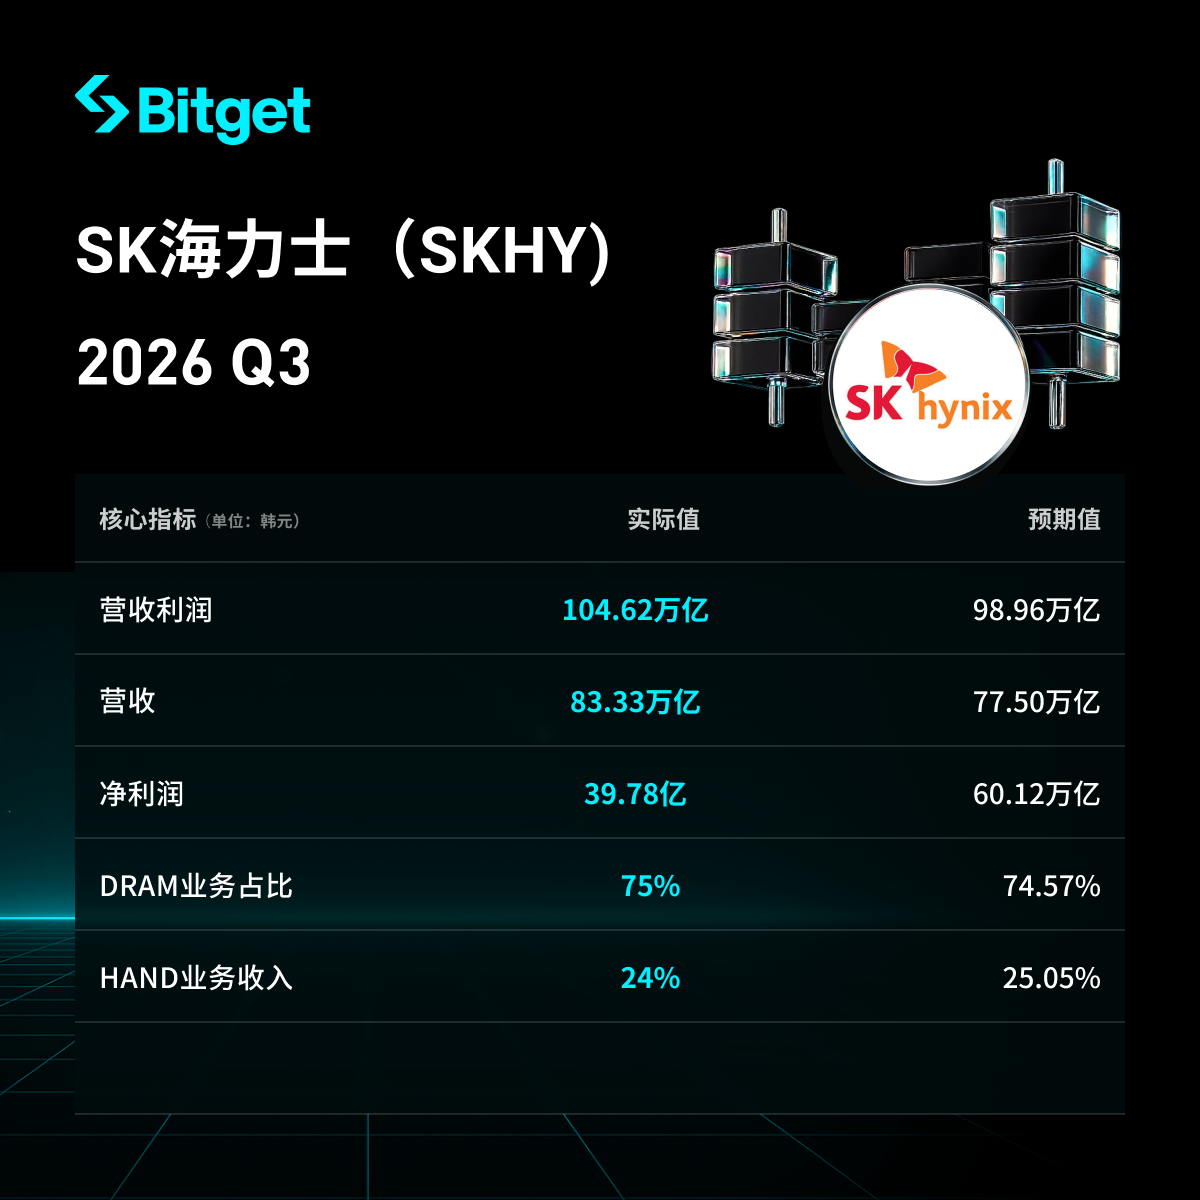
- Kita: 104.6155 trilyong KRW, quarter-on-quarter +32% (Q2: 79.3187 trilyong KRW), year-on-year +328% (Q3 2025: 24.4489 trilyong KRW), unang beses na lumampas ng 100 trilyong KRW sa isang quarter. Higit sa inaasahan ng merkado (Futu tinatayang ~97.34 trilyong KRW, lampas ng ~7%; iba pang consensus tulad ng FnGuide humigit-kumulang 98.23 trilyong KRW).
- Operating Profit: 83.3338 trilyong KRW, qoq +38% (Q2: 60.5426 trilyong KRW), yoy +632% (Q3 2025: 11.3834 trilyong KRW), record-high. Higit sa inaasahan ng merkado (Futu: ~76.27 trilyong KRW, lampas ng ~9%; LSEG SmartEstimate ~76.7 trilyong KRW). Operating profit margin halos 80% (qoq +3-4 percent point, yoy tumaas mula ~47%).
- Netong Kita: 39.7756 trilyong KRW, yoy +216% (Q3 2025: 12.5975 trilyong KRW), qoq -58% (Q2: 93.9226 trilyong KRW), net margin 38%. Higit na mababa sa market expectations (Futu: ~60.73 trilyong KRW, 35% na kakulangan).
- Iba pa: Cash at cash equivalents sa katapusan ng quarter: 114.5 trilyong KRW (qoq +26.5 trilyong KRW), utang: 15.8 trilyong KRW (qoq -2.8 trilyong KRW), net cash: 98.7 trilyong KRW. Nagkaroon ng halos 11.6-11.63 trilyong KRW na foreign exchange loss (dahil sa pagbaba ng USD/KRW ng ~12%, pagpapalakas ng KRW), at may mga hindi-operating losses gaya ng investment revaluation na umabot ng kabuuang ~32.6 trilyong KRW. Anim na sunod na quarter na may record-high na kita at operating profit.
2. Performance ng DRAM at HBM (Core na AI Storage Business)
- Nagdulot ng paglago sa DRAM performance ang pangunahing pagtaas ng server DDR5 sales at ang pagtaas ng shipments ng HBM4.
- Opisyal nang nagsimula ang shipment ng HBM4, at inaasahang magiging pangunahing produkto simula Q4, na malalampasan ang HBM3E sa shipments at kita. Plano ng kumpanya na itodo ang M15X capacity bago magkatapusan ng taon para sa paggawa ng mas maraming HBM4.
- Tumaas ng halos 20% (high range) ang average selling price ng DRAM quarter-on-quarter.
- Sabi ng kumpanya, sold out na ang DRAM at HBM capacity nila hanggang 2029 (susunod na tatlong taon). Ang demand para sa HBM ay doble kaysa sa kanilang kayang supplied. Nakapirma na sila ng long-term agreement (LTA) sa 14 na pangunahing kliyente (kasama ang global cloud service providers), at sakop na nito ang mahigit 50% ng planned capacity para 2027-2028. Karaniwan ay 5 taon ang kontrata at may price mechanism na naaayon sa market condition.
3. Performance ng Iba pang Business Units (NAND)
- Sa NAND, lumawak ang benta ng 321-layer TLC enterprise SSD (eSSD), at mas umangat ang high value-added products na para sa data centers.
- Tumaas sa paligid ng 20% (mid-range) ang average selling price ng NAND qoq.
- Plano sa Q4 na itaas sa mahigit kalahati ng domestic capacity ang ratio ng 321-layer process para madagdagan ang supply ng high-performance at high-capacity na eSSD. Sa medium- at long-term, pagde-developin ang NAND bilang core na AI service solution batay sa HBF at system optimization.
4. Shareholder Return Plan at CapEx Outlook
- Shareholder returns para fiscal year 2026: kabuuang 100 trilyong KRW: mahigit 30 trilyong KRW cash dividends + mahigit 60 trilyong KRW share buyback and cancellation (kasama na ang 40 trilyong KRW buyback na inanunsyo noong Agosto, natapos na at nakatakdang i-cancel). Nangakong ibabalik ang 50% o higit pa ng free cash flow.
- Sa Q3: 14 trilyong KRW cash dividend (20,000 KRW bawat share, 10,000 KRW dahil sa quarter performance improvement at 10,000 KRW bilang special dividend mula sa Kioxia investment gains); 20 trilyong KRW bagong buyback grant (humigit-kumulang 10 trilyon para shareholder return at kakanselahin lahat, at humigit-kumulang 10 trilyon naman para compensation ng empleyado, hindi isasama sa kabuuang shareholder returns). Karamihan ng Kioxia investment gains ay ibinabalik sa shareholders bilang special dividend.
- CapEx: Malaking pagtaas sa investment para sa susunod na taon (unang yugto ng Yongin at domestic/foreign infrastructure), ngunit flexible ang laki at timing ayon sa demand ng kliyente, product competitiveness, profitability, at investment efficiency. Pinapadali ang expansion para mapanatili ang growth momentum. Naantala ang planned IPO sa US ng Solidigm dahil sa shareholder opposition at regulatory review.
5. Future Outlook at Demand Guidance
- Magpapatuloy ang kakulangan sa supply ng memory chips hanggang 2030 (dahil sa kahirapan ng advanced process technology at matagal ang bagong capacity construction), at magpapatuloy ang supply-demand imbalance. Hindi pa nararating ang tuktok ng quarterly profitability, at hindi pa bababa ang growth momentum hanggang hindi bababa sa 2027.
- Inaasahang tataas ang DRAM market demand ng gitnang 20% year-on-year para sa 2027, at NAND demand growth ay nasa upper tens percent range. Patuloy ang paglaki ng AI data center infrastructure market na short-term ay hinihila ng enterprise at personal AI, at long-term ng physical AI (autonomous driving, robotics, atbp.).
- HBM4 ang magiging pangunahing produkto sa Q4. Kasabay ng patuloy na pagtaas ng presyo at pagsisikip ng memory supply, tinatayang bababa ang shipments ng PC at mga smartphone. Buo ang kumpiyansa ng kumpanya sa pangmatagalan nitong kakayahang kumita, at higit pang paiigtingin ang expansion ng capacity at competitiveness ng produkto.
6. Market Background at Mga Alalahanin ng Investors
- Pangunahing isyu: Ang supercycle ng AI ay nagtutulak ng mataas na demand at presyo para sa HBM at high value storage, pero may malawak na gap sa pagitan ng netong kita at operating profit, dulot ng foreign exchange losses, Kioxia-related tax/investment treatment, mga one-time non-operating item, at accounting impact ng malaking shareholder returns. Dapat timbangin ng investors ang kalidad ng operasyon at netong kita.
- Reaksiyon sa merkado: Matapos pumalo nang higit sa inaasahan ang resulta at maging "epic" ang returns, umakyat hanggang 9.4% ang presyo ng stock sa intraday (o higit 8%), na mas mataas kaysa KOSPI (umakyat ng ~6% sa araw mismo). Napababa dati ang stock price pagkatapos ng Q2, pero nabawasan ngayon ang pangamba sa pagtatapos ng cycle.
- Alalahanin ng investors: sustainability ng supply shortage, kompetisyon sa HBM (gaya ng Samsung), sustainability ng capital return, epekto ng exchange rates sa kalidad ng kita, at maaaring pagbaba ng demand sa traditional terminals (PC/smartphone) dulot ng pagtaas ng presyo. Ayon sa pagsusuri, madalas hindi muling naibabalik ng AI industry chain earnings na mas maganda sa inaasahan ang dati nitong excitement, pero nagbibigay ng visibility ang long-term na customer lock at sold-out capacity ng kumpanya.
Paunawa: Ang laman ng artikulong ito ay para sa sanggunian lamang at hindi dapat ituring na anumang investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
SK hynix (SKHY.US) Q3 teleconference: DRAM at HBM production capacity ay halos sold out na hanggang 2029, AI investment pangunahing lumalawak sa sovereign at enterprise level
Ipinahayag ng SK Hynix ang mga resulta ng kita para sa ikatlong quarter ng 2026 at nagsagawa ng conference call ukol dito.

Boeing (BA.US) Q3 tawag sa kita: Nabigo ang target na mag-deliver ng 500 eroplano para sa buong taon, layunin ang $10 bilyong cash flow pagsapit ng 2029
Naglabas ang Boeing (BA.US) ng kanilang mga resulta para sa ikatlong quarter ng 2026 noong Martes at nagsagawa ng isang conference call.
Ang Q3 netong SK Hynix(SKHY.US) ay 28.6 bilyong, nagsimula ang mass production ng HBM4, inaasahan ang kakulangan na magpatuloy hanggang 2030
Ang kita ng SK Hynix sa Q3 ay $75.3 bilyong USD, unang beses na lumagpas ng isang trilyong Korean Won, at ang kita sa operasyon ay pumalo sa bagong pinakamataas na tala. Ang netong kita ay $28.6 bilyong USD, tumaas ng 216% kumpara sa nakaraang taon, ngunit bumaba ng 58% kumpara sa nakaraang quarter, malayo sa inaasahan. Inanunsyo ng kumpanya ang $10.1 bilyong dividend at $14.4 bilyong stock buyback, at inaasahan na magpapatuloy ang kakulangan sa storage hanggang 2030.

SK Hynix (SKHY.US) Q3 kita ay unang beses lumampas sa 100 trilyong Korean won, bakit ang netong kita ay nabawasan ng kalahati kumpara sa nakaraang quarter?
Sa Q3, ang SK海力士 ay unang lumampas sa 100 trilyong KRW ang kita, at naabot ang pinakamataas na operating profit. Ngunit ang netong kita ay bumaba ng 58% kumpara sa nakaraang quarter. Ang pangunahing dahilan ay ang mataas na base ng kita mula sa investisyon sa 铠侠 noong Q2, at ngayong quarter ay walang ganitong one-time na kita. Sa operasyong bahagi, nananatili pa ring malakas ang performance.
Mga presyo ng crypto
Higit pa


