Bitget App
Mag-trade nang mas matalino
Buy cryptoMarketsTradeFuturesStocksEarnInstitusyonAI & More
VeChain (VET) Nawalan ng Bullish Fractal – Ano ang Dapat Abangan sa Susunod?

VeChain (VET) Nawalan ng Bullish Fractal – Ano ang Dapat Abangan sa Susunod?

CoinsProbeCoinsProbe2025/10/16 14:29
Ipakita ang orihinal
By:Nilesh Hembade

Petsa: Thu, Oct 16, 2025 | 06:20 AM GMT

Nahihirapan ang merkado ng cryptocurrency na makabawi ng isang makabuluhang V-shaped recovery matapos ang pagbagsak noong Oktubre 10, na nagdulot ng mahigit $19 billion na liquidations at nagpa-bagsak sa mga pangunahing altcoin ng 70–80% sa mga antas na hindi nakita sa loob ng maraming taon.

Kabilang sa mga pinaka-apektado ay ang VeChain (VET), na muling nagre-red ngayong linggo na may 17% na pagbaba sa lingguhang performance. Ngunit higit pa sa pagbaba ng presyo, mas malaking alalahanin ang teknikal na estruktura nito, na mula sa pagiging bullish ay naging hindi tiyak.
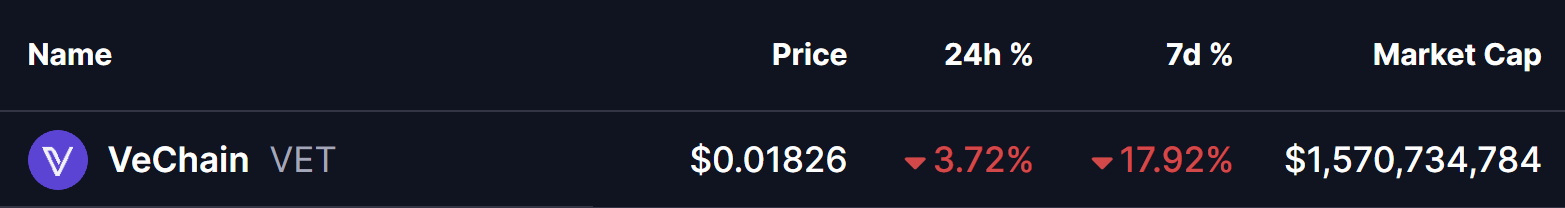
VeChain (VET) Nawalan ng Bullish Fractal – Ano ang Dapat Abangan sa Susunod? image 0 Pinagmulan: Coinmarketcap

Nawala ng VeChain (VET) ang Kanyang Bullish Fractal

Sa arawang tsart, ang matagal nang bullish fractal ng VeChain — na aktibo mula pa noong huling bahagi ng 2023 — ay nabasag na.

Sa nakaraang dalawang pangunahing cycle, naghatid ang VET ng malalakas na rally matapos itong makalabas mula sa descending triangle formations at mabawi ang parehong 100-day at 200-day moving averages. Bawat breakout na iyon ay nag-trigger ng higit 200% na rally, na nagtulak sa token papunta sa pangmatagalang ascending resistance trendline nito.
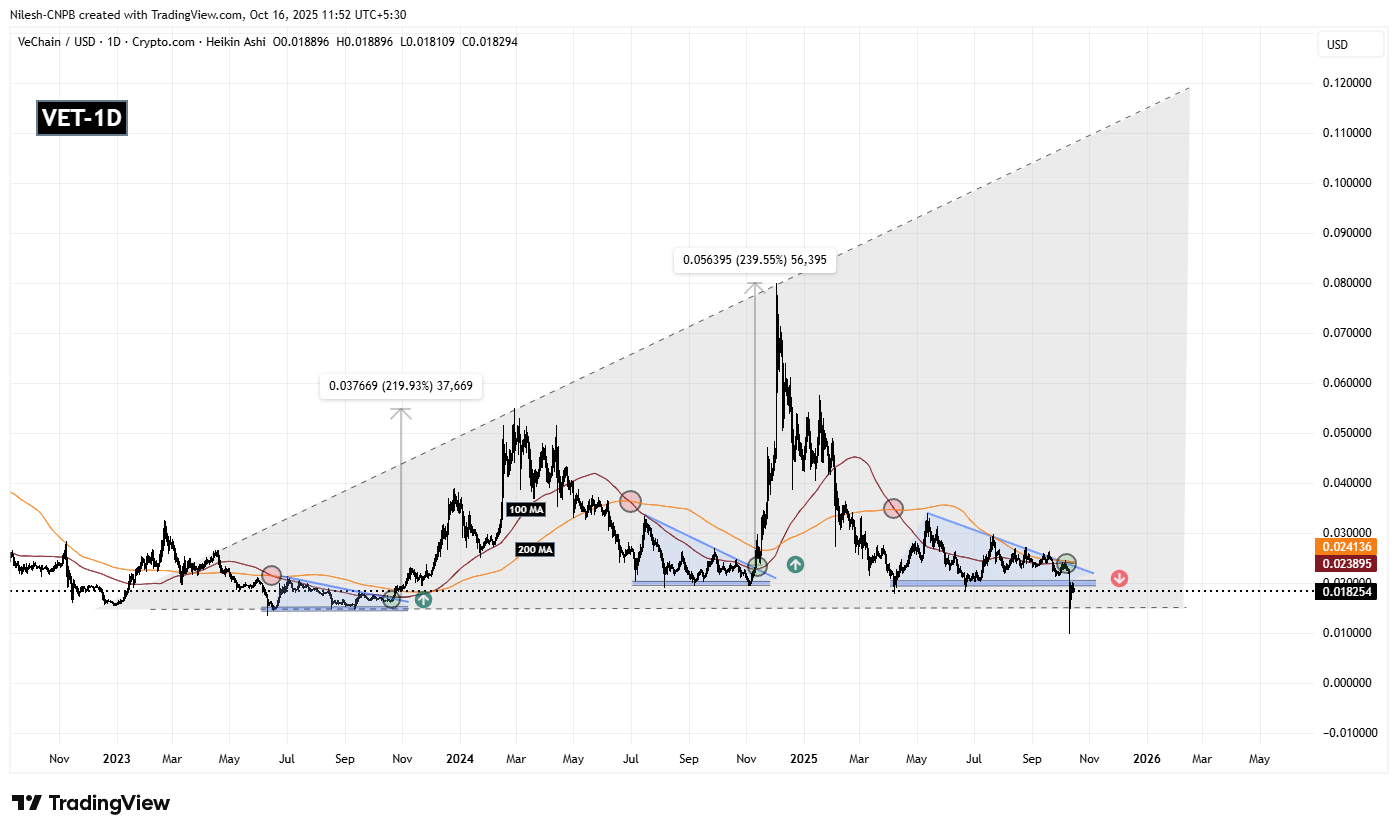
VeChain (VET) Nawalan ng Bullish Fractal – Ano ang Dapat Abangan sa Susunod? image 1 VeChain (VET) Fractal Chart/Coinsprobe (Pinagmulan: Tradingview)

Gayunpaman, sa pagkakataong ito, nagbago ang kwento. Bago ang pagbagsak ng merkado noong Oktubre, nagpapakita ang VET ng matibay na bullish structure, na tila naghahanda para sa isa pang breakout attempt. Ngunit winasak ng crash ang setup na iyon — bumagsak ang token sa ibaba ng triangle support nito, at ngayon ay nagte-trade sa $0.01824, na nagpapakita ng mahina na buying interest habang nawalan ng momentum ang mga bulls.

Ano ang Dapat Abangan sa Susunod?

Sa kasalukuyan, nagte-trade ang VET sa ibaba ng dating triangle support, na ngayon ay naging isang mahalagang resistance zone sa paligid ng $0.02050.

Kung maganap ang isang matalim na recovery at magawang mabawi ng VET ang antas na ito, maaaring maibalik ang ilang estruktura at mapatatag ang tsart sa panandaliang panahon. Kung hindi, maaaring magpatuloy ang presyo sa pag-consolidate malapit sa mga mababang antas, na nag-iiwan sa mga investor sa isang “wait and watch” na sitwasyon sa ngayon.

0
0

Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.

PoolX: Naka-lock para sa mga bagong token.
Hanggang 12%. Palaging naka-on, laging may airdrop.
Mag Locked na ngayon!

Baka magustuhan mo rin

ROI-Para sa Treasury na pinamumunuan ni Trump, ang “hulihan” ng auction ang siyang pinakamahirap: McKeefer

Ang mga pananaw na ipinahayag sa artikulong ito ay tanging representasyon ng may-akda, na si Jamie McGeever, isang Reuters na kolumnista. Reuters Florida, Orlando, Oktubre 6 - Ang mga auction ng US Treasury ay dapat sana’y walang gaanong kaganapan, madaling mahulaan, at hindi karapat-dapat sa balita; ngunit hindi ito ang karaniwang panahon ngayon, at nahaharap ang administrasyon ni Trump sa panganib na maging tampok sa balita ang kahinaan sa pagbebenta ng Treasury bonds. Nakaplano ang US Treasury na maglabas ng halos $120 bilyon na mga Treasury bonds ngayong linggo, at ito ang unang beses sa loob ng dalawang linggo na maglalabas sila ng bonds bukod sa mga short-term Treasury bills: $58 bilyon sa tatlong taon, $39 bilyon sa sampung taon, at $22 bilyon sa tatlumpu’t taong bonds. Sa normal na mga pangyayari, maliit sana ang importansya ng mga auction na ito, ngunit dahil sa mahinang performance nitong Setyembre 22 hanggang 24—lalo na noong Setyembre 23 para sa limang taong auction na nagdulot ng pinakamalaking pagtaas sa bond yields mula noong Abril ng nakaraang taon—mas lalo itong binibigyang pansin. Pagkatapos nito, hindi bumaba ang yields; sa halip, sa karamihan ng mga maturities, patuloy itong tumaas hanggang sa pinakamataas na antas sa loob ng maraming dekada. Ipinapakita ng mga datos na halos imposible ang ‘failure’ ng US Treasury auction. Ang primary dealers—kasalukuyang 26 na bangko at institusyon na aprubado ng New York Fed bilang market makers—palaging sumasali at tumatanggap ng underwriting responsibility para sa $30 trilyon US Treasury market, na siyang pinaka-liquid sa buong mundo. Pinapanatili nito ang daloy ng buong global financial system. Naka-ankla sa US Treasury bonds ang trilyon-trilyon dolyar ng utang, assets, at market derivatives. Ginagamit ang US Treasury bonds bilang collateral sa lahat ng uri ng transactions—repo agreements, interbank loans, at iba pa—na nagpapadulas sa daloy ng pera sa US at sa buong mundo. Sa madaling sabi, hangga’t US Treasury bonds ang pundasyon ng global financial system, palaging may bibili sa mga auction. Ang tanong, gaya ng dati, ay kung anong presyo magkakaroon ng bentahan. Sa ngayon, ang borrowing cost sa secondary market ay ang pinakamataas mula noong kalagitnaan ng 2000s, kaya may dahilan para isipin na kakailanganin ng US Treasury na magbayad ng mas mataas na interest rate sa primary market. Ngunit, mahahalata sa mga nakaraang auction na may posibilidad pa ring maganap ang negatibong sorpresa. “Too big to be digested by the market?” Noong Setyembre 23, ang auction ng $70 bilyong five-year Treasury ay isa sa pinaka-nakakapag-alalang auction sa mga nakaraang taon. Ang demand, base sa bid-to-cover ratio, ay pinakamababa sa loob ng siyam na taon. Nabenta ang bonds sa yield na 5.033%, mahigit tatlong basis points na mas mataas kaysa sa market yield sa deadline. Three basis points ang dagdag marahil maliit, pero para sa five-year bond auction, ito ay hindi karaniwan. Pinakamalaking “tail” mula noong Hunyo 2022. Mula noon, hindi pa muling nangyari ang three basis point “tail” sa five-year auction, maliban noong 2011 na nagkaroon ng debt ceiling crisis, at naging sanhi ng downgrade ng US credit rating. Ngayon, ang pangamba sa fiscal outlook ng US ay nagtataas ng long-term borrowing cost, kaya inaasahang ililipat ng Trump administration ang pagbabayad ng malaking utang sa mas short-term na yields—mas mura. Ito ang dahilan kung bakit naging malaking usapin ang five-year auction dalawang linggo ang nakaraan. Karaniwan ang three basis point “tail” sa long-term bond auction, pero hindi sa mid-curve auctions. Kung mapilitan ang Treasury na magbayad ng mas mataas na premium sa auctions na ito, may problema tayo. Ang sobrang laki ng “tail” sa auctions ay maaaring sanhi ng volatility, o mas malalang dahilan na gali na magdulot ng mahinaang demand habang tumatagal—dalawang bagay na mahirap paghiwalayin. Sa mas positibong pananaw, ang disquiet ay hindi pa sumasakop sa short end ng yield curve—sa ngayon. Ang three-year at ten-year yields ay tumaas ng halos 50 basis points mula noong huling auction isang buwan ang nakalipas, nasa 4.96% at 5.32% ayon sa pagkakasunod-sunod. Tumaas ang thirty-year yields ng 35 basis points, nasa 5.65%. Sapat na dapat ito para makapukaw ng malakas na demand at makasigurado ng smooth na auction, tama ba? Malamang oo. Pero kung maganap ang surprise, maaaring magdulot ng volatility at uncertainty sa buong merkado. Ang mga investors ay magbabantay tulad ng mga agila. (Gaya ng nabanggit, ang pananaw ay personal ng may-akda at siya ay Reuters na kolumnista.) Nagustuhan mo ba ang kolum na ito? Bisitahin ang “Open Interest” ng Reuters—ROI—pinakabagong source ng global financial commentary na kailangan mo. Sundan ang ROI sa LinkedIn at X. Maaari ka rin makinig sa “Morning Bid” podcast sa Apple, Spotify o Reuters app—mag-subscribe para makinig ng seven-day-a-week na pagtalakay ng Reuters journalists sa mahahalagang balita sa merkado at p

路透社•2026/10/06 13:11

Ang mabilis na pagbaba ng pagpasok ng pondo sa mga money market funds hanggang 158 bilyong yuan, nagbabala ba ang liquidity ng short-term US Treasury?

Ang pagpasok ng pondo sa mga currency fund ay bumaba nang husto ngayong taon, umabot lamang sa $158 bilyon sa unang tatlong quarter, na nagtulak pataas sa yield ng Treasury. Lalo pang naging magalaw ang short-term, at nag-aalala ang merkado tungkol sa paghigpit ng panandaliang financing.

智通财经•2026/10/06 13:07