
機関:金は依然として世界金融リスクのヘッジ手段であり、戦略的価値が継続的に高まっている

汇通网7月23日讯—— Forbes Mediaのスティーブ・フォーブスは、最近の金価格の下落はドル高による表面的な現象に過ぎず、ゴールド自体の本質的な価値は安定していると指摘しています。トランプ政権の為替方針転換やFRBの政策志向がドル高を後押ししています。イラン情勢の緊張や各国の高い債務水準が世界的な通貨リスクを高め、金は金融不安への安全なヘッジ資産として再評価されています。複数の中央銀行が積極的に金を購入し続け、市場のフィアット通貨に対する疑念と相まって、ゴールドの国際金融システムにおける戦略的価値が今後も高まる見通しです。
Forbes Mediaの会長兼編集長であるスティーブ・フォーブス(Steve Forbes)は、最近の金価格の調整は本質的にはドル高によるものであり、金そのものの本源的な価値は変わっていないと指摘します。トランプ政権の為替政策の転向や、新しいFRB議長の政策姿勢がドルの反発を後押しし、それが金価格への圧力となっています。しかし地政学的な緊張、世界的な債務の高さ、主要経済圏の通貨に潜む危機など、多くのリスクは依然として存在し、ゴールドは金融リスクの「保険資産」としての役割を維持しています。長期的には、各国中央銀行によるゴールド購入が続く兆候などもあり、国際通貨システムにおける金の重要性は今後も拡大していくことが示唆されています。
金価格下落は表面的現象、ゴールドの価値は不変の属性を持つ
今年1月末にスポット金価格が1オンスあたり5600ドル近くまで急騰した後、大きく下落し、市場ではゴールドに弱気な見方が広がっていますが、フォーブスは全く異なる見解を示しています。彼は、ゴールドは何千年にもわたり実質的な購買力を維持してきており、通貨価値を測る自然の指標であると考えています。
ドル高の理由は2つの主な要因があります。今年1月に金価格が5000ドルを突破した後、トランプ政権はドルを意図的に安くして貿易赤字を減らすという方針をもはや主張していません。同時に、FRB議長のケビン・ウォルシュは経済を圧迫するよりは、安定した通貨価値によるインフレ対策を重視しており、これがさらにドル高を支えています。米国債利回りの上昇も需要と供給によるものであり、米国が巨額の債券を発行して財政赤字を補填し、償還債務の借り換えを行った結果、長短金利が押し上げられています。
複合リスクが潜行、グローバル通貨危機の懸念は無視できず
フォーブスは、今回のドル反発を過度に楽観視すべきではないと警鐘を鳴らしています。2022年と比べて、ドルの購買力は依然として大きく低下しており、現時点の金価格も昨年夏と比べて2割ほど高い水準です。今回のドル高はむしろベアマーケット・ラリーに近いと受け止めています。イラン情勢の緊張はいつでも再びエネルギー価格を押し上げ、FRB内のタカ派が利上げを主張する可能性があり、政策の不透明さは債券市場に波乱を及ぼすでしょう。
また、国際通貨システムにもリスクが潜んでいます。日本国債は重い負担となっており、金融機関は低金利国債を大量に保有しているため、その資産価値が下落するリスクがあります。英国の新首相が積極的な政策を実行すれば、ポンドは売り圧力にさらされ、英国政府の債券調達力が弱まる懸念があります。歴史を振り返ると、1980年代半ばのドル高は、米国主導の為替切り下げを招き、1987年の株価大暴落の間接的な誘因となりました。こうした連鎖リスクには注意が必要です。
長期的にはゴールドを支持、金本位回帰の多くのシグナル
フォーブスの枠組みでは、ゴールドは投機的な投資商品ではなく、金融不安へのヘッジ資産であり、継続的なポートフォリオ組み入れを勧めています。彼は長期的にゴールドのグローバル金融システムにおける地位向上を期待し、世界が新しいタイプの金本位制度へと進んでいると予測しています。米国が金本位制を180年間維持していた時のインフレは抑えられ、長期的繁栄が実現しましたが、その後の金本位制離脱以降は成長率が大幅に減速しています。ただし金本位という思想自体は今なお学界では論争が続いています。
現実には既に多くの支援シグナルが表れています。アジアの大国、インド、ロシア、ポーランドなど複数の中央銀行が記録的な勢いで金を買い増しており、これは各国がドルの長期的な信用に不安を持っている証拠です。世界的な公的・私的債務の膨張が続く中、いずれ債務バブルが解消不可能な金融危機を招く可能性があり、ゴールドのヘッジ価値が一層際立つことになります。
まとめ
総じて、短期的なドル高が金価格に直接的な圧力を生んでいるものの、これは通貨循環による一時的な変動であり、ゴールドの長期的価値の根底を揺るがすものではありません。中東の地政学的緊張、米国債の大量供給、円やポンドの潜在的なボラティリティが、世界金融市場のリスク要因となっています。各国中央銀行によるゴールド買い増しや、市場が法定通貨に代わる資産を求めている動きが、ゴールドの戦略的地位を着実に押し上げています。
短期的な価格変動に過度に悲観的になる必要はなく、世界的な債務拡大と通貨システムの不安定化が続く状況では、資産ポートフォリオのリスクヘッジとしてのゴールドの長期的な組み入れ戦略が引き続き合理的です。
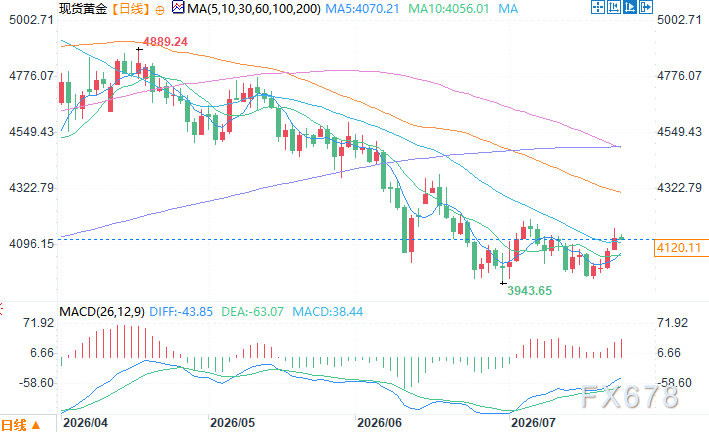
スポットゴールド日足チャート 出典:EasyForex
東八区7月23日10:22(UTC+8)スポットゴールド 4115.75ドル/オンスで取引
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
個別株 vs 指数」のボラティリティが分化!米国株の人気トレード:個別株オプションでロング、指数オプションでヘッジ
AIナラティブの分化、原油価格の大幅変動、米国債利回りが過去20年で最高水準まで急騰という三重の要因により、S&P500構成銘柄間の分化度が過去30年で95パーセンタイルに達しています。個別株のボラティリティが継続的に抑制されているため、ポジション構築コストが比較的低い状況です。また、個別株と指数のボラティリティのギャップが再び拡大しており、「個別株オプションのロング+指数オプションのショート」の分散トレードに珍しいチャンスが訪れています。
米国債券利回り曲線が逆イールドに接近!債券市場は米国経済の見通しに疑問を呈す?
米国債の利回り曲線が急速に逆転の臨界点に接近している――10年債と2年債のスプレッドは歴史的な低水準まで縮小し、銀行株はテクニカルな調整局面へと突入した。この「景気後退の鉄則」とされる警告信号は、市場のコンセンサスを引き裂いている:曲線の逆転を予想する者と、経済の強靭さがリスクを打ち消すと信じる者がいる。米連邦準備制度理事会の利上げが続く中、この債券市場の駆け引きの結末は、資産市場全体のストーリーを再構築する可能性がある。

「ICUからKTVへ」!両極端に揺れる「AIストーリー」が投資家を疲れさせる
わずか2週間で、ナスダック100は極端なジェットコースターの展開を見せました。最初は「AI脅威論」により6,000億ドルの時価総額が蒸発し、その後、Metaアシスタントの大ヒットで3兆ドルを回復しました。分析によれば、市場のセンチメントはパニックと強欲の間で激しく切り替わり、本質的なファンダメンタルズから離れています。この激しい変動により、Nvidiaのバリュエーションは過去10年で最低水準まで下落し、ブル・ベア間の対立が激化し、物語に翻弄された高ボラティリティが投資家の長期的な常態となっています。今週、Micronは決算を発表しますが、その結果にかかわらず、市場の激しいセンチメントの揺れは収まりそうにありません。
今週の展望:Micron(MU.US)の決算がAIインフラの質を検証、OpenAIとホワイトハウスのAI会談が共鳴、PCEと雇用統計が10月の利率を方向付け
今週に入り、市場の注目は政治や製品発表から決算やマクロ経済データへと移っています。
暗号資産価格
もっと見る


