
フォトニックインターコネクト大手Credo、第4四半期の売上高・利益・次期業績ガイダンスがすべて予想を上回るも、株価は時間外で大幅下落

Credo Technology Groupは2026年5月2日までの2026会計年度第4四半期および通期業績を発表しました。売上高と利益はいずれも大幅に増加し、通期収入は前年会計年度比で2倍以上となりました。これはAIデータセンターインフラストラクチャ構築における高速接続ソリューションへの持続的かつ強力な需要を反映しています。
第4四半期の売上高は4億3700万ドルで、前年比157%増、前四半期比7.4%増となり、アナリスト予想の4億3250万ドルを上回りました。非GAAP希薄化1株当たり純利益は1.16ドルで、アナリスト予想の1ドルを上回りました。
同時に、会社は2027会計年度第1四半期のガイダンスも発表し、売上高は4億6500万ドルから4億7500万ドルの範囲になると予想しています。中間値で算出すると前四半期比で約7.6%増となり、アナリスト予想の4億6050万ドルを上回る見通しです。
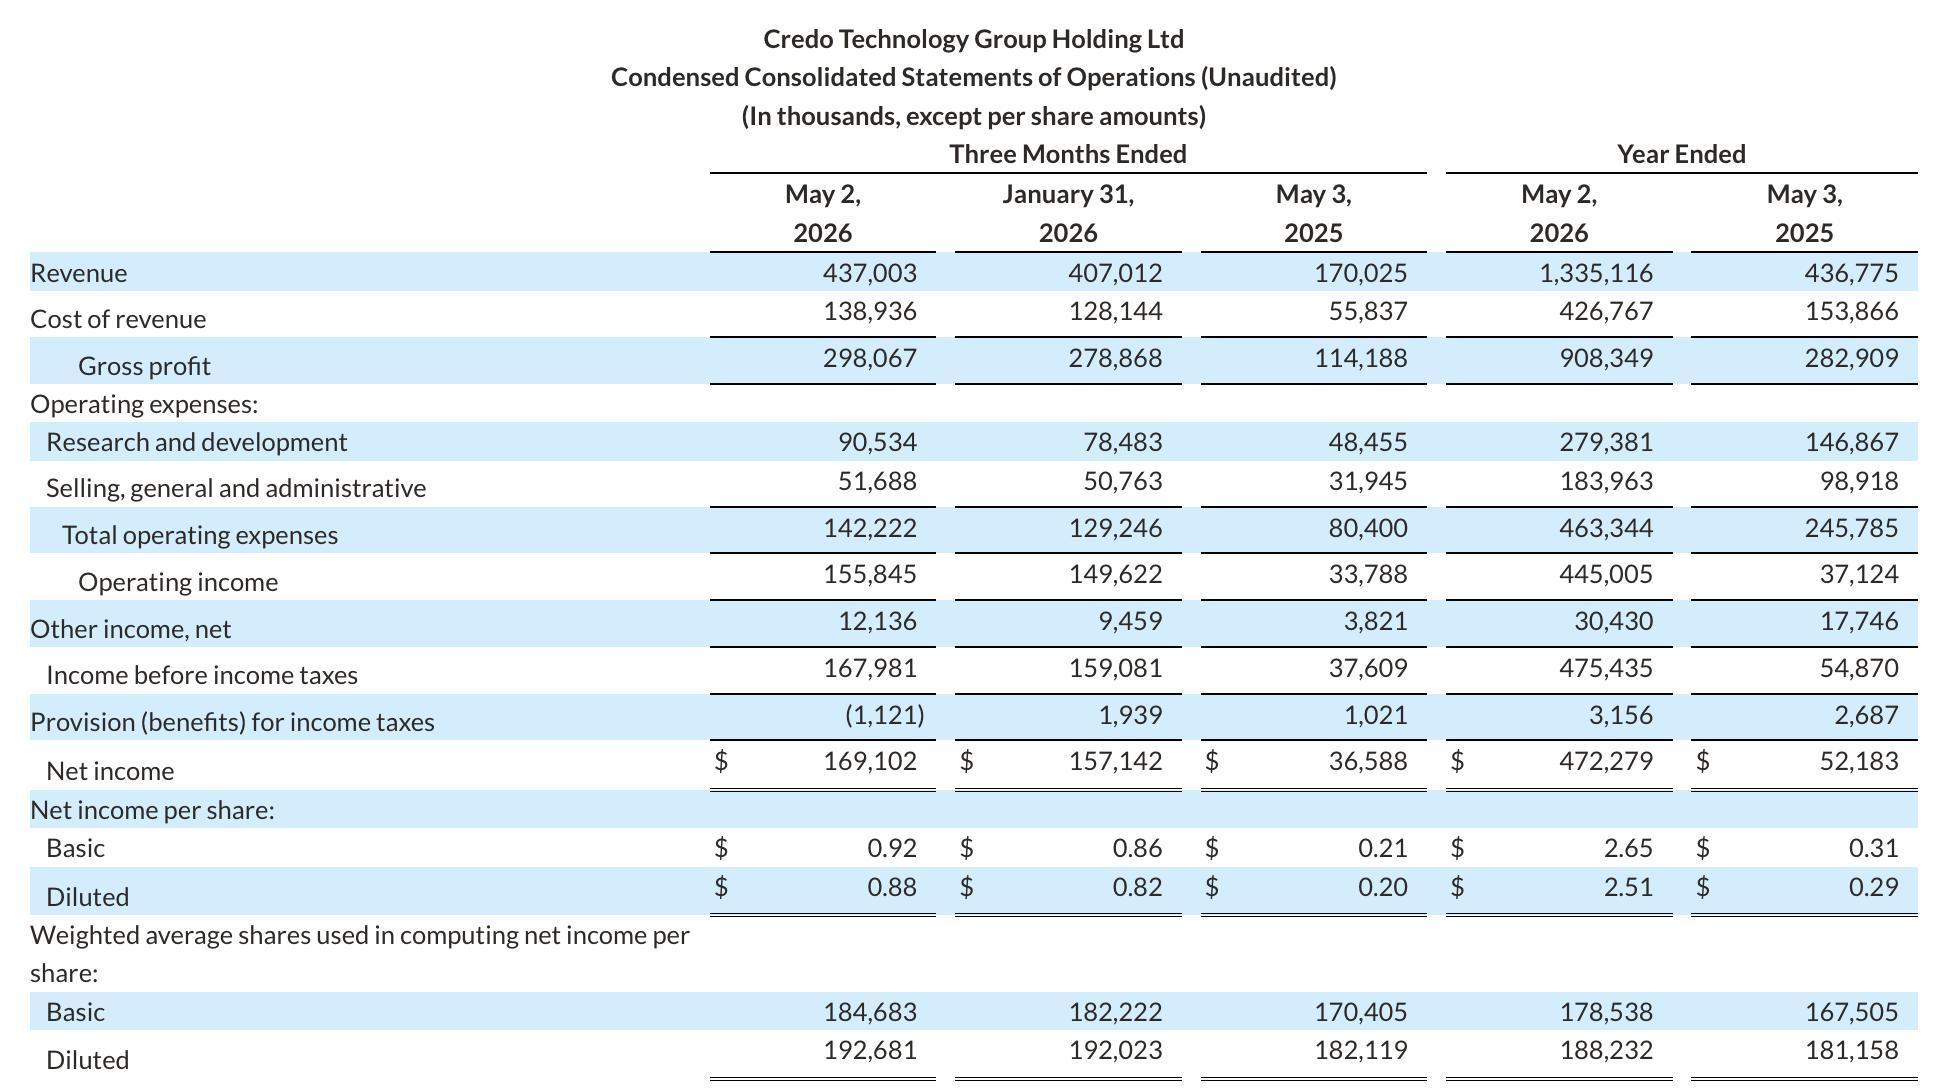
CEOのBill Brennan氏は、2026会計年度は同社にとって再び決定的な一年であり、通期売上高は13億ドルを超え、非GAAP純利益は5倍以上増加して6億6200万ドルに達したと述べました。同社は垂直統合の革新的なアプローチで2027会計年度に臨み、引き続き顧客のクラスタ安定化時間の短縮、GPU利用率の向上、ネットワークの信頼性強化、そしてインフラ全体の電力消費と運用コストの削減を推進していきます。
力強い業績と楽観的なガイダンスは、CredoがAIインフラ高速拡張の波の中で恩恵を受け続けていることを示しており、高速銅ケーブルおよび光インターコネクト製品の大量導入需要は依然として減速が見られません。それにもかかわらず、Credoの株価は時間外取引で一時19%近く急落しました。

四半期売上高が再び過去最高を記録、利益率は高水準を維持
第4四半期の売上高は4億3700万ドルで、前年比157%増、前年同期の1億7000万ドルから大きく伸長しました。前四半期の4億700万ドルからも7.4%増加し、四半期ごとの加速成長が続いています。
利益面では、GAAP粗利益率は68.2%、非GAAP粗利益率は68.3%で、前四半期の68.5%(非GAAP)からやや低下したものの、全体では高い水準を維持しています。GAAP純利益は1億6910万ドル、非GAAP純利益は2億2670万ドル、非GAAP純利益率は51.9%でした。GAAP希薄化1株当たり純利益は0.88ドル、非GAAP希薄化1株当たり純利益は1.16ドルで、前四半期の1.07ドルからさらに向上しました。
第4四半期のGAAP営業費用は1億4220万ドルで、前四半期の1億2930万ドルから増加しました。主な要因は買収および統合関連費用の930万ドルと、買収による無形資産償却の40万ドルなど一時的な項目によるものです。
期末の現金および短期投資残高は約14億ドルとなり、前年会計年度末の約4億3100万ドルから大幅に増加し、財務体質は健全です。
年間業績:収入は3倍にジャンプ、利益のレバレッジ効果が顕著
2026会計年度通期で、Credoの売上高は13億3510万ドルで、前年会計年度の4億3680万ドルから約206%増、約3倍の成長となりました。
利益拡大はさらに際立っています。通期のGAAP純利益は前年度の5220万ドルから4億7230万ドルへと大幅に増加、非GAAP純利益は1億2990万ドルから6億6150万ドルへと400%以上の伸びを記録しました。通期非GAAP純利益率は29.7%から49.5%へと大幅上昇し、売上拡大による顕著なレバレッジ効果を示しています。
バランスシートでは、2026年5月2日現在の総資産は22億9560万ドルとなり、前年会計年度末の8億930万ドルから大幅な増加となりました。現金及び現金同等物は2億3630万ドルから11億6500万ドルへと増加しています。
バランスシートには新たにのれん9280万ドルと純無形資産2930万ドルが計上されており、前年会計年度末にはこれら2項目がゼロでした。これは同会計年度末に買収取引を完了したことを反映しています。
2027会計年度第1四半期ガイダンス:成長トレンドは継続見通し
会社は、2027会計年度第1四半期(2026年8月1日まで)の売上高を4億6500万ドルから4億7500万ドルと見込んでいます。中央値4億7000万ドルで計算すると、第4四半期の4億3700万ドルから約7.6%の増加です。
粗利益率については、GAAP粗利益率が66.9%から68.9%、非GAAP粗利益率が67.0%から69.0%の範囲を予想しており、第4四半期の実績値をカバーする水準で、経営陣が利益率の安定に自信を持っていることが伺えます。
営業費用については、GAAP営業費用は1億6760万ドルから1億7160万ドル、前四半期の1億4220万ドルからさらに増加し、買収・統合作業の継続的な影響を一部反映しています。非GAAP営業費用は8600万ドルから9000万ドルで、前四半期の8170万ドルからわずかに増加し、スケール拡大を支える研究開発と運営投資を一段と強化していることを示しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国債券利回り曲線が逆イールドに接近!債券市場は米国経済の見通しに疑問を呈す?
米国債の利回り曲線が急速に逆転の臨界点に接近している――10年債と2年債のスプレッドは歴史的な低水準まで縮小し、銀行株はテクニカルな調整局面へと突入した。この「景気後退の鉄則」とされる警告信号は、市場のコンセンサスを引き裂いている:曲線の逆転を予想する者と、経済の強靭さがリスクを打ち消すと信じる者がいる。米連邦準備制度理事会の利上げが続く中、この債券市場の駆け引きの結末は、資産市場全体のストーリーを再構築する可能性がある。

「ICUからKTVへ」!両極端に揺れる「AIストーリー」が投資家を疲れさせる
わずか2週間で、ナスダック100は極端なジェットコースターの展開を見せました。最初は「AI脅威論」により6,000億ドルの時価総額が蒸発し、その後、Metaアシスタントの大ヒットで3兆ドルを回復しました。分析によれば、市場のセンチメントはパニックと強欲の間で激しく切り替わり、本質的なファンダメンタルズから離れています。この激しい変動により、Nvidiaのバリュエーションは過去10年で最低水準まで下落し、ブル・ベア間の対立が激化し、物語に翻弄された高ボラティリティが投資家の長期的な常態となっています。今週、Micronは決算を発表しますが、その結果にかかわらず、市場の激しいセンチメントの揺れは収まりそうにありません。
今週の展望:Micron(MU.US)の決算がAIインフラの質を検証、OpenAIとホワイトハウスのAI会談が共鳴、PCEと雇用統計が10月の利率を方向付け
今週に入り、市場の注目は政治や製品発表から決算やマクロ経済データへと移っています。
5%以上の10年米国債利回りはAI投資ブームを抑えることができなかった、本当の「AIライン」は利回り曲線の逆転か?
債券市場は徐々に経済への警告を発しており、米連邦準備制度(FRB)の一連の利上げ措置が市場の見方を変え始め、人々は米国経済が停滞する可能性についてますます懸念するようになっている。

暗号資産価格
もっと見る


