
BlackRock optimis terhadap prospek jangka panjang emas: utang dan defisit mengikis daya beli mata uang kertas, saham tambang emas berpotensi memperbesar kenaikan harga emas

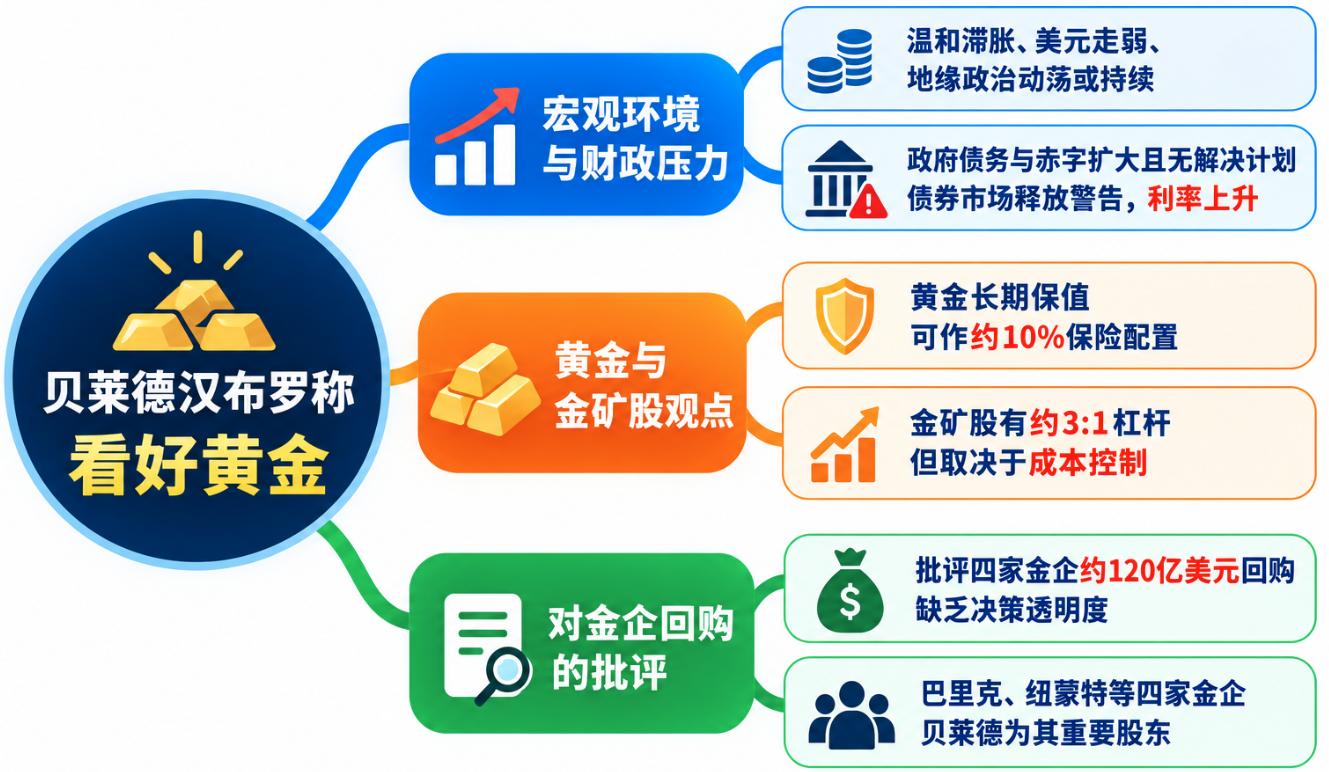
Kepala Investasi Global Berbasis Tema dan Sektor di BlackRock, Evy Hambro, dalam wawancara dengan MoneyWeek mengatakan bahwa lingkungan pasar saat ini yang ditandai stagflasi moderat, pelemahan dolar AS, dan ketidakstabilan geopolitik kemungkinan akan bertahan. Ia menilai, pasar obligasi—terutama obligasi pemerintah—terus mengirimkan sinyal meningkatnya tekanan fiskal.
Hambro menyoroti, utang pemerintah di berbagai negara sangat besar, defisit fiskal tahunan juga semakin melebar, sementara pemerintah belum mengajukan rencana efektif untuk mengatasi masalah-masalah tersebut. Hal ini tidak hanya menambah tekanan pembiayaan, tapi juga membuat investor menilai ulang risiko memegang obligasi pemerintah dan mata uang fiat.
Dia berkata: “Saya pikir ini akan terus berlanjut. Jika kita memandang ke depan dan mencoba memahami apa yang terjadi di pasar, menurut saya ada satu hal yang sangat jelas, setidaknya bagi sebagian orang: Pasar obligasi, terutama obligasi pemerintah, sedang mengirimkan sinyal peringatan. Mereka memberitahu Anda bahwa situasinya tidak sehat. Suku bunga sedang naik, namun utang sudah sangat besar. Pemerintah pun terus memperlebar defisit fiskal tahunan yang harus dibiayai, sehingga menimbulkan tekanan besar terhadap seluruh sistem keuangan.”
Bagi Hambro, kekhawatiran investor terhadap daya beli mata uang adalah salah satu alasan uang mengalir ke aset fisik.
Ia mengatakan: “Orang-orang sering berkata, sepuluh tahun lalu atau bahkan sebelumnya, satu pound, satu dolar, atau satu euro bisa membeli jauh lebih banyak daripada sekarang—dan mereka tidak ingin menanggung risiko itu. Inilah salah satu faktornya.”
Ia juga mengkritik inefisiensi belanja pemerintah di sejumlah negara, menilai bila defisit fiskal terus berlanjut tanpa ada rencana pelunasan yang jelas, investor mungkin akan menuntut tingkat bunga lebih tinggi untuk mengkompensasi risiko yang ada.
Hambro menyampaikan: “Pemerintah-pemerintah ini memikul defisit fiskal dan utang besar namun tanpa rencana pemecahan masalah, dan tampaknya situasinya hanya akan semakin memburuk. Jika mereka ingin uang saya, mereka harus membayar bunga yang jauh lebih tinggi dari level sebelumnya.”
Emas Menjadi Aset Penting untuk Lindung Nilai Risiko Utang dan Mata Uang
Menanggapi lonjakan utang pemerintah, melebar defisit fiskal, dan penurunan daya beli uang, Hambro meyakini bahwa aset fisik dapat melindungi daya beli dalam jangka panjang.
Dia berkata: “Aset fisik bisa berupa infrastruktur, komoditas, atau emas. Dalam jangka panjang, aset-aset tersebut mampu menjaga daya beli. Ketika saya mulai bekerja lebih dari 30 tahun lalu, harga tembaga $0,60 per pon—sekarang sudah naik ke $6. Waktu itu harga emas $400 per ons, kini sudah melampaui $4.000 per ons.”
Mengacu pada hal itu, Hambro menekankan bahwa nilai emas dalam jangka panjang tidak sepenuhnya bergantung pada satu siklus suku bunga. Ia percaya, emas dapat menyimpan nilai dalam jangka lama walau performanya dapat sangat bervariasi di berbagai periode.
Ia berkata: “Para penggemar emas suka bercanda bahwa selama dua ribu tahun, satu ons emas selalu bisa membeli satu setelan jas pria. Jadi, emas pada dasarnya merupakan aset yang mampu menyimpan nilai dalam jangka panjang. Dalam sejarah, kadang emas berkinerja sangat baik, kadang tidak; ada periode di mana daya belinya melebihi ekspektasi, pada periode lain mungkin tidak. Namun secara keseluruhan, dalam jangka panjang, emas selalu menjadi aset yang sangat baik. Saya rasa, kini orang-orang mulai menyadari hal ini kembali.”
Hambro juga menyoroti bahwa cara investor mengalokasikan dana ke emas kini berubah. Pada tahun 1990-an, lembaga pengelola kekayaan biasanya menyisipkan sebagian portofolio klien mereka ke emas, namun pada awal abad ke-21 alokasi jenis ini hampir menghilang. Kini, emas kembali menarik perhatian, meski proporsinya masih rendah.
Dia berkata: “Biasanya orang mengatakan, porsi emas di portofolio sekitar 10% karena pada dasarnya emas adalah asuransi. Jika Anda tidak membeli asuransi, dan timbul masalah, Anda bisa rugi besar. Jika setiap tahun membayar premi asuransi dan tidak terjadi apa-apa selama sepuluh tahun, Anda mungkin merasa premi itu sia-sia. Tapi saat bencana sungguh terjadi, Anda dapat menutup seluruh kerugian itu.”
Menurut Hambro, peran emas dalam portofolio itu layaknya asuransi, bukan menargetkan untuk selalu mengalahkan kinerja aset lain pada tiap periode. Investor perlu menerima jika emas kadang ketinggalan, namun dapat merealisasi keuntungan dari aset lain yang kinerjanya bagus guna mempertahankan alokasi ke emas.
Ia menambahkan: “Memiliki emas di portofolio pasti akan mengalami masa-masa saat performanya tertinggal. Jika emas tidak berkinerja baik, Anda dapat mencairkan sebagian keuntungan dari aset yang sangat berkinerja, yang seringkali memiliki nilai sembilan atau sepuluh kali lebih banyak dari posisi emas, lalu menginvestasikan kembali sebagian keemas sehingga asuransi itu tetap terjaga di portofolio.”
Hambro meyakini, sinyal peringatan dari pasar obligasi mengingatkan investor untuk melakukan diversifikasi dan menghindari ketergantungan pada satu jenis aset saja.
Ia berkata: “Selalu lakukan diversifikasi. Jangan menaruh semua telur dalam satu keranjang. Karena, pada akhirnya, bagaimana utang pemerintah diselesaikan? Cara yang paling tidak menyakitkan adalah membiarkan inflasi perlahan mengikis nilai riil utang. Ini berarti, pemerintah dan bank sentral mungkin tidak akan seketat yang seharusnya dalam mengejar target inflasi. Faktanya, mereka memang sudah lama gagal memenuhi target itu secara konsisten.”
Ia menambahkan: “Menurut saya, ini sangat jelas. Saya kira harga emas akan mencerminkan penderitaan di bidang lain. Jika situasi memburuk, harga emas akan merespons; jika kondisi membaik, harga emas pun demikian. Namun, sulit membayangkan bahwa situasi sekarang bisa membaik dengan cepat.”
Saham Penambang Emas Menawarkan Efek Leverage, Kuncinya Pengendalian Biaya
Selain emas fisik, Hambro juga optimis pada perusahaan tambang emas. Menurutnya, saham penambang emas memberikan kesempatan investasi leverage yang tidak bisa diberikan oleh emas fisik, tetapi keunggulan ini sangat tergantung pada pengelolaan biaya dan margin laba perusahaan tambang.
Hambro menyampaikan bahwa dalam sejarah, harga saham produsen komoditas biasanya berkorelasi sekitar 3:1 terhadap harga komoditas, dan korelasi ini sangat jelas di bidang emas.
Ia berkata: “Secara historis, harga saham produsen komoditas berbanding sekitar 3:1 dengan harga komoditas—khususnya emas. Artinya, setiap harga komoditas naik 1%, nilai ekuitas perusahaan terkait biasanya naik sekitar 3%. Hubungan ini sudah sangat stabil selama bertahun-tahun.”
Ia membandingkan hubungan tersebut seperti opsi, di mana kemampuan perusahaan tambang mempertahankan leverage sangat bergantung pada pengendalian biaya operasi. Jika biaya tumbuh lebih cepat dari kenaikan harga emas, margin laba akan menyusut dan efek leverage pun bisa melemah.
Hambro mengatakan, dulu pernah ada kasus harga emas naik namun saham tambang emas justru turun, salah satunya akibat tekanan biaya. Tapi dalam beberapa tahun terakhir, hubungan historis itu kembali normal.
Ia mengatakan: “Saya senang sekali melihat dalam beberapa tahun terakhir, hubungan itu pulih sepenuhnya. Tidak hanya tahun ini, bahkan beberapa tahun ke belakang: kinerja komoditas bagus, saham-saham penambang juga memberikan pengembalian berlipat. Tembaga dan beberapa komoditas lain juga sama.”
Ia menilai, inflasi biaya di perusahaan tambang tidak setinggi kenaikan harga emas sehingga margin laba terus bertambah, yang akhirnya mendorong kinerja saham-saham terkait.
Saat memilih instrumen investasi emas, Hambro menegaskan bahwa investor sebaiknya menentukan cara alokasi berdasarkan daya tahan risiko masing-masing. Untuk investor yang ingin paparan langsung mengikuti pergerakan harga emas tanpa asumsi risiko bisnis perusahaan tambang, ia menyarankan menggunakan ETF emas berbasis fisik; sementara yang ingin volatilitas lebih tinggi dapat mempertimbangkan saham penambang emas.
“Orang selalu bertanya, lewat instrumen apa saya sebaiknya berinvestasi emas? Ya, tergantung seberapa besar risiko yang sanggup Anda tanggung. Jika hanya ingin paparan yang sejalan dengan harga emas, pilihlah ETF emas—terutama yang di-backup dengan emas fisik. Jika ingin sensasi lebih besar, bisa alokasikan ke saham tambang emas. Kalau mau efek akselerasi lebih kuat, investasikan ke saham perusahaan tambang langsung.”
Hambro juga menyoroti bahwa emas batangan tidak membayar dividen dan tidak bisa menaikkan nilainya secara aktif, sedangkan perusahaan tambang dapat menghasilkan arus kas dan dividen juga menambah nilai lewat aksi korporasi.
Ia menuturkan: “Saya selalu optimis pada saham penambang emas, sebab emas batangan tidak memberikan dividen ataupun bertumbuh sendiri. Sementara perusahaan tambang bisa memberikan dividen dan menciptakan nilai melalui aksi-aksi seperti merger atau akuisisi. Jika Anda mampu mengelola risiko itu dengan diversifikasi, seharusnya imbal hasil yang didapat melebihi kenaikan harga komoditas dasarnya.”
Namun, efek leverage pada saham tambang emas tidak otomatis terjadi. Jika biaya tak terkendali, margin menyusut, atau operasional bermasalah, kenaikan harga emas pun belum tentu membawa saham tambang berkinerja baik.
Hambro Kritik Rencana Buyback $12 Miliar, Pertanyakan Alokasi Modal Raksasa Tambang
Sikap positif Hambro terhadap perusahaan tambang emas tidak berarti ia menyetujui setiap keputusan alokasi modal di industri tersebut.
Pekan lalu, dalam FT Mining Summit, Hambro mengkritisi sejumlah perusahaan tambang besar yang menjalankan program buyback saham, karena menurutnya aksi itu terjadi tanpa proses pengambilan keputusan yang matang, sehingga dinilai sebagai “alokasi modal sembrono”.
Hambro menekankan: “Dalam sekitar 18 bulan terakhir, satu hal yang cukup mengecewakan adalah alokasi modal sembrono lewat buyback saham oleh perusahaan emas. Kami melihat perusahaan tambang menghabiskan dana besar untuk buyback saham tanpa benar-benar menjalankan proses pengambilan keputusan yang layak.”
Ia secara khusus membandingkan keputusan buyback dengan investasi membangun tambang baru. Menurut Hambro, ketika memutuskan pembangunan tambang baru senilai $1 miliar, perusahaan tambang biasanya melakukan banyak studi, namun saat buyback saham dengan nominal serupa, analisis yang mereka lakukan jauh lebih sedikit.
Ia berkata: “Jika Anda lihat, berapa banyak studi yang dilakukan perusahaan tambang saat hendak investasi $1 miliar membangun tambang baru, pasti jauh lebih banyak dibanding waktu memutuskan buyback saham $1 miliar.”
Saat ini, empat raksasa tambang emas telah mengumumkan program buyback saham senilai total kira-kira $12 miliar, yaitu Barrick Mining, Newmont, AngloGold Ashanti, dan Gold Fields.
Hambro juga mengkritik kurangnya transparansi dalam program-program tersebut. Ia menilai perusahaan tambang sebaiknya menjelaskan bagaimana mereka menilai valuasi dan alasan buyback dilakukan pada level harga tertentu.
Ia berkata: “Saat harga saham puncak, perusahaan tambang mengumumkan program buyback besar-besaran, kami sangat kecewa. Namun saat harga emas turun ke $4.000 per ons dan harga saham diskon 40%, buyback justru berhenti. Jadi, kalkulasi apa yang mereka pakai saat memutuskan buyback tersebut?”
Bagi Hambro, daripada berjanji buyback dalam skala tetap, perusahaan sebaiknya menjaga fleksibilitas modal sehingga bisa berinvestasi jika ada peluang yang sangat menarik di pasar.
Hambro juga mewakili pandangan BlackRock, yang merupakan pemegang saham besar perusahaan-perusahaan tersebut — saat ini memiliki 12% saham Newmont, 10% AngloGold Ashanti, dan 6% Gold Fields.
Jadi, kritik Hambro pada program buyback tidak hanya terkait tata kelola industri, tapi juga berhubungan dengan bagaimana investor institusional menilai efektivitas alokasi modal penambang dan apakah manajemen benar-benar mempertimbangkan kepentingan jangka panjang pemegang saham.
Utang dan Defisit Fiskal Menopang Logika Emas Jangka Panjang, Volatilitas Jangka Pendek Tetap Sulit Dihindari
Meski mengkritik cara perusahaan tambang mengalokasikan modal, Hambro tetap optimistis terhadap prospek jangka panjang emas. Ia menilai, utang pemerintah global yang sangat besar, defisit fiskal yang terus melebar, serta absennya rencana penyelesaian yang kredibel, akan semakin mendorong investor mencari aset fisik.
Hambro mengatakan: “Lihatlah dunia masa kini, Anda akan mendapati pemerintah-pemerintah di seluruh dunia menggendong tumpukan utang sangat besar, dan banyak negara terus-menerus mengalami defisit fiskal. Anda tidak melihat mereka menawarkan solusi; yang ada hanya mereka terus mengulang kebijakan yang sama. Menurut saya itu berarti, daya beli uang kertas akan terus tergerus.”
Ia percaya, tekanan fiskal pada akhirnya akan terefleksi lewat inflasi dan mekanisme lain, dimana emas berpeluang menjadi salah satu aset yang paling diuntungkan.
Hambro berujar: “Pada akhirnya, harga aset fisik akan naik dan emas sangat mungkin jadi salah satu yang paling diuntungkan.”
Namun, ia juga mengakui harga emas tetap bisa berfluktuasi dalam jangka pendek. Penyesuaian pasar atas ekspektasi terhadap kebijakan moneter, suku bunga, dan pertumbuhan ekonomi akan mempengaruhi keputusan jual beli investor.
Dia berkata: “Faktor-faktor tadi memang memunculkan fluktuasi jangka pendek, tapi dalam jangka panjang, arahnya tetap berpihak pada Anda.”
Bagi Hambro, logika kenaikan emas di jangka panjang terletak pada masalah utang global dan fiskal yang belum terselesaikan, sementara cadangan resmi dan portofolio swasta bersamaan sedang meninjau ulang peran aset fisik. Saham tambang emas bahkan bisa menawarkan elastisitas pengembalian lebih besar asal harga emas naik dan biaya terkendali.
Namun untuk perusahaan tambang, kemampuan mengendalikan biaya operasi, alokasi modal yang wajar, serta transparansi buyback dan pengambilan keputusan investasi akan menentukan seberapa besar laba yang diterima pemegang saham.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Goldman Sachs mempertahankan peringkat "Beli" untuk Lam Research (LRCX.US): Kinerja kuartal ketiga sesuai ekspektasi, proyeksi WFE tahun 2027 melebihi 200 miliar dolar AS
Goldman Sachs mempertahankan peringkat "beli" untuk Lam Research, dengan target harga 380 dolar AS.
Harga kripto
Lainnya


