
Laporan keuangan Meta Q3 2026: Pendapatan naik 26% menjadi $64,6 miliar, Muse AI melampaui sepuluh juta pengguna dan membuka narasi baru pertumbuhan AI!
 2026/10/22 04:58
🔥 Radar Saham Panas AS Telah Online! 3 garis utama saham AS + 6 saham pilihan + 7 kalender peristiwa besar, di mana peluang saham AS minggu ini? Klik tautan untuk melihat 22 arah perdagangan→
Poin Inti:
Pendapatan Meta pada kuartal ketiga mencapai $64,6 miliar, tumbuh 26% YoY, melebihi ekspektasi pasar, terutama didorong oleh bisnis iklan yang kuat. Dipengaruhi oleh biaya gugatan hukum sekitar $9,9 miliar dan investasi besar pada infrastruktur AI, margin laba operasional turun menjadi 20%, dan arus kas bebas menjadi negatif. Agen AI pribadi terbaru Muse dengan cepat melampaui 10 juta pengguna di AS dan Kanada, dengan kinerja menonjol pada skenario belanja; manajemen melihatnya sebagai mesin pertumbuhan ARPU jangka panjang yang lebih tinggi dan mengumumkan kategori saham baru tanpa hak suara untuk mendukung ekspansi AI. Harga saham naik sekitar 2-5% setelah jam perdagangan, pasar lebih fokus pada panduan pendapatan dan narasi Muse ketimbang tekanan laba jangka pendek.
Pemecahan Detail
1. Performa Pendapatan dan Laba Keseluruhan
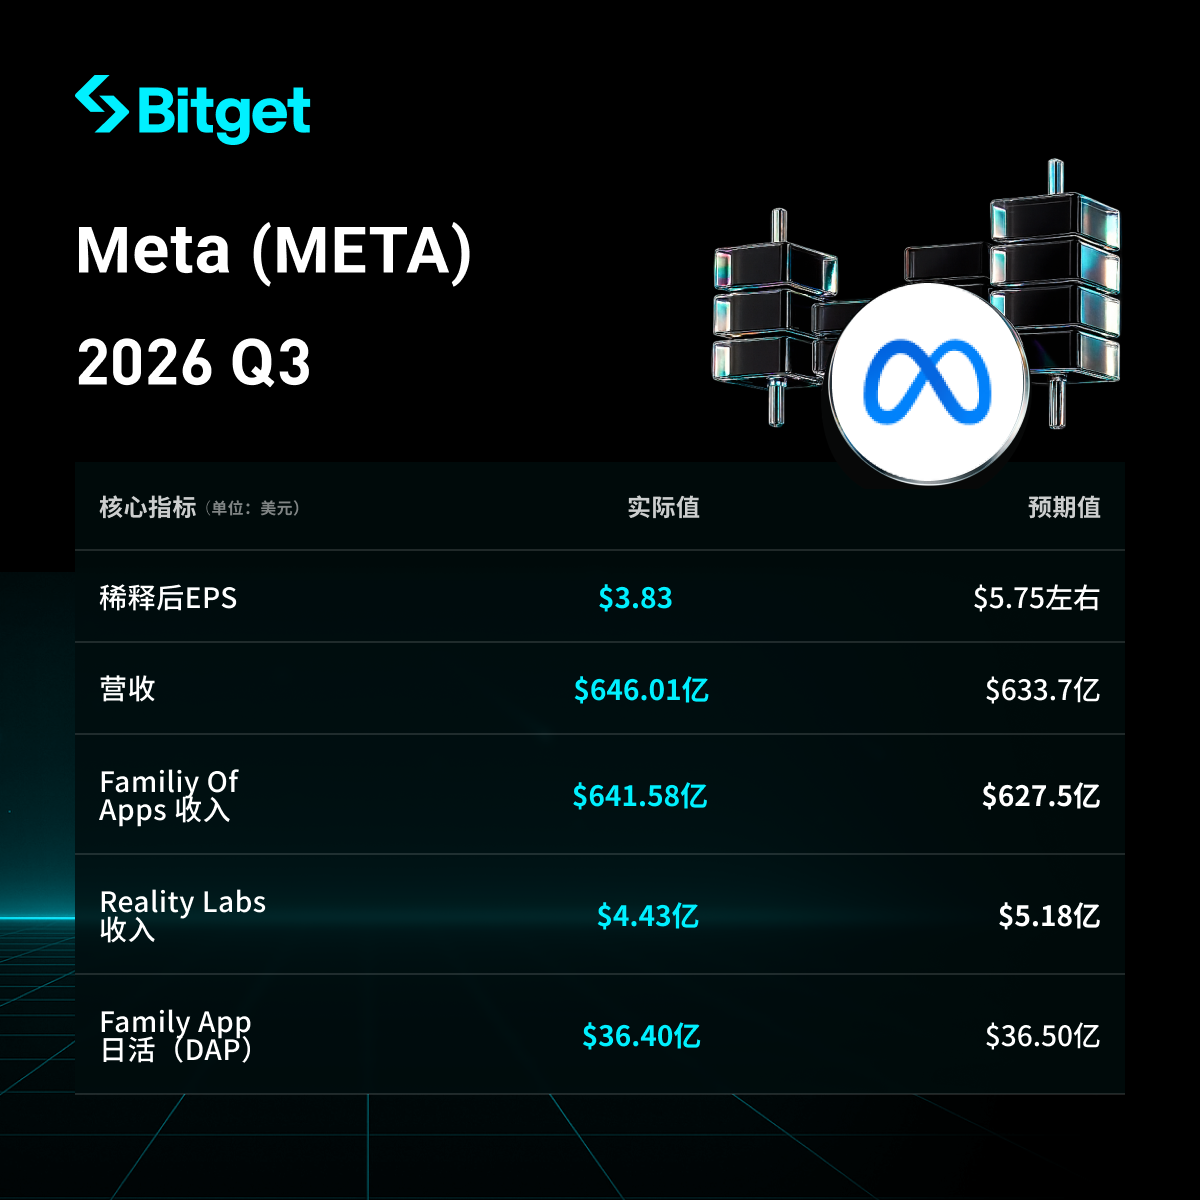
- Pendapatan kuartalan $64,601 miliar, naik 26% YoY (baik dalam pelaporan maupun basis mata uang konstan), melampaui ekspektasi pasar seperti LSEG sekitar $63,37 miliar.
- Laba per saham terdilusi GAAP $3,83 (termasuk biaya terkait gugatan AG multi-negara bagian sebesar $9,89 miliar); setelah menghapus biaya tersebut dan dampak pajak terkait, EPS terdilusi yang disesuaikan adalah $7,40.
- Pendapatan operasional $12,988 miliar, turun 37% YoY; margin laba operasional 20% (periode yang sama tahun lalu 40%). Setelah menghapus biaya hukum, pendapatan operasional sekitar $22,88 miliar, margin sekitar 35%.
- Laba bersih $9,86 miliar, naik 264% YoY (basis tahun lalu rendah karena biaya pajak besar).
- Arus kas operasi $32,786 miliar; arus kas bebas negatif $2,12 miliar (tahun lalu positif $10,63 miliar), terutama karena belanja modal yang meningkat signifikan.
- Jumlah tayangan iklan meningkat 10% YoY, harga rata-rata per iklan naik 14% YoY, menunjukkan bahwa permintaan iklan dan efisiensi rekomendasi AI bersama-sama mendorong pertumbuhan.
- Total karyawan 66.775 orang, turun 15% YoY.
2. Kinerja Agen AI Muse
- Sejak peluncuran awal September, lebih dari 10 juta pengguna di AS dan Kanada mengatur agen pribadi Muse mereka (sekitar 6 minggu), sekitar 25% pengguna yang mengatur menggunakannya setiap hari, meningkatkan retensi.
- Belanja adalah skenario penggunaan paling umum: lebih dari 25% pengguna berpartisipasi belanja melalui agen AI, dengan nilai pembelian rata-rata lebih dari $200; aktivitas konektor Plaid melampaui ekspektasi industri.
- Manajemen mengatakan Muse telah mencapai product-market fit dan memasuki tahap operasi skala besar, dengan target melayani miliaran pengguna; rencana membangun kapasitas komputasi untuk mendukung lebih dari 1 miliar pengguna.
- Saat ini masih merugi karena biaya “komputasi sangat tinggi”; diperkirakan efisiensi biaya akan membaik lebih dari 10 kali dalam setahun ke depan, dan akan menguntungkan setelah skala tercapai.
- Jalur monetisasi: gratis untuk sebagian besar pengguna, menghasilkan pendapatan dari biaya transaksi, langganan model/token premium, layanan perusahaan, dan API; ARPU jangka panjang per pengguna diperkirakan akan melampaui aplikasi keluarga yang ada (ARPU tahunan pengguna AS sekitar beberapa ratus dolar).
- Sekaligus meluncurkan Muse Wonder (model frontier pertama) dan ekstensi keterampilan untuk usaha kecil (terhubung ke Shopify, QuickBooks, dll, membantu optimasi iklan dan operasi); ada rencana integrasi ke kacamata Meta dan peluncuran VM rahasia serta fitur privasi lainnya.
3. Kinerja Departemen Bisnis Lainnya
- Aplikasi Keluarga (Family of Apps): Pendapatan sekitar $64,2 miliar (termasuk iklan sekitar $63,1 miliar, naik 26% YoY); jumlah pengguna aktif harian (DAP) 3,64 miliar, naik 3% YoY. Rekomendasi AI meningkatkan keterlibatan (seperti waktu menonton Reels tumbuh), lebih dari 10 juta pengiklan memakai alat iklan AI generatif.
- Pendapatan Lainnya: Sekitar $1,1 miliar, naik 59% YoY (termasuk pesan dan langganan berbayar WhatsApp, dll).
- Reality Labs: Pendapatan $443 juta, turun 6% YoY (penurunan penjualan Quest sebagian diimbangi oleh pertumbuhan kacamata AI); rugi operasional kuartal ini sekitar $4,13 miliar. Rugi sepanjang tahun diperkirakan $18-19 miliar, tahun 2027 mengecil ke sekitar $15 miliar, dengan fokus strategis bergeser ke AI dan kacamata.
4. Pengeluaran Modal dan Rencana Investasi AI
- Pengeluaran modal kuartal ketiga (termasuk pokok sewa pembiayaan) $34,9 miliar, terutama untuk server, data center, dan infrastruktur jaringan.
- Panduan belanja modal tahunan dipersempit menjadi $135-145 miliar (batas bawah sebelumnya $130 miliar).
- Bidang investasi utama: daya komputasi AI (mendukung skala Muse dan rekomendasi bisnis inti), pembangunan data center; juga mengumumkan penerbitan saham biasa Kelas C tanpa hak suara baru efektif 1 Januari 2027 (terkait 2:1 stock split), untuk mendukung pendanaan, kompensasi karyawan, dan akuisisi, sambil menjaga kontrol Zuckerberg.
- Manajemen memperkirakan investasi AI akan terus mendorong pertumbuhan bisnis inti hingga 2027 dan membuka peluang pendapatan baru.
5. Panduan Kuartal Berikutnya (Q4 2026)
- Panduan pendapatan $73-76 miliar, tengah-tengah sekitar $74,5 miliar, di atas ekspektasi pasar sekitar $73,7 miliar; diasumsikan angin sakal FX sekitar 1% YoY.
- Panduan biaya sepanjang tahun $175-179 miliar (sudah termasuk biaya hukum); setelah menghapus biaya hukum Q3, pendapatan operasi sepanjang tahun diperkirakan di atas 2025.
- Panduan tarif pajak Q4 15%-17%.
- Panduan rugi Reality Labs sepanjang tahun $18-19 miliar, tahun 2027 sekitar $15 miliar.
| Pendapatan | $64,6 miliar (+26%) | $73-76 miliar | - |
| CapEx | $34,9 miliar | - | $135-145 miliar |
| Biaya | $51,6 miliar | - | $175-179 miliar |
| Kerugian Reality Labs | ~$4,1 miliar | - | $18-19 miliar (2027 sekitar $15 miliar) |
6. Latar Belakang Pasar & Kekhawatiran Investor
- Konflik inti: bisnis iklan dan rekomendasi AI terus menunjukkan pertumbuhan, tetapi investasi daya komputasi AI menyebabkan arus kas bebas negatif dan margin laba tertekan; data awal pengguna Muse dan belanja memberikan narasi baru, namun biaya komputasi tinggi dan monetisasi masih dini.
- Tantangan pasar: biaya hukum menekan laba secara satu kali; Muse hanya tersedia di AS dan Kanada, membutuhkan efisiensi skala; kerugian Reality Labs berlanjut meski diperkirakan menyempit namun tetap membebani kas. Poin perhatian investor mencakup apakah ARPU Muse jangka panjang dapat melampaui aplikasi sekarang, kelayakan efisiensi daya komputasi 10x, dan keberlanjutan pertumbuhan hingga 2027.
- Respons investor: pendapatan di atas ekspektasi, panduan Q4 yang solid ditambah sorotan Muse, harga saham naik sekitar 2-5% setelah jam pasar, dengan pasar lebih mengutamakan potensi pertumbuhan daripada tekanan arus kas jangka pendek.
Disclaimer: Konten ini hanya untuk referensi, bukan merupakan saran investasi apa pun.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Nomura memperingatkan: Risiko kredit AI saat ini sangat mirip dengan gelembung internet dan krisis sebelum Lehman, semuanya tergantung pada harga minyak
Nomura membangun kerangka "siklus kredit sepuluh tahun", dengan teknologi AI saat ini dan gejolak kredit kedaulatan Prancis dikualifikasikan sebagai "gelombang kedua guncangan". Secara historis, setelah tahap ini berakhir, sekitar 1-2 tahun kemudian akan meledak "gelombang ketiga guncangan" yang menyebabkan resesi. Variabel inti adalah harga minyak: jika kenaikan harga berasal dari permintaan yang terlalu panas, Federal Reserve akan terjebak dalam situasi stagflasi dan tidak bisa menurunkan suku bunga, sehingga krisis akan sulit dihindari; jika faktor utama adalah geopolitik, masih ada ruang bagi kebijakan untuk bermanuver.

Kerugian setengah tahun sebesar 80,7 miliar dolar, taruhan kekuatan komputasi sebesar 750 miliar, mengapa probabilitas kebangkrutan Anthropic hanya dihargai 17%
Argumen yang mendukung rendahnya probabilitas kebangkrutan antara lain: pertumbuhan pendapatan masih tinggi; investor strategis seperti Google dan Amazon memiliki motivasi kuat untuk mempertahankan operasional perusahaan; IPO itu sendiri akan menyediakan saluran tambahan untuk modal baru; serta sebagian besar dari kerugian bersih sebesar 80,7 miliar dolar merupakan item non-tunai dan tidak menimbulkan tekanan kas langsung.
 VIPStrategi Mingguan Tesla

Harga kripto
Lainnya


