
Emas belum juga berhasil menembus, Goldman Sachs mengungkap persaingan antara tekanan suku bunga jangka pendek dan permintaan cadangan jangka panjang

Emas gagal menembus kenaikan minggu lalu di tengah perubahan lingkungan makro menjadi lebih defensif, sehingga pergerakan jangka pendek menjadi perhatian. Risiko pembiayaan kecerdasan buatan mulai menyebar ke pasar kredit, investor menilai kembali prospek pertumbuhan ekonomi, risiko fiskal dan politik di kedua sisi Atlantik juga meningkat, yang sesuai logika tradisional aset lindung nilai, seharusnya menguntungkan emas.
Namun harga emas tidak sepenuhnya merespons perubahan ini, menunjukkan bahwa dana spekulatif belum sepenuhnya menerima logika investasi yang lebih menekankan pada geopolitik, neraca aset negara, dan keamanan cadangan. Dolar Amerika Serikat, imbal hasil riil, ekspektasi kebijakan The Fed, serta opportunity cost memegang emas yang tidak menghasilkan bunga, masih menjadi faktor utama fluktuasi harga emas dalam jangka pendek.
Sementara itu, kekuatan lain sedang mengubah struktur dasar permintaan emas. Bank sentral di berbagai negara semakin memperhatikan keamanan dan diversifikasi cadangan resmi, tidak lagi hanya mengandalkan perubahan suku bunga jangka pendek dalam pengambilan keputusan alokasi aset.
Peneliti komoditas dari Goldman Sachs, Lina Thomas dan Daan Struyven, dalam "Ulasan Logam Mulia" yang dirilis pada 19 Oktober menyatakan, hingga Agustus, pembelian emas oleh instansi resmi tetap sangat kuat. Meskipun dana spekulatif kurang percaya diri dan harga emas sulit menembus level resistensi kunci, bank sentral global tetap menjadi penopang penting bagi pasar.
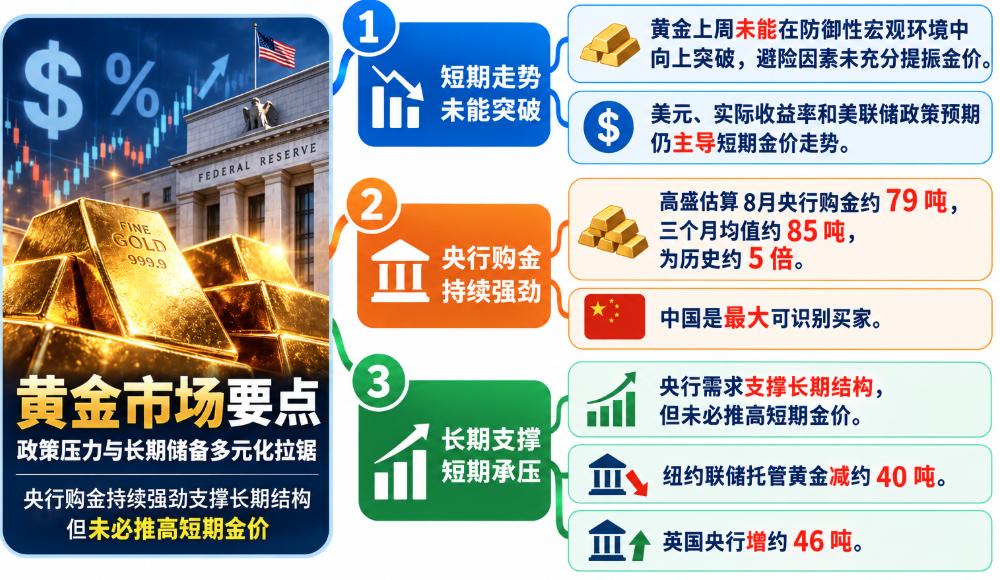
Rata-rata pembelian emas bulanan bank sentral capai sekitar 5 kali benchmark historis
Estimasi terbaru Goldman Sachs menunjukkan bahwa bank sentral dunia membeli emas sekitar 79 ton pada Agustus sementara rata-rata pembelian emas bulanan sebelum 2022 hanya 17 ton.
Berdasarkan nilai rata-rata tiga bulan yang telah disesuaikan secara musiman, rata-rata pembelian emas bulanan oleh bank sentral saat ini sekitar 85 ton, sekitar 5 kali tingkat benchmark historis.
Data bulanan memang rentan mengalami fluktuasi, dan estimasi langsung dari Goldman Sachs juga tidak sama dengan statistik lengkap dari semua aktivitas transaksi lembaga resmi. Dibandingkan fluktuasi pembelian emas bulanan, skala permintaan yang berkelanjutan lebih menunjukkan perubahan yang sedang terjadi di pasar saat ini.
Dibandingkan sebelum 2022, bank sentral dunia mempercepat pembelian emas secara signifikan. Hal ini menunjukkan bahwa faktor pendorong diversifikasi cadangan resmi secara bertahap telah terintegrasi dalam keputusan portofolio investasi jangka panjang setiap negara, dan bukan semata-mata mencerminkan sentimen pasar pada suatu periode tertentu.
Goldman Sachs tetap menganggap permintaan jenis ini sebagai penopang struktural penting bagi emas, terutama bagi bank sentral negara berkembang. Proporsi emas dalam alokasi bank sentral tersebut saat ini masih tergolong rendah dibanding target portofolio investasi jangka panjang yang wajar.
Namun, pembelian emas oleh bank sentral tidak berarti harga emas pasti langsung naik. Instansi pengelola cadangan umumnya memiliki horizon investasi yang lebih panjang, sehingga keputusannya tidak selalu dipengaruhi oleh penyesuaian suku bunga The Fed berikutnya, atau perubahan jangka pendek imbal hasil obligasi pemerintah AS.
Hal ini membuat aksi beli bank sentral berbeda dengan perilaku investor swasta. Bahkan ketika sebagian investor swasta menjual emas, atau enggan membeli pada harga tinggi karena penguatan dolar AS, instansi resmi tetap dapat melanjutkan rencana pembelian emas jangka panjangnya.
Oleh karena itu, permintaan kuat dari bank sentral lebih mungkin mengubah struktur permintaan pasar emas dan memperbaiki performa saat harga turun, alih-alih menjamin harga emas akan terus naik dalam jangka pendek.
Pentingnya keamanan cadangan semakin meningkat
China terus memainkan peran penting dalam proses diversifikasi cadangan global. Goldman Sachs memperkirakan bahwa China adalah pembeli emas resmi terbesar yang teridentifikasi pada Agustus, memberikan kontribusi signifikan terhadap pembelian emas oleh instansi resmi dunia.
Namun, faktor pendorong pembelian emas oleh bank sentral tidak hanya berasal dari China. Dengan semakin kompleksnya hubungan geopolitik, negara-negara semakin memperhatikan risiko sanksi keuangan, serta risiko konsentrasi cadangan resmi yang berlebihan pada mata uang yang diterbitkan oleh negara G7.
Namun demikian, menambah kepemilikan emas tidak berarti sistem moneter internasional akan segera mengalami keruntuhan besar, juga tidak dapat dikatakan bahwa dolar AS akan segera kehilangan dominasinya. Diversifikasi cadangan umumnya merupakan proses bertahap, dan emas sulit untuk segera menggantikan posisi dolar AS di pasar pendanaan, pembayaran, dan agunan global.
Hal yang lebih patut jadi perhatian adalah komposisi permintaan emas yang tengah berubah. Di satu sisi, bank sentral negara-negara meningkatkan proporsi alokasi emas, di sisi lain juga meninjau ulang lokasi penyimpanan cadangan resmi, kemudahan akses aset, serta apakah pengaturan kustodi cukup memenuhi kebutuhan keamanan jangka panjang mereka.
Penelitian Goldman Sachs menunjukkan, pada Agustus, cadangan emas milik bank sentral asing yang disimpan di Federal Reserve New York berkurang sekitar 40 ton, sedangkan emas kustodi di Bank of England bertambah sekitar 46 ton.
Data ini tidak membuktikan bahwa emas yang sama langsung dipindahkan dari New York ke London, dan juga belum bisa memastikan motivasi spesifik penyesuaian kustodi oleh bank sentral terkait. Namun perubahan ini sejalan dengan meningkatnya perhatian negara-negara terhadap isu keamanan cadangan.
Pentingnya lokasi penyimpanan emas resmi berkaitan dengan hubungan saling percaya antara bank sentral, kebutuhan likuiditas, kemudahan memperoleh aset, serta pengaturan kustodi dan faktor-faktor lainnya. Ketika risiko geopolitik dan infrastruktur keuangan berpotensi terdampak kebijakan, pentingnya isu-isu ini pun meningkat.
Oleh karena itu, logika investasi jangka panjang emas tidak lagi terbatas sebagai lindung nilai inflasi atau menghadapi pelonggaran moneter, tetapi juga terkait dengan bagaimana negara-negara mengelola aset kedaulatan, mengurangi ketergantungan pada sistem keuangan tertentu, dan memastikan aset cadangan dapat digunakan saat dibutuhkan.
Tekanan suku bunga jangka pendek masih ada, beli bank sentral tidak berarti harga emas akan naik
Meski permintaan jangka panjang tetap kuat, emas gagal menembus kenaikan minggu lalu, yang tetap menjadi sinyal jangka pendek yang layak diperhatikan.
Ketika sentimen risiko pasar memburuk, emas gagal menunjukkan reaksi kenaikan yang diharapkan, menunjukkan bahwa trader belum sepenuhnya beralih dari kerangka penetapan harga tradisional yang berpusat pada dolar AS dan imbal hasil riil. Meski faktor geopolitik, keberlanjutan fiskal, dan keamanan cadangan kian diperhatikan, namun belum sepenuhnya menggantikan pengaruh tradisional kebijakan moneter terhadap harga.
Ekspektasi inflasi yang meningkat, harga energi yang tinggi, serta risiko kebijakan moneter yang condong ke pengetatan, masih bisa menjadi tekanan bagi emas. Jika imbal hasil riil bertahan pada level yang menarik, investor yang memegang emas tanpa penghasilan bunga harus mempertimbangkan opportunity cost terkait.
Oleh karena itu, meskipun lingkungan geopolitik penuh ketidakpastian, tidak cukup beralasan untuk menganggap harga emas pasti akan naik hanya karena risiko meningkat. Hubungan antara dolar AS, imbal hasil riil, dan harga emas tetap perlu dibuktikan dalam perdagangan pasar.
Apakah emas dapat menembus kenaikan dengan solid ke depan akan menjadi acuan penting dalam mengamati perubahan kedua kekuatan ini. Jika harga emas menembus level resistensi kunci, lingkungan imbal hasil riil tidak terlalu merugikan, performa emas terhadap mata uang utama membaik, dan permintaan resmi tetap stabil, itu dapat menunjukkan permintaan struktural jangka panjang mulai menarik lebih banyak partisipasi investor swasta.
Sebaliknya, jika dolar AS terus menguat, imbal hasil riil naik, namun harga emas tetap sulit naik, maka meski pembelian emas bank sentral lebih tinggi dari rata-rata sejarah, tekanan harga jangka pendek bisa tetap ada.
Untuk memahami performa pasar emas saat ini, perlu dibedakan antara fungsinya sebagai aset lindung nilai tradisional jangka pendek dan peran jangka panjangnya sebagai lindung nilai risiko fiskal kedaulatan dan keamanan cadangan.
Saat preferensi risiko tiba-tiba memburuk, kinerja emas jangka pendek dapat sangat sensitif terhadap perubahan likuiditas pasar dan imbal hasil obligasi AS. Sebagai aset cadangan jangka panjang, daya tarik emas lebih banyak bergantung pada bagaimana bank sentral mengevaluasi komposisi cadangan resmi, keamanan aset, dan kredibilitas neraca pemerintah.
Penelitian terbaru Goldman Sachs menunjukkan, basis permintaan jangka panjang emas masih resilien. Bank sentral dunia terus melakukan pembelian besar-besaran emas, China masih menjadi pembeli utama, dan lokasi serta isu keamanan kustodi cadangan resmi juga semakin mendapat perhatian.
Namun, apakah pasar swasta akan menaruh bobot lebih besar pada faktor struktural ini, masih perlu diamati. Emas yang gagal menembus kenaikan minggu lalu menjadi pengingat bagi investor bahwa pergerakan jangka pendek tidak selalu sejalan dengan fundamental jangka panjang; pada saat yang sama, permintaan bank sentral yang tetap tinggi juga menunjukkan bahwa tidak bisa hanya menggunakan performa harga jangka pendek untuk menilai apakah dukungan jangka panjang emas sedang melemah.
Saat ini, pasar emas masih berada dalam tarik ulur antara tekanan kebijakan moneter jangka pendek dengan permintaan diversifikasi cadangan jangka panjang. Pembelian oleh bank sentral memberikan dukungan penting bagi pasar, tetapi apakah harga emas dapat terus naik, masih tergantung pada kapan investor swasta bersedia memperhitungkan keamanan cadangan, risiko geopolitik, dan risiko fiskal dalam logika penetapan harga dengan bobot lebih tinggi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Waymo milik Alphabet (GOOGL.US) memperluas pasar Eropa: Membuka pintu Spanyol, berencana meluncurkan layanan tahun depan
Waymo, anak perusahaan Alphabet, akan memperluas pasar Eropa lebih lanjut dan berencana meluncurkan layanan di Madrid pada tahun 2027.

Dilaporkan bahwa Samsung dan SK Hynix (SKHY.US) sedang berupaya meningkatkan pabrik mereka di Tiongkok: untuk merebut pesanan AI, sekaligus mencegah YMTC merebut pangsa pasar.
Menurut empat orang yang mengetahui masalah ini, Samsung Electronics dan SK Hynix sedang melakukan peningkatan jalur produksi di pabrik mereka di Tiongkok.

Harga kripto
Lainnya


