
JP Morgan: Bahaya Tersembunyi di Pasar Saham AS: Leverage Kembali Muncul

Halo semuanya, saya You Dou.
Ketika pasar mulai naik, orang cenderung mudah berubah dalam menilai risiko.
Setelah baru saja mengalami satu kali koreksi, yang menjadi perhatian utama adalah bagaimana agar kerugian seminimal mungkin. Saat tren kembali menguat, kekhawatiran pun berubah: apakah posisi portofolio terlalu sedikit? Haruskah membeli kembali saham yang sebelumnya dijual? Perlukah menambah sedikit leverage untuk menutupi profit yang terlewat?
Pada 30 September, JP Morgan merilis laporan Flows & Liquidity, dengan subjudul Equity vulnerabilities, yang dapat diartikan sebagai "Kerapuhan di pasar saham".
Laporan ini membahas sebuah masalah yang sering tertutupi oleh tren naik: setelah fase deleveraging pada bulan Juni dan Juli, sebagian posisi dan leverage justru kembali hadir. Bahkan ada sebagian leverage yang barangkali memang tidak pernah benar-benar keluar dari pasar.
Setelah membaca, hal yang paling membuat saya perhatian adalah mengapa dua hal ini bisa terjadi bersamaan.
Deleveraging Juni dan Juli, siapa yang benar-benar menurunkannya?
JP Morgan pada akhir Juli menilai bahwa deleveraging yang dimulai sejak Juni berlangsung lebih cepat dari perkiraan, dan akumulasi posisi dan leverage yang berlebihan sebagian besar sudah terserap di pasar saham.
Namun, dua bulan kemudian, mereka menemukan bahwa sejumlah indikator overheating kembali muncul.
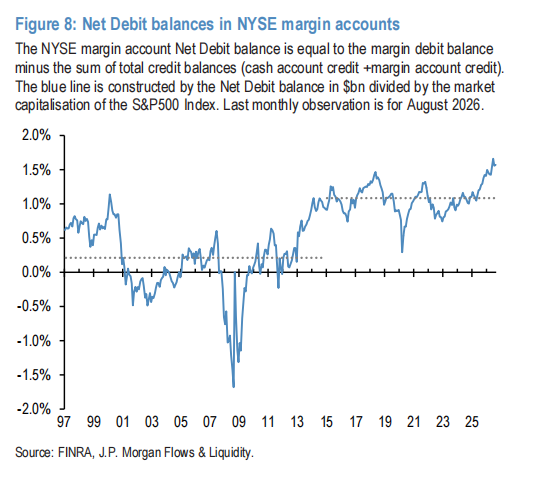
Salah satu hal yang patut dicermati adalah akun margin.
Laporan menggunakan rasio saldo net pinjaman akun margin terhadap total kapitalisasi pasar S&P 500 untuk mengamati situasi leverage investor ritel AS. Indikator ini dikurangi saldo kredit kas dalam akun, sehingga tidak bisa disamakan dengan jumlah utang margin yang biasa diberitakan di media.
Hingga Agustus, indikator ini tetap berada di posisi yang sangat tinggi.JP Morgan menilai, deleveraging pada Juni dan Juli hampir tidak berpengaruh jelas terhadap leverage dalam akun margin tersebut.
Perlu dijelaskan dengan lebih tepat: akun-akun ini mencakup baik individu maupun institusi. JP Morgan memperkirakan bahwa sebagian besar berasal dari investor ritel, sehingga mereka menggunakan data ini sebagai proksi leverage investor ritel. Data ini bukan hasil survei satu per satu terhadap akun investor ritel.
Namun, perbedaan yang ditunjukkan cukup jelas:Pasar memang mengalami deleveraging, tetapi tidak berarti setiap jenis pelaku sudah menurunkan leveragenya.
Sebagian dana sudah menyesuaikan eksposur risiko, sebagian lainnya masih membawa pinjaman tinggi tetap berada di market. Melihat hanya dari perubahan indeks, sulit melihat perbedaan seperti ini.
Dana yang keluar juga kembali masuk dengan agresif.
Leverage pada akun margin tidak turun signifikan, di sisi lain, eksposur risiko institusi kembali meningkat.
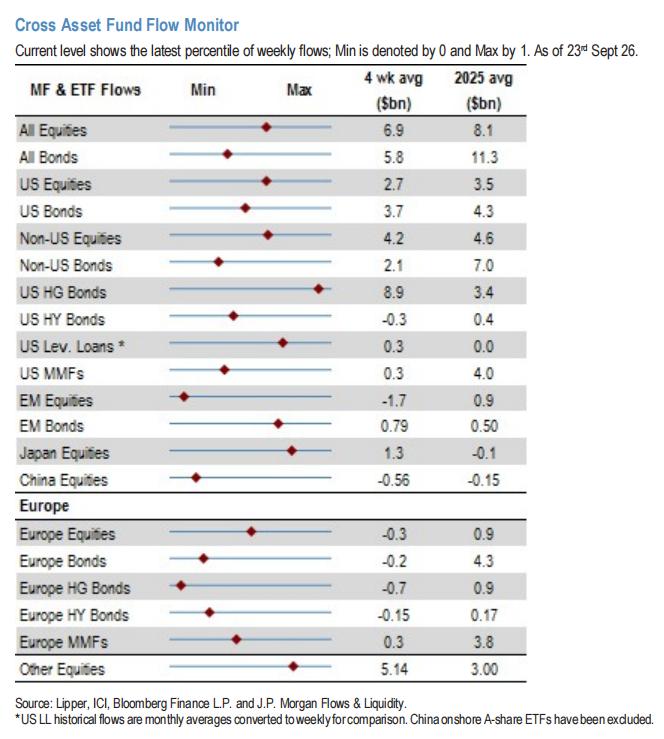
Laporan menunjukkan bahwa indikator posisi gabungan manajer aset dan dana leverage di futures saham AS telah rebound mendekati puncak tahunan.
Indikator posisi saham yang lebih luas juga pada September kembali mendekati beberapa titik tertinggi sebelumnya. Namun, JP Morgan juga mengingatkan bahwa indikator gabungan ini mungkin telah mencapai puncaknya pada September. "Kembali ke level tinggi" tidak berarti semua dana terus menambah posisi.
Dana trading tren pun menunjukkan perubahan serupa. Berdasarkan sinyal momentum JP Morgan, trader tren seperti CTA kemungkinan sudah mulai membangun kembali posisi long di Nasdaq dan sebagian indeks teknologi Asia, meski masih jauh dari level ekstrim sebelumnya.
Leverage ETF memberikan perspektif lain dalam observasi.
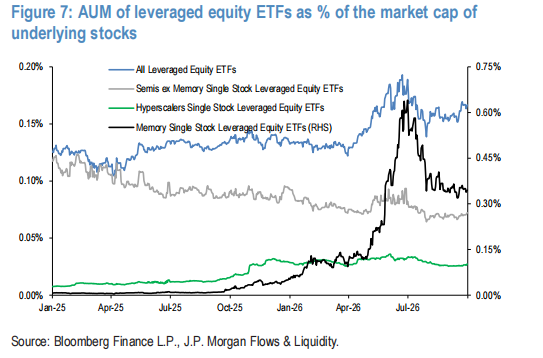
Laporan ini melacak skala aset ETF saham leverage, dibandingkan dengan kapitalisasi pasar saham acuan. Indikator ini mulai naik lagi dalam beberapa minggu terakhir sejak menyentuh titik terendah akhir Juli, kini sudah mencapai kira-kira 70% rentang antara titik rendah April hingga titik tinggi Juni.
70% di sini mengacu pada posisi dalam rentang tinggi-rendah tersebut, bukan berarti ETF leverage mengambil portion 70% dari seluruh pasar.
Kekhawatiran JP Morgan adalah, jika rasio ini terus naik, ETF leverage mungkin kembali menjadi sumber deleveraging dan fluktuasi abnormal.
Jika semua petunjuk ini digabungkan, struktur pasar menjadi lebih mudah dipahami: sebagian dana terus menjaga leverage tinggi, sebagian dana lain setelah koreksi kembali meningkatkan eksposur risiko. Namun, secara umum JP Morgan menilai overheating posisi dan leverage kali ini tetap lebih kecil dari Juni dan Juli.
Menurut pemahaman saya, hal ini membuat arah pasar semakin sensitif terhadap perubahan volatilitas. Begitu berbagai dana secara bersamaan perlu menurunkan eksposur, alasan jual mungkin bukan berasal dari kinerja perusahaan, melainkan dari batasan risiko masing-masing pelaku.
Dorongan naik di pasar juga ada masanya akan habis.
Laporan juga menyinggung soal short covering.
Awal September, rasio saham short SPY terhadap total saham beredar turun ke level terendah dalam sejarah, lalu mulai rebound. ETF semikonduktor seperti SMH dan DRAM yang sebelumnya punya rasio short tinggi juga sudah mulai normal.
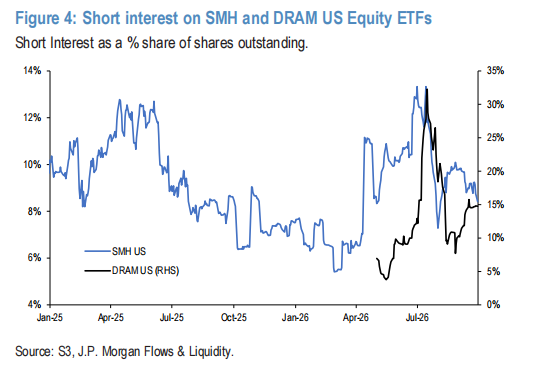
Atas dasar itu, JP Morgan menyimpulkan bahwa kekuatan pendorong dari aksi short covering sebelumnya kini sebagian besar sudah selesai.
Saat short seller menutup posisi, mereka harus membeli kembali saham. Pembelian semacam ini memang dapat mengangkat harga, namun tidak selalu berarti aliran dana baru benar-benar menganggap nilai jangka panjang telah meningkat.
Saat proses buyback selesai, diperlukan aliran dana pembeli dari sumber lain untuk meneruskan tren kenaikan.
Ini tentu saja tidak membuktikan bahwa pasar pasti akan segera turun, dan rasio short yang rendah pun bukan indikator pasti untuk memprediksi puncak harga. Ini hanya mengingatkan, kekuatan yang mendorong kenaikan sebelumnya belum tentu bisa terus bertahan dengan kekuatan yang sama.
Risiko-risiko tersembunyi ini tetap ada, mengapa JP Morgan tetap optimis pada sektor teknologi?
Inilah hal yang membuat laporan ini pantas dibaca.
JP Morgan di satu sisi memperingatkan risiko posisi dan leverage, namun di sisi lain tetap yakin bahwa industri teknologi dan AI masih memiliki dukungan fundamental.
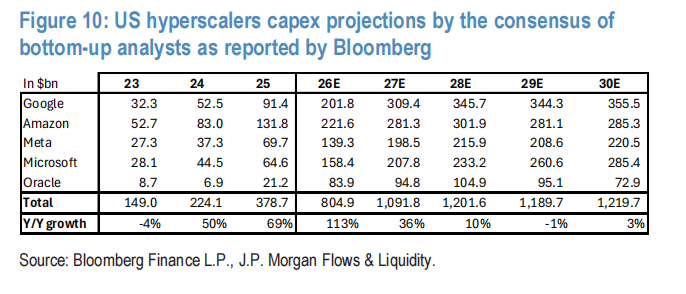
Mereka mengemukakan tiga alasan.
Pertama, harga storage masih menunjukkan tren naik, mendukung produsen storage.
Kedua, analis terus menaikkan prediksi belanja modal untuk perusahaan cloud besar. Laporan menghitung lima perusahaan: Google, Amazon, Meta, Microsoft dan Oracle: prediksi total tahun 2026, dari sekitar $758 miliar pada 1 Juli menjadi sekitar $805 miliar; proyeksi 2027, dari sekitar $925 miliar kini menjadi sekitar $1,1 triliun.
Angka-angka ini adalah prediksi belanja modal analis, bukan janji pengeluaran resmi lima perusahaan dan tidak semuanya murni untuk AI. Namun hal ini menunjukkan ekspektasi pasar terhadap belanja infrastruktur terus naik.
Ketiga, harga sewa GPU Nvidia Hopper sebagai patokan harga computing power, belakangan menunjukkan tanda-tanda perbaikan. JP Morgan menilai ini dapat mendukung prospek monetisasi belanja modal AI, sekaligus meredam kekhawatiran beberapa investor tentang perangkat cepat usang dan depresiasi yang terlalu cepat.
Karena itu, menurut mereka, meski ada risiko shock pengurangan risiko seperti Juni dan Juli, belum tentu bisa memutus bull run pada sektor teknologi.
Penilaian ini adalah milik JP Morgan dan bukan jaminan atas arah pergerakan pasar selanjutnya.
Menurut saya, peringatan paling berharga dari laporan ini adalah melihat perkembangan bisnis perusahaan dan posisi pasar secara bersamaan.
Permintaan AI bisa terus meningkat, investasi perusahaan terkait juga bisa terus bertambah, namun harga saham tetap bisa berfluktuasi tajam akibat posisi yang terlalu penuh dan pengetatan leverage.
Perkembangan bisnis perusahaan dan sejauh mana dana pemilik dapat menanggung volatilitas, keduanya akan memengaruhi harga.
Jika kenaikan harga dimaknai sebagai "risiko sudah hilang", mudah untuk mengabaikan aspek yang satu ini.
Memasuki kuartal keempat, inspirasi yang saya dapat dari laporan ini adalah: untuk mengamati sebuah tren pasar, selain menanyakan perubahan yang terjadi pada perusahaan, kita juga perlu mencermati bagaimana pelaku pasar memegang aset-aset ini.
Dana mana yang memakai leverage? Posisi mana yang sudah hampir mencapai puncaknya? Jika volatilitas tiba-tiba meningkat, pembeli mana yang mungkin berubah menjadi penjual?
Pertanyaan-pertanyaan ini mungkin tidak dapat membantu kita menebak kapan koreksi berikutnya muncul, namun dapat membantu kita memahami mengapa tren yang masih didukung fundamental pun bisa tiba-tiba menjadi sulit dipertahankan.
Optimisme terhadap masa depan suatu perusahaan dan kemampuan menahan fluktuasi selama memegangnya, keduanya adalah hal penting yang perlu dipertimbangkan dengan serius.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Imbal hasil obligasi AS yang tinggi memberikan tekanan, indeks saham perbankan terjebak dalam zona koreksi, saham Citigroup turun hampir 5% dalam perdagangan sesi.
Pada perdagangan Kamis, indeks KBW Bank mencapai level terendah dalam empat bulan, turun 14% dari puncaknya pertengahan Agustus. Analis mencatat bahwa pada September tahun ini, kinerja sektor keuangan relatif terhadap sektor lain adalah yang terburuk untuk periode yang sama sejak 1990. Analis lain juga menunjukkan bahwa kekhawatiran pasar terhadap ancaman AI, dampak pemilu paruh waktu Amerika Serikat, serta kenaikan suku bunga sudah terlalu berlebihan. Musim laporan keuangan bank besar akan dimulai pada 13 Oktober, dan kinerja laba akan menjadi verifikasi utama.
Jumlah PHK perusahaan AS pada bulan September mencapai titik terendah untuk periode yang sama dalam empat tahun, tetapi keinginan perekrutan turun ke titik terendah dalam lima belas tahun untuk periode yang sama.
Menurut laporan Challenger, Gray & Christmas, jumlah pemutusan hubungan kerja (PHK) yang diumumkan perusahaan-perusahaan di Amerika Serikat pada bulan September turun hampir 20% dibandingkan tahun lalu, namun PHK di sektor teknologi naik 77% dibandingkan bulan sebelumnya. Jumlah niat perekrutan perusahaan pada September turun 23% dibandingkan tahun sebelumnya. Pada hari yang sama, jumlah klaim awal tunjangan pengangguran mingguan di AS turun menjadi 197.000, mendekati level terendah sejak tahun 1969.

Pasokan NAND mungkin tetap ketat hingga tahun 2028! Citi optimis terhadap permintaan AI yang mendorong kenaikan harga chip penyimpanan, kembali menegaskan peringkat "beli" untuk Sandisk (SNDK.US)
Penelitian Citi menyatakan bahwa kinerja kuartal keempat Micron Technology yang baru diumumkan semakin membuktikan tren pasokan NAND flash yang terus mengetat. Diperkirakan situasi ketat antara pasokan dan permintaan di industri ini akan berlanjut hingga tahun 2028, memberikan dukungan terhadap harga chip penyimpanan.

Nebius (NBIS.US) mengakuisisi perusahaan startup Israel, Inferize, untuk memperkuat bisnis AI inference dengan nilai transaksi hingga 150 juta dolar AS.
Penyedia layanan infrastruktur cloud AI Nebius mengumumkan akuisisi startup AI asal Israel, Inferize, untuk semakin memperkuat kemampuan infrastruktur AI inferensi mereka.
Harga kripto
Lainnya


