
Perusahaan Terdaftar Tertekan oleh Kerugian Valuta Asing? Laporan Keuntungan dan Kerugian Forex adalah Catatan yang Sebenarnya

Jurnalis: Shao Huaiyuan Editor: Zhou Yanyan, Zhang Yan
Menilai efektivitas manajemen risiko nilai tukar tidak dapat hanya melihat satu pos laba rugi kurs. Melihat secara gabungan dari sisi kurs dan sisi derivatif, itulah buku besar nyata pengelolaan risiko nilai tukar perusahaan.
Pada paruh pertama 2026, beberapa perusahaan publik yang mengungkap laporan tengah tahun menunjukkan bahwa karena fluktuasi nilai tukar, kerugian kurs perusahaan meningkat. Bagi perusahaan yang berpendapatan luar negeri tinggi dan memiliki eksposur aset dan kewajiban mata uang asing yang besar, dampak fluktuasi nilai tukar secara tahapan lebih terasa.
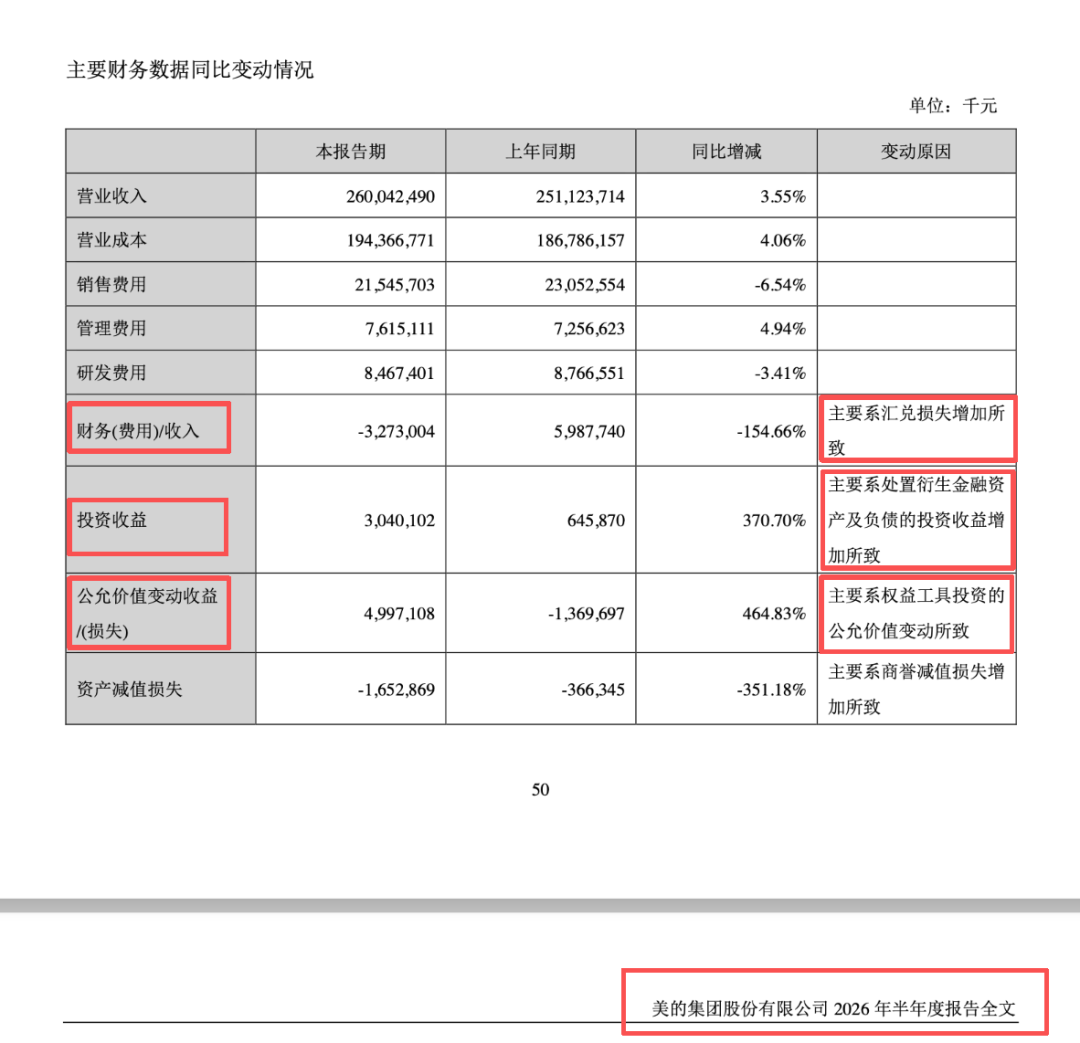
Ambil contoh tiga perusahaan terkemuka yang berorientasi ekspor: pada paruh pertama tahun ini, CATL menderita kerugian kurs sebesar 2,81 miliar yuan, sementara pada periode yang sama tahun lalu memperoleh laba kurs sebesar 2,332 miliar yuan; Luxshare Precision mengalami kerugian kurs 1,986 miliar yuan, sementara tahun lalu mendapat untung kurs 493 juta yuan; biaya keuangan Midea Group pada paruh pertama berbalik dari untung 5,99 miliar yuan kemarin menjadi rugi 3,27 miliar yuan saat ini, yang menurut laporan keuangan utamanya disebabkan oleh peningkatan kerugian kurs.
Setelah data laporan tengah tahun diumumkan, muncul opini di pasar bahwa manajemen risiko nilai tukar perusahaan ekspor Tiongkok memiliki kelemahan, dengan cakupan lindung nilai yang tidak memadai dan gagal secara efektif mengatasi risiko fluktuasi kurs. Namun, data terbaru Administrasi Devisa Negara menunjukkan pada paruh pertama tahun ini, skala perusahaan yang menggunakan produk derivatif valuta asing seperti forward, opsi, dsb untuk mengelola risiko nilai tukar hampir 1,4 triliun dolar AS, tumbuh 40% year on year; tingkat perusahaan yang melakukan lindung nilai mencapai 35,3%, naik 5,3 poin persentase dari tingkat tahun penuh 2025.
Kontras antara “tingkat lindung nilai naik, tetapi kerugian kurs makin besar”, apa penyebabnya? Beberapa ahli yang diwawancarai mengatakan hal ini berkaitan dengan aturan konfirmasi pos menurut standar akuntansi.Kuncinya adalah, pendapatan lindung nilai dan laba rugi kurs dicatat pada pos akuntansi yang berbeda, naiknya tingkat lindung nilai tidak secara langsung mengurangi angka pada pos “laba rugi kurs”, efek lindung nilai tidak dapat tercermin dalam satu pos tunggal, sehingga hanya melihat satu pos saja tidak utuh maupun akurat.
Direktur Institut Riset Keuangan Lintas Batas, Wang Zhiyi menyatakan,ini merupakan salah kaprah yang umum di pasar.Lindung nilai mengelola eksposur risiko nilai tukar perusahaan secara keseluruhan, sementara laporan keuangan mencerminkan hasil dari berbagai aset, kewajiban dan derivatif pada pos yang berbeda, keduanya tidak sepenuhnya saling berkorespondensi. Satu pos laba rugi kurs tidak dapat mencerminkan efektivitas keseluruhan manajemen risiko nilai tukar perusahaan, juga sulit mencerminkan dampak riil fluktuasi nilai tukar terhadap laba perusahaan.
Wakil Manajer Umum Pusat Operasi Dana Bank Zheshang, Huang Yuting juga mengatakan bahwa setelah perusahaan melakukan operasi lindung nilai, laba/rugi spot akibat fluktuasi kurs dan laba/rugi derivatif tidak dapat digabungkan secara langsung tapi tersebar di berbagai pos keuangan, sehingga pasar cenderung hanya melihat kerugian yang nyata (eksplisit) dan sulit melihat pendapatan lindung nilai yang implisit, akhirnya menimbulkan penilaian yang satu sisi.
Pos tunggal laba rugi kurs memberikan refleksi yang bias
Angka kerugian kurs dari tiga perusahaan publik tersebut sejatinya tidak dapat langsung dipersamakan dengan kegagalan manajemen risiko nilai tukar, data laporan keuangan Midea Group, Luxshare Precision, dan CATL mengungkapkan hal ini dari berbagai dimensi.
Data keuangan Midea Group secara jelas menunjukkan kontras yang timbul dari pemisahan pos ini. Pada paruh pertama 2026, biaya keuangan perusahaan dari laba 5,99 miliar yuan tahun sebelumnya berubah menjadi pengeluaran 3,27 miliar yuan, yang menurut laporan keuangan, utamanya disebabkan oleh bertambahnya kerugian kurs. Namun pada saat yang sama, bisnis lindung nilai derivatif perusahaan menghasilkan pendapatan yang besar, laba investasi periode tersebut naik 370,7% year on year menjadi 3,04 miliar yuan, laba perubahan nilai wajar naik 464,83% menjadi 4,997 miliar yuan year on year, keduanya mengandung kontribusi dari lindung nilai valuta asing.
Luxshare Precision bahkan secara langsung menunjukkan masalah perhitungan ini di laporan keuangannya. Disebutkan bahwa laba rugi kurs dilaporkan di pos biaya keuangan, sedangkan pendapatan/kerugian dari bisnis lindung nilai valuta asing dimasukkan dalam laba/kerugian non-reguler. Efek penuh dari lindung nilai tidak dapat ditampilkan dalam satu pos saja. Data menunjukkan, perusahaan mencatat kerugian kurs sebesar 1,986 miliar yuan pada semester I, namun pendapatan dari manajemen risiko kurs yang mendampingi adalah 1,297 miliar yuan, sehingga risiko telah berhasil di-offset sehingga efek negatif fluktuasi kurs amat berkurang.
Studi kasus CATL selangkah lebih jauh memberikan hasil perhitungan yang lengkap. Meski semester I menghasilkan kerugian kurs sebesar 2,81 miliar yuan, namun melalui operasi lindung nilai yang rutin dan offset antara kontrak derivatif dan laba/rugi spot valas, total laba/rugi kurs yang aktual hanya sebesar 170 juta yuan, sementara kerugian besar di atas kertas terutama terbentuk dari penghitungan ulang kurs akhir periode secara akuntansi.
Kendati ketiga perusahaan memaparkan situasi yang berbeda, namun semuanya mengarah pada satu kesimpulan:sesuai standar akuntansi saat ini, laba/rugi kurs dan laba/rugi lindung nilai derivatif dicatat pada pos berbeda, perilaku pengelolaan risiko nilai tukar yang sama dipecah dan dilaporkan terpisah, sehingga satu pos saja tidak mencerminkan keseluruhan pengelolaan risiko. Mengandalkan satu pos laba/rugi kurs dalam laporan keuangan tidak dapat menilai secara obyektif kemampuan pengelolaan risiko nilai tukar perusahaan maupun dampak fluktuasi kurs terhadap kinerja usaha secara nyata.
Efektivitas manajemen risiko kurs harus dilihat dari laba rugi total valuta asing
Huang Yuting mengatakan kepada wartawan, kesalahpahaman pasar terhadap manajemen risiko kurs perusahaan pada dasarnya berasal dari ketidakpahaman terhadap logika perhitungan keuangan bisnis lindung nilai. Dalam siklus fluktuasi kurs, perusahaan publik yang mengelola lindung nilai kurs akan menjumpai tiga perubahan laba/lelang terkait di laporan keuangan, yang saling melengkapi dan bersama membentuk "buku besar" manajemen risiko kurs yang utuh.
Pertama adalah laba/rugi kurs.Aset uang valuta asing, piutang luar negeri, dan kewajiban dalam mata uang asing milik perusahaan pada tanggal neraca harus dikonversi dengan kurs spot saat itu, selisih kurs akhir dan awal masuk sebagai laba/rugi kurs, yang mencerminkan dampak fluktuasi kurs aset usaha dalam laporan keuangan.
Kedua adalah laba/rugi perubahan nilai wajar.Derivatif yang digunakan untuk lindung nilai kurs seperti kontrak forward valuta asing, opsi valas, dkk, sebelum jatuh tempo harus mengakui laba/rugi yang terjadi akibat perubahan harga pasar periode berjalan sebagai laba/rugi perubahan nilai wajar dan tidak masuk dalam perhitungan biaya keuangan.
Ketiga adalah pendapatan investasi.Setelah derivatif valuta asing mencapai jatuh tempo, settlement atau closing, laba/rugi aktual dicatat sebagai pendapatan investasi yang secara independen dilaporkan di laporan keuangan dan tidak digabungkan dengan pos laba/rugi kurs.
Huang Yuting juga memberikan ilustrasi praktis terkait distorsi perhitungan ini: sebuah perusahaan memiliki piutang 100 juta USD selama 3 bulan, pada kontrak kurs spot 6,80 dan pada akhir periode RMB menguat ke 6,70 sehingga rekalkulasi menghasilkan rugi kurs 10 juta yuan; jika di saat yang sama menandatangani kontrak forward 3 bulan pada 6,75, maka laba mengambang derivatifnya 5 juta yuan.
Pada saat ini, pos laba/rugi kurs menunjukkan kerugian 10 juta yuan, sementara laba derivatif mengambang muncul pada pos laba/rugi perubahan nilai wajar, sehingga dua pos, satu rugi satu untung, dampak bersihnya sekitar -5 juta yuan. Jika hanya melihat pos laba/rugi kurs, akan mengesankan "manajemen kurs sangat buruk", padahal eksposur risiko kurs nyata jauh lebih kecil dari angka di laporan keuangan.
Ia lanjut menjelaskan, menurut standar akuntansi sekarang, rugi kurs dari aset valas yang dilindungi terlihat pada pos biaya keuangan, sedangkan hasil dari derivatif tercermin pada pos laba/rugi perubahan nilai wajar dan pendapatan investasi, sehingga laporan keuangan berbentuk "kerugian eksplisit, laba implisit".
“Kenytataannya, bila menggabungkan ketiga pembukuan tersebut, barulah tampak efek lindung nilai.” tekan Huang Yuting, laba/rugi buku single dari satu pos laporan keuangan mudah membuat investor meremehkan manfaat nyata lindung nilai. Jika melihat kurs dan derivatif secara bersama, dampak fluktuasi kurs nyata seringkali lebih kecil dari angka yang ditunjukkan oleh satu pos saja.
Lindung nilai membantu menstabilkan laba dan operasi
Otoritas terkait Administrasi Devisa Negara mengatakan kepada wartawan, dalam praktiknya, perusahaan dapat lebih dulu mengambil langkah seperti netting arus kas valas secara alami, mengatur mata uang penilaian, maupun pengalihan harga biaya untuk dari awal mengelola risiko kurs, atau ikut serta dalam perdagangan derivatif untuk pengelolaan eksposur residual (hedging). Partisipasi aktif dalam lindung nilai kurs sangat penting bagi operasi perusahaan yang sehat.
Pertama, menurunkan ketidakpastian aktivitas bisnis.Perusahaan yang beroperasi lintas negara, dengan memanfaatkan derivatif valas dapat mengunci pendapatan/biaya masa depan menggunakan kurs yang sudah ditetapkan, sehingga dapat merencanakan perhitungan biaya, produksi, dan pendanaan secara pasti, dan tidak lagi terpengaruh fluktuasi kurs. Dalam jangka panjang, laba perusahaan pun cenderung lebih stabil, dan perusahaan dapat fokus pada usaha utama. Terutama, dengan aktif melakukan lindung nilai, perusahaan dapat mencegah kerugian kurs yang besar dan tidak terkendali sehingga membatasi potensi kerugian maksimum dan menghindari risiko operasi.
Kedua, menjaga stabilitas indikator keuangan penting.Aset kas valas, piutang dan utang usaha, pinjaman dalam mata uang asing perusahaan, karena perbedaan kurs pengakuan awal dan kurs pada hari neraca, akan menghasilkan laba/rugi kurs. Bagi kebanyakan perusahaan publik, laba/rugi kurs diklasifikasikan pada pos biaya keuangan, sedangkan hasil dari alat lindung nilai valas masuk ke pos laba/rugi perubahan nilai wajar atau pendapatan investasi, keduanya berdampak pada laba operasional perusahaan.
Jika perusahaan aktif melakukan lindung nilai kurs, laba/rugi kurs dan laba/rugi lindung nilai sebagian bisa saling offset dan stabilisasikan laba usaha. Sedangkan mereka yang tidak lindung nilai, laba usaha akan fluktuatif mengikuti nilai tukar, dan itu akan berdampak negatif pada valuasi perusahaan. Maka, untuk menilai efektivitas lindung nilai perusahaan secara ilmiah dan akurat, perlu menambahkan laba/rugi kurs dan derivatif, jangan hanya melihat perubahan satu pos biaya keuangan saja.
Ketiga, meningkatkan stabilitas lingkungan pasar valuta asing.Dari perspektif makro, jika perusahaan dapat berpegang pada prinsip netral risiko nilai tukar, dan menjadikan fluktuasi kurs sebagai bagian dari keputusan bisnis sehari-hari, maka ketika menghadapi gejolak kurs perusahaan akan lebih tenang dan dapat menghindari aksi spekulasi yang berlebihan, sehingga menurunkan volatilitas siklikal dan meningkatkan daya tahan pasar valuta asing serta menciptakan lingkungan pasar yang lebih stabil bagi bisnis perusahaan.
Dari sudut pandang regulator, arah ini pun telah tegas. Wakil Direktur Administrasi Devisa Negara dan Juru Bicara Li Bin di konferensi pers “Data Valas dan Neraca Paruh Pertama 2026” menyatakan, situasi eksternal kini kompleks dan berubah-ubah, fluktuasi dua arah kurs semakin kuat, perusahaan perlu menjalankan prinsip netral risiko kurs secara aktif dan mengambil langkah-langkah untuk mengelola risiko kurs, serta sebisa mungkin menurunkan dampak fluktuasi kurs terhadap bisnis utama dan keuangan perusahaan.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Dana lindung nilai beralih ke posisi bullish terhadap yen untuk pertama kalinya dalam 14 bulan, sinyal pembalikan carry trade?
Hedge fund untuk pertama kalinya sejak Juli 2025 mulai optimis terhadap yen dan mulai bertaruh bahwa yen akan menguat.
Operator "cloud baru" AI Nscale (NSCL.US) berusaha untuk IPO di pasar saham AS, berencana mengumpulkan dana hingga $3 miliar; Anthropic menginvestasikan $45 miliar untuk mengamankan daya komputasi
Pengembang pusat data kecerdasan buatan Nscale telah mengajukan permohonan penawaran umum perdana (IPO) kepada Komisi Sekuritas dan Bursa Amerika Serikat, dan berencana untuk listing di Bursa Saham New York dengan kode saham "NSCL".
Dana lindung nilai untuk pertama kalinya dalam lebih dari satu tahun beralih ke posisi bullish terhadap yen, dengan posisi net long naik menjadi sekitar 1,6 miliar dolar AS, setelah kenaikan suku bunga oleh Jepang dan Amerika Serikat meningkatkan volatilitas pasar valuta asing.
Data terbaru dari Komisi Perdagangan Berjangka Komoditas Amerika Serikat menunjukkan bahwa hedge fund untuk pertama kalinya sejak Juli 2025 beralih menjadi bullish terhadap yen.
Harga kripto
Lainnya


