
Prévisions sur les résultats financiers du troisième trimestre de Bloom Energy (BE) : validation d'une forte croissance alimentée par les centres de données IA et volatilité des options
 2026/10/22 06:30
🔥 Radar des tendances des actions américaines lancé ! 3 thèmes principaux des actions US + 6 actions sélectionnées + 7 dates clés, où sont les opportunités sur les marchés US cette semaine ? Cliquez sur le lien pour un aperçu visuel 22 directions d'investissement→
1. Points clés de l’investissement
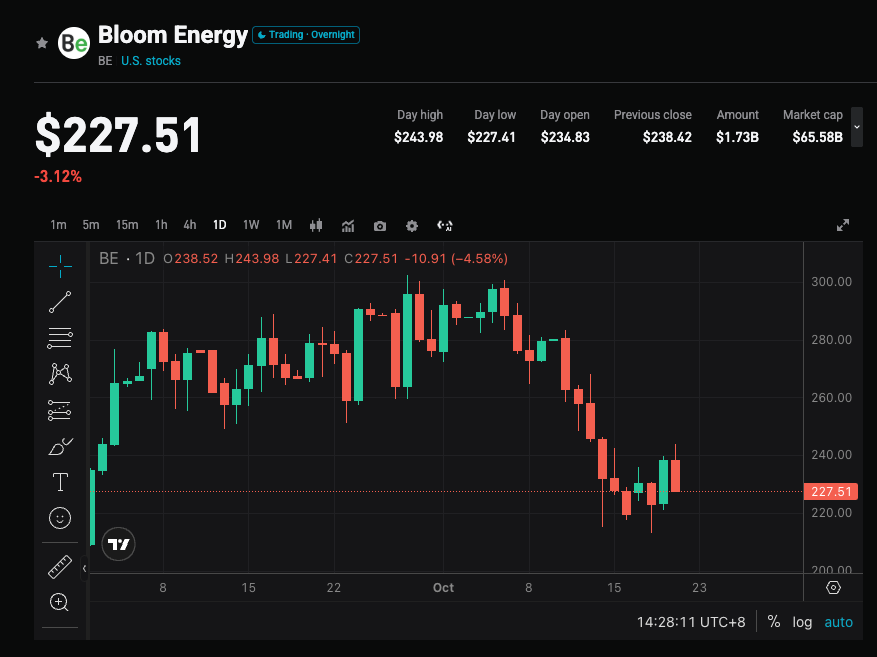
Bloom Energy publiera ses résultats du troisième trimestre de l’exercice fiscal 2026 après la clôture des marchés US le 22 octobre 2026. Le consensus de Wall Street prévoit des revenus d'environ 1,07 milliard USD (+106% en glissement annuel, par rapport à 519 millions USD sur la même période l’an passé), et un bénéfice ajusté par action d’environ 0,69 USD (+360% en glissement annuel, contre 0,15 USD). Le marché des options valorise un mouvement implicite d’environ 10,7% (avec un dernier cours d’environ 222 USD, intervalle estimé 197-248 USD). Depuis le début de l’année, le cours a déjà progressé d’environ 166%, le marché suit de près la conversion durable de la demande des centres de données AI en SOFC (piles à combustible à oxyde solide) en chiffre d'affaires et profits, ainsi que la possibilité d’une révision à la hausse des prévisions annuelles.
2. Quatre points de vigilance
Point 1 : Demande des centres de données AI et signature de contrats clients massifs
L’explosion de la puissance de calcul AI met sous pression le réseau électrique et les turbines à gaz, faisant des piles à combustible sur site de Bloom une alternative pour un déploiement rapide. L'entreprise bénéficie déjà de la validation par les grands acteurs du cloud américains, et développe des projets à l’échelle du gigawatt avec des clients tels que Oracle, tandis que le cadre de financement Brookfield a été étendu jusqu’à 25 milliards USD. Le marché surveillera les commandes et livraisons de ce trimestre, et la part des clients massifs pour vérifier si la demande se concrétise au-delà d’un simple effet de mode.
Point 2 : Extension de capacité et hausse du prix moyen
Bloom vise une capacité annuelle de 2 GW (soit presque le double par rapport à la précédente), et l’élargissement de la gamme devrait permettre d’augmenter le prix moyen. Truist et d’autres institutions attendent une forte demande pour soutenir chiffre d’affaires et bénéfices, tandis que Baird anticipe même un horizon long terme à 6, 8 voire 10 GW. Les résultats vérifieront la montée en puissance de la capacité et la contribution de l’optimisation produit à la marge brute.
Point 3 : Rentabilité et inertie “+ que prévu + révision des prévisions”
La société surperforme les attentes sur le chiffre d’affaires et l’EPS depuis plusieurs trimestres, avec des revenus de 1,07 milliard USD au T2, et un EPS ajusté de 0,78 USD. Les prévisions annuelles ont été portées à 3,9-4,2 milliards USD de revenus, EPS ajusté à 2,55-2,85 USD. Le marché anticipe un nouveau dépassement des attentes et une révision à la hausse des perspectives, pour confirmer la viabilité d’une croissance forte et non un simple pic ponctuel.
Point 4 : Intégration de la valorisation et volatilité implicite des options
Après une progression marquée depuis le début de l’année, la valorisation reste élevée, avec un objectif consensuel “Moderate Buy” à 297 USD (soit environ 28-33% de gain potentiel). Sur les quatre dernières publications, la volatilité après résultats était en moyenne de 12,95% (trois hausses). Le niveau de volatilité des options à 10,7% suggère d’importants mouvements bilatéraux possibles à court terme ; le commentaire du management sur les livraisons et la capacité pour le second semestre sera un facteur clé.
3. Risques et opportunités
Facteurs haussiers :
- Revenus et EPS ajusté significativement supérieurs au consensus (en particulier revenus proche ou au-dessus de 1,1 milliard USD), et une révision haussière des prévisions annuelles.
- Nouveaux contrats clients majeurs ou concrétisation de projets au gigawatt, calendrier d’expansion de capacité accéléré.
- Marge brute maintenue à un niveau médian ou élevé (la marge non-GAAP dépassait 30% antérieurement), illustrant l’effet d’échelle et la maîtrise des coûts.
Risques baissiers :
- Chiffres en ligne ou en dessous des attentes, prévisions annuelles inchangées ou prudentes, risques de prises de profits sur valorisation élevée.
- Forte concentration client (certains clients représentaient précédemment une part importante du CA), ralentissement des livraisons ou conversion des commandes inférieure aux attentes.
- Difficultés de montée en capacité ou goulets d’étranglement de la chaîne d’approvisionnement, amplifiées par la volatilité générale des valeurs tech.
4. Stratégies de trading suggérées
Scénario haussier : Si le chiffre d’affaires et le bénéfice dépassent largement les attentes, que le management relève à nouveau les guidances et communique sur la progression des capacités et de la clientèle, cela renforcerait la position de Bloom comme fournisseur clé de solutions énergétiques AI et soutiendrait une revalorisation du cours.
Scénario baissier : Si les chiffres sont uniquement conformes au consensus, guidances prudentes ou manques de détails sur les signatures clients, conjugués à une valorisation élevée et volatilité des options, une correction à court terme pourrait survenir, surtout après la forte hausse récente.
Données clés :
- Total des revenus et évolution annuelle/trimestrielle
- EPS ajusté et marge brute
- Révision des prévisions annuelles de chiffre d’affaires et EPS
- Progression de l’expansion de la capacité et contribution/tendance des commandes de clients massifs
Conseil opérationnel : Surveillez les opportunités post-correction en cas de résultats supérieurs et guidance optimiste ; si les données sont neutres ou prévisions modestes, attention à la volatilité court terme, évitez de poursuivre à la hausse. Vu la volatilité implicite élevée, ajustez la taille et les stops selon votre tolérance au risque.
Clause de non-responsabilité : Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’engagement futur de dépenses de Meta s’envole à 825 milliards de dollars, tandis que l’indicateur de risque de crédit atteint un niveau historique
Meta a révélé que ses engagements de dépenses futures atteignaient environ 825 milliards de dollars américains à la fin septembre, soit une augmentation significative par rapport aux 700 milliards de dollars en juillet. Ces dépenses couvrent notamment 355,7 milliards de dollars de baux pour les centres de données et 454,5 milliards de dollars de contrats liés à la puissance de calcul cloud. Le prix du CDS à cinq ans de Meta a grimpé à environ 119,3 points de base, atteignant son niveau le plus élevé depuis son introduction en bourse, et les obligations de l’entreprise se sont considérablement affaiblies par rapport aux bons du Trésor américain. Les CDS d’Oracle, Microsoft et Broadcom ont également augmenté simultanément, reflétant une inquiétude persistante du marché concernant les risques de dette dans l’industrie technologique.

Nomura avertit : le risque de crédit lié à l'IA est actuellement étonnamment similaire à celui de la bulle Internet et de la crise Lehman, tout dépend du prix du pétrole
Nomura construit un cadre de "cycle de crédit décennal", qualifiant la technologie liée à l’IA et les turbulences du crédit souverain français comme la "deuxième vague de choc". Selon l’histoire, environ 1 à 2 ans après la fin de cette étape, une "troisième vague de choc" menant à une récession éclate inévitablement. La variable clé est le prix du pétrole : si la hausse provient d'une surchauffe de la demande, la Fed sera confrontée à un défi de stagflation, incapable de baisser les taux d'intérêt, rendant l’escalade de la crise inévitable ; si la cause principale est géopolitique, il subsiste un espace pour un ajustement politique.

Prix des cryptos
Plus


