
L’or tarde à dépasser ses niveaux, Goldman Sachs révèle la lutte entre la pression des taux d'intérêt à court terme et la demande de réserves à long terme

L’or n’a pas réussi à enregistrer de percée à la hausse la semaine dernière, malgré un environnement macroéconomique devenu plus défensif, ce qui attire l’attention sur les évolutions à court terme. Les risques pris liés au financement de l’intelligence artificielle commencent à se propager sur les marchés du crédit, incitant les investisseurs à réévaluer les perspectives de croissance économique, tandis que les risques financiers et politiques de part et d’autre de l’Atlantique continuent d’augmenter. Selon la logique traditionnelle des valeurs refuges, ces facteurs devraient théoriquement profiter à l’or.
Mais le prix de l’or n’a pas suffisamment réagi à ces évolutions, ce qui indique que les capitaux spéculatifs n’ont pas encore totalement accepté une approche d’investissement mettant davantage l’accent sur la géopolitique, les bilans des actifs souverains et la sécurité des réserves. Le dollar, les rendements réels, les anticipations de la politique de la Fed, ainsi que le coût d’opportunité lié à la détention d’or qui ne génère pas de rendement, continuent de dominer bon nombre des fluctuations à court terme du cours de l’or.
Parallèlement, une autre force est en train de transformer la structure fondamentale de la demande pour l’or. Les banques centrales accordent une attention croissante à la sécurité et à la diversification des réserves officielles, ne décidant plus leurs allocations d’actifs uniquement en fonction des changements à court terme des taux d’intérêt.
Lina Thomas et Daan Struyven, analystes chez Goldman Sachs Commodities, soulignent dans leur « Revue des métaux précieux » du 19 octobre qu’en août, les achats d’or par le secteur officiel sont restés exceptionnellement soutenus. Même en l’absence de confiance des capitaux spéculatifs et face à une difficulté de franchir les niveaux de résistance clés, les banques centrales mondiales continuent d’apporter un soutien majeur au marché.
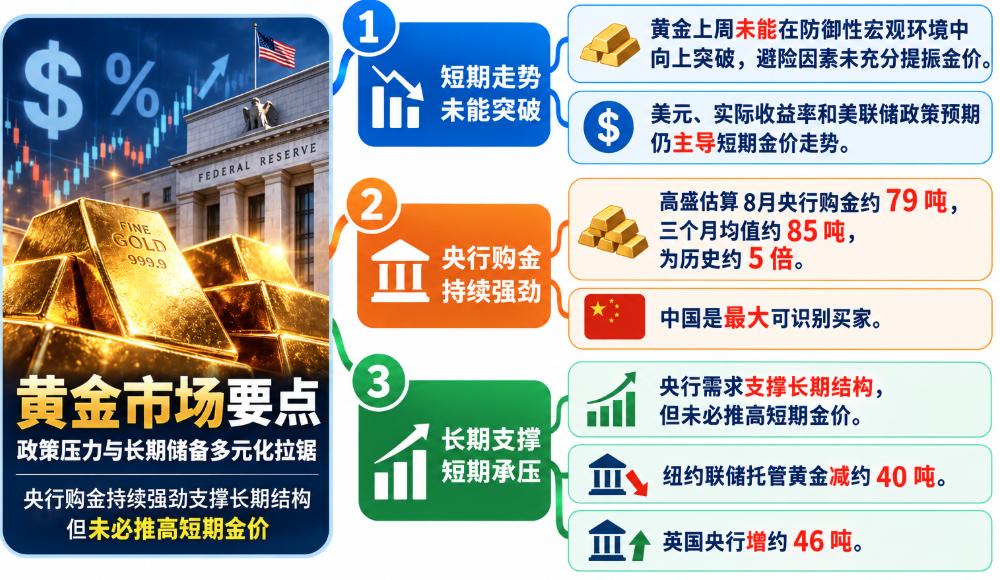
Le volume mensuel moyen d’achats d’or par les banques centrales atteint environ 5 fois la référence historique
Les dernières estimations de Goldman Sachs montrent que les banques centrales mondiales ont acheté environ 79 tonnes d’or en août, alors que la moyenne mensuelle historique avant 2022 n’était que de 17 tonnes.
Selon la moyenne ajustée des trois derniers mois sur une base saisonnière, le volume mensuel moyen actuel atteint environ 85 tonnes – soit environ 5 fois le niveau historique.
Les données mensuelles comportent inévitablement des fluctuations, et les estimations en temps réel de Goldman Sachs ne reflètent pas l’ensemble de l’activité des institutions officielles. Plus que les variations d’un mois sur l’autre, c’est la persistance de ces achats qui témoigne d’un changement structurel sur le marché aujourd’hui.
Comparé à la période avant 2022, les banques centrales mondiales accroissent leurs réserves d’or à un rythme nettement supérieur. Cela souligne que les facteurs poussant à la diversification officielle des réserves font désormais partie intégrante de la stratégie d’investissement à long terme des États, et qu’il ne s’agit plus seulement d’un effet de conjoncture.
Goldman Sachs continue de considérer ce type de demande comme un soutien structurel majeur pour l’or, particulièrement pour les banques centrales des marchés émergents. Leur part d’or dans les réserves reste en effet relativement faible, face aux objectifs raisonnables d’une allocation d’investissement à long terme.
Toutefois, les achats d’or par les banques centrales ne garantissent pas nécessairement une hausse immédiate des prix. Les institutions de gestion des réserves opèrent généralement sur des horizons d’investissement plus longs : leurs décisions ne dépendent pas toujours de la prochaine modification des taux d’intérêt de la Fed, ni des fluctuations à court terme des rendements des obligations américaines.
Cela explique pourquoi le comportement d’achat des banques centrales diffère de celui des investisseurs privés. Même si certains acteurs privés vendent de l’or ou hésitent à acheter du fait d’un dollar fort, le secteur officiel peut continuer d’acheter dans la perspective d’un plan à long terme.
Ainsi, une demande robuste des banques centrales est plus susceptible de modifier la structure de la demande et les réactions du marché en phase de baisse, plutôt que de garantir une hausse rapide et durable du prix de l’or à court terme.
L’importance de la sécurité des réserves s’accroît encore
La Chine continue de jouer un rôle important dans le mouvement mondial de diversification des réserves. Selon Goldman Sachs, la Chine a été en août le principal acheteur officiel identifiable d’or, apportant une contribution essentielle aux achats par le secteur officiel mondial.
Cependant, les raisons qui poussent les banques centrales à acheter de l’or ne se limitent pas à la Chine. Avec une géopolitique devenue plus complexe, de nombreux pays s’inquiètent du risque de sanctions financières et des dangers liés à une dépendance excessive à l’égard des devises émises par le G7.
Néanmoins, augmenter la part d’or dans les réserves ne signifie pas qu’un effondrement du système monétaire international est imminent, ni que le dollar perdra son rôle dominant à brève échéance. La diversification des réserves demeure un processus progressif, et l’or aura du mal à remplacer rapidement le dollar comme référence des marchés mondiaux de financement, de paiement et de collatéral.
Ce qui importe davantage, c’est la mutation de la nature de la demande en or. Tandis que les banques centrales augmentent leurs réserves d’or, elles réévaluent aussi les lieux de dépôt de ces réserves, la facilité d’accès aux actifs, ainsi que l’adéquation des dispositifs de garde avec leurs exigences de sécurité à long terme.
La recherche de Goldman Sachs révèle qu’en août, les réserves d’or étrangères déposées à la Fed de New York ont diminué d’environ 40 tonnes, tandis que les réserves sous garde à la Banque d’Angleterre ont augmenté d’environ 46 tonnes.
Ces données ne prouvent pas nécessairement que la même quantité d’or a été transférée de New York à Londres, ni n’éclairent précisément les raisons qui motivent le changement de lieu de dépôt par les banques centrales concernées. Toutefois, ces évolutions coïncident avec l’importance accrue accordée à la sécurité des réserves.
L’enjeu du lieu de conservation de l’or officiel concerne tant la confiance interbancaire, les besoins de liquidité, l’accessibilité des actifs que le mode de garde. En période de risque géopolitique ou face à des infrastructures financières influencées par les politiques nationales, ces facteurs deviennent d’autant plus critiques.
La logique d’investissement à long terme de l’or ne se limite donc plus à la couverture contre l’inflation ou les politiques monétaires accommodantes, mais englobe aussi la gestion des actifs souverains, la réduction de la dépendance à un système financier spécifique, et l’assurance de pouvoir disposer des réserves en cas de nécessité.
La pression des taux courts subsiste, l’achat des banques centrales n’implique pas forcément une hausse du prix de l’or
Bien que la demande à long terme demeure vigoureuse, le fait que l’or n’ait pas progressé la semaine dernière constitue un signal de court terme digne d’attention.
Alors que l’aversion au risque s’intensifie sur le marché, la réaction de l’or n’a pas été à la hauteur des attentes, montrant que les intervenants n’ont pas totalement délaissé le schéma traditionnel de valorisation axé sur le dollar et les taux réels. L’instabilité géopolitique, la soutenabilité budgétaire et la sécurité des réserves prennent certes de l’importance, mais ils ne dominent pas encore la formation des prix au détriment de la politique monétaire.
La remontée des anticipations d’inflation, la cherté de l’énergie, ainsi que le risque d’un resserrement monétaire pourraient continuer d’exercer une pression sur l’or. Si les rendements réels restent élevés, les investisseurs doivent alors peser le coût d’opportunité inhérent à la détention d’un actif sans revenu d’intérêt.
De ce fait, une aggravation de la situation géopolitique ne signifie pas nécessairement une hausse du prix de l’or. Les relations entre le dollar, les rendements réels et le cours de l’or doivent encore être confirmées à travers les échanges du marché.
La possibilité pour l’or de réaliser prochainement une percée convaincante servira d’indicateur sur l’évolution respective des différentes forces en présence. Si le prix de l’or franchit les résistances clés, que l’environnement des rendements réels devient moins défavorable, que la performance de l’or face aux principales monnaies s’améliore, et que les achats officiels continuent sur la même dynamique, cela signifierait que la demande structurelle de long terme commence à attirer davantage d’investisseurs privés.
En revanche, si le dollar s’apprécie durablement, que les rendements réels montent alors que le prix de l’or stagne, il est probable que la pression baissière persiste à court terme, même si les achats officiels restent élevés par rapport à la moyenne historique.
Comprendre l’évolution actuelle du cours de l’or implique de distinguer son rôle traditionnel d’actif refuge à court terme de sa fonction de couverture à long terme contre les risques liés aux finances souveraines et à la sécurité des réserves.
Si l’aversion au risque se détériore brutalement, le comportement de l’or à court terme sera très sensible à la liquidité du marché et à l’évolution des rendements des Treasury américains. Comme actif de réserve à long horizon, l’attrait de l’or dépendra alors surtout de la manière dont chaque banque centrale évalue la composition des réserves officielles, la sécurité des actifs et la crédibilité des bilans souverains.
Les récentes analyses de Goldman Sachs montrent que la base de la demande de long terme en or demeure solide : les achats des banques centrales restent massifs, la Chine joue effectivement un rôle clé, et la question de la sécurité et du lieu de dépôt des réserves officielles gagne en importance.
Reste à voir si le marché privé accordera davantage de poids à ces facteurs structurels. L’incapacité de l’or à franchir de nouveaux sommets la semaine dernière rappelle que les tendances à court terme ne reflètent pas toujours les fondamentaux de long terme ; cependant, la persistance d’achats officiels soutenus souligne qu’une simple faiblesse des prix à court terme ne saurait justifier l’idée d’un affaiblissement du soutien de long terme du métal jaune.
Actuellement, le marché de l’or reste pris entre les tensions de la politique monétaire à court terme et la demande structurelle de diversification des réserves à long terme. Les achats des banques centrales offrent un soutien majeur au marché, mais une progression du prix de l’or restera tributaire d’un changement de perspective des investisseurs privés, qui pourraient accorder davantage d’importance à la sécurité des réserves, aux risques géopolitiques et financiers dans leur modèle de valorisation.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Un solide rapport trimestriel stimule la négociation AI, les contrats à terme sur actions américaines augmentent, SpaceX gagne 9 % avant l'ouverture, Super Micro Computer monte d'environ 15 %, les prix du pétrole repartent à la hausse.
Soutenues par les solides résultats trimestriels de SpaceX et Supermicro, les actions américaines liées à l’IA sont en hausse avant l’ouverture du marché. Nvidia progresse de 1,8 %, AMD de 2,5 %, Intel de 2,9 %. SanDisk monte de 2,9 %, Western Digital de 2,1 %, et Seagate Technology de 2,4 %.
Prix des cryptos
Plus


