I. Des chatbots au “jumeau numérique” en usine : ce que cette intervention a vraiment changé
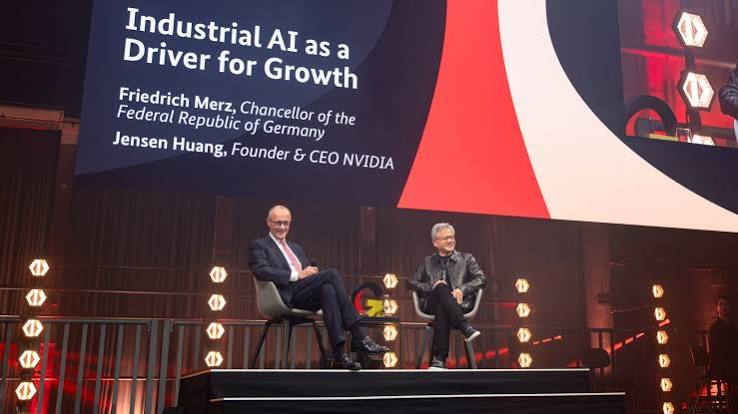
La GTC Berlin de Nvidia (20-22 octobre) vient tout juste de se terminer. Le discours principal de Jensen Huang a déplacé l’attention du simple entraînement des grands modèles vers
l’IA physique (Physical AI) + l’IA agentique (Agentic AI) + l’usine d’IA
.
Il a répété à plusieurs reprises un constat central : à l’avenir, chaque entreprise possèdera deux usines — une physique et une usine jumeau numérique presque indiscernable du réel, toutes deux pilotées par le logiciel et l’IA. La prochaine vague ne se limitera plus à la conversation et à la génération de contenu, mais se concentrera sur les robots, la conduite autonome, la fabrication industrielle, l’industrie lourde et d’autres scénarios d’interaction avec le monde physique.
Lors de la conférence, le DSX Pod (usine d’IA modulaire, déployable en 14 jours), une architecture de référence d’agent de sécurité OpenShell, ainsi qu’un renforcement de la souveraineté de l’IA (contrôle européen de la puissance de calcul et des données) ont également été dévoilés.
Jensen Huang a aussi comparé l’économie de l’IA à un gâteau en cinq couches (énergie, puissance de calcul, usine d’IA, modèles, applications), soulignant que la couche du calcul est actuellement quasi monopolisée par
Nvidia. Fait intéressant, il a déclaré, devant le chancelier allemand, que « l’électron ne remplacera jamais l’atome », signifiant que les entreprises expertes en fabrication auront un avantage à l’ère de l’IA : un message encourageant pour les géants industriels,
mais en réalité une indication pour le marché : la demande en puissance de calcul migre du laboratoire vers la chaîne de production.
II. Double moteur : puissance de calcul + IA physique — ces entreprises US en profitent directement
L’intervention a encore solidifié l’effet multiplicateur durable sur la demande de puissance de calcul généré par « inférence + agents intelligents + IA physique ». Le grand bénéficiaire reste Nvidia (
NVDA) : plateforme usine d’IA, feuille de route
Vera Rubin, augmentation continue de la valeur ajoutée par GW (de près de 18 milliards à plus de 40 milliards USD), et liens profonds avec l’industrie allemande (Siemens, etc.), la souveraineté européenne de l’IA et les plateformes robotiques (Isaac).
Sur la chaîne d’approvisionnement,
Broadcom (AVGO) profite de la demande pour les réseaux à haut débit, les puces sur-mesure, et les centres de données; Micron (MU) continue de profiter de la tendance HBM et du stockage haut de gamme ; TSMC (TSM), au cœur des processus avancés, assure le packaging avancé et l’augmentation des capacités pour Nvidia et son écosystème.
La logique est claire : des agents intelligents connectés en permanence, des usines jumeaux numériques effectuant de la simulation et de la prise de décision 24 h/24, transformeront l’appel ponctuel en charge soutenue. En cumulant l’arrivée de l’IA physique, la demande en calcul n’est plus linéaire mais s’accélère fortement.
Jensen Huang a également souligné à plusieurs reprises que le goulet d’étranglement est passé des puces à l’électricité, au foncier et aux usines, ce qui signifie que celui qui parviendra à fournir l’ensemble des capacités d’usine d’IA détiendra la plus forte valeur ajoutée.
III. Conclusion : au-delà du battage médiatique, la vraie opportunité, c’est “qui pourra permettre à l’IA d’entrer en usine, rapidement et en toute sécurité”
Ce discours berlinois a fait évoluer le récit de la “course aux modèles” à la “mise en œuvre industrielle” : l’IA n’est plus un jouet pour entreprises internet, c’est désormais le nouvel outil de production de l’industrie, de l’automobile et de l’énergie.
Pour les investisseurs, il faut privilégier les titres les plus associés aux usines d’IA Nvidia et plateformes d’IA physique (NVDA au centre, AVGO, MU, TSM en écosystème), et suivre la concrétisation des commandes via les collaborations entre l’IA souveraine européenne et l’industrie.
À court terme, des facteurs comme les taux d'intérêt macro-économiques, l’électricité et le rythme d’autorisation des data centers peuvent influencer, mais la logique « chaque entreprise avec deux usines + agents toujours actifs » reste plus solide que de ne regarder que le chiffre d’affaires de quelques sociétés de modèles.
En résumé : auparavant, l’humain posait la question et l’IA répondait ; désormais, l’IA va devenir le “chef d’atelier” en usine — ceux qui alimentent ces usines numériques en électricité, en cartes ou en cadres de sécurité, seront les gagnants de cette vague de l’IA physique.
Liste des actions américaines bénéficiaires du discours de Jensen Huang à la GTC Berlin
| Entreprise |
Ticker |
Logique de bénéfice clé |
Liaisons/avantages principaux |
| Nvidia |
NVDA |
Plateforme d’usine d’IA + IA physique + charge persistante des agents, booste directement la demande de puissance de calcul et la valeur ajoutée par GW |
Plateforme clé (DSX Pod, robots Isaac, feuille de route Vera Rubin), coopération approfondie avec l’IA souveraine européenne et l’industrie allemande, position dominante sur le calcul |
| Broadcom |
AVGO |
La demande en interconnexion à haut débit, puces personnalisées, réseaux de centres de données croît avec l’expansion des usines d’IA |
Fournisseur clé en réseaux & ASICs personnalisés, bénéficie de l’usine d’IA modulaire & évolution optique des réseaux |
| Micron |
MU |
La demande en stockage haut de gamme (HBM) croît avec la livraison GPU & la charge continue d’inférence/jumeau numérique |
Memory AI clé, IA physique et scénarios agents amplifient les besoins en bande passante mémoire |
| TSMC |
TSM |
Processus et packaging avancés pour l’augmentation de capacité chez Nvidia et l’écosystème |
Principal sous-traitant de Nvidia et partenaire CoWoS packaging, bénéficie directement de l’équipement matériel des usines d’IA |

 Bitget2026/10/21 11:50