
La résonance du prix du pétrole et de l’euro ouvre une fenêtre de transition pour les grandes classes d’actifs.

Fxtop 6 octobre—— Le marché macro mondial entre actuellement dans un tournant majeur de style, la combinaison « forte inflation, hauts rendements, dollar fort » qui dominait jusqu’ici le marché s'assouplit rapidement.
Le marché macro mondial traverse actuellement un tournant de style clair, la combinaison « forte inflation, hauts rendements, dollar fort » qui dominait le marché jusqu’à présent perd soudainement de son influence.
Le prix du pétrole atteint un sommet temporaire puis recule, le retournement des fondamentaux de l’euro apparaît, les institutions étrangères plébiscitent collectivement la valeur d’allocation des obligations d’État américaines, plusieurs signaux convergent, entraînant une baisse synchronisée de l’indice du dollar et des rendements sur les obligations américaines, ce qui ouvre un espace de reprise haussière aux actifs tels que l’or et les devises non-dollar, redéfinissant temporairement la logique de tarification des grandes classes d’actifs.
Tournant majeur sur le marché pétrolier : la prime de risque d’inflation énergétique se résorbe rapidement
Le moteur principal de la vague mondiale actuelle de forte inflation et de taux élevés provient de la prime de risque sur l’offre énergétique en raison des tensions géopolitiques au Moyen-Orient.
A l’époque, les Houthis du Yémen contrôlaient les détroits de la mer Rouge, la navigation dans le Golfe Persique était limitée, le marché redoutait une rupture d’approvisionnement mondiale en pétrole brut, ce qui a poussé le prix du Brent près de 100 dollars, constituant le socle de la logique défendant les hauts rendements du Trésor américain et du dollar fort.
Mais à ce stade, le récit de panique unilatéral sur le marché pétrolier s’est complètement inversé, avec la matérialisation simultanée de plusieurs facteurs positifs.
La ministre américaine de l’Énergie, Jennifer Granholm, a confirmé que le prix du diesel avait atteint un sommet il y a plusieurs semaines ; même si le détroit d’Ormuz reste une zone de risques, et que le prix du pétrole brut demeure élevé, l’ensemble du marché pétrolier est dans une phase de détente.
Plus important encore, les risques extrêmes du marché ont été écartés.
Parallèlement, les politiques mondiales soutiennent l’offre : le G7 a déjà annoncé la libération de 100 millions de barils de pétrole brut et de diesel provenant de ses réserves stratégiques d’urgence, l’Italie a confirmé sa participation au plan de libération, et l’AIE finalisera les détails lors de sa réunion des 14-15 octobre. Le marché est passé d’une « panique de rupture d’approvisionnement géopolitique » à un « soutien politique de sécurité d’approvisionnement ».
La plus grande évolution du marché actuellement : il n’est pas nécessaire que le prix du pétrole s’effondre, seulement qu’il ne fasse plus de nouveau sommet et recule progressivement pour continuer à comprimer les anticipations d’inflation, réduire la prime de risque d’inflation, sapant ainsi le socle de la hausse des rendements sur les obligations américaines de long terme.
Néanmoins, le haut responsable de la sécurité iranienne, Rezaei, indique que l’Iran n’ouvrira pas le détroit d’Ormuz sous la menace ou la pression ; mais la prolongation du blocus du pétrole brut affecte encore l’économie iranienne, alors que l’offre mondiale de brut progresse nettement, ce qui empêche le prix du pétrole de chuter davantage.
Multiples facteurs fondamentaux positifs pour l’euro, les institutions anticipent un retournement
La force continue du dollar reposait sur l’inquiétude du marché face à la forte dépendance de l’Europe vis-à-vis de l’énergie, la flambée des prix du pétrole entraînant une inflation importée, pénalisant l’économie, réalisant une configuration de tarification « force américaine/faiblesse européenne ».
Mais aujourd’hui, cet écart de force se réduit rapidement, l’euro bénéficiant d’une amélioration sur les plans fondamentaux, industriel et des anticipations de marché.
Ajouté à la décrue continue du prix du pétrole, le coût des importations énergétiques européennes chute nettement, améliorant à la marge le compte courant et corrigeant véritablement la faiblesse fondamentale de l’euro.
Sous l’effet combiné de ces facteurs économiques et industriels, les anticipations du marché se retournent complètement.
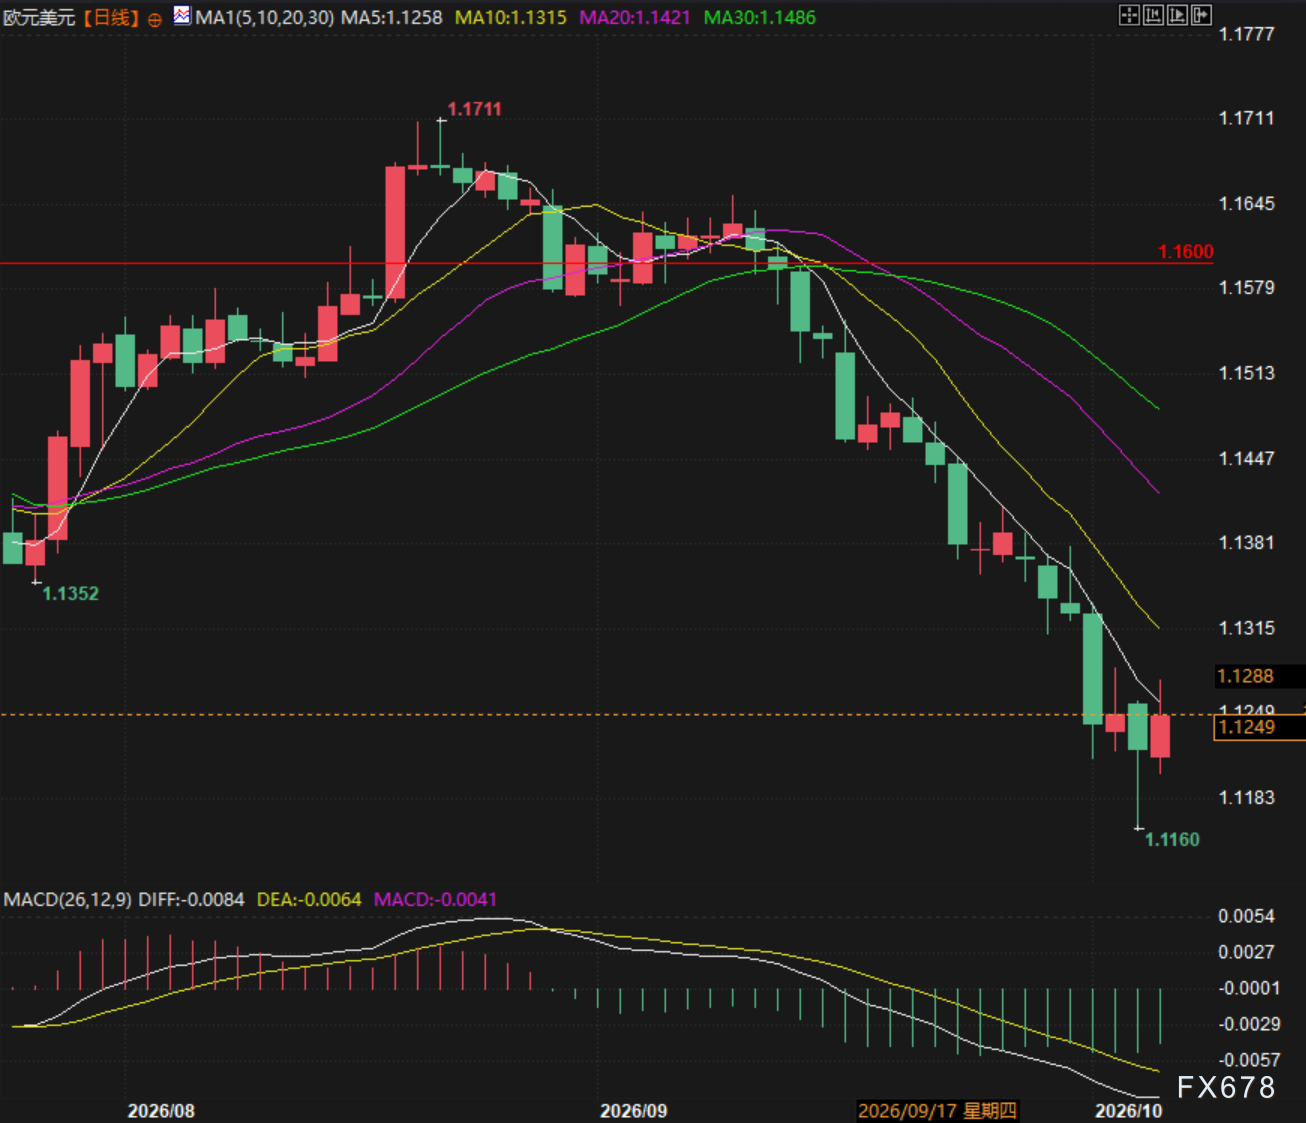
(Graphique journalier EUR/USD, source : Easy Forex France)
Les rendements à long terme des obligations US atteignent un sommet, les grands investisseurs étrangers démarrent une allocation anticipée
Auparavant, la vente massive des Treasuries US, faisant grimper les rendements à un plus haut de 24 ans, était alimentée par la prime de risque d’inflation et l’inquiétude du déficit budgétaire, sur fond de pessimisme extrême du marché.
Le géant mondial de la gestion d’actifs Pimco a identifié le point d’inflexion. Son conseiller principal, Richard Clarida, estime que, après le fort rebond des rendements, la valorisation des obligations US est devenue extrêmement attractive, incitant les institutionnels à renforcer leur exposition à la duration.
Selon les institutionnels, que ce soit face à un recul des valeurs de croissance US ou à un ralentissement économique, les obligations offriront une réelle valeur défensive : le potentiel de hausse des taux longs devient alors limité.
Boucle macroéconomique : baisse des taux et du dollar, fenêtre haussière sur l’or et les actifs de croissance
Le marché a désormais formé une chaîne claire de transmission macro : détente des prix du pétrole comprimant la prime d’inflation → plafonnement puis repli des taux à long terme US → baisse généralisée des taux d’actualisation ; parallèlement, l’amélioration des anticipations économiques européennes et le rebond de l’euro pénalisent l’indice du dollar.
Faiblesse du dollar + repli des taux réels : situation doublement favorable à l’or ; la baisse généralisée des taux d’actualisation corrige aussi les valorisations des actifs de croissance techno à duration longue, faisant passer la dynamique d’allocation des « anti-inflation » vers la « reprise/valorisation ».
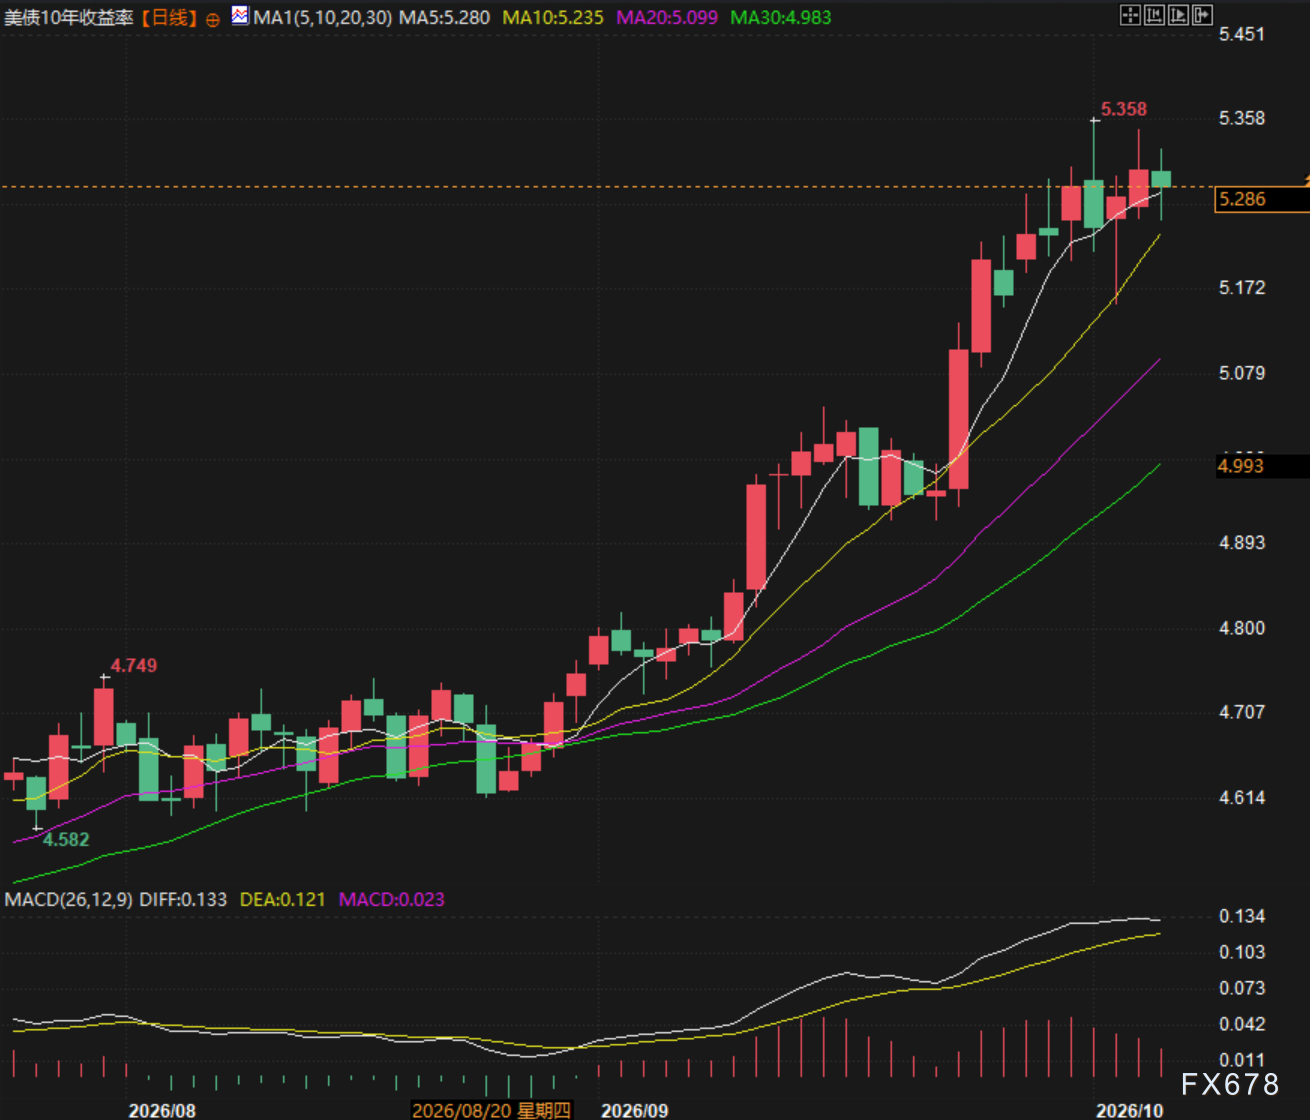
(Graphique journalier US Treasuries 10 ans, source : Easy Forex France)
Conclusion : le marché entre dans une fenêtre de retournement clé temporaire
La logique précédente du marché « géopolitique + inflation dopant les taux, dollar fort pénalisant les actifs risqués » s’estompe, le trading s’articulant désormais autour d’un reflux de l’inflation, pic des taux, faiblesse du dollar.
Pas besoin d’un fort ralentissement économique : la seule résorption du risque géopolitique, la reprise des anticipations d’offre et le retour à la raison des valorisations suffisent à justifier le retournement de style des actifs.
À court terme, tant que le pétrole ne rebondit pas violemment, ce climat favorable perdurera, offrant une fenêtre d’achat claire à gauche sur l’or, l’euro, les Treasuries US et les actifs de croissance.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Apple (AAPL.US) s’associe à LG pour entrer sur le marché de la maison intelligente : des accessoires comme des sonnettes, des thermostats et des caméras porteront la marque LG.
Selon des sources proches du dossier, Apple s'apprête à renforcer sa présence sur le marché des appareils domestiques intelligents, y compris les sonnettes, thermostats et autres accessoires, et ces produits seront développés en collaboration avec LG Electronics grâce à une forme de partenariat inhabituelle.
Rétrospective-ROI-Pour le Trésor dirigé par Trump, la « queue » des enchères est la partie la plus délicate : McKeefer
Répétition, le contenu principal reste inchangé. Jamie McGeever, Reuters, Orlando, Floride, 6 octobre – Les adjudications de bons du Trésor américain devraient normalement être des affaires routinières, prévisibles et dépourvues d'intérêt médiatique. Mais l’époque actuelle n'est pas ordinaire, et l'administration Trump risque de voir la faiblesse des ventes de bons du Trésor faire la une de l’actualité. Le Trésor américain prévoit d'émettre près de 120 milliards de dollars de bons cette semaine, marquant la première émission depuis deux semaines, à l’exception des bons du Trésor à court terme : 58 milliards de dollars de bons à trois ans mardi, 39 milliards de dollars à dix ans mercredi, et 22 milliards de dollars à trente ans jeudi. Dans des conditions normales, ces adjudications n'auraient guère d'importance, mais l’intérêt s’est accru à cause des résultats extrêmement décevants des ventes des 22 au 24 septembre—en particulier celle du 23 septembre concernant les bons à cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis lors, les rendements non seulement n’ont pas baissé, mais ils ont grimpé à des niveaux inégalés depuis des décennies sur la majorité des maturités. Il est important de noter que la probabilité d’un « échec » d’une adjudication de bons du Trésor américain est quasiment nulle. Les primary dealers—les 26 banques et institutions actuellement agréées par la Fed de New York pour intervenir sur ce marché—sont toujours tenus de participer, agissant en tant que souscripteurs pour garantir le bon fonctionnement du marché des bons du Trésor américain, le plus liquide au monde, pesant 30 000 milliards de dollars. Cela permet, en retour, la continuité du fonctionnement du système financier mondial. Des milliers de milliards de dollars de dette, d’actifs et de produits dérivés mondiaux prennent les bons du Trésor américain comme référence. Ceux-ci servent aussi de garantie pour lubrifier les rouages du système financier américain et global, comme dans les opérations de pension, les prêts interbancaires et autres financements. En résumé, tant que les bons du Trésor restent le pilier du système financier mondial, il y aura toujours des acheteurs lors des adjudications. La question demeure, comme toujours, à quel prix ces obligations sont finalement attribuées. Actuellement, le coût d’emprunt sur le marché secondaire a atteint ses niveaux les plus élevés depuis le milieu des années 2000, il est donc logique de penser que le Trésor paiera également des taux élevés sur le marché primaire. Mais, comme l'ont montré les récentes adjudications, un choc négatif reste possible. « Trop gros pour être absorbé par le marché ? » L’adjudication de 70 milliards de dollars de bons à cinq ans du 23 septembre a été la plus préoccupante de ces dernières années. La demande, mesurée par le « bid-to-cover ratio », a été la plus faible depuis neuf ans. Le Trésor a finalement vendu ces obligations à un rendement de 5,033 %, soit plus de 3 points de base au-dessus du rendement marché à la clôture des offres. Trois points de base peuvent sembler insignifiants, mais pour une adjudication à cinq ans, c’est exceptionnel. Il s'agit du plus grand « tail » (écart entre le rendement moyen adjugé et le marché) depuis juin 2022. D’après les analystes de JP Morgan, il faut remonter à 2011 pour retrouver un écart de 3 points pour une telle adjudication, à l’époque de la crise du plafond de la dette qui avait conduit à une dégradation de la note de crédit américaine en août. Aujourd’hui, les craintes liées à la situation budgétaire américaine tendent à faire grimper les coûts d’emprunt à long terme. Ainsi, le marché anticipe que l’administration Trump déplacera progressivement ses besoins de financement massifs sur des maturités intermédiaires ou plus courtes—celles avec un coût moindre. C’est pourquoi l’adjudication des cinq ans d’il y a deux semaines a tellement inquiété. Un « tail » de 3 points n’est pas rare sur les émissions de longue maturité, mais il l’est pour des obligations au « ventre » de la courbe. Si le Trésor devait recourir à des primes plus élevées pour les placer, cela indiquerait de sérieux problèmes. Des « tails » importants peuvent être causés par divers facteurs, comme une volatilité du marché le jour de l’adjudication, ou des inquiétudes fondamentales plus profondes susceptibles d’éroder la demande au fil du temps. Il est souvent difficile de distinguer ces deux dynamiques, qui ne s’excluent pas mutuellement. D’un point de vue plus optimiste, cette inquiétude ne s’est pas encore propagée aux échéances courtes—du moins pas pour l’instant. Les rendements des bons à trois et dix ans ont augmenté, en hausse d’environ 50 points de base par rapport à l’adjudication précédente un mois plus tôt, oscillant respectivement autour de 4,96 % et 5,32 %. Le rendement à trente ans a grimpé de près de 35 points de base, atteignant 5,65 %. Ce niveau paraît assez élevé po
Prix des cryptos
Plus


