
Le rendement des obligations mondiales approche 4 % pour la première fois depuis 2007, tandis que le niveau des taux d'intérêt sur l'ensemble des obligations américaines atteint son plus haut niveau depuis vingt ans.

Les rendements des obligations mondiales s'approchent du seuil clé de 4% pour la première fois depuis 2007, tandis que le rendement des bons du Trésor américain à 30 ans atteint son niveau le plus élevé depuis 2004, marquant une vague de vente synchronisée sur les marchés obligataires mondiaux.
Lundi, sous l'impulsion de la hausse des prix du pétrole, la courbe des taux des bons du Trésor américain a progressé de 7 à 8 points de base sur toutes les échéances, et l’indice Bloomberg Global Aggregate Bond s'est approché de 4% pour la première fois depuis 2007.
Le niveau global des taux d'intérêt aux États-Unis a désormais atteint son plus haut niveau depuis 20 ans, avec notamment un bond du rendement réel à 10 ans, établissant un record depuis la faillite de Lehman Brothers.
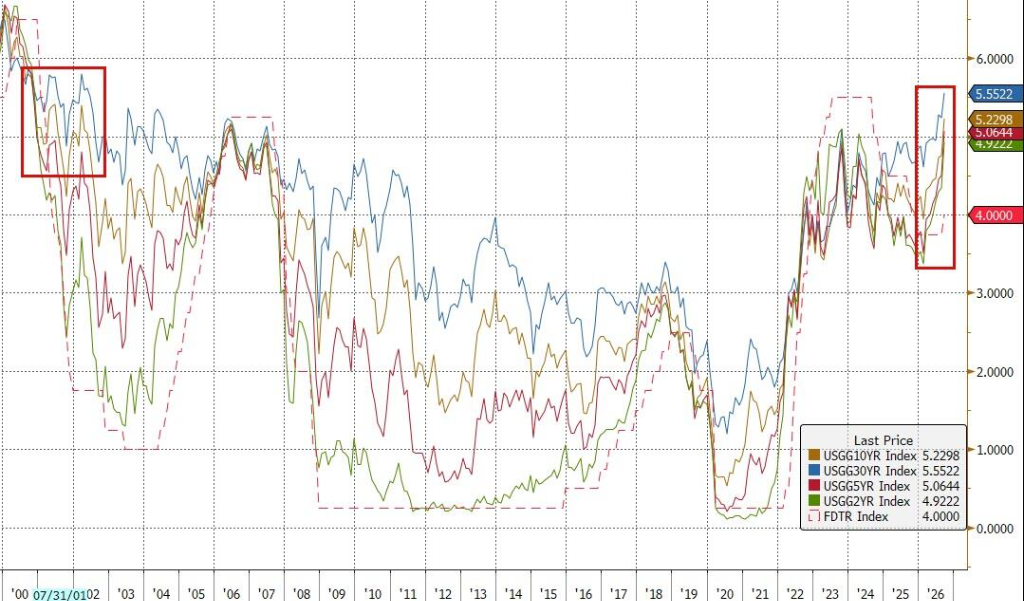
Le niveau élevé des prix de l'énergie impose une pression supplémentaire sur la Réserve fédérale pour relever les taux. Depuis 2021, le taux d'inflation américain reste au-dessus de son objectif, et la pression importée des coûts énergétiques rend la lutte contre l’inflation encore plus complexe.
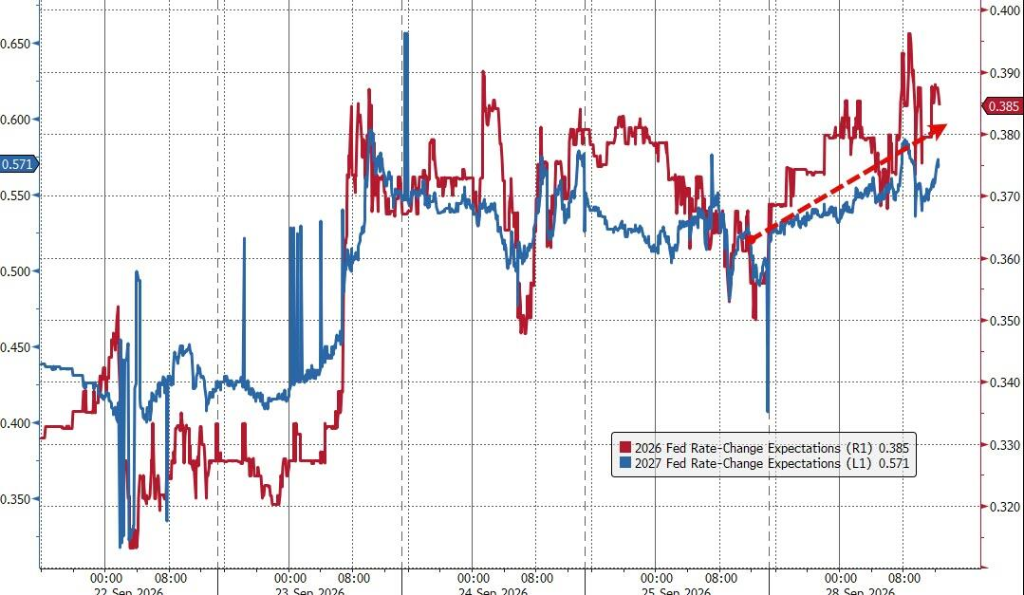
Les données du marché des swaps indiquent que les investisseurs anticipent pleinement au moins trois hausses de taux de 25 points de base par la Réserve fédérale dans les 12 prochains mois, voire une quatrième hausse éventuelle.
La géopolitique domine le récit macroéconomique, la hausse des matières premières risque de nuire à la demande
Selon Bloomberg, les obligations mondiales s'approchent d'un rendement de 4% pour la première fois depuis 2007.Ce seuil est crucial, car la focalisation des marchés sur ce niveau accentue la volatilité des prix et encourage une poursuite de la hausse des rendements.
Le rendement des bons du Trésor américain à 30 ans a atteint son niveau le plus élevé depuis 2004, illustrant combien la partie longue de la courbe subit la pression la plus marquée lors de ce mouvement de vente. Les obligations à très longue échéance sont particulièrement sensibles aux anticipations de taux, et la hausse de leurs rendements au-dessus des sommets pluriannuels indique que le marché revoit à la hausse le chemin des taux à long terme.
Malgré une période où la politique monétaire et les statistiques économiques masquaient les fluctuations du marché pétrolier, le contexte géopolitique est redevenu le principal moteur des marchés.
Ian Lyngen, responsable de la stratégie sur les taux américains chez BMO Capital Markets, déclare que la guerre en Iran et ses potentielles répercussions sur l'économie mondiale restent un moteur clé du récit macroéconomique actuel. Ce climat d'inquiétude liée aux chocs extérieurs se transmet directement au marché obligataire, provoquant une hausse large des rendements sur la dette américaine.
La hausse continue des prix du pétrole aggrave directement le risque d’une inflation durablement élevée. Face à une inflation qui n'a pas réussi à revenir dans la fourchette cible depuis 2021, le niveau élevé des prix de l'énergie réduit davantage la marge de manœuvre de la Réserve fédérale en matière de politique monétaire.
Comme l'indiquent les prix du marché des swaps, les anticipations de la trajectoire des taux pour l'année à venir deviennent de plus en plus agressives, les marchés se préparant à une politique monétaire plus stricte, plus longue et plus vigoureuse de la Réserve fédérale.
Tandis que les investisseurs orchestrent leurs transactions au fil des principaux titres sur les conflits, certains acteurs institutionnels avertissent que le marché pourrait ignorer des risques économiques de fond plus profonds. Brij Khurana, gestionnaire de portefeuille chez Wellington Management, souligne que les décisions de trading sur les rendements sont actuellement dictées par l’actualité de la guerre en Iran. Il avertit :
Il se pourrait qu’ils négligent une perspective macroéconomique plus vaste, à savoir que le maintien des prix des matières premières à des niveaux aussi élevés pendant une période prolongée entraînera une baisse réelle des revenus et finira par endommager la demande.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Un verdict de brevet record de 5,7 milliards de dollars a été rendu, Burford Capital (BUR.US) pourrait encaisser 1,4 milliard de dollars et le cours de l'action a bondi de plus de 12 % à un moment donné.
Burford Capital Ltd. a bondi lundi une hausse de plus de 12%, enregistrant ainsi la plus forte progression intrajournalière depuis fin mars, après qu’un jury fédéral a rendu son verdict dans une affaire de brevet impliquant Apple.
Pfizer (PFE.US), BioNTech (BNTX.US) et Moderna (MRNA.US) ont vu leur demande de rejet de la plainte pour violation de brevet sur l’ARNm de Monsanto, filiale de Bayer, refusée par le juge.
Un juge fédéral du Delaware, aux États-Unis, a rejeté lundi la demande de Pfizer, BioNTech et Moderna. Les trois sociétés avaient auparavant demandé le rejet d’une plainte déposée contre elles par Monsanto, filiale du géant pharmaceutique allemand Bayer. Cette plainte concerne l’utilisation, par ces sociétés pharmaceutiques, d’un brevet lié à la technologie mRNA.
Après des années d’attente, encore un report ! La présentation de la Tesla Roadster (TSLA.US) est reprogrammée au 15 octobre, la conférence de lancement étant annulée en raison de conditions météorologiques défavorables.
Tesla a reporté à nouveau à la date du 15 octobre la révélation de la nouvelle génération de sa voiture de sport Roadster, initialement prévue cette semaine.
La dette et l'inflation deviennent les plus grands obstacles ! Deutsche Bank avertit : le “filet de sécurité politique” des marchés mondiaux est en train de faillir, une volatilité accrue à prévoir
Selon un rapport récent publié par le Deutsche Bank Research, les décennies d'interventions massives de politique visant à amortir les chocs de l'économie mondiale touchent à leur fin. La montée de la dette publique, des taux d'intérêt élevés et une inflation persistante affaiblissent le « filet de sécurité » traditionnel des gouvernements et des banques centrales.
Prix des cryptos
Plus


