
La véritable raison de la chute brutale de BTC : il ne s'agit pas d'un effondrement des cryptomonnaies, mais d'un désendettement mondial provoqué par le choc du yen.

Il n'y a pas eu de véritables ventes massives : ni les ETF, ni les mineurs, ni les baleines n'ont réduit leurs positions
La chute provient des produits dérivés : les positions longues à fort effet de levier ont été liquidées en masse à des niveaux clés
La faible liquidité a amplifié la baisse : un carnet d’ordres creux a transformé de petits chocs en fluctuations systémiques
La structure du marché n’a pas été détruite : le retour des capitaux, l’augmentation des adresses d’accumulation et la baisse de la volatilité sont déjà des signes de reprise

1. Tout le monde a été effrayé par la chute, mais la cause n’est pas le marché crypto
BTC a chuté brutalement en quelques minutes, provoquant une panique instantanée sur le marché. Mais si vous ne regardez que le bitcoin, vous vous tromperez complètement.
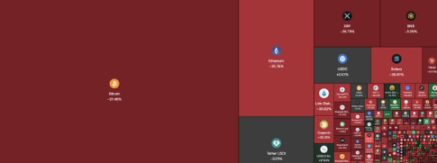
Car cette chute n’est pas un événement propre à la crypto, mais une baisse synchronisée des actifs mondiaux :
Chute des actions américaines
Hausse des rendements des obligations d’État américaines
Recul généralisé des actifs à risque
Le point de départ vient d’un marché rarement surveillé : le Japon.
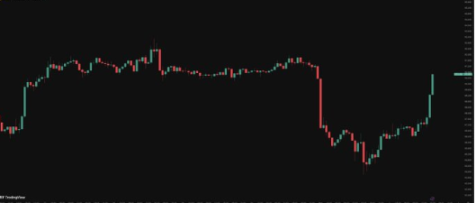
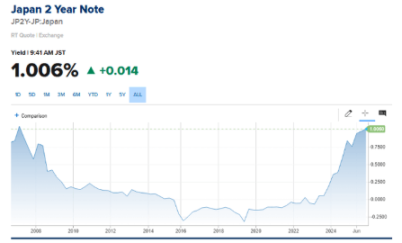
2. Le Japon a mis fin à dix ans de « financement bon marché », déclenchant instantanément l’effondrement de l’appétit mondial pour le risque
Le Japon a maintenu des taux d’intérêt ultra-bas pendant des années, ce qui a permis aux capitaux mondiaux d’utiliser massivement le yen comme « devise de financement à faible coût » pour réaliser des arbitrages inter-actifs (carry trade) :
Emprunter du yen à bas coût
Acheter du BTC, des actions technologiques, des obligations d’État ou d’autres actifs à rendement élevé
Mais lorsque le Japon augmente soudainement le coût de l’emprunt, ces capitaux doivent revenir.
Ce n’est pas parce que le BTC est devenu moins attractif, mais parce que :
Le financement devient plus cher → le coût des positions augmente → les arbitrages doivent être clôturés.
Pas de complot, pas de baleine qui vend massivement, il s’agit d’un cas typique de
« deleveraging macroéconomique ».
3. Les premiers touchés sont les traders d’arbitrage à fort effet de levier
Le rebond soudain du yen signifie :
Les positions à effet de levier financées en yen deviennent extrêmement coûteuses
La pression sur les marges augmente
Le coût des arbitrages longs sur BTC explose
Ces capitaux doivent donc réduire rapidement leurs positions, ce qui déclenche :
Première vague de ventes sur BTC → la chaîne de baisse s’enclenche.
4. Le véritable point de rupture est apparu à 90 000 $ : une zone saturée de positions longues à fort effet de levier
BTC est resté solide jusqu’à ce que le prix casse le niveau structurel le plus crucial : 90 000 $
À ce niveau, il y avait :
Trop de positions longues
Trop de levier
Des zones de stop-loss et de liquidation très denses
Au moment où ce niveau a été franchi :
Les ventes actives ont afflué, la liquidité s’est évaporée, le marché est passé d’une baisse à une chute libre.
5. Ce sont les liquidations, et non les ventes, qui ont réellement provoqué la chute
Les liquidations longues se sont déclenchées en réaction en chaîne :
Déclenchement des stop-loss → baisse
Déclenchement des liquidations → baisse plus profonde
Encore plus de liquidations à effet de levier → marché hors de contrôle
En quelques minutes à peine,
plus de 600 millions de dollars de positions longues ont été liquidées de force.
La chute n’est pas due à la panique des investisseurs, mais à :
Des ventes forcées.

6. Les données spot révèlent la vérité : il ne s’agit pas d’une « vraie vente »
L’analyse des données on-chain et des ETF confirme :
Les ETF n’ont pas réduit leurs positions
Les mineurs n’ont pas vendu
Les portefeuilles baleines continuent d’accumuler
Les seuls à avoir réellement vendu sont :
Les traders de produits dérivés à fort effet de levier.
La structure du marché n’a pas connu de « vraie pression vendeuse » comme en marché baissier.

7. La faible liquidité a amplifié la baisse : un petit choc est devenu une avalanche
Récemment, de nombreux carnets d’ordres sur les plateformes d’échange manquaient de liquidité :
Peu d’ordres d’achat
Manque de profondeur
Une seule grosse vente pouvait traverser plusieurs niveaux de carnet
Cela a transformé une baisse normale de 3 à 5 % en une chute brutale de plus de 10 %.
Le même schéma s’était déjà produit en 2023, avant que BTC ne franchisse les 30 000 $.
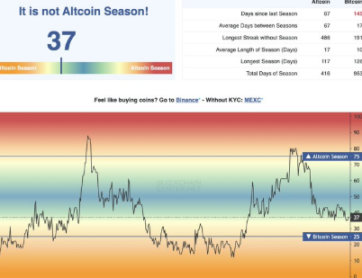
8. Ce n’est pas un marché baissier, mais une purge saine de l’effet de levier
Les caractéristiques typiques d’un marché baissier incluent :
Distribution de tokens sur une longue période
Ventes massives continues par de grandes institutions
Forte augmentation des sorties sur le marché spot
Tendance de fond brisée
Ici, c’est tout l’inverse :
Les liquidations viennent des produits dérivés, pas du spot
Les baleines continuent d’accumuler
Les capitaux ne quittent pas le système
Le taux de levier chute rapidement (ce qui est favorable à une reprise)
Cela ressemble davantage à une « détoxification » violente mais bénéfique du système.
9. Les signes de reprise sont déjà là : la structure reste solide
Les données on-chain et de marché montrent déjà des signaux de retournement :
Les flux entrants de stablecoins repartent à la hausse
Le nombre d’adresses d’accumulation augmente
La volatilité diminue
L’effet de levier sur les produits dérivés revient dans une fourchette saine
Tant qu’il n’y a pas de nouveau cygne noir macroéconomique comme la politique japonaise,
La structure à moyen terme du BTC reste celle d’un marché haussier solide.
En conclusion
Cette chute rapide du BTC n’est pas due à un problème interne au marché crypto, mais à un choc de liquidité macroéconomique mondial déclenché par un changement de politique au Japon.
Lorsque le yen s’est soudainement renforcé et que le coût du financement a grimpé en flèche, les capitaux qui dépendaient depuis longtemps du « carry trade yen bon marché » ont été contraints de revenir rapidement, déclenchant une série de liquidations en chaîne sur le marché crypto.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les équipements de semi-conducteurs font face à un « ralentissement de la valorisation » ? Morgan Stanley relève les prévisions de bénéfices pour Applied Materials (AMAT.US) mais réduit l'objectif de cours
Morgan Stanley a abaissé son objectif de cours pour Applied Materials, l'un des plus grands fabricants mondiaux d'équipements pour semi-conducteurs, de 642 dollars à 563 dollars.
La FAA suspend la certification du Boeing 737 MAX 10, le cours de l'action chute de près de 7%
La FAA a annoncé la suspension de la certification du modèle Boeing 737 MAX 10 en raison d’un nouveau défaut logiciel fourni par GE Aerospace, qui pourrait affecter la fonction de guidage automatique en cas de reprise de vol et augmenter la charge de travail des pilotes. Plus de 1 500 commandes pour le MAX 10 sont en attente, et la certification est essentielle pour améliorer la trésorerie de Boeing et faire face à Airbus. Le calendrier de certification, initialement prévu pour octobre, est à nouveau modifié. Le cours de l’action Boeing a chuté de 6,9 % lundi.
Négociations indirectes entre les États-Unis et l'Iran ? L'Iran fait des concessions ? Les divergences restent importantes ? L'Arabie saoudite reprend ses exportations ? Le prix du pétrole a chuté en oscillant dans un climat d'incertitude pendant la nuit.
Lundi, le WTI a atteint un sommet de 96,54 dollars et le Brent a grimpé jusqu'à 108,83 dollars, avant que les deux indices ne perdent plus de 5 dollars en quelques heures. La réouverture de l'oléoduc Est-Ouest d'Arabie saoudite a constitué la première véritable nouvelle baissière. Sur le plan diplomatique, les informations entre les États-Unis et l'Iran se sont succédé : il a été rapporté que Trump serait prêt à échanger la levée des sanctions contre des concessions nucléaires, ce que l'intéressé a immédiatement démenti. Selon des sources, l'Iran aurait accepté de suspendre l'enrichissement d'uranium, mais la partie américaine parle de « profondes divergences ». En outre, l'Iran estime en privé qu'il est peu probable de parvenir à un accord avant les élections, et prévoit une possible escalade après celles-ci, rendant la prime de risque difficile à éliminer sur les marchés.
Le prix du pétrole à cent dollars déclenche une « revalorisation des flux de trésorerie » ! BP (BP.US) prévoit de vendre son activité de biocarburants au Brésil et accélère la concentration sur les actifs pétroliers et gaziers.
La société BP Plc envisage diverses options pour ses activités de biocarburants au Brésil, y compris une vente, alors que la directrice générale Meg O'Neill accélère la restructuration du portefeuille d'activités de ce géant de l'énergie.
Prix des cryptos
Plus


