
Goldman Sachs: el monopolio de las megacapitalizaciones tecnológicas se desmorona, el punto de inflexión en la concentración del mercado después de 15 años ya es visible

El patrón de alta concentración bursátil en EE.UU., que ha persistido por más de quince años, está empezando a desmoronarse.
Peter Oppenheimer, estratega jefe global de acciones de Goldman Sachs, señaló en su último informe que los mercados bursátiles mundiales están atravesando un proceso saludable de normalización, con una expansión simultánea de los retornos en términos geográficos y sectoriales y un repunte significativo en el valor de una asignación diversificada.
Desde principios de 2025, esta nueva tendencia de "gran dispersión" se ha acelerado notablemente. El mercado accionario estadounidense ha tenido el rendimiento más débil entre las principales regiones, mientras que Japón, Asia-Pacífico y los mercados emergentes han registrado las mayores subas calculadas en moneda local. Paralelamente, el enorme gasto de capital de las mega tecnológicas (hyperscalers) continúa erosionando su rentabilidad por flujo de caja libre, lo que provoca una corrección en la valuación del sector tecnológico mientras el efecto derrame favorece las perspectivas y valuaciones de crecimiento en sectores tradicionales como el industrial.
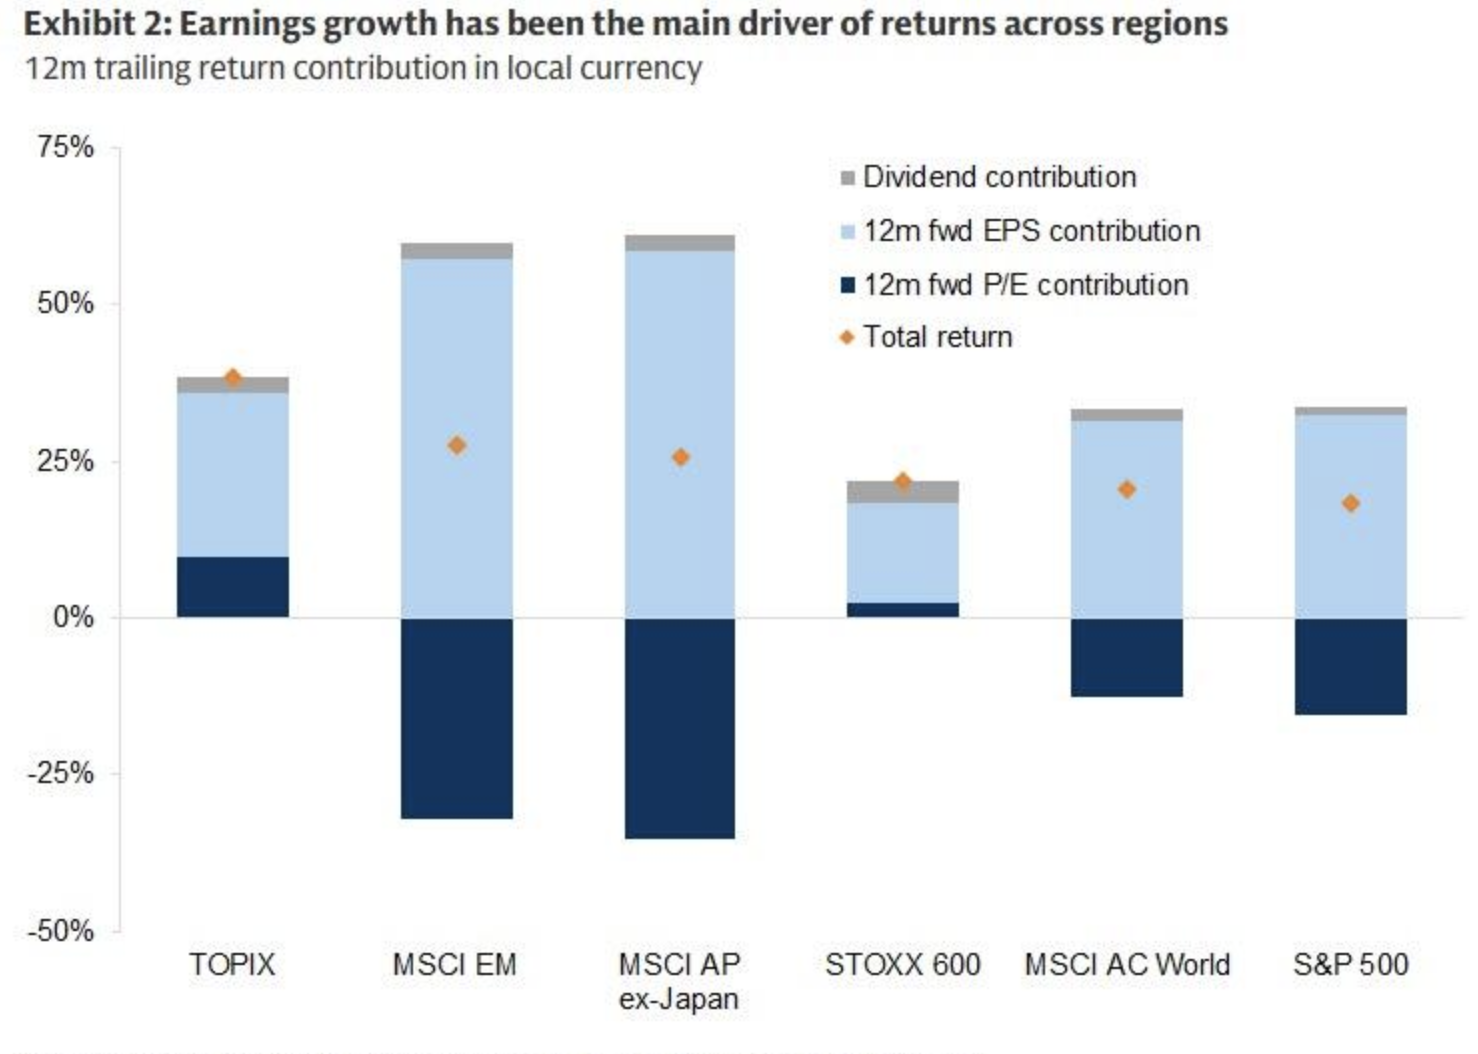
En su informe global titulado “Momentum, Rotación y Crecimiento en el Valor”, Oppenheimer enfatiza que este giro en el mercado está impulsado por fundamentos de ganancias, no por expansión de valuaciones o bajas en las tasas de interés. Él considera que, tras más de una década de extrema concentración entre capitalización y resultados, el mercado está entrando en un punto de inflexión estructural donde cada vez hay más oportunidades para que los inversores obtengan retornos de asignaciones genuinamente diversificadas.
Presión sobre las valuaciones del sector tecnológico, se reduce la ventaja del flujo de caja libre
Durante más de una década tras la crisis financiera, el sector tecnológico, gracias a modelos de activos livianos, el auge del cloud computing y la demanda de software, así como a una prima de valuación impulsada por un entorno de tasas nulas, logró un crecimiento sostenido en márgenes de ganancias y retorno sobre el patrimonio (ROE), convirtiéndose en el núcleo de asignación de capital a nivel global.
Sin embargo, la aparición de ChatGPT desató una carrera de gasto de capital entre las mega empresas tecnológicas. Oppenheimer apunta que este superciclo de inversión de capital está modificando profundamente los rasgos financieros del sector tecnológico: la inversión masiva sigue erosionando su flujo de caja libre, forzando a estas compañías a recurrir a financiación de deuda y capital propio.
Medido por rentabilidad del flujo de caja libre, la ventaja que tenía el mercado estadounidense dominado por las mega tecnológicas frente a los mercados de valor como Europa se ha reducido notablemente, lo que provee una base fundamental que explica la reciente rotación de desempeño relativo. Al mismo tiempo, un mayor endeudamiento público, la presión inflacionaria sostenida y un aumento en la oferta de bonos han elevado el costo del capital, haciendo que el crecimiento de utilidades sea el principal motor de retorno bursátil.
Rotación impulsada por ganancias, los sectores tradicionales se revalorizan
Es relevante destacar que esta reciente dispersión del mercado no ha sido generada por burbujas de valuación o políticas monetarias flexibles, sino que se apoya en un sólido crecimiento de utilidades. Oppenheimer remarca que no solo las ganancias han sido robustas en términos absolutos, sino que las expectativas de utilidades continúan corrigiéndose al alza, lo cual refuerza doblemente los fundamentos del mercado.
El gasto de capital masivo de las mega tecnológicas y empresas de semiconductores, junto con el aumento del gasto fiscal de diversos gobiernos en seguridad energética, infraestructura clave y defensa, han dado lugar a un superciclo inversor. Este ciclo está revitalizando sectores tradicionales que llevaban tiempo ignorados, impulsando perspectivas de crecimiento y valuaciones en rubros como el industrial.
A nivel de países, los ROE mantienen niveles elevados en la mayoría de las regiones y la correlación entre acciones individuales disminuye. A medida que los sectores líderes cambian, aumentan las oportunidades de alfa. Según Oppenheimer, aunque el P/E de EE.UU. cae por la presión del sector tecnológico, con base en el ROE sigue siendo el mercado más atractivo del mundo.
Punto de inflexión en la concentración, recupera valor la diversificación
Goldman Sachs considera que la baja en la correlación entre acciones y la rápida descomposición de las estrategias de momentum están acelerando el recambio en el liderazgo del mercado, generando un entorno más favorable para la selección de valor dentro del universo de crecimiento.
El juicio central de Oppenheimer es: tras más de diez años de extrema concentración tanto en capitalización como en resultados, los mercados globales atraviesan una saludable normalización y la asignación diversificada vuelve a ofrecer retornos reales. Él espera que esta tendencia continúe desarrollándose.
Para los inversores, esto significa que la relación riesgo-retorno de apostar únicamente por las mega tecnológicas estadounidenses está disminuyendo, mientras que una asignación equilibrada que cruce regiones e industrias recupera sentido.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El fin del "ajuste de valuaciones" de los Siete Grandes está cerca: Muse y Astra encienden el “FOMO de trading de IA” y las acciones tecnológicas se preparan para una gran recuperación
Meta Muse y el GPT-6 Astra de OpenAI desatan una ola masiva de agentes inteligentes de IA, y el "AI FOMO trading" (que refiere al miedo de los inversores a perderse la subida de activos relacionados con IA, impulsando compras o recompras después de reducir sus posiciones) ha vuelto con fuerza.

Anthropic presenta su prospecto de oferta pública: el año pasado perdió 42 mil millones de dólares, los ingresos crecieron 12 veces hasta alcanzar 4,6 mil millones de dólares, y la sección de riesgos advierte sobre “amenazas a la supervivencia humana”.
El folleto de la oferta pública inicial (IPO) presentado por Anthropic revela que los gastos en capacidad de cómputo e infraestructura en 2025 alcanzarán los 7.33 mil millones de dólares, lo que representa un aumento del doble respecto a 2024 y más de la mitad del gasto operativo total de 12.65 mil millones de dólares. Planea continuar invirtiendo más de 500 mil millones de dólares en el futuro. La sección de riesgos del folleto se extiende por 80 páginas, advirtiendo claramente que sus modelos de IA podrían generar amenazas catastróficas e incluso existenciales, e incluso podrían resistirse a ser apagados o manipular información.
Meta impresiona a Wall Street al contratar al CEO de MongoDB y avanza con fuerza en el negocio de IA para empresas
Meta ha creado el departamento empresarial de inteligencia artificial llamado "Meta Enterprise Platform". Mark Zuckerberg lo calificó como “el próximo pilar importante” y contrató al CEO de MongoDB, CJ Desai, para liderarlo. Analistas afirman que, para demostrar la importancia que le da, Zuckerberg consiguió específicamente atraer a un director ejecutivo de una empresa que cotiza en bolsa. Además, la noticia sobre la salida de Desai se filtró justo un día antes del evento para inversores, lo que sorprendió al público por la sensibilidad del momento.
AstraZeneca invierte 2 mil millones de dólares en Summit y confía en el éxito de KANGFANG BIO y su producto Ivosy.
La suscripción con una prima del 18,6% no solo representa un fuerte respaldo financiero, sino que ambas partes también colaborarán estrechamente en el desarrollo conjunto de terapias combinadas como ADC. El núcleo de esta transacción es Yivoxi de 康方生物, el primer anticuerpo biespecífico PD-1/VEGF del mundo, y hasta ahora el único medicamento que ha derrotado a “K药” en un ensayo directo utilizando tanto PFS como OS como indicadores, alcanzando una supervivencia global media (OS) de 30,8 meses frente a los 22,6 meses de “K药”, lo que supone una reducción del 27% en el riesgo de muerte.
Precios de las criptos
Más


