
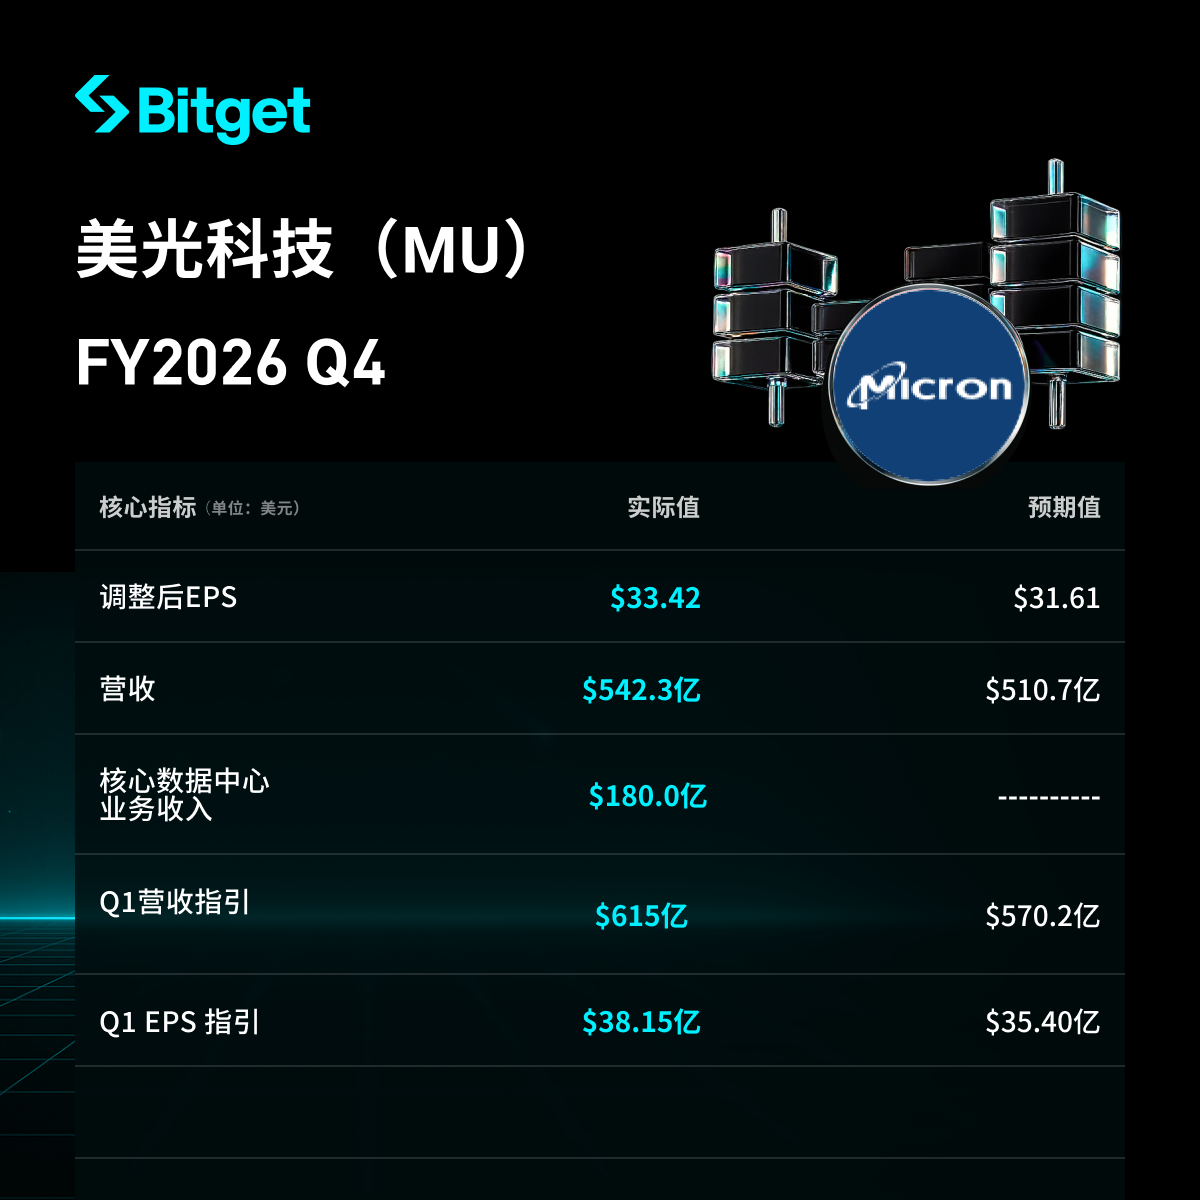
Aspectos destacados del informe financiero del cuarto trimestre del año fiscal 2026 de Micron Technology: ingresos de 54,23 mil millones de dólares, un aumento del 379% interanual; EPS no GAAP de 33,42 dólares, superando las expectativas; la previsión media para el primer trimestre es de 61,5 mil millones de dólares, un nuevo récord.
 2026/10/01 02:03
🔥 Radar de Tendencias de Acciones Estadounidenses ya está disponible! 3 grandes líneas principales de acciones estadounidenses + 6 acciones seleccionadas + 7 calendarios de eventos clave, ¿dónde están las oportunidades en el mercado estadounidense esta semana? Haz clic en el enlace para ver de un vistazo 22 direcciones de operación→
Puntos clave:
Micron anunció el 30 de septiembre de 2026 los resultados del cuarto trimestre fiscal de 2026 y del año completo, hasta el 3 de septiembre de 2026. Los ingresos del Q4 alcanzaron 54,229 millones de dólares, un aumento del 31% respecto al trimestre anterior y un aumento del 379% interanual, estableciendo un récord por sexto trimestre consecutivo; el EPS diluido no-GAAP fue de 33.42 dólares, superando el límite superior de las previsiones anteriores de la compañía para ingresos, margen bruto y EPS. Los ingresos anuales ascendieron a 133,190 millones de dólares, un 256% más interanual. La compañía proyectó ingresos medios de 61,500 millones de dólares y un EPS medio no-GAAP de 38.15 dólares para el primer trimestre fiscal de 2027, ambos superiores al consenso de mercado. El precio de las acciones después del cierre osciló entre aproximadamente 1040 y 1078 dólares, cerrando cerca de 1065.11 dólares, mostrando reacciones divididas. Los factores impulsores fueron la demanda de almacenamiento relacionada con IA, el incremento de precios de DRAM/NAND y la visibilidad aportada por los acuerdos estratégicos de clientes (SCA).
1. Desempeño general de ingresos y ganancias
- Ingresos del Q4: 54,229 millones de dólares, trimestre anterior 41,456 millones, mismo periodo del año pasado 11,315 millones; trimestre a trimestre +30.8%, año a año +379%.
- Utilidad neta GAAP: 37,701 millones, EPS diluido: 32.87 dólares; año pasado utilidad neta 3,201 millones, EPS 2.83 dólares.
- Utilidad neta no-GAAP: 38,398 millones, EPS diluido: 33.42 dólares; trimestre anterior 25.11 dólares (trimestre a trimestre +33%), mismo periodo año anterior 3.03 dólares.
- Estimaciones consenso: LSEG preveía un EPS no-GAAP de 31.61 dólares e ingresos de 51,070 millones; Bloomberg 31.83 dólares y 51,490 millones. La compañía superó en unos 1.6–1.8 dólares y 2,700–3,200 millones respectivamente.
- Margen bruto GAAP 86.8%, margen bruto no-GAAP 87.0%, un aumento de 210 puntos básicos respecto al trimestre anterior, margen bruto no-GAAP del año anterior 45.7%.
- Utilidad operativa no-GAAP de 44,636 millones, margen operativo 82.3%, un aumento de 110 puntos básicos secuencialmente y unos 47 puntos porcentuales interanuales; utilidad operativa GAAP 43,751 millones, margen 80.7%.
- Flujo de caja operativo Q4: 43,970 millones (trimestre anterior 25,390 millones, año anterior 5,730 millones); gasto neto de capital 10,770 millones; flujo de caja libre ajustado 33,200 millones.
- Efectivo, inversiones y efectivo restringido al cierre del periodo: 73,480 millones; deuda 5,200 millones, efectivo neto 68,300 millones. Anticipos de clientes en efectivo al cierre del periodo: 12,700 millones, nuevos ingresos en Q4: 12,300 millones, contabilizados como actividad de financiamiento, no incluido en flujo de caja libre.
- Inventario al cierre del periodo: 10,400 millones, días de inventario 129, un aumento de 9 días respecto al trimestre anterior; la compañía indicó que la oferta sigue siendo muy ajustada y espera que los días de inventario disminuyan en los próximos trimestres.
- El directorio declaró un dividendo trimestral de 0.15 dólares por acción, pagadero el 29 de octubre de 2026, con fecha de registro el 14 de octubre.
- Anual: ingresos de 133,188 millones frente a 37,378 millones del año anterior, +256% interanual; utilidad neta no-GAAP de 86,758 millones, EPS de 75.52 dólares (+811% interanual); margen bruto no-GAAP de 81.1%, unos 40 puntos porcentuales por encima del año fiscal 2025; flujo de caja operativo 89,680 millones, flujo de caja libre ajustado 62,310 millones, gasto neto de capital 27,370 millones.
2. Desempeño de DRAM y NAND
- Ingresos récord de DRAM de 39,800 millones, +343% interanual, representando el 73% de los ingresos; +27% secuencialmente. Volumen de embarque aumentó a medio dígito porcentual secuencialmente, precios subieron en más de diez puntos porcentuales, principalmente por la oferta ajustada de DRAM en la industria.
- Ingresos récord de NAND de 14,100 millones, +526% interanual, representando el 26% de los ingresos; +42% secuencialmente. Volumen de embarque +10% secuencialmente, precios +30% secuencialmente.
- Ingresos por SSD de centros de datos cerca de 10,000 millones, más de 10 veces el mismo periodo del año pasado, representando más de dos tercios de los ingresos de NAND.
- Ingresos por HBM crecieron más rápido que el promedio de la compañía. La mayoría del suministro de bits HBM para el año calendario 2027 ya está acordada, precios significativamente más altos interanualmente, la brecha de margen bruto con DRAM tradicional se redujo. Desarrollo de HBM4 en curso y colaboración con NVIDIA para desarrollar el primer HBM4E personalizado de la industria (NVHBM), destinado a la próxima generación de GPUs y la plataforma NVLink Fusion.
- Ingresos anuales de DRAM superiores a 100,000 millones; ingresos de centros de datos cuadruplicaron los del año pasado.
3. Desempeño de otros segmentos de negocio
| Centro de Datos Principal (CDBU) | 18,002 millones de dólares | 33% | +56% | aprox. 11.4x (año pasado 1,577 millones) | 90% (trimestre anterior 87%) | 85% (trimestre anterior 83%) |
| Almacenamiento en la Nube (CMBU) | 16,283 millones de dólares | 30% | +18% | +258% (año pasado 4,543 millones) | 83% (trimestre anterior 83%) | 76% (trimestre anterior 78%) |
| Móvil y Cliente Final (MCBU) | 13,114 millones de dólares | 24% | +14% | +249% (año pasado 3,760 millones) | 90% (trimestre anterior 87%) | 88% (trimestre anterior 86%) |
| Automotriz e Integrados (AEBU) | 6,824 millones de dólares | 13% | +47% | +376% (año pasado 1,434 millones) | 84% (trimestre anterior 79%, +470 pb) | 79% (trimestre anterior 75%) |
- El crecimiento secuencial de CDBU fue impulsado tanto por precios como por volúmenes, siendo el segmento de mayor incremento en el trimestre.
- El margen bruto de CMBU se mantuvo estable, el margen operativo cayó 2 puntos porcentuales secuencialmente.
- El margen bruto de MCBU y AEBU aumentó impulsado principalmente por incrementos de precios.
- Gastos operativos no-GAAP de 2,600 millones en el trimestre, 1,100 millones más que el trimestre anterior, principalmente por aumentos salariales globales y 300 millones de inversión comunitaria.
4. Gasto de capital y acuerdos de clientes
- Gasto neto de capital en Q4: 10,770 millones; anual: 27,370 millones. En la documentación oficial no hay comparación con el gasto de capital de Samsung, SK hynix en el mismo periodo.
- Para el primer trimestre fiscal de 2027, el gasto de capital será de unos 11,500 millones; para la primera mitad del año fiscal 2027, alrededor de 25,000 millones; la segunda mitad será mayor. El gasto en construcción crecerá mucho más rápido que el gasto en equipos.
- La compañía aumentó su plan de gasto de capital para el año fiscal 2027, en gran parte dedicado a la construcción de plantas para acelerar el suministro de salas limpias hacia finales de 2028 y más allá. La dirección señaló que, incluso considerando las nuevas salas limpias del sector, aún no se vislumbra un punto de reequilibrio entre oferta y demanda bajo la creciente demanda.
- Ya se han firmado 26 acuerdos estratégicos de clientes. Las obligaciones pendientes (RPO) ascienden a unos 150,000 millones, solo considerando los acuerdos con marco de precios establecido; los acuerdos son firmes y de pago obligatorio. Compromisos financieros relacionados de 32,000 millones, en su mayoría anticipos en efectivo; se estima que estos acuerdos cubran más del 35% de los ingresos hasta 2030, y los ingresos reales durante el periodo de los acuerdos superarán significativamente los RPO correspondientes.
5. Guía de resultados para el Q1 fiscal 2027
| Ingresos | 61,500 millones ±1,500 millones | 61,500 millones ±1,500 millones |
| Margen bruto | Aprox. 85.95% | Aprox. 86.25% |
| Gastos operativos | Aprox. 2,310 millones | Aprox. 2,060 millones |
| EPS diluido | 37.84 dólares ±1.00 dólares | 38.15 dólares ±1.00 dólares |
- La guía se basa en aproximadamente 1,150 millones de acciones diluidas. El valor medio de ingresos sería un 13% superior al Q4 (54,229 millones).
- En comparación: LSEG preveía ingresos de 57,000 millones y EPS no-GAAP de 35.40 dólares; previsión de Bloomberg: ingresos de unos 56,770 millones. La guía media supera en unos 4,500 millones y 2.75 dólares respectivamente.
- La empresa espera un año fiscal 2027 récord, con ingresos creciendo secuencialmente cada trimestre; el margen bruto del Q1 será el piso anual, aumentará gradualmente el resto del año, aunque el ritmo de aumento de precios se ralentizará. Los gastos operativos del año fiscal 2027 aumentarán en unos 2,500 millones, principalmente por I+D y compensación de incentivos.
6. Contexto del mercado y preocupaciones de los inversores
- El problema central es que el entrenamiento y la inferencia de IA impulsan la demanda de HBM, DRAM para servidores y SSD para centros de datos, pero la oferta no puede expandirse al mismo ritmo. El CEO Sanjay Mehrotra dijo que la oferta/demanda para almacenamiento será aún más ajustada en 2027 y 2028 que en 2026, sin señales de un reequilibrio a la vista.
- El crecimiento en DRAM y NAND este trimestre fue impulsado principalmente por precios y no por volúmenes: DRAM creció a medio dígito en volúmenes, pero los precios subieron más de diez puntos porcentuales; NAND subió un +10% en volumen y un +30% en precio. El pico del ciclo depende de si los precios pueden seguir subiendo.
- El margen bruto ya está en 87%. La guía de margen bruto no-GAAP del Q1 es de 86.25%, ligeramente inferior al Q4; la compañía lo define como el piso anual para 2027. Si los precios suben más despacio o la mezcla de productos cambia, la sostenibilidad de los altos márgenes sigue siendo el mayor punto de divergencia.
- Los anticipos de clientes y las RPO mejoran la visibilidad, pero los 12,700 millones en anticipos deberán devolverse en el futuro, por lo que no constituyen efectivo permanente.
- El aumento en gastos de capital y unos 2,500 millones en gastos operativos adicionales reducirá parcialmente la flexibilidad del flujo de caja libre; el precio de la acción ha subido aproximadamente entre 500% y 550% en el último año, alrededor del 275% en lo que va de año, cayendo inicialmente tras el cierre a unos 1,040 dólares antes de repuntar a unos 1,078 dólares, lo que indica que con expectativas altas, “superar expectativas” ya no es suficiente para justificar una mayor subida de la valoración.
Descargo de responsabilidad: El contenido de este artículo es solo de referencia, y no debe considerarse como consejo de inversión.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Micron (MU.US) conferencia telefónica del cuarto trimestre: la gerencia destaca que "no se ve el punto de equilibrio entre oferta y demanda"; el 75% de los envíos del próximo año ya está asegurado; 2028 será más ajustado que 2027.
La dirección de Micron Technology (MU.US) transmitió señales optimistas en la conferencia telefónica del cuarto trimestre, afirmando que la demanda de memoria impulsada por la inteligencia artificial sigue siendo fuerte y que la oferta y la demanda se mantendrán ajustadas en 2027 y 2028.
Después de experimentar Muse, liquidé todas mis acciones de Airbnb.
Un analista experimentado fuertemente invertido en Airbnb decidió vender todas sus acciones de Airbnb después de usar la aplicación Meta AI Muse durante solo 10 días. Según él, Muse no solo entiende sus preferencias, sino que también le ayuda a reservar alojamiento directamente, eludiendo Airbnb, con precios un 60% más bajos. A medida que los agentes de inteligencia artificial comienzan a comparar precios, cancelar y volver a reservar por ti, las "barreras de tráfico" en las que confían las plataformas de internet están siendo desafiadas, y puede estar comenzando una nueva era de "comercio electrónico proactivo".
Goldman Sachs: La inteligencia artificial primero requiere sacrificios antes de ofrecer beneficios
¿Qué significa la “autorregulación de IA” de Trump? El gran triunfo de Huang, liderando las preguntas detrás de Anthropic Amodei
Trump impulsa la “autorregulación” de la IA, lo que aparentemente refuerza la seguridad, pero en realidad allana el camino para la expansión de la capacidad computacional: los requisitos de “cumplimiento de seguridad” como pruebas, auditorías y monitoreo generarán nuevas demandas para la inferencia y la interconexión óptica, posicionando a Nvidia como el posible mayor beneficiario. Jensen Huang, en alianza con Zuckerberg, ha rechazado una regulación estricta y llegó a interpelar directamente al líder de Anthropic, Amodei, cuestionándole por qué promueve excesivamente los riesgos de la IA en entornos públicos.
Crypto prices
More


