
Institución: el precio del oro podría caer a 4000 dólares a corto plazo, pero aún tiene posibilidad de alcanzar los 5000 dólares en seis meses

Finance Exchange 29 de septiembre—— Akash Doshi, director de estrategias de oro de State Street Global Advisors, afirmó que las expectativas de alzas de tipos de interés han impulsado el rendimiento de los bonos del Tesoro estadounidense, y que el precio del oro podría probar el soporte de los 4,000 dólares en el corto plazo. Sin embargo, este nivel de soporte es bastante sólido y todavía existe la esperanza de alcanzar los 5,000 dólares en los próximos seis meses. La prima a plazo de los bonos estadounidenses aumenta debido al desequilibrio fiscal, las importaciones de oro de las grandes potencias asiáticas alcanzan récords, los ETF de oro occidentales continúan recibiendo flujos, las opciones sobre oro se están volviendo alcistas, y la demanda estructural respalda los precios del oro; las tasas de interés ya no son el único factor determinante del precio del oro.
El mercado anticipa nuevas subidas de tipos y el rendimiento de los bonos del Tesoro estadounidense sigue disparándose, lo que podría hacer que el precio del oro caiga hasta los 4,000 dólares por onza la próxima semana. Sin embargo, Akash Doshi, director de estrategia de oro de State Street Global Advisors, opina que
Riesgos tácticos a corto plazo: el precio del oro podría poner a prueba el soporte de los 4,000 dólares
Akash Doshi señaló que, ante la reevaluación del mercado sobre una política monetaria más agresiva por parte de la Reserva Federal y un dólar todavía fuerte, el oro enfrenta una presión a corto plazo significativa. Desde mediados de agosto, el mercado ya ha descontado al menos dos subidas adicionales de tipos de la Reserva Federal, y las expectativas para las tasas de interés a largo plazo también han cambiado drásticamente, obligando al oro a soportar el impacto de las expectativas más restrictivas de esta ronda del mercado, con los rendimientos nominales y reales al alza junto con el fortalecimiento del dólar, lo que suprime el precio de los metales preciosos.
Que el precio del oro corrija ante estos cambios bruscos en las expectativas de tasas no sorprende. Él dijo: “Una o dos subidas adicionales de la Reserva Federal serían una noticia negativa a corto plazo para el oro; rendimientos reales altos harán que la subida hasta los 5,000 dólares sea más difícil”. Sin embargo, destacó que esta corrección de precios no ha cambiado fundamentalmente las perspectivas estructurales a largo plazo del oro.
Doshi puso como ejemplo que, antes de la pandemia, el rendimiento del bono estadounidense a 10 años era de aproximadamente 1.5%. Pocos inversores pudieron prever que, seis años y medio después, los rendimientos a 10 años subirían hasta cerca del 5.3%, mientras que el precio del oro seguiría en torno a los 4,000 dólares. Esta divergencia demuestra que, además de la lógica tradicional vinculada a las tasas de interés, existen factores estructurales poderosos que dominan la trayectoria del oro.
Fuerte alza en la prima a plazo de los bonos estadounidenses: el desequilibrio fiscal como variable clave
State Street Global Advisors subrayó en su informe mensual de oro de septiembre, que identificar las causas del aumento de los rendimientos es crucial. Debido al desequilibrio fiscal, los riesgos persistentes de inflación y la incertidumbre geopolítica, la prima a largo plazo de Estados Unidos, Reino Unido, Francia y Alemania ha alcanzado su nivel más alto desde 2011. La deuda pública de EE.UU. superó los 40 billones de dólares en agosto, y el último billón adicional se añadió en apenas cinco meses.
Doshi indicó que hay tres factores principales que impulsan el aumento de la prima a plazo: la preocupación del mercado por la credibilidad de las instituciones políticas, presiones inflacionarias persistentes y el desequilibrio fiscal combinado con el aumento de la oferta de bonos estadounidenses. El incremento en las tasas de interés es, en esencia, una reevaluación del mercado sobre la sostenibilidad fiscal de EE.UU.; tales riesgos no pueden resolverse solo con alzas de tipos y el oro, como activo de cobertura contra el sistema monetario fiduciario, seguirá mostrando su valor a largo plazo.
Demanda física y de inversión como doble soporte; señales alcistas en el mercado de derivados
La demanda subyacente de oro se mantiene fuerte, con compras físicas e inversiones continuas de grandes potencias asiáticas brindando apoyo. Según los datos de State Street, en los primeros siete meses de 2026, las importaciones de oro no monetario por parte de grandes economías asiáticas alcanzaron un récord de 1,000 toneladas, lo que representa un aumento del 78% respecto al mismo periodo del año pasado.
Los inversores occidentales también han aumentado de manera consistente su exposición al oro durante la reciente caída de precios. Los flujos de entrada en los ETF de oro en septiembre muestran que las instituciones están optando por una asignación estratégica en oro como cobertura ante la incertidumbre macroeconómica y los riesgos de las monedas fiduciarias. Ya en agosto, la demanda de inversión occidental se había recuperado notablemente, con los ETF globales de oro captando 17,100 millones de dólares ese mes, y los fondos de oro cotizados en EE.UU. recibiendo entradas de 7,900 millones de dólares, marcando el mayor flujo mensual desde septiembre de 2025.
La estructura de posiciones en el mercado de opciones también favorece un alza en el precio del oro. Doshi comentó que la volatilidad de largo plazo mantiene un sesgo alcista; los inversores están más dispuestos a tomar posiciones en opciones de subida del oro. El informe de septiembre de State Street indica que los flujos hacia derivados de oro han pasado de estar dominados por opciones de venta a predominio de opciones de compra, mientras que la prima de las opciones call frente a las put sigue subiendo, reflejando una perspectiva alcista de los inversores institucionales para el oro a largo plazo.
Conclusión
En general, a corto plazo, las expectativas de subidas de tipos de la Reserva Federal y el aumento del rendimiento de los bonos estadounidenses podrían presionar al oro, llevando el precio a desafiar los 4,000 dólares por onza. Sin embargo, el soporte en esa zona se mantiene firme; el déficit fiscal estadounidense y la elevada presión por el pago de intereses de la deuda siguen impulsando la prima a plazo de los bonos estadounidenses. Unido a las fuertes importaciones físicas de oro de las grandes potencias asiáticas y los flujos constantes hacia los ETF de oro globales, estas fuerzas estructurales no desaparecerán por unas cuantas subidas de tipos. Aunque el camino hacia los 5,000 dólares se ha vuelto más escabroso, el argumento alcista para los próximos seis meses sigue intacto.
Los inversores deben monitorear de cerca los cambios en los rendimientos a largo plazo de los bonos estadounidenses, las declaraciones de los funcionarios de la Reserva Federal y los flujos de fondos globales hacia los ETF de oro, para determinar la profundidad de la corrección de los precios del oro y las oportunidades de rebote.
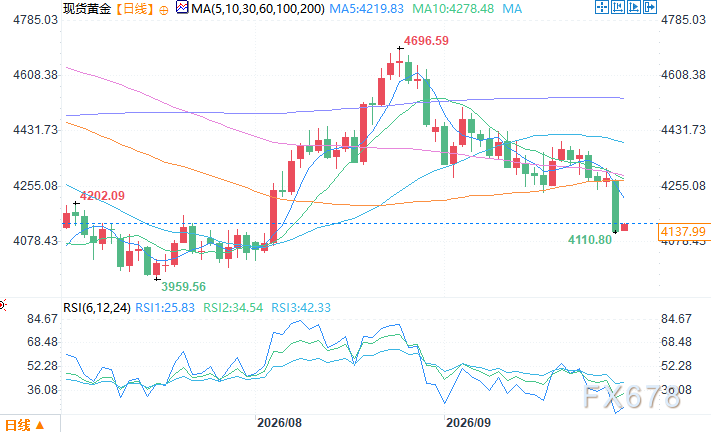
Gráfico diario del oro al contado Fuente: Easy FX Exchange
Zona horaria de UTC+8, 29 de septiembre, 11:17. Oro al contado cotiza en 4,135.49 USD/onza
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like

El “gran vendedor en corto” Burry vuelve a apuntar contra Nvidia (NVDA.US): critica a Jensen Huang como el CEO de Palantir, Karp, y pone en duda la recompra de acciones de 150 mil millones de dólares.
Michael Burry, un conocido escéptico del auge de la infraestructura de IA impulsada por Nvidia (NVDA.US) y el sector en general, volvió a criticar al fabricante de chips, comparando a su CEO Jensen Huang con Alex Karp, CEO de Palantir.
 VIPEstrategia semanal VOO

Crypto prices
More


