
Die Wahrscheinlichkeit einer Zinserhöhung durch die Federal Reserve im Dezember liegt bei 80%. Wie weit kann die Erholung des Goldpreises gehen?

Huitong Nachrichten, 8. Oktober—— Weston von Pepperstone sagt, dass kurzfristige Anlagegründe weiterhin herausfordernd bleiben und ein Durchbruch von 4275 USD nötig ist, um konstruktiver zu werden. Das FOMC-Protokoll vom September zeigt eine einstimmige Unterstützung für Zinserhöhungen, wobei der Markt eine Wahrscheinlichkeit von 80 % für eine Zinserhöhung im Dezember einpreist. Falls langfristige Renditen als fiskalisches Risiko angesehen werden, könnte Gold sich von Anleiherenditen entkoppeln.
Der Spot-Goldpreis stieg am Donnerstag (8. Oktober) leicht an, gestützt durch den Rückgang des US-Dollar von einem 18-Monat-Hoch, wodurch der Goldpreis von einem Zwei-Monats-Tief aus dem vorherigen Handelstag zurückkehrte. Der Höchststand liegt aktuell bei 4143,28 USD/Unze und der Handel findet derzeit bei etwa 4130 USD/Unze statt.
Gold erholt sich vom Zwei-Monats-Tief, kurzfristige Anlagegründe bleiben aber herausfordernd
Am Donnerstag stieg der Spot-Goldpreis leicht an, da der US-Dollar von einem 18-Monat-Hoch zurückging und der Goldpreis von einem Zwei-Monats-Tief zurückkehrte. Am Mittwoch erreichte der Goldpreis den tiefsten Stand seit dem 5. August, hauptsächlich bedingt durch die Stärke des US-Dollar und steigende US-Anleiherenditen.
Weston, Leiter der Forschung bei Pepperstone, erklärte: „Die kurzfristigen Anlagegründe für Gold bleiben schwierig. Es bleibt ein Verkäufermarkt, und wir müssen einen Durchbruch bei 4275 USD sehen, um kurzfristig konstruktiver zu sein.“
Diese Einschätzung bedeutet, dass obwohl Gold sich vom Tief erholt, der Trend noch nicht gedreht ist; 4275 USD sind das entscheidende Niveau, das Händler beobachten werden.
Wenn langfristige Renditen als fiskalisches und Kreditrisiko wahrgenommen werden, kann Gold sich von Anleiherenditen entkoppeln
Weston hebt zudem ein Szenario hervor, in dem sich die Beziehung zwischen Gold und dem Anleihemarkt verändern könnte. Er sagte: „Wenn der Markt beginnt, steigende langfristige Renditen als Ausdruck von staatlichem Kredit- und Fiskalrisiko und nicht als Zeichen einer starken wirtschaftlichen Grundlage zu bewerten, könnte Gold sich positiv von Anleiherenditen abgrenzen; Abwertungstrades könnten verstärkt zurückkehren.“
Dieses Szenario könnte ein Auslöser für eine nachhaltigere Erholung von Gold sein.
Derzeit werden steigende langfristige Renditen als Zeichen wirtschaftlicher Stärke und Erwartung höherer Zinsen interpretiert, was Gold belastet. Sollte die Interpretation auf fiskalen und kreditbezogenen Druck umschwenken, könnte die Nachfrage nach Gold als sicherer Hafen zurückkehren.
FOMC-Protokoll vom September zeigt einstimmige Unterstützung für Zinserhöhungen, aber unterschiedliche Motive
Die Erwartungen der Geldpolitik bleiben ein Gegenwind. Das Protokoll der FOMC-Sitzung im September zeigt, dass alle politischen Entscheidungsträger eine Zinserhöhung um 25 Basispunkte unterstützten, aber aus unterschiedlichen Gründen.
Viele sehen den höheren Zinskurs als vorsichtige Absicherung gegen die anhaltende Inflation durch Energie- und andere Preisschocks, während einige ihn als notwendig in Bezug auf den wirtschaftlichen Kernausblick erachten.
Die Mehrheit der Beamten hält eine weitere Zinserhöhung vor Jahresende für angemessen. Der Markt hat dies bereits berücksichtigt. Laut dem CME FedWatch Tool rechnen Händler mit nur 18 % Wahrscheinlichkeit für eine Zinserhöhung bei der Fed-Sitzung später diesen Monat, aber die Wahrscheinlichkeit für eine Zinserhöhung im Dezember liegt nun bei 80 %, gegenüber fast 69 % vor der Veröffentlichung des Protokolls am Mittwochmorgen.
IWF warnt vor Energie-Schocks, hoher Verschuldung und KI-Risiken für das globale Wachstum
Der breitere Hintergrund bleibt weiterhin düster. Die Chefin des Internationalen Währungsfonds warnte, dass Energie-Schocks, hohe Verschuldungsgrade und Risiken im Zusammenhang mit künstlicher Intelligenz das globale Wachstum bedrohen.
Die zentrale Frage für Gold ist, ob diese Sorgen anfangen, sich als fiskaler Druck auf dem Anleihemarkt zu manifestieren – dies ist der von Weston benannte potenzielle Auslöser für eine nachhaltigere Erholung.
Die angespannte Lage im Nahen Osten hat sich bisher durch höhere Ölpreise, Inflation und Zinserwartungen negativ auf Gold ausgewirkt. Berichte über mögliche erneute US-Angriffe auf den Iran könnten den Goldpreis belasten statt ihn zu stützen, außer sie lösen eine breitere Risikoaversion aus. Die Wiederaufnahme des Handels nach der Goldwoche in Shanghai stellt zudem einen Test für die physische Nachfrage in China dar.
Fazit
Gold erholte sich am Donnerstag vom Zwei-Monats-Tief, da der US-Dollar von einem 18-Monat-Hoch zurückging; Weston von Pepperstone sagte jedoch, dass kurzfristige Anlagegründe weiter herausfordernd bleiben und ein Durchbruch von 4275 USD nötig sei, um konstruktiver zu werden. Wenn der Markt beginnt, steigende langfristige Renditen als fiskalisches und Kreditrisiko zu bewerten, könnte Gold sich von Anleiherenditen entkoppeln und Abwertungstrades könnten verstärkt zur Rückkehr kommen.
Das FOMC-Protokoll vom September zeigt einstimmige Unterstützung für Zinserhöhungen, aber mit unterschiedlichen Motiven; der Markt preist eine Wahrscheinlichkeit von 80 % für eine Zinserhöhung im Dezember ein. Der IWF warnt vor Energie-Schocks, hoher Verschuldung und KI-Risiken für das globale Wachstum.
Für die Zukunft sollten der US-Dollar-Trend, US-Anleiherenditen, die Zinspfad der Fed, die Entwicklung im Nahen Osten sowie die physische Nachfrage nach der Goldwoche in Shanghai im Blick behalten werden. Sollte Gold die Marke von 4275 USD überschreiten oder sollten langfristige Renditen als fiskale Belastung wahrgenommen werden, könnte der Goldpreis nachhaltigere Unterstützung finden; bleibt der US-Dollar stark und steigen die Zinserwartungen, könnte Gold weiter unter Druck stehen.
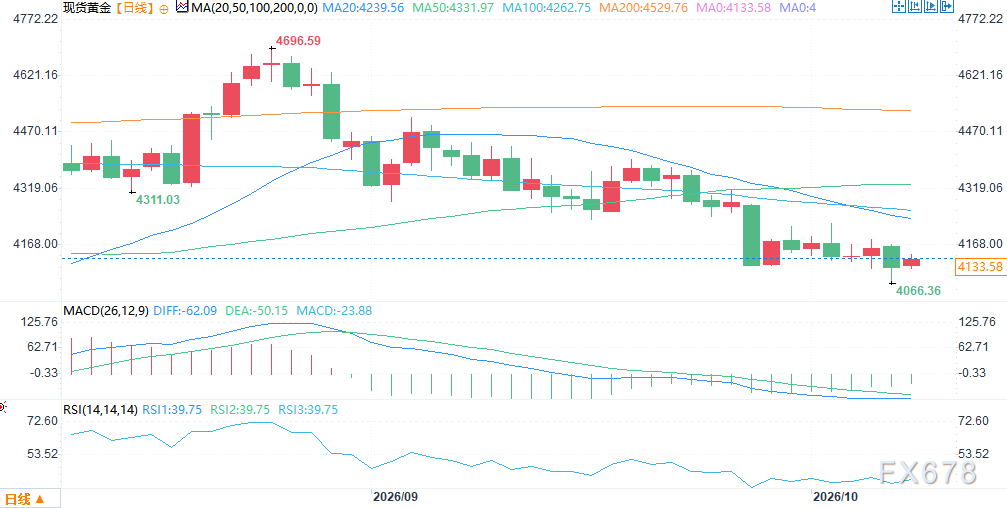
(Gold Spot Tageschart, Quelle: Yihuitong)
Ost-Zeit GMT+8 11:06 Uhr, Spot-Goldpreis 4132.30 USD/Unze.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Analyse – Europas Schwierigkeiten bieten den US-Dollar-Bullen neue Gründe für Optimismus
Der US-Dollar ist gegenüber dem Euro um 5% gestiegen, einige Investoren erwarten eine weitere Verstärkung. Der Optionsmarkt zeigt eine starke bärische Haltung gegenüber dem Euro. Haushaltsbedenken in Frankreich und politische Unsicherheiten sorgen für Druckpunkte in der Eurozone. Laura Matthews/Saqib Iqbal Ahmed, Reuters New York, 8. Oktober – Der US-Dollar erreichte in diesem Herbst ein 18-Monatshoch, wobei der jüngste Anstieg auf Unsicherheiten diesseits des Atlantiks zurückzuführen ist. Dies veranlasst einige Investoren, darauf zu wetten, dass der US-Dollar weiter steigen wird. Analysten berichten, der US-Dollar werde weiterhin durch höhere – und möglicherweise weiter steigende – US-Zinsen, starkes Wirtschaftswachstum und anhaltende Inflationsrisiken gestützt. Allerdings wird breiter Druck, der auf Frankreichs großem Haushaltsdefizit basiert und möglicherweise auf Italien und die gesamte Eurozone übergreift, zunehmend zum Hauptantrieb für den US-Dollar in den kommenden Monaten. Seit Jahresbeginn hat der US-Dollar gegenüber dem Euro um etwa 5% zugelegt, was den US-Dollar-Index (.DXY) nach oben treibt – dieser misst die Stärke des US-Dollar gegenüber sechs wichtigen Währungen, darunter dem Euro, der das größte Gewicht hat. „Der Euro steht weiterhin unter Druck, was die Hauptalternative zum US-Dollar begrenzt“, sagte Ut Shinohara, Senior Investment Strategist bei Mesirow Currency Management. Letzte Woche erreichte die Zinsdifferenz zwischen 10-jährigen französischen und deutschen Staatsanleihen den größten wöchentlichen Anstieg seit Jahrzehnten, während die Differenz zwischen italienischen und deutschen Renditen den größten wöchentlichen Anstieg seit Beginn der Pandemie verzeichnete. Der Euro (EUR=) notierte zuletzt bei 1,1183 und fiel gegenüber dem US-Dollar um 0,67%. „Die Märkte beobachten genau die Länder, die ihre Finanzlagen aufgrund politischer Lähmung nicht nachhaltig machen können“, sagte Karl Schamotta, Chief Market Strategist bei Corpay in Toronto. Eine Sorge am Markt ist, dass der Euro nicht länger durch die hawkischen Signale der Europäischen Zentralbank unterstützt wird. Die EZB erhöhte im September die Zinsen um 25 Basispunkte – die zweite Maßnahme in diesem Jahr zur Bekämpfung der durch Energie getriebenen Inflation – aber der Euro fiel nach Bekanntgabe der Entscheidung, da die Märkte Bedenken wegen der Auswirkungen weiterer Zinserhöhungen auf die Wirtschaft hatten. Steigende Anleiherenditen in Europa würden normalerweise den Euro stützen, aber die Reaktion des Euro ist verhalten, was darauf hinweist, dass Investoren zunehmend auf Wirtschaftswachstum und Haushaltsrisiken achten. Steigende Energiepreise könnten zusätzlichen Druck ausüben. „Strukturell gesehen ist Europa ein wichtiger Energieimporteur und stärker auf die Industrie angewiesen als die USA. Die Auswirkungen sind offensichtlich: Hohe Energiepreise bremsen die Entwicklung der Region“, erklärte Benjamin Ford, Forscher bei Macro Hive Research & Strategy. Ford prognostiziert, dass der Euro innerhalb des nächsten Monats auf 1,10 US-Dollar fallen wird, etwa 2% unter dem aktuellen Niveau. „Die mittelfristigen Aussichten für die USA scheinen stärker zu sein, während Europa empfindlicher auf Schocks reagiert“, so Ford. Politische Fehlentscheidungen Investoren wägen zudem ab, ob die EZB die Inflation weiter bekämpfen kann, ohne der bereits schwachen Wirtschaft noch mehr zu schaden. Die Inflationsrate in der Eurozone (Link) stieg im September stärker als erwartet, und angesichts steigender Energiekosten könnte sie in den kommenden Monaten weiter zunehmen, was für die EZB einen kontinuierlichen Zinserhöhungsdruck bedeutet. „Die Asymmetrie bei den Euro‑Aussichten ist derzeit deutlich nach unten gerichtet“, erklärte Dan Toban, Leiter G10 FX Strategy bei Citi in New York. „Einer der Faktoren, die diese Situation auslösen könnten, ist, wenn die EZB politisch einen Fehler begeht und die Geldpolitik zu stark strafft, obwohl die Märkte dies nicht mehr verkraften können.“ Der 1‑Monats‑Euro‑Risiko‑Reversal‑Indikator, der misst, ob Optionshändler mehr für den Schutz vor Verlusten als für Gewinne bezahlen, erreichte am Freitag den bärischsten Stand seit März. Der 3‑Monats‑Indikator fiel auf den tiefsten Stand seit Juni 2024. Die US‑Notenbank Fed hat signalisiert, dass die Inflationsrisiken weiterhin hoch bleiben, was die US‑Staatsanleiherenditen auf langjährige Höchststände treibt. „Die Renditen steigen kontinuierlich, und die US‑Zinsen haben gegenüber den meisten entwickelten Märkten einen absoluten Vorteil“, sagte Shinohara. Federal Funds Futures zeigen eine Wahrscheinlichkeit von etwa 84% für mindestens eine weitere Zinserhöhung um 25 Basispunkte bis Dezember. Obwohl nur wenige Strategen erwarten, dass der US‑Dollar von seinem aktuellen Niveau stark steigt, sagen sie, dass die Widerstandsfähigkeit der US‑Wirtschaft, die hohen Renditen und die spezifischen Risiken in Europa weiterhin die Waage zugunsten des US‑Dollar neigen lassen. „Diese

CDS steigen kollektiv rasant, „SpaceX & Co.“ leihen weiterhin verrückt Geld! Wie lange kann der KI-Schuldentrend noch anhalten?
Eine Welle von Schulden im Bereich der KI-Infrastruktur verändert mit beispielloser Geschwindigkeit das globale Kreditgefüge. Im Technologiesektor haben die Schulden in den ersten neun Monaten dieses Jahres bereits 500 Milliarden US-Dollar erreicht. Gleichzeitig schlagen die Alarmglocken am CDS-Markt, die Renditen US-amerikanischer Staatsanleihen steigen auf 5,3 % und erreichen damit ein über zwanzig Jahre altes Rekordhoch. Dalio bezeichnet dies als eine "klassische Blase, die durch Zinssätze platzen wird."
Steht eine große Umkehr bei Aktien- und Anleihenallokation bevor? Bank of America sendet seltenes Signal: Anleihen konkurrieren erstmals seit Jahrzehnten mit Aktien um Kapital, S&P-Rendite könnte in den nächsten zehn Jahren unter 5% liegen.
Savita Subramanian, die Leiterin für US-Aktien und quantitative Strategien bei Bank of America, äußerte am Mittwoch in einem Interview, dass der Anleihemarkt wieder attraktiv wird und zum ersten Mal seit Jahrzehnten ein echter Konkurrent für den Aktienmarkt ist.

Verwenden Sie nicht mehr den Verbraucherzyklus, um Micron (MU.US) zu betrachten! KI verändert die NAND-Logik, Enterprise-SSD hat die Preisgestaltung übernommen.
Eudaemon Research hatte zuvor eingeschätzt, dass im Geschäftsmodell von Micron DRAM widerstandsfähiger ist als NAND und dass sich die Preise und die Nachfrage nach NAND schnell normalisieren würden. Doch die neuesten Q4-Daten von Micron veranlassen sie zu einer Korrektur dieser Einschätzung: NAND ist kein homogener Markt mehr, da sich Angebot, Nachfrage und Preisbildung von Consumer-NAND und Enterprise-SSD für Rechenzentren deutlich auseinander entwickeln.
Krypto-Preise
Mehr


