İstiqraz bazarının səbrini tədricən tükənir, 10 illik ABŞ istiqrazlarının gəlirliliyi 5%-ə yaxınlaşır

ABŞ-ın 10 illik dövlət istiqrazlarının gəlirliliyi 5% həddinə yaxınlaşır, uzun müddətli faiz dərəcələrinin artım təzyiqi davam edir və bazarda ABŞ-ın maliyyə və pul siyasəti risklərinə dair narahatlıqlar daha da yüksəlir.
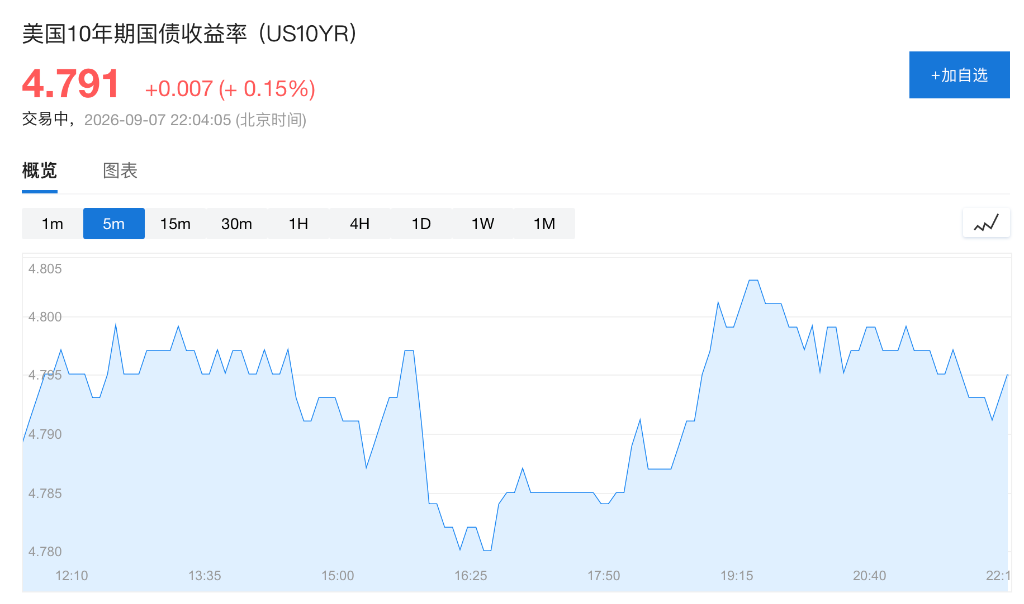
Bazar ertəsi ticarəti zamanı, 10 illik Amerika istiqrazlarının gəlirliliyi 4.791% səviyyəsindədir, cümə günü isə 4.78%-də bağlanmışdı. Keçən ilin noyabrından Fed inflyasiya təzyiqləri hələ də yüksək olduğu şəraitdə faizləri azaltmağa başladığından bəri, 10 illik gəlirlilik təxminən 80 baza punkt artıb. Eyni zamanda, 30 illik Amerika istiqrazlarının gəlirliliyinin 5%-i ilk keçən olub, cümə günü 5.24%-ə yüksəlib və son 20 ilin ən yüksək səviyyəsinə çatıb.
Maliyyə naziri Besent əvvəllər dəfələrlə uzun müddətli faizlərin aşağı salınmasına çalışıb, lakin təsiri məhdud olub. ABŞ dövlət istiqrazlarının təklifi artdıqca, bazar kənar alıcıları cəlb etmək üçün daha yüksək gəlirlik tələb edir və uzun müddətli faizlərin davamlı artımı hökumətin maliyyələşmə xərclərini daha da yüksəldəcək, eyni zamanda səhm, kredit və digər riskli aktivlərin dəyərinə təzyiq göstərəcək.
Təhrik edən amillər baxımından, hazırda uzun müddətli faiz dərəcələri inflyasiya davamlılığı, yumşaq pul siyasəti və genişlənən maliyyə defisiti ilə üçlü təzyiq altındadır. Diqqətə səbəb olan təkcə 10 illik gəlirliliyin 5%-i keçib-keçməməsidir; əsas sual odur ki, bu hədd keçdikdən sonra 5% qısamüddətli ən yüksək hədd olacaq, yoxsa yeni faiz mərkəzi olacaq.
Üçlü təzyiq uzun müddətli faizləri artırır
Hazırda 10 illik Amerika istiqrazlarının gəlirliliyinin artımı tək bir faktordan qaynaqlanmır, bunun səbəbi inflyasiya, pul siyasəti və maliyyə təklifi kimi faktorların birlikdə təsiridir.
Bir tərəfdən, ABŞ-da inflyasiya hələ 2% hədəf səviyyəsinə həqiqətən geri dönməyib, lakin Fed keçən ilin noyabr və dekabrında ardıcıl faiz endirimləri etdi və daşınmaz əmlak istisna olmaqla, əksər maliyyə şərtləri hələ də nisbətən genişdir. Bazar buna görə narahatdır ki, pul siyasəti continue yumşaq qalarsa, inflyasiya daha uzun müddət davam edə bilər və uzun müddətli istiqrazlar bu riski kompensasiya etmək üçün daha yüksək gəlirlik tələb edəcək.
Digər tərəfdən, ABŞ-ın maliyyə siyasəti bariz daralmayıp, vergi endirimi və əlavə xərclər hələ də davam edir. Maliyyə defisiti artdıqca, hökumət daha çox dövlət istiqrazı çıxarmağa məcburdur. Yeni təklif davamlı olaraq artdıqca, bazar alıcıları bunu tam mənimsəyə bilmədikdə, daha yüksək gəlirlik lazımdır ki, daha çox kapital istiqrazları qəbul etsin.
Hazırda 10 illik gəlirlik effektiv federal fondlar faizindən təxminən 115 baza punkt yuxarıdır. Böyük müddət fərqi bazarda uzunmüddətli inflyasiya, maliyyə defisiti və borcun davamlılığına dair narahatlıqları əks etdirir.
5% bədbəxtlik deyil, əsas təzyiq borc miqdarındadır
Tarixi səviyyəyə görə, 10 illik Amerika istiqrazlarının gəlirliliyi 5%-ə çatması ABŞ iqtisadiyyatının bunu qəbul edə bilməməsi anlamına gəlmir.
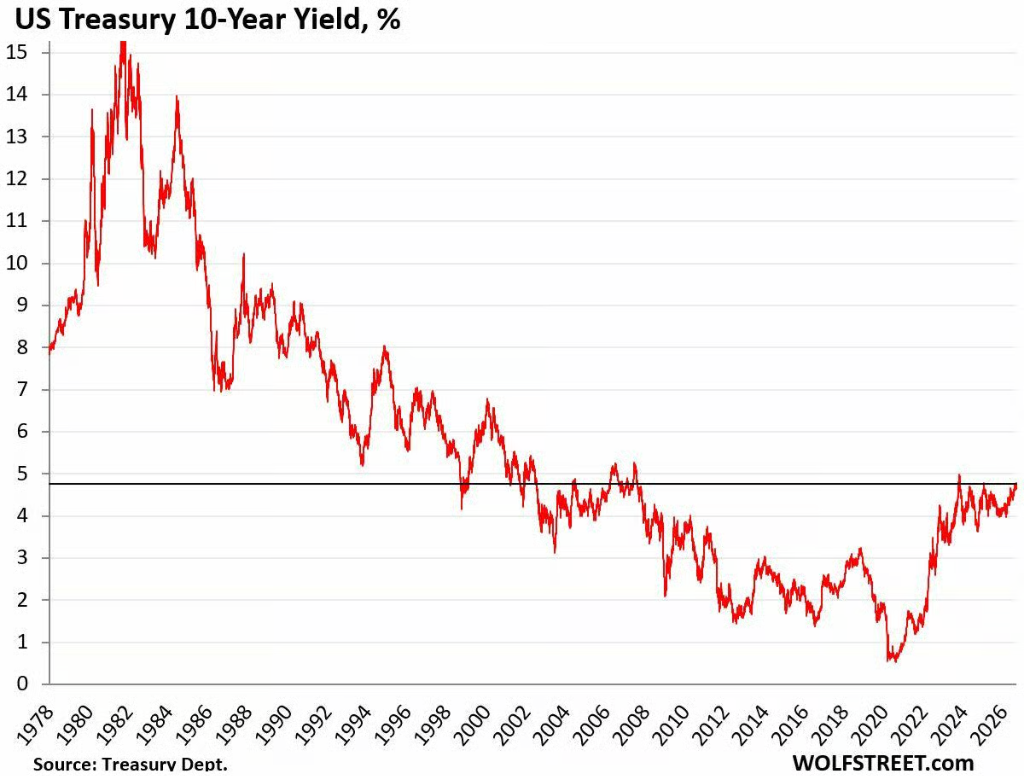
2008-ci ildə kəmiyyətcə yumşaltma başlamadan əvvəlki onilliklərdə, 10 illik Amerika istiqrazlarının gəlirliliyi uzun müddət 5%-dən yuxarı olub, ən yüksək hədd isə 15%-ə yaxınlaşıb. ABŞ səhm internet köpüyü dövründə də 10 illik gəlirlilik əsasən 5%-8% arasındadır və o zaman ABŞ iqtisadiyyatı hələ də sürətli böyüməyə nail olub.
Əsas fərq indiki borcun miqdarında yatır. ABŞ dövlət istiqrazlarının ümumi məbləği artıq təxminən 40 trilyon dollara çatıb və gəlirlilik az da olsa artsa, borcun yenidən maliyyələşməsi yolu ilə dövlətin faiz xərcləri tədricən artacaq və bu, maliyyə təzyiqini daha da artıracaq.
2002-2006-cı illər arasında, 10 illik gəlirlilik qısa müddətdə 5%-dən aşağı düşüb və o vaxt Fed siyasət faizini 1%-ə salıb və uzun müddət qoruyub, bundan sonra daşınmaz əmlak köpüyü davam edib. 2008-ci ildə maliyyə böhranı başlayanda Fed kəmiyyətcə yumşaltmaya başlayıb və 10 illik gəlirlik daha da 4%-dən aşağı düşdü.
Buna görə də, 5% özü iqtisadiyyat üçün qəbuledilməz səviyyə deyil; əsas məsələ odur ki, təxminən 40 trilyon dollar borc qarşısında bazar hələ də ABŞ hökumətinin artan borcunu mütəmadi olaraq 5%-dən aşağı faizlə qəbul etməyə hazır olacaqmı.
2023-cü ilin “5%-lik anı” təkrar olunacaqmı?
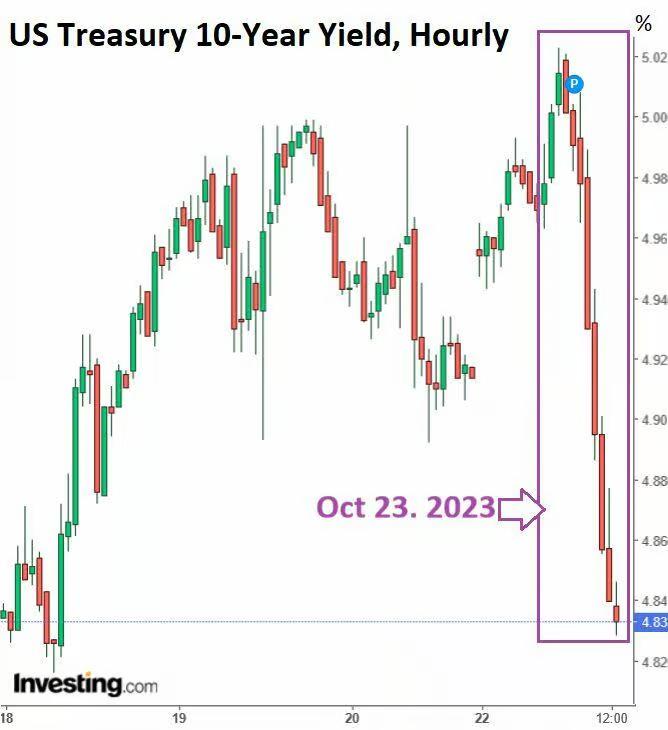
Hazırda bazarın əsas narahatlığı budur: əgər 10 illik gəlirlilik 5%-i keçərsə, 2023-cü ilin hadisələri təkrar oluna bilərmi?
2023-cü il oktyabrın 23-də, 10 illik gəlirlik ticarət zamanı bir dəfə 5%-i keçib və ən yüksək hədddə 5.02%-ə çatmışdı. Lakin bu hədd dərhal böyük alıcı dalğası yaratdı və həmin gün gəlirlilik 19 baza punkt enərək 4.83%-ə çatdı və növbəti iki ay ardıcıl azaldı.
Bu dəfə vəziyyət fərqli ola bilər. Gəlirlilik yenidən 5%-ə yaxınlaşdıqca, uzunmüddətli kapital yenidən bazara qayıda bilər və gəlirliyi mərhələli olaraq sıxışdıra bilər; lakin əgər maliyyə defisiti davamlı genişlənərsə, dövlət istiqrazlarının təklifi artarsa və Fed nisbətən yumşaq siyasət mövqeyini saxlayarsa, onda 5% artıq aydın maneə olmaya bilər, yeni bazar mərkəzi halına gələ bilər.
30 illik Amerika istiqrazları artıq oxşar siqnal verir. Onun gəlirliliyi cümə günü 5.24%-ə yüksəlib və son 20 ilin ən yüksək həddinə çatıb, lakin 2023-cü ilin oktyabrında 5%-ə çatdıqdan sonra sürətli azalma müşahidə olunmadı.
Maliyyə və pul siyasəti 5%-də dayanmağı müəyyən edəcək
10 illik Amerika istiqrazlarının gəlirliliyi 5% həddində sabit qalacaqmı, sonda ABŞ-ın maliyyə və pul siyasəti dəyişib-deyisməyəcəyindən asılıdır.
Maliyyə tərəfdən, vergi endirimi və əlavə xərclər siyasəti davam edərsə, defisit və dövlət istiqrazlarının təklifi qısamüddətli perspektivdə bariz azalmaz; pul tərəfdən, əgər Fed inflyasiya hələ tam nəzarətə alınmayıbsa, yumşaldıcı siqnal verməyə davam edərsə, bazarda inflyasiyanın idarəsi ilə bağlı inam zəifləyə bilər və uzunmüddətli istiqrazlar kapital cəlb etmək üçün daha yüksək gəlirlik tələb edəcək.
Daha vacibi odur ki, maliyyə defisitinin genişlənməsi istiqrazların təklifi artırır və nisbətən yumşaq pul siyasəti bazarda uzunmüddətli inflyasiya narahatlığını gücləndirə bilər – bunlar birlikdə müddət premiumunu artırır; böyük borc məbləği isə faizlərin artımının maliyyəyə təsirini daha da böyüdür.
Bu səbəbdən, maliyyə defisiti, borcun miqdarı və inflyasiya riski fundamental dəyişikliyə məruz qalmadıqca, 10 illik Amerika istiqrazlarının gəlirliliyi 5%-ə, hətta daha yüksək səviyyələrə çatması bir dəfəlik bazar şoku deyil, ABŞ-ın uzunmüddətli faiz mərkəzinin yenidən qiymətləndirilməsi prosesidir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Maliyyə hesabatı mövsümünün gizli tendensiyaları: ASML (ASML.US) 348 milyard dollar dəyərində bazar dəyəri dəyişikliklərinə rəhbərlik edir
Çərşənbə günü açılışdan əvvəl, 7 nəhəng şirkətin maliyyə hesabatı ilə bağlı gözlənilən dalğalanmalar açıqlanacaq. ASML 34,8 milyard dollar potensial dalğalanma ilə ilk sıradadır, Bank of America, Morgan Stanley və digərləri arxadan gəlir, opsion bazarı riskləri əvvəlcədən qiymətləndirir.
Qurumlar neft təchizatı mənzərəsinin dəyişdiyini açıqlayır: ABŞ İranın dəniz yolu ilə xam neft ixracını "sıfırladı", Rusiya ixracatı isə aylıq müqayisədə 6% artıb
Vortexa məlumatlarına görə, İranın xam neftinin dəniz yolu ilə ixracı sentyabrın ikinci həftəsindən etibarən sıfıra enib və 5 oktyabra qədər hələ bərpa olunmayıb; dənizdə dayanan İran tankerlərindəki xam neftin ümumi həcmi təxminən 83 milyon barrelə enib, bunun təxminən 43 milyon barreli Hörmüz boğazının qərbində ilişib və ABŞ blokadası səbəbindən çıxarılması çətindir; İran xaric, Fars körfəzi regionunda sentyabr ayında xam neft axını artıq müharibədən əvvəlki səviyyənin 81%-dən çoxuna bərpa olunub və bu əsasən Səudiyyə Ərəbistanının ixracının bərpası ilə əlaqəlidir.