
IonQ-nun Kvant Yol Xəritəsi və 2030-cu ilə qədər Foundry Strategiyası

IonQ IONQ milli təhlükəsizlik prioritetləri və genişlənə bilən kvant infrastrukturunun kəsişməsində öz mövqeyini möhkəmləndirir. Gücləndirilmiş balans hesabatı və genişləndirilmiş inkişaf yol xəritəsi ilə rəhbərlik 2026-cı ildə və sonrasında mənalı gəlir artımını hədəfləyir.
Milli Təhlükəsizlik və Federal Genişlənmə Qəbulunu Sürətləndirir
2025-ci ilin son hesabat olunan üçüncü rübündə IonQ, ABŞ hökumət imkanlarına diqqətini artıraraq IonQ Federal-ı istifadəyə verdi. Rəhbərlik hazırda davam edən 1 milyard dollardan çox təklifə istinad etdi və 2025-ci ilin əvvəlində həyata keçirilmiş EPB hub satışını və Energetika Departamenti ilə olan tərəfdaşlıqları federal marağın artmasının sübutu kimi göstərdi.
Gəlir strukturu bu dinamikanı vurğulayır. Üçüncü rüb satışlarının təxminən 70%-i ABŞ, 30%-i isə beynəlxalq idi ki, bu da ötən ilin əsasən daxili bazasından əhəmiyyətli bir dəyişiklikdir. Rəhbərlik həmçinin dördüncü rüb gəlirlərinin üçüncü rübdən yüksək olacağına dair göstəriş verdi, tarixi mövsümsallığı qırdı və illik gəlir proqnozunu artırdı.
Bu inkişaflar IonQ-nun tək məhsullu əməliyyatlardan hesablama, şəbəkə, hiss etmə və təhlükəsizlik sahələrində inteqrasiya olunmuş yerləşdirmələrə keçdikcə təkrarlanan həll imkanlarının genişləndiyini göstərir. İnteqrasiya olunmuş həllər hökumətlər və Fortune 500 müştəriləri ilə inkişaf etdikcə, 2026-cı il üzrə rüblük gəlir proqnozları ilin sonuna doğru artım tendensiyası göstərir və tələbatın artdığını dəstəkləyir.
Tempo, 256-Qubit Sistemlər və Qısa Müddətli Nailiyyətlər
IonQ, 2026-cı ildə Tempo-nu göndərməyi və bu il Elektron Qubit İdarəetməsinə malik 256-qubitli cihazı nümayiş etdirməyi planlaşdırır, Forte Enterprise və Tempo çatdırılması da plana uyğundur. Bu nailiyyətlər şirkətin yaxınmüddətli kommersiyalaşma hekayəsinin əsasını təşkil edir.
Üçüncü rübdəki uğurlu icra bu trayektoriyanı gücləndirir. Gəlirlər 39,9 milyon dollara çatdı, bu, illik müqayisədə 222% artımdır, rəhbərlik isə dördüncü rübdə ardıcıl artım olacağını proqnozlaşdırır. Artırılmış illik proqnoz və məhsul çatdırılması ətrafında olan inam yol xəritəsinə uyğun irəliləyişi əks etdirir.
Ümumilikdə, Tempo göndərişləri və 256-qubitli nümayiş 2026-cı ildə gözlənilən gəlir artımının təməlini təşkil edir. Zacks Consensus Estimate gələn il illik gəlirlərdə əhəmiyyətli artım proqnozlaşdırır, bu isə sistem yerləşdirmələrinin və daha geniş həll qəbulunun artması ilə üst-üstə düşür.
IonQ, Inc. Qiymət və Konsensus
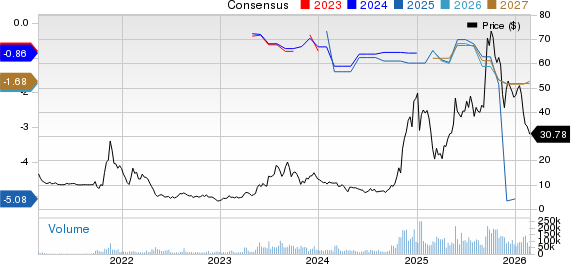
IonQ, Inc. qiymət-konsensus-diagramı | IonQ, Inc. Sitat
200,000 Qubitten İki Milyona
Uzaq perspektivdə, IonQ 200,000-qubitli kvant emal vahidlərinin 2028-ci ildə funksional testlərə başlayacağını gözləyir. Bu sistemlər 8,000-dən çox ultra-yüksək dəqiqlikli lojiqubit üçün nəzərdə tutulub və əhəmiyyətli miqyas artımını göstərir.
Rəhbərlik həmçinin iki milyon qubitli çip üçün vaxt cədvəlini bir ilə qədər irəli çəkdi. Şirkət 2028-ci ilə qədər 1,600 lojiqubit, 2030-cu ilə qədər isə 80,000 lojiqubit hədəfləyir və bu, böyük miqyaslı, müəssisəyə hazır kvant sistemlərinə doğru irəliləyişini vurğulayır.
Bu nailiyyətlər kütləvi həll gəlirlərinin açılmasında əsas rol oynayır. Daha yüksək lojiqubit saylarına nail olmaq, daha geniş kommersiya iş yükü, daha dərin hökumət inteqrasiyası və avadanlıq və platforma çıxışı üzrə yaxşılaşdırılmış iqtisadiyyat üçün əsas kimi təqdim olunur.
SkyWater ilə Şaquli İnteqrasiya və Dəyər Miqyası
IonQ-nun planlaşdırılan SkyWater Technology-nin alışı, DMEA Kateqoriya 1A Etibarlı daxili zavodu şaquli şəkildə inteqrasiya edəcək. Təxminən 1,8 milyard dollar dəyərində olan və 2026-cı ilin ikinci və ya üçüncü rübündə bağlanacağı gözlənilən bu əməliyyat, təchizatın təmin edilməsi və vafli iterasiyasının sürətləndirilməsi üçün nəzərdə tutulub.
Müstəqil rəy təsdiqlədi ki, iki milyon qubitli kvant kompüteri qurmaq üçün lazım olan hissələr 2025-ci ilin dolları ilə 30 milyon dollardan az başa gələ bilər. Rəhbərlik elektron qubit idarəetməsini inkişaf etdirməyə davam edir və mövcud yarımkeçirici istehsal və toplu alışdan istifadə edərək xərcləri azaldır və istehsal müddətini qısaldır.
Daha sürətli vafli iterasiyası, paralel prototipləşdirmə və yaxşılaşdırılmış istehsal qabiliyyəti həcmlər artdıqca bölmə iqtisadiyyatını yaxşılaşdıra bilər. Zamanla, bu dəyər-miqyas strategiyası cəlbedici qiymət və marja artımını dəstəkləmək üçün nəzərdə tutulub və uzunmüddətli investisiya arqumentini gücləndirir.
Uzunmüddətli Kvant Tezisinə Risklər
Strateji dinamikaya baxmayaraq, risklər hələ də əhəmiyyətlidir. Rəhbərlik 2025-ci il üçün düzəliş edilmiş EBITDA zərəri üzrə 206 milyon dollardan 216 milyon dollara qədər proqnozunu təsdiqlədi və Zacks Consensus Estimate zərərlərin 2026-cı ilə qədər davam edəcəyini göstərir. Tədqiqat və inkişaf, satış, ümumi və inzibati xərclər miqyas artımını dəstəkləmək üçün artırılacaq.
Çoxillik satış dövrləri səbəbindən şəffaflıq da məhduddur. 1 milyard dollardan çox olan potensial satış kanalı sifarişlər deyil, təkliflərdən ibarətdir və rəhbərlik yaxın vaxtda böyük həll sazişlərinin proqnozlaşdırılması ilə bağlı xəbərdarlıq etdi. Tempo çatdırılması və ya daha yüksək qubitli sistemlər kimi əsas texnoloji nailiyyətlər üzrə hər hansı gecikmə qəbulun təxirə salınmasına və satış dövrlərinin uzanmasına səbəb ola bilər.
Daha geniş Kompüter - İnteqrasiya olunmuş Sistemlər sektorunda, Silicon Motion Technology SIMO və Seagate Technology Holdings STX kimi rəqiblər hazırda Zacks Rank #1 (Güclü Alış) daşıyır və bu, yaxın perspektivdə proqnozların güclü artımını əks etdirir. IonQ isə Zacks Rank #3 (Saxla) ilə qiymətləndirilir ki, bu da investorlar uzunmüddətli ambisiyanı icra və gəlirlilik riskləri ilə balanslaşdırdığı üçün qısamüddətli tarazlı dinamikanı göstərir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Anthropic-in nəticələri “yaxşı, amma kifayət qədər yaxşı deyil”: “Tənzimlənmiş mənfəət” altında gəlir artımı kəskin şəkildə azalıb!
Anthropic üçüncü rüb gəliri 16,8 milyard dollar olub, əvvəlki rüblə müqayisədə təxminən 50% artıb və "düzəliş edilmiş mənfəət" əldə edilib — lakin bazar buna müsbət reaksiya verməyib. Əsas narahatlıq ondan ibarətdir ki, aylıq artım əvvəlki 33%-dən birdən-birə birrəqəmli göstəriciyə düşüb, ilin sonunda 100 milyard dollarlıq hədəfə çatmaq üçün hələ də on milyardlarla çatışmazlıq var, token qiyməti tarixi minimuma enib və həcmlə qiymət arasındakı uyğunsuzluq daha çox nəzərə çarpır. Bu "yaxşı, amma kifayət qədər yaxşı olmayan" nəticə 2 trilyon dollarlıq IPO dəyərini dəstəkləyə biləcəkmi?
CoreWeave 15% aşağı düşdü, AI hesablama gücü biznesi maliyyələşdirmə sınağı ilə qarşılaşdı
CoreWeave istiqrazlarının dəyəri 80-in altına düşüb, gəlirlilik 15%-i keçib və beş il ərzində defolt ehtimalı 50%-dən çoxdur. Şirkətin CEO-su bazarı sakitləşdirməyə çalışır və on milyardlarla dollar sifarişlərin toplandığını əsas gətirir, lakin analitiklər bildirir ki, sifarişlər pul deyil: “Əgər borc almaq xərci 9% və layihə gəliri yalnız 5%dirsə, miqyas böyüdükcə zərər də artır.” Oracle kimi AI infrastrukturuyla bağlı səhmlər də paralel olaraq kəskin enir və bazar narahatlığı bütün yüksək gəlirli istiqraz sektoruna yayılır. Musk səsləndi: Ay, ay!
Berkshire 330 milyon dollar əlavə sərmayə yatırdı, bu “APP yeniləmə fabriki”nin səhmləri bir gündə 40%-dən çox artdı
Berkshire Hathaway Bending Spoons-a əlavə 330 milyon dollar yatırım edib, səhmdarlıq payı 4%-ə yüksəlib və bu xəbərlə şirkətin səhmləri bir gün ərzində 41%-dən çox artıb. Bu əməliyyat yeni CEO Greg Abel-in rəhbərliyində şirkətin son əsas kapital yerləşdirməsinə çevrilib. Bending Spoons "köhnəlmiş APP"-ləri satın alır və AI vasitəsilə xərclər strukturu və biznes modelini yenidən quraraq, nağd axınını artırır.


