
توقعات تقرير الأرباح للربع الرابع لـ Costco: التحقق من عضوية المستهلكين وعائد رأس المال بعد تصحيح السوق الهابطة
 Bitget2026/09/23 04:08
🔥 رادار الأسهم الأمريكية الساخنة قد تم إطلاقه! 3 محاور رئيسية في الأسهم الأمريكية + 6 أسهم مختارة + 7 أحداث رئيسية في التقويم، أين فرص السوق الأمريكية هذا الأسبوع؟ انقر على الرابط لمشاهدة 22 اتجاه تداول في صورة واحدة→
- نظرة سريعة على نقاط الاستثمار الرئيسية
Costco (COST.US) ستعلن عن نتائج الربع الرابع من السنة المالية 2026 (16 أسبوعًا حتى 30 أغسطس) بعد إغلاق السوق الأمريكية في 24 سبتمبر 2026. يتوقع إجماع وول ستريت تحقيق إيرادات إجمالية بحوالي 94.8 مليار دولار (بنمو سنوي +10.0%)، وربح معدّل للسهم حوالي 6.53 دولار (بنمو سنوي +11.2%، مقارنة بـ 5.87 دولار في نفس الفترة من العام الماضي)؛ وتوقعات EPS السنوي حوالي 20.5 دولار (حوالي 18.2 دولار السنة الماضية)، ومن المرجح أن تتجاوز الإيرادات السنوية 301 مليار دولار.
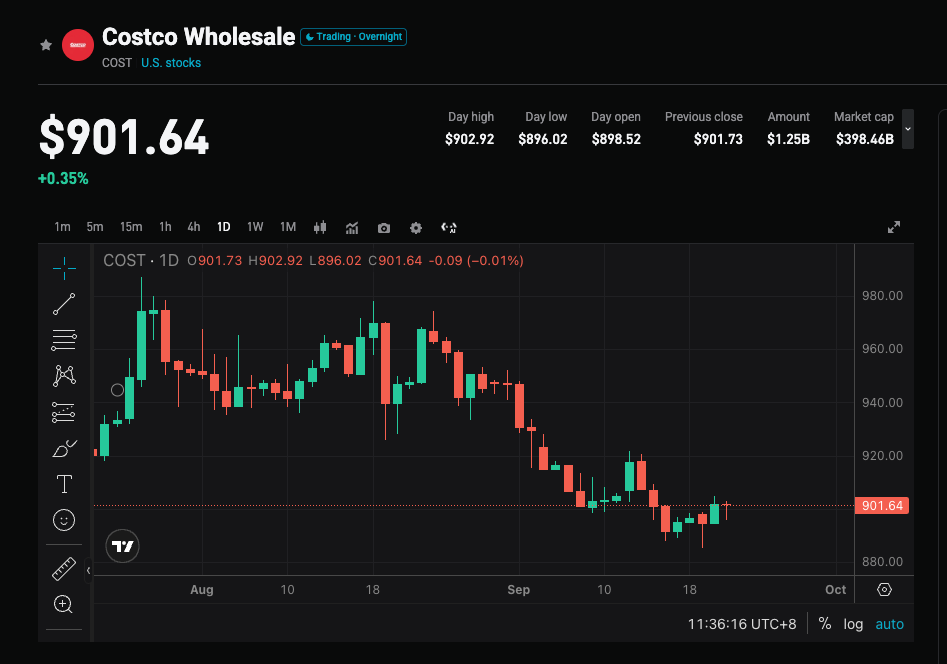
سبق أن كشفت الشركة عن صافي مبيعات الربع الرابع البالغة 93.9 مليار دولار (+11.3% سنويًا)، ومبيعات الفروع ذاتها +9.4%، وبعد استبعاد البنزين والفروق في أسعار الصرف +6.7%، لذا فإن التركيز الحالي ليس على "هل هناك مبيعات"، بل على جودة رسوم العضوية وهوامش الربح وطريقة إعادة استثمار استرداد الرسوم الجمركية، وهل ستطلق أرباحًا استثنائية / إعادة شراء في ظل الفائض النقدي. تراجع سعر السهم من الذروة في مايو عند حوالي 1096.50 دولارًا بنحو 18% ليغلق عند 899.41 دولارًا في 22 سبتمبر، وتزامن هضم التقييم مع تحقق النتائج.
- أربعة محاور تركيز رئيسية
المحور 1: هل يمكن لمحرك رسوم العضوية تعويض تباطؤ تدفق العملاء؟
مصدر الربح الأساسي لدى Costco هو رسوم العضوية وليس إضافة السعر على البضائع. سجل الدخل من رسوم العضوية في الربع الثالث 1.37 مليار دولار (+10.7% سنويًا، وبعد استبعاد أثر العملة حوالي +9.9% سنويًا)، عدد الأعضاء المدفوعين 82.9 مليون (+4.1% سنويًا)، أعضاء الإدارة 41.2 مليون (+9.6% سنويًا)، معدل التجديد في أمريكا وكندا 92.2%، وعالميًا 89.7%. يحتاج الربع الرابع تأكيد: هل تم الحفاظ على معدل التجديد، هل يمكن لأعضاء الإدارة مواصلة زيادة الانتشار، وهل لا تزال الرقمنة في جذب العملاء تؤثر سلبًا على تجديد العضوية لاحقًا. إذا ضعفت مؤشرات العضوية، سيعيد السوق تقييم "البيع بالتجزئة ذو التقييم العالي" كقطاع "بيع بالتجزئة ناضج".
المحور 2: مبيعات الفروع مكشوفة بالفعل، ولكن هوامش الربح هي العامل المفاجئ الأهم
الأداء الأساسي مضمون: صافي مبيعات الربع الرابع 93.9 مليار دولار (+11.3% سنويًا)، مبيعات الفروع في الولايات المتحدة +10.7%، المبيعات الرقمية بالفروع +19.5%؛ وصافي مبيعات أغسطس 23.7 مليار دولار (+9.9% سنويًا). في الربع الثالث، كان نمو تدفق العملاء فقط +2.4% (مقارنة بـ +5.2% في نفس الفترة من العام السابق)، والنمو نشأ أساسًا من زيادة متوسط الشراء. السوق يقيّم بشكل أساسي هامش الربح الإجمالي، وهامش ربح المنتجات الرئيسية ونسبة المصروفات. تعتقد بعض المؤسسات أنه باستثناء استرداد الرسوم الجمركية من حكومة الولايات المتحدة، قد يكون EPS للنشاط الرئيسي أقل من إجماع 6.53 دولار، وهذا الرقم يعكس "سيناريو متفائل".
المحور 3: استرداد الرسوم الجمركية، نحو 20 مليار دولار نقدًا وتوقعات توزيع الأرباح الاستثنائية
الميزانية العمومية هي محور عاطفي آخر في هذا التقييم. تمتلك الشركة نقدًا وما يعادله بأكثر من 18.9 مليار دولار، إلى جانب حوالي مليار دولار استثمارات قصيرة الأجل، وديون طويلة الأجل بحوالي 5.6 مليار دولار فقط؛ وقدرت بعض المؤسسات أن النقود اقتربت من 20 مليار دولار، ويبلغ حجم استرداد الرسوم الجمركية حوالي 1.5 مليار دولار. سيراقب السوق كيف ستعيد الإدارة استثمار هذا الاسترداد (خفض الأسعار، فتح متاجر جديدة أم إعادة العائد للمساهمين)، وهل ستطلق أرباحًا استثنائية أو تزيد إعادة الشراء. إذا شددت فقط على التوسع وتهربت من العائد على رأس المال، قد لا يتحول النقد الكبير إلى محفز لسعر السهم.
المحور 4: بعد هضم التقييم، جودة التوجيه هي ما يحدد نوعية الارتداد
مضاعف الربحية المستقبلي حوالي 43 مرة، وهو أقل قليلًا من متوسط الخمس سنوات الأخيرة البالغ حوالي 45 مرة، لكنه لا يزال مرتفعًا بالنسبة لنسبة نمو أحادية أو ثنائية الرقم. متوسط السعر المستهدف في وول ستريت حوالي 1085-1092 دولارًا، ما يعني مساحة صعودية تتجاوز 20%، مع تصنيف يميل إلى "شراء معتدل". بعد نتائج الربع الثالث، انخفض السهم بنحو 4%، ما يشير إلى أن "التوافق مع التوقعات" غالبًا ليس كافيًا لـ COST، بل يجب تحقيق تقارير قوية في كل من العضوية وهوامش الربح والعائد على رأس المال.
- المخاطر والفرص قائمة معًا
عوامل إيجابية للصعود:
- استمرارية نمو رسوم العضوية بمعدل ثنائي الرقم، معدل التجديد في أمريكا وكندا يبقى قرب 92%، نمو أعضاء الإدارة أسرع من الأعضاء العاديين.
- حتى بعد استبعاد أثر استرداد الرسوم الجمركية، يبلغ أو يتجاوز EPS قيمة 6.53 دولار، وهامش الربح الأساسي أفضل من التوقعات السلبية.
- توضيح خطة الأرباح الاستثنائية، أو تعزيز إعادة الشراء أو تقديم خطة واضحة لاستخدام النقد، مما يدفع التعافي في التقييم.
مخاطر الهبوط:
- انخفاض EPS للنشاط الرئيسي عن التوقعات بسبب التكاليف، الرسوم الجمركية أو الضغط على هامش الربح، ويعتبر السوق قيمة 6.53 دولار "أفضل حالة ممكنة".
- استمرار تباطؤ تدفق العملاء، انخفاض معدل التجديد بسبب ضعف التحصيل الرقمي، ما يقوض سردية حصن العضوية.
- عدم وضوح خطة استخدام النقد، أو نظرة حذرة للسنة بالكامل، ومع التقييم العالي، قد يمتد التراجع إلى ما يقرب من 875 أو حتى 844 دولارًا.
- توصيات استراتيجيات التداول
منطق الشراء: تم التحقق من حصة المبيعات الصافية. إذا تجاوزت العضوية وهوامش الربح التوقعات مع إعلان عن توزيع أرباح استثنائية/إعادة شراء، فمن المتوقع أن يتحول هضم التقييم بعد تراجع بنحو 18% إلى تداول تصحيحي إيجابي.
مخاطر البيع: العنوان العلوي تم الإفصاح عنه بالفعل عبر تحديثات المبيعات الشهرية. إذا كان هامش الربح عند الحد الأدنى والتزمت مؤشرات العضوية الصمت، وفشل العائد على رأس المال، فقد يعيد السوق تكرار سيناريو الربع الثالث حيث لم تكن النتائج سيئة لكن السهم انخفض وسط تذبذب مرتفع.
البيانات المحورية:
- EPS المعدّل وما إذا كان يتضمن عناصر استثنائية مثل استرداد الرسوم الجمركية
- إيرادات رسوم العضوية، معدل التجديد، نمو أعضاء الإدارة
- هامش الربح الإجمالي/الهامش الأساسي (بدون تأثير البنزين)
- التصريحات بشأن النقد، إعادة الشراء والأرباح الاستثنائية؛ التوسع السنوي والتوقعات
ملاحظات تكتيكية (إغلاق 22 سبتمبر عند 899.41 دولار):
- قبل النتائج: ارتفع السهم أربع جلسات متتالية من 885-896 بين 16 و21 سبتمبر، وتراجع بعد اختبار 903.40 في 22 سبتمبر ليغلق عند 899.41. لا يزال أقل من متوسط 10 أيام حوالي 901، و20 يوم حوالي 919، و50 يوم حوالي 936 و200 يوم حوالي 960، مع ترتيب هبوطي للمتوسطات قصيرة ومتوسطة الأجل. قبل الحدث عند حاجز 900 النفسي، نسبة المخاطرة للعائد متوسطة. التذبذب الضمني للخيارات حوالي ±3.3%–3.6% (أي 868–932). احكم سيطرة حجم الصفقة، وقلل المخاطر. تجنب تعزيز الشراء باستدانة أقل من 885.
- هيكلية الصعود: إغلاق مجدد فوق 910–922، ونجاح اختبار الدعم عند 900 / 888–896. المرجع الصاعد 936 (متوسط 50 يوم) / 960 (متوسط 200 يوم). وقف الخسارة يمكن وضعه عند 885، أو خفضه حسب مستوى تحمل المخاطرة حتى أقل من 875.
- هيكلية البيع/التحوط: فشل استرداد 888–896 بعد هبوط فجائي، أو فشل التقدم نحو 910–922. المرجع الهبوطي 885 / 875 / 844 (أدنى مستوى في 52 أسبوع).
توصية تشغيلية: إذا كانت النتائج والعائد على رأس المال كلاهما أفضل من المتوقع، وتم الإغلاق بثبات فوق 910–922، انتبه لفُرص الشراء بعد الدعم عند 900 / 888–896؛ أما إذا تم فقط تحقيق المبيعات أو كانت مؤشرات الربح أو العضوية ضعيفة، راقب نطاق التذبذب ضمن 868–932 ومستوى الدعم عند 885 / 875 / 844. يجب أن تتوافق نسبة الصفقة ووقف الخسارة مع قدرة تحمل المخاطر الشخصية.
إخلاء المسؤولية: المعلومات أعلاه هي للمرجعية فقط ولا تعتبر نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
مقالة رأي: لماذا، على الرغم من التوجه الصحيح، لم نتمكن من تحقيق الربح في النهاية؟
مورغان ستانلي يحذر من احتمال انخفاض الأسهم الأمريكية بنسبة 10% في المدى القصير!
أسعار العملات المشفرة
المزيد


