
توقعات نتائج الربع الثاني لـ BlackBerry: هل يمكن لـ QNX تعويض فراغ العقود الكبيرة في الاتصالات الآمنة؟
 2026/09/23 03:45
- نظرة سريعة على النقاط الرئيسية للاستثمار
BlackBerry (BB.US) ستعلن عن نتائج الربع الثاني للسنة المالية 2027 قبل افتتاح السوق الأمريكية في 24 سبتمبر 2026، مع عقد مكالمة هاتفية في الساعة 8:00 صباحاً بتوقيت الساحل الشرقي للولايات المتحدة. تتوقع الشركة إجمالي إيرادات بقيمة 137-148 مليون دولار أمريكي، بينما يتراوح إجماع وول ستريت بين 143-146 مليون دولار أمريكي، وهو ما يمثل زيادة بنسبة +10% إلى +12% على أساس سنوي مقارنة بـ 129.6 مليون دولار أمريكي في نفس الفترة من العام الماضي؛ ويقدر دليل ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً بين 0.03-0.04 دولار أمريكي، مع توافق عام عند الحد الأعلى البالغ 0.04 دولار (بدون تغيير سنوي).
في الربع الماضي، سجلت الشركة إيرادات بقيمة 152.9 مليون دولار أمريكي (+26.0% سنوياً) وربحية معدلة للسهم 0.04 دولار، متجاوزة التوقعات، ورفعت توقعاتها السنوية، مما أدى إلى ارتفاع السهم بنحو 20% في اليوم التالي، ثم تراجعت من أعلى مستوياتها. التحدي الرئيسي في هذا الربع واضح: هل يمكن لـQNX الحفاظ على معدل نمو عالي الجودة؟ وهل سيكون التراجع في قطاع الاتصالات الآمنة بعد تنفيذ العقد الكبير مع الحكومة الكندية قابلاً للتحكم؟
- أربع نقاط تركيز رئيسية
النقطة الأولى: جودة نمو QNX — هل ستستمر تراخيص التطوير في تأكيد آفاق عائدات الرسوم؟
QNX هي الدعامة الأساسية لتقدير السعر حالياً. في الربع الأول بلغت إيرادات هذا القطاع 72.3 مليون دولار أمريكي (+26.0% سنوياً)، وارتفع هامش الربح المعدل إلى 86%، كما سجلت تراخيص التطوير أعلى مستوياتها خلال ثمانية أرباع، بينما تراكمت الرسوم المؤجلة إلى ما يقرب من مليار دولار أمريكي. يتراوح دليل الشركة لإيرادات QNX في هذا الربع بين 70-75 مليون دولار أمريكي، مع EBITDA معدل بين 16-21 مليون دولار.
المهم للسوق ليس "ما إذا كان هناك نمو" بل التفاصيل: هل تستمر تراخيص التطوير في التفوق، وهل تواكبها عائدات الرسوم، وهل يمكن للقطاعات الأخرى غير السيارات مثل الصناعة/الروبوتات/الرعاية الطبية المدمجة مواجهة دورة صناعة السيارات؟ إذا تجاوزت الإيرادات الحد الأعلى للدليل وواصلت التراخيص قوتها، فإن ذلك يدعم تأكيد التدفقات النقدية على مدى سنوات عديدة؛ أما إذا تم الاعتماد فقط على خدمات مؤقتة لدعم الحجم، فقد يُفسر ذلك على أنه تراجع في جودة النمو.
النقطة الثانية: هل تراجع الاتصالات الآمنة طبيعي أم بسبب ضعف الطلب؟
سجل قطاع الاتصالات الآمنة في الربع الأول إيرادات بقيمة 73.6 مليون دولار أمريكي (+24.0% سنوياً)، مستفيداً إلى حد كبير من التوسع وتجديد العقد مع دائرة الخدمات المشتركة الكندية (Shared Services Canada)، وقد أوضحت الإدارة بأنه لن يكون هناك عقود كبيرة كل ربع. دليل هذا الربع انخفض بشكل حاد إلى 57-63 مليون دولار أمريكي، مع EBITDA معدل فقط 5-10 مليون دولار.
النقطة الأساسية للمراقبة هي متانة الإيرادات المتكررة: في الربع الأول، بلغت الإيرادات المتكررة السنوية (ARR) حوالي 220 مليون دولار أمريكي، بزيادة تفوق 5% سنوياً، ونسبة الاحتفاظ الصافية بالدولار الأمريكي (DBNRR) 92%. إذا كان إجمالي الإيرادات قريباً من الحد الأعلى ونسبة الاحتفاظ تتعافى، قد يقبل السوق فكرة أنها "مسألة توقيت"؛ أما إذا هبطت الإيرادات أقل من الحد الأدنى للدليل أو استمر تراجع نسبة الاحتفاظ، قد يؤدي ذلك إلى إعادة تقييم استدامة عقود الحكومة.
النقطة الثالثة: هوامش الأرباح والتدفقات النقدية—هل هذا الربع هو "ربع الهضم" أم تراجع في الأرباح؟
تتوقع الشركة EBITDA معدلة بين 20-30 مليون دولار أمريكي لهذا الربع، وتدفق نقدي تشغيلي مستقر إلى 10 مليون دولار، وهو أقل ملحوظ من EBITDA المعدلة في الربع الأول البالغة 36.3 مليون دولار (+144.0% سنوياً). تم رفع الدليل لأعمال التراخيص إلى نحو 10 مليون دولار، أعلى من 6.6 مليون في نفس الفترة من العام الماضي، وهو ما يشكل جزءاً من التعويض.
الهامش العالي الإضافي لـQNX هو مفتاح الرافعة المالية على المدى المتوسط. إذا كانت الإيرادات الكلية مرتفعة، وزادت حصة QNX، يمكن أن تقترب EBITDA من الحد الأعلى للنطاق؛ أما إذا كان التركيز على الإيرادات من الاتصالات الآمنة ذات الهامش المنخفض أو ارتفعت التكاليف، فقد تظهر مجموعة "إيرادات جيدة، أرباح دون التوقعات"، وهو ما لا يناسب المتداولين ذوي التقلب العالي.
النقطة الرابعة: الدفاع عن الدليل السنوي ورواية Physical AI
لا يزال الدليل السنوي عند إيرادات 594-621 مليون دولار، EBITDA معدلة عند 119-139 مليون دولار، أرباح السهم غير المتوافقة مع معايير المحاسبة المقبولة عموماً بين 0.16-0.20 دولار، وتدفق نقدي تشغيلي حوالي 100 مليون دولار. تم رفع الدليل في الربع الأول بالفعل، ويركز السوق حالياً أكثر على "هل ستحافظ الشركة عليه أم سترفعه مجددًا".
خلال المكالمة، سيحتاج المستثمرون لمتابعة تطورات إدخال تصميم Alloy Kore، وتقدم Physical AI/الروبوتات، وهل أدى تكامل QNX مع شرائح التسريع الطرفية مثل Hailo إلى تحويلها لطلبات قابلة للقياس. هذه المشاريع لا تزال في مراحلها الأولى ولن تساهم بإيرادات كبيرة على المدى القصير، لكن موقف الشركة منها سيؤثر بشكل مباشر على تقييم نموها.
- المخاطر والفرص موجودة سويا
عوامل التحفيز للصعود:
- إيرادات QNX تقترب أو تتجاوز 75 مليون دولار، وتترسخ قوة تراخيص التطوير وعائدات الرسوم، مما يعزز وضوح الإيرادات المتكررة لعدة سنوات.
- قطاع الاتصالات الآمنة يتفوق على متوسط الدليل، وARR ومعدل الاحتفاظ بنسبة 92% يتوقفان عن التراجع، ما يثبت أن عقد الربع الأول لم يستنفد الطلب المستقبلي.
- EBITDA معدلة تقترب من 30 مليون دولار، مع إعادة التأكيد أو التعديل الطفيف نحو الأعلى للنطاقات السنوية للإيرادات وEBITDA.
مخاطر التراجع:
- إجمالي الإيرادات قريب من الحد الأدنى للدليل البالغ 137 مليون دولار، مع تباطؤ ملحوظ في نمو QNX وتراجع تراخيص التطوير من أعلى مستوياتها.
- انخفاض قطاع الاتصالات الآمنة دون 57 مليون دولار أو استمرارية تراجع معدل الاحتفاظ، سيؤدي إلى تشكيك السوق في استقرار الأعمال الحكومية.
- إذا كانت النتائج فقط "ضمن النطاق" والتصريحات حول Alloy Kore/Physical AI حذرة، إلى جانب تراجع السهم من أعلى مستوياته، فقد تؤدي هذه الأمور إلى عمليات جني أرباح.
- توصيات استراتيجية التداول
منطق الشراء: هيكل QNX صحي (تراخيص ورسوم قوية)، تراجع قطاع الاتصالات الآمنة أقل من المتوقع، وEBITDA والتدفق النقدي عند النصف الأعلى من الدليل، مع حفاظ الإدارة على التوقعات السنوية. هذه المجموعة تعكس "هضم وتيرة التغيير" أكثر من انعطاف أساسي في الأعمال، وهو ما يدعم تحسن المزاج العام.
مخاطر البيع: الإيرادات والأرباح بالكاد تلامس الحد الأدنى، وجودة QNX عادية، والتراجع في الاتصالات الآمنة يُفسر كضعف في الطلب، أو عدم رفع التوجيه السنوي مجدداً. مع تجاوز الشركة توقعات الأربعة أرباع الماضية (بمتوسط تجاوز التوقعات وفق Zacks نحو 94.6%)، سعر السوق يعكس توقعات أداء مرتفع، لذلك النتيجة المتوسطة قد تضغط على التقييم.
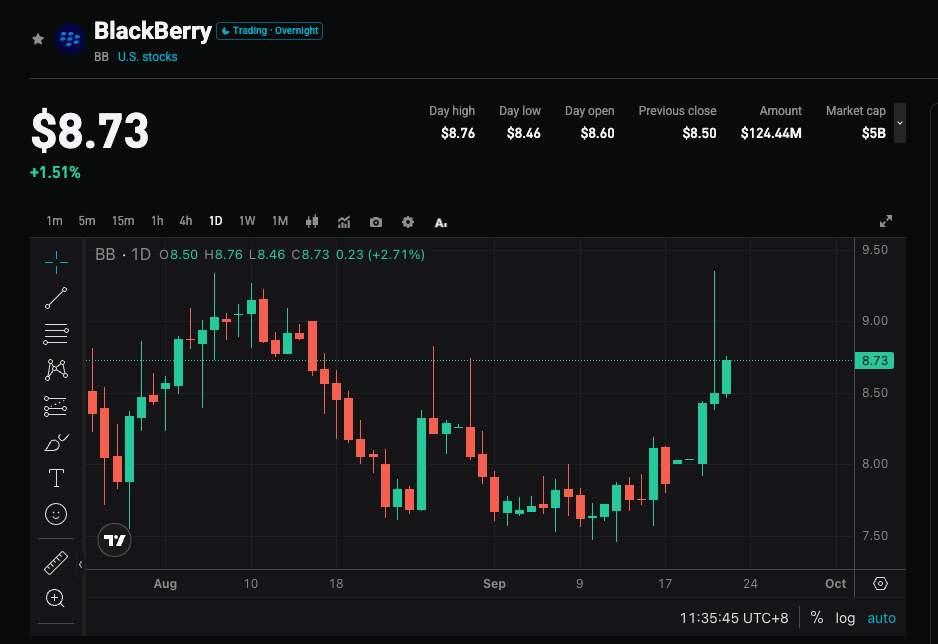
ملاحظات تكتيكية (BB، حتى إغلاق 22 سبتمبر عند 8.62 دولار):
- قبل نتائج الأعمال: ارتفع السهم من منصة 8.00–8.15، وصعد خلال اليوم إلى 9.22 قبل أن يتراجع ويغلق عند 8.62. متوسط 50 يوم يقارب 8.70، ويتزامن مع منطقة المقاومة 9.00–9.20. نسبة المخاطرة إلى العائد قبل الحدث عادية، والتذبذب الضمني حوالي ±9% (أي بين 7.85-9.40). يُنصح بحجم مركز تداول محدود. تجنب زيادة التعرض للرافعة المالية أسفل 8.00.
- هيكل الشراء: إغلاق جديد أعلى من 9.00–9.20، مع تماسك الدعم عند 8.40–8.50. المستويات العليا: 10.00 / 10.30. وقف الخسارة يمكن وضعه عند 8.20 أو حسب قدرة المخاطرة أسفل 8.00.
- هيكل البيع أو التحوط: الفشل في استعادة 8.40–8.50 بعد الفجوة أو الفشل في تجاوز 9.00–9.20. المستويات الدنيا: 8.00 / 7.50 / 6.10.
البيانات الرئيسية:
- إجمالي الإيرادات ومعدل النمو السنوي (مقابل قيمة الدليل الوسطى حوالي 143 مليون دولار)
- إيرادات QNX، هيكل تراخيص التطوير وعائدات الرسوم
- إيرادات الاتصالات الآمنة، ARR وDBNRR
- EBITDA المعدلة، التدفق النقدي التشغيلي وهل تم تعديل الدليل السنوي
توصيات التداول: عند قوة النتائج والتوجيه، من الممكن متابعة التراجع بعد التقلب الأولي لإعادة التقييم؛ إذا كانت النتائج ضمن التوقعات أو إذا ضعف قطاع الاتصالات الآمنة بوضوح، يُنصح بالحذر لتقلب الأسعار في فترة ما قبل السوق وخلال التداول، وتجنب الشراء عند ارتفاع الأسعار. يجب أن تتناسب أحجام المراكز المالية ووقف الخسارة مع قدرة المستثمر على تحمل المخاطر.
🔥 رادار الأسهم الأمريكية الساخن متوفر الآن! 3 اتجاهات رئيسية للأسهم الأمريكية + 6 أسهم مختارة + 7 أحداث اقتصادية هذا الأسبوع، أين تقع الفرص في سوق الأسهم الأمريكية؟ اضغط هنا للاطلاع على 22 اتجاه تداول في صورة واحدة→
إخلاء مسؤولية: المعلومات الواردة أعلاه لأغراض مرجعية فقط ولا تشكل نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
ذكرت صحيفة ديلي ستار أن TSMC سترفع أسعار تصنيع الرقائق من يناير المقبل بنسبة تتراوح بين 3٪ و 6٪، وأن وضوح الطلبات يمتد حتى عام 2030
وفقًا للتقارير الإعلامية، سجلت عمليات التصنيع المتقدمة ذات الأسعار المرتفعة من TSMC مثل 2 نانومتر و3 نانومتر أعلى نسب زيادة؛ بينما عمليات التصنيع الناضجة والخاصة فتم التفاوض بشأن أسعارها حسب المنتج، ومعدل التشغيل، وحالة العملاء. حاليًا، تتجاوز قدرة التشغيل لمصانع TSMC ذات الألواح بقياس 8 بوصات 100%، وتعمل عمليات التصنيع أقل من 45 نانومتر بكامل طاقتها. إن بناء مراكز البيانات للذكاء الاصطناعي لا يحفز فقط الطلب على GPU وHBM، بل يدفع أيضًا طلبات عمليات التصنيع الناضجة مثل PMIC وMCU وIC التناظرية.
وزارة الخزانة الأمريكية تعتزم إعادة شراء سندات طويلة الأجل بقيمة تصل إلى 6 مليارات دولار، وعائد سندات الثلاثين عاماً يسجل أعلى مستوى منذ عام 2007
هذه الجولة الثانية من وزارة المالية لتعزيز إعادة شراء السندات طويلة الأجل، حيث سيتم إعادة شراء سندات حكومية أمريكية ذات آجال تتراوح بين 20 و30 سنة. بعد إعلان الحد الأعلى للخطة، واصل عائد سندات الخزانة الأمريكية لأجل 30 سنة ارتفاعه وبلغ مستوى 5.4%. قبل أسبوعين، كان الحد الأعلى للجولة الأولى من إعادة الشراء المعززة هو 6 مليارات دولار، وهو أقل من توقعات بعض المشاركين في السوق، بينما بلغت إعادة الشراء الفعلية 5.2 مليار دولار فقط، وقالت وزارة المالية إن العروض التنافسية لم تكن كافية.
تحت ضغط عدة عوامل، بيع السندات الأمريكية يزداد حدة! عائد السندات لأجل 5 سنوات يتجاوز 5% لأول مرة منذ 2007، وعائد السندات لأجل 10 سنوات يصل إلى 5.1%
المؤشر PMI الأمريكي لشهر سبتمبر جاء أقوى من المتوقع، وارتفع سعر النفط الدولي مرة أخرى إلى 100 دولار، كما أصدر مجلس الاحتياطي الفيدرالي إشارات لرفع أسعار الفائدة، مما أدى إلى ضرب سوق السندات. مزاد سندات الخزانة ذات الخمس سنوات جاء مخيباً للآمال، ما زاد من تدهور سوق السندات. لم يعد حاجز الـ 5% لعائد سندات الخزانة الأمريكية ذات العشر سنوات يمثل "السقف"، وبدأ السوق يناقش مستوى الـ 6%. بالإضافة إلى تداولات رفع أسعار الفائدة، فإن الضغوط المالية وضغوط العرض ترفع أيضاً عوائد السندات طويلة الأجل.
أفادت تقارير أن إدارة ترامب تدرس حظراً لتصدير الديزل لمدة 90 يوماً، لكنها نفت ذلك لاحقاً، ووزيرة الطاقة الأمريكية تعلن معارضتها علناً
ذكرت صحيفة بوليتيكو يوم الأربعاء أن إدارة ترامب تستعد لحظر صادر على الديزل لمدة 90 يومًا. وبعد ذلك أفادت رويترز أن الولايات المتحدة ليست مستعدة لتنفيذ هذا الحظر. وصرحت وزيرة الطاقة الأمريكية في اليوم نفسه أن حظر تصدير الديزل "لن ينجح بالتأكيد"، وأن هذه الخطوة ستجبر المصافي على خفض الإنتاج، مما يؤدي إلى ارتفاع أسعار البنزين ووقود الطيران. وبعد تقرير بوليتيكو، انخفضت عقود الديزل الأمريكية الآجلة بأكثر من 7%، ثم تعافت جزئيًا، لكنها لم تعوض كامل الخسائر.
أسعار العملات المشفرة
المزيد


